


地方法人税について
地方法人税法の創設
平成26年3月31日に交付され、平成26年10月1日から施行されている「地方法人税法」という新しい法律があります。名称は地方法人税法ですが、実際は国税であり、地方自治体ではなく、税務署に申告納付することになります。
名称が地方法人税で、国税というのは、矛盾があるように感じますが、次のような理由があります。法人の数が少ない地方では、従来の法人住民税だけでは税収として期待できないなど、大都市圏と比較すると、極端に税収が偏在する傾向がありました。そこで、従来まで、各地方自治体が課税していた法人住民税を小さくして、それに見合う金額を国税として国が徴収して、地方自治体へ再配分することを目的としているからです。
納税者にとっては地味な改正
地方自治体間では、大きく税収が減少する自治体、再配分により潤う自治体と、影響が大きな改正です。
一方で納税者側からすると、納税額総額は変更がないように設計されています。具体的には、下記のようなイメージとなります。
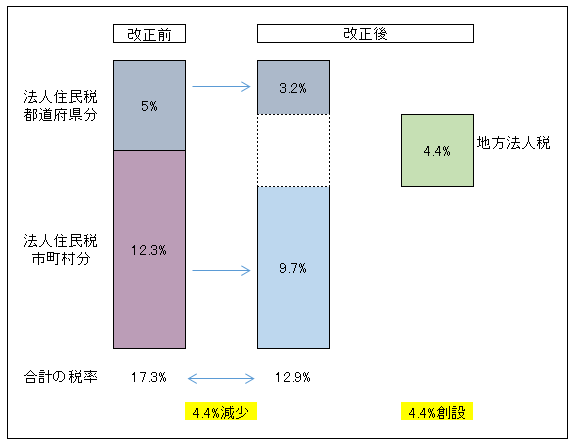
地方税としての法人住民税は、法人税の額に税率を乗じて計算しますが、都道府県民税分5%と市町村民税分12.3%だったものを、都道府県民税分3.2%と市町村民税分9.7%へ変更し、合計で4.4%税率を引下げます。一方で、国税である地方法人税として、法人税の額に4.4%を乗じた金額を納付することになります。つまり、トータルで考えれば、納税者が負担する税額には影響がないことになり、それほど注目度も高くなかったように感じます。
平成26年10月1日以降開始事業年度から適用
地方法人税については、平成26年10月1日開始事業年度から適用のため、通常の法人の場合は平成26年10月1日開始で、平成27年9月30日の決算から適用され、随分先のことのよう思われます。しかし、平成26年10月1日以降に設立した場合は、決算時期が12月、あるいは3月の場合でも、地方法人税の申告及び納税義務が生じます。
もっとも、申告書自体は、法人税の申告書の別表一(一)で、法人税の申告と同時に申告を行う形になりますので、正しい用紙を利用すれば、申告漏れとなることはないと考えられます。ただ、エクセルなどで独自に別表を作成している法人などは、新しい様式に合わせないと地方法人税の申告漏れに繋がりますし、法人税のソフトを利用している場合でも、10月以降設立の場合は、地方法人税に対応している別表かを確認しておきましょう。法人税のソフトで対応していても、用紙の選択ミスなどがあっては困るからです。
正しい別表か否かの確認方法は、別表一(一)の右側部分に、「平成二十六・十・一以後開始事業年度分」との記載があるかどうかでご判断いただければと思います。
新しい通勤手当の非課税限度額
交通機関又は有料道路を利用している人に支給する通勤手当については、1ヶ月当たりの合理的な運賃等の額という定めになっており従来通りです。もっとも、平成26年4月には消費税率の引上げがあった関係で、4月以降は通勤手当が上乗せになっているケースが多いかと思われます。
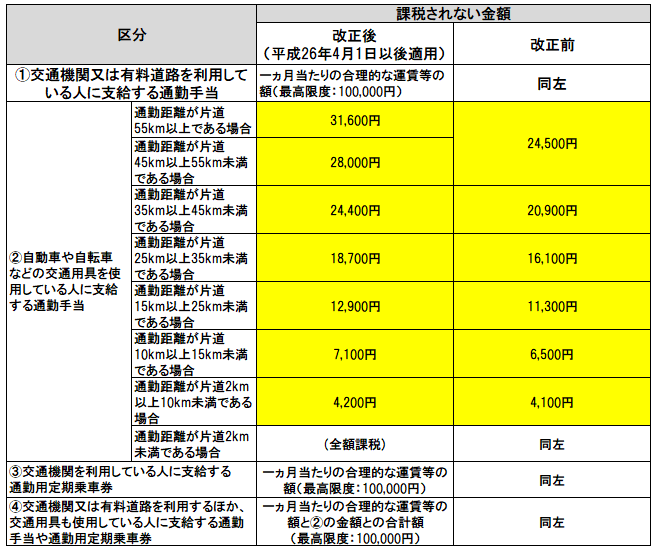
今回、手当てされたのは、自動車や自転車などの交通用具を使用している人に支給する通勤手当です。自動車を利用する場合でも、4月以降ガソリンを購入する際に消費税率は引上げになっていますし、円安の影響でガソリン代も高くなっています。
改正後の非課税限度額については、下記のとおりとなります。
施行は平成26年10月20日なのに適用は平成26年4月から
今回の改正については平成26年10月20日施行ですが、上記の表にあるように平成26年4月1日以後適用とされています。このように、事後に定めた法令によって、遡って適用関係が変わる法律改正を遡及立法と呼びます。納税者に不利な改正の場合は、遡及立法は認められないものとされています。しかし、今回は、非課税枠が増加するという納税者に有利な改正なので遡及適用が行われています。
実務上の注意点
今回の改正は、4月に遡って非課税限度額が変更になりますから、4月以降の給与の支払いに関して源泉徴収した金額は、改正後の非課税限度額で計算した場合の源泉徴収すべき金額と異なる結果となる場合があります。この調整については、年末調整、若しくは確定申告で行うことになります。また、就業規則で、通勤手当は非課税限度額としている場合などには、差額の調整などが実務上必要となります。
- 非課税限度額を超えた通勤費を支払っていない会社は、今回の改正は無関係です。
- 一方で、非課税限度額を超えた通勤費を支払っている場合は、必ず調整が必要になります。
自動車通勤の場合に、高津比を一律で支払っているような場合には要注意です。
なお、中途退職などで、源泉徴収票を発行済みの場合で、改正前の非課税限度額以上の通勤費が支給されていた場合には、源泉徴収票の支給金額部分が変更になるので、再発行が必要となります。その場合には、摘要欄に再交付と表示することとされています。
https://www.nta.go.jp/gensen/tsukin/pdf/01.pdf
決算月に保険に加入した場合の取扱い
3月決算法人が、節税対策として、慌てて3月に保険に加入した場合に、本当に節税効果があるのでしょうか。理論的には、3月に加入して、3月から翌年の2月までの1年分の保険料を前払いしているという状況であれば、3月中に費用となるのは3月分だけで、4月から翌年2月までの保険料は、前払費用として資産に計上されることになり、利益の圧縮効果はありません。会計監査を受けている場合などは、厳密な処理を行うため、結果として費用を前倒しで計上するという効果は見込めないケースが多いです。
企業会計の考え方では、重要性の乏しいものであれば、前払費用として資産計上を行わず支出時の費用とする処理を認めています。この考え方を受けて、法人税基本通達でも下記のとおり定めています。
| 2-2-14(短期の前払費用) 前払費用(一定の契約に基づき継続的に役務の提供を受けるために支出した費用のうち当該事業年度終了の時においてまだ提供を受けていない役務に対応するものをいう。以下2-2-14おいて同じ。)の額は、当該事業年度の損金の額に算入されないのであるが、法人が、前払費用の額でその支払った日から1年以内に提供を受ける役務に係るものを支払った場合において、その支払った額に相当する金額を継続してその支払った日の属する事業年度の損金の額に参入しているときは、これを認める。(昭55直法2-8追加、昭61直法2-12改正) (注)例えば借入金を預金、有価証券等に運用する場合のその借入金に係る支払利子のように、収益の形状と対応させる必要があるものについては、後段の取扱いの運用はないものとする。 |
通達では、継続適用を前提に支払った日から1年以内に提供を受ける役務について、支払った日の損金とする処理を認めています。
一方で、支払った日から1年を超えて役務の提供を受ける場合や、利益が出たから今期だけまとめて1年分支払うというような利益操作のための支払の場合は、この取扱いを受けることができません。
https://www.nta.go.jp/shiraberu/zeiho-kaishaku/shitsugi/hojin/02/03.htm
この取扱いを受ける場合の注意点は、前払いをして損金処理が認められるのは1年以内に役務提供を受ける部分だけということです。例えば、数年分の前払いをすると、逆に厳密な処理が要求されるので、節税対策としては使えなくなるという点です。
自賠責保険の取扱い
自動車保険の任意保険は、通常保険期間が1年ですから、支払時の費用として処理することが一般的です。
一方で、自賠責保険については、車両を購入した際や、車検の際に車検の期間に合わせて保険契約を結ぶことが日常的で、通常は1年を超える保険期間となります。自賠責保険の保険期間が2年、3年という場合、上述した法人税基本通達の取扱いから外れることになりますが、実務的には自賠責保険については、支払時の損金としてよいと言われています。
この根拠については、法令や通達からは直接読み取ることができません。しかし、法人税の事例集、国税OBの方が書かれた質疑応答事例などで、自賠責保険は法律上強制されているもので、金額的にも小さく、租税公課と同様な性格であることを理由として、支払時の損金とすることが、実務では一般的であるとして紹介されています。
終身保険
終身保険について、法人が契約を行い、被保険者を役員・使用人とした場合の、保険料の取扱いについては、下記のとおりです。
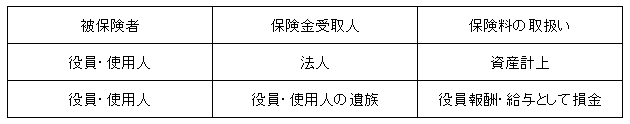
保険金について法人を受取人とする場合は、資産計上することになり損金扱いされません。一方で、保険金の受取人を、役員・使用人の遺族とする場合は、法人としては、役員報酬・給与として損金算入可能ですが、役員・使用人には給与所得として所得税等が課税されることになります。
なお、終身保険に特約を付けた場合は、特約部分は、損金算入されることになります。
個人的には、法人が税金対策で利用するタイプの保険ではないように思っています。ただし、一時払いの契約とすることで、解約返戻率を高くするなど、貯蓄の代替として利用しているケースなどは見受けられます。
ガン保険
ガン保険は、法人が契約者となり、被保険者を役員・使用人、保険金受取人を法人とした契約形態の場合、平成24年4月26日までの契約であれば、保険料の全額について、損金として取り扱われていました。契約してから短期間で、解約返戻率が高くなる商品が多くの保険会社から節税の定番商品として販売されていました。
しかし、平成24年4月27日以後の契約のものについては、保険期間の半分までは、2分の1だけしか損金算入できないとの取扱いとされ、従来ほどの節税効果が期待できなくなりました。
現在は、養老保険のハーフタックスプラン、定期保険などと比較して、状況に合わせて、節税に利用するといった利用形態となりました。
全額損金として取扱われなくなったことで、節税メリットは薄くなりましたが、契約から比較的短期間で、それなりの解約返戻率となるので、貯蓄性の高い節税商品として位置づけることが可能です。
保険会社によっては、従来のガン保険に替わる商品として、全額損金となる保険商品を販売しているケースがあります。しかし、解約返戻率が高くなるまでに時間を要するなど、従来のガン保険ほど節税商品としては使い勝手が良くありません。この当たりは、課税庁とのイタチごっこで、節税効果が高い商品が販売されれば、規制されるということで、なかなか難しい事情があるようです。
経営セーフティ共済
経営セーフティ共済は、独立行政法人中小企業基盤機構が扱っている共済制度です。本来の趣旨は、取引先の倒産などで、回収困難となった売掛金が生じた場合に、掛金総額の10倍までの資金を借りることができるというもので、連鎖倒産を防止することです。共済金の借入は、無担保・無保証人である点が特長です。
経営セーフティ共済の掛金は、全額損金扱いとすることが認められています。また、解約する場合でも、掛金納付月数が12ヶ月以上ある場合は解約手当金が支払われることになり、掛金納付月数が40ヶ月以上の場合、掛金の100%が解約手当金として支払われます。
全額損金算入で、40ヶ月掛金を支払えば100%の解約手当金というのは、独立行政法人が行う公的な施策であり、特別な取扱いと位置づけるべきです。生命保険ではありませんが、経営セーフティ共済が利用可能なら、節税対策としては、もっともお勧めの商品です。もちろん、本来の趣旨である連鎖倒産から会社を護るという意味でも大きな効果が期待できます
養老保険の税務上の基本的な取扱い
法人が契約者となる養老保険については、死亡保険金及び満期保険金の受取人を誰とするかで、取扱いが異なってきます。基本的な契約形態は、下記のとおりです。
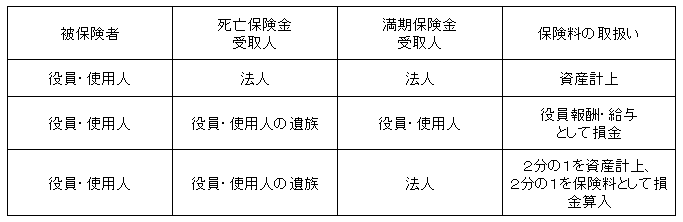
上記の中でも、死亡保険金の受取人を役員・使用人の遺族、満期保険金の受取人を法人として契約する場合は、支払保険料の2分の1が損金として認められる一方、満期になれば概ね支払った金額以上の満期保険金を受け取ることが可能なため、節税メリットを受けつつ貯蓄ができるので、非常に利用されるケースが多いです。2分の1が損金にできることから、ハーフタックスプランと呼ばれることもあります。
なお、ハーフタックスプランを利用する為には、「役員・使用人の全員」が加入することが要件となっており、特定の役員・使用人だけを保険の対象とした場合は、2分の1は役員・使用人に対する役員報酬又は給与として取り扱われるので注意が必要です。
ハーフタックスプランは、節税と貯蓄が両立できて魅力的ですが、従業員が定着しない場合などは、従業員の退職に伴い短期間で解約することになるため、保険料に比べて解約返戻金が極端に低くなる場合なども考えられます。デメリットについても十分な検討が必要です。
逆ハーフタックスプラン
上記の表をみて、契約の形態として、死亡保険金を会社が受取人として、満期保険金を役員・使用人とする形がない点についてお気づきでしょうか。実は、国税庁などの資料では、下記のとおり、三つの類型しか紹介されていません。
https://www.nta.go.jp/taxanswer/hojin/5360.htm
養老保険で、死亡保険金について被保険者の遺族が受取人となり、満期保険金は会社が受け取るというのは、福利厚生として自然な形です。一方で、死亡保険金は会社が受取人となり、満期保険金を被保険者が受取人となることは、自然な形ではないので、想定されていないのかもしれません。一般的には、下記のように取り扱われるとされています。
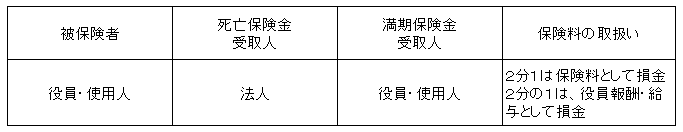
法人からすれば、2分の1が保険料、2分の1が役員報酬又は給与として、全額が損金となり、節税効果が期待できます。個人の立場からは、2分の1は給与として課税されることになりますが、裏を返せば2分の1部分は課税されないことになります。もっとも、保険が満期になった際は、一時所得として、下記の計算式により所得を計算し、所得税が課税されることになります。

一時所得の計算は50万円控除して、さらに2分の1にするので、実質2分の1未満しか課税されないことになります。所得が大きく税率が高い人にとっては、給与として直接受け取るよりも、保険を経由することで、税負担を抑えるというメリットが生じます。
上手に活用できれば魅力的な部分もありますが、被保険者の立場からは受け取る現金がないにも関わらず、所得税と住民税の負担が生じますので、税金の先払い状態が生じます。さらに、資金繰りの都合で保険を解約した場合は、会社が解約返戻金を受け取ることになりますが、被保険者からすれば課税された所得税と住民税が戻ってくる訳ではありません。
法人にとって全額が損金となり、被保険者にとっても所得税の節税に繋がるということで、良いことずくめに見えますが、途中解約などの場合にはデメリットも大きいことを理解しておく必要があります。
個人的には、ハーフタックスプランは、元気な会社に気軽に進められるプランですが、逆ハーフタックスプランについては、慎重な判断が求められると考えています。
定期保険の基本的な取扱い
生命保険のうち定期保険と呼ばれる保険を法人が契約した場合の、保険料の取扱いについては、基本的には下記のように取り扱われます。
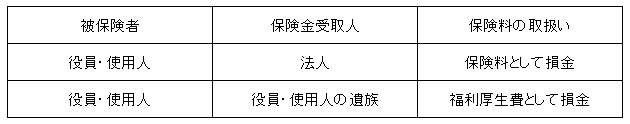
定期保険は、満期保険金がなく基本的には掛け捨てタイプなので、法人税法上は損金処理される点が特長です。
役員・使用人を被保険者として、法人が保険金受取人となる場合は、役員・従業員が死亡した場合に、退職金の原資とすることを想定して契約することが多くあります。
一方で、福利厚生の一環として、被保険者の遺族を保険金受取人とする契約形態でも、福利厚生費として損金算入が認められます。ただし、役員又は部課長その他特定の使用人のみを対象とする場合は、本来は個人で契約すべき保険料を肩代わりしているに過ぎないとして、その役員・使用人に対する給与となります。結果としてその役員・使用人には、所得税が課税されることになるため注意が必要です。
定期保険でも一部損金算入が制限される契約形態
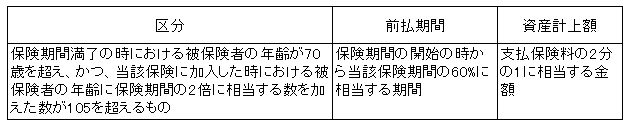
定期保険は、一定期間に死亡事故が発生した場合、死亡保険金が支払われるもので、満期保険金はありません。しかし、定期保険の場合でも、途中で解約した場合に解約返戻金が支払われるケースがあります。保険期間が短い場合は、解約返戻率も低く、全額損金算入としても弊害はないのですが、保険期間を長くすることで、一定期間の解約返戻率を高く設定する保険商品が販売されています。このような保険については、国税庁がホームページで取扱いを公表しており、内容としては下記のとおりです。
http://www.nta.go.jp/shiraberu/zeiho-kaishaku/tsutatsu/kobetsu/hojin/870616/01.htm
(1)長期平準定期保険(長期間、保険金額が一定の定期保険)
(2)逓増定期保険(保険金が保険期間の経過と共に高くなる定期保険)
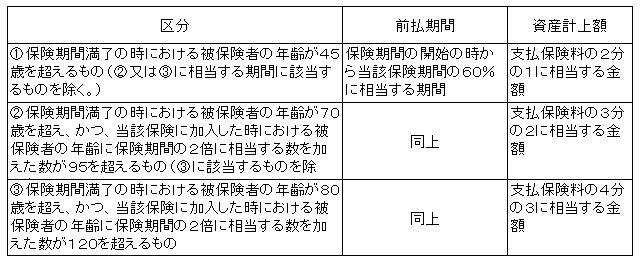
なお、この取扱いについては、平成20年2月28日以後の契約に関するもので、それ以前の契約に関しては異なる取扱いとなります。
実務では、保険会社が用意してくれる資料等に詳しく解説がされています。
特約保険料について
定期保険に、疾病特約や入院特約などを付すケースがあります。特約を付した場合でも、基本保険料に準じて損金として取り扱われます。特定の役員・使用人の遺族を死亡保険金の受取人としている場合に、給与として所得税の対象となる点も同様です。
特約について、気をつける点があります。役員を被保険者とする場合に、疾病特約や入院特約が付されていて、会社に特約に対応する保険金が入金された場合、法人の益金となりますが、それを役員に支払う場合に、定期同額給与に該当せず損金算入が認められないということが想定されます。特約の保険金を受け取った場合の課税関係まで、十分に検討を行う必要があります。
生命保険と損害保険
保険と言われると、社会保険、民間の保険など、いろいろな分野があります。民間の保険については、大きく生命保険と呼ばれる分野と、損害保険と呼ばれる分野があります。簡単に説明すると、人に関わるものは生命保険の守備範囲、モノに関わるものは損害保険の守備範囲ということになります。さらに、病気や怪我に対する保険商品などもあり、微妙に線引きは曖昧となっています。
今回は、生命保険の基本的な3つのタイプの保険について、ご紹介します。多くの保険商品は、3つのタイプのどれかに当てはまるか、あるいは組み合わせた形となっています。
生命保険の3つのタイプ
(1)定期保険
定期保険は、一定期間に死亡した場合に、保険金が支払われるタイプの生命保険です。保険期間を一定期間とすることで、保険料を低く抑えることができるのが特長です。
一般的に掛け捨てタイプの保険であり、満期保険金はありません。ただし、途中で解約した場合に解約返戻金を受け取れる場合があります。
法人での利用形態としては、従業員に何かあった場合に、遺族へ退職金を支払うための原資として定期保険を利用するケースがよくあります。保険料が割安で、まさに補償を買うというイメージです。
(2)終身保険
終身保険は、一生を通じて、死亡保険金が支払われる保険です。一生を通じて、死亡保険金が支払われるということで、貯蓄に近い性格を有します。
例えば、貯蓄では、働き盛りの頃に死亡した場合など、遺族にとって多額のお金が必要な時期に、貯蓄が十分でないという根本的な問題が生じます。そのような、貯蓄のデメリットを埋めるような性格を有しています。
ただし、契約を続けていれば、保険金が必ず支払われる保険ですから、定期保険に比べると、保険料が割高になります。
法人での利用は、あまり一般的ではありません。なぜなら、契約形態によって、資産計上か、被保険者の給料として扱われるため、税メリットが享受できないからです。さらに、貯蓄の代替として考えた場合も、早期に解約した場合は、支払保険料に対して解約返戻金が低くなるというリスクもあります。また、補償の購入という意味では、死亡より前に定年を迎えることが一般的ですので、法人にとっての補償としては適さないという事情があります。
終身保険は、若いうちに、個人で加入するのがよい保険だと筆者は考えます。
(3)養老保険
養老保険は、保険期間中に被保険者が死亡した場合には死亡保険金が支払われ、一方で被保険者が生存したまま満期を迎えれば、満期保険金が受け取れるという仕組みの保険です。貯蓄と補償、両方のメリットが享受できます。
貯蓄性が高いという意味では、終身保険と似ていますが、満期までの期間を5年、10年、20年などと、任意に設定できるので、法人としては契約しやすい保険です。さらに、契約形態によっては、支払保険料の2分の1を損金経理できるので、節税の手法としても利用されます。
実際に保険が販売される場合には
基本形は、定期保険、終身保険、養老保険の3つですが、実際に保険が販売される場合には、定期保険と終身保険を組み合わせて、定期付終身という形で販売されることがよくあります。
定期付終身という形での保険の販売は、当初20年の間は子供の学費など、補償を厚くする必要がある場合に、200万円の終身保険に、保険金5000万円の定期保険を特約として付けて販売するという形態です。補償が必要な時に補償が厚く、その後は保険金額が小さくなるけれども一生涯にわたって保険金が支払われるという契約者のニーズに合わせた商品です。
また、終身保険や定期保険に、病気になった場合などの特約を付けて販売されることも多くあります。例えば、三大疾病特約やガン特約などを付けて販売するケースです。
さらに、定期保険といっても、保険金額を一定額とするものもあれば、保険金額が期間の経過と共に増加していくタイプ、逆に期間の経過と共に減少していくタイプ、保険期間が短いもの、長いものと、いろいろな商品が販売されています。これに対応するために、法人が保険料を支払った場合の取扱いは、実に細かい内容になっています。
次回以降、法人が保険料を支払った場合の取扱いについて、ご紹介していきます。
保険料が節税になる理由
よく保険会社の営業の人から、節税の手法として保険契約を奨められます。なぜ、保険契約が節税の手段としてよく用いられるのかというと、支払った保険料のうち費用として処理される額が、利益を圧縮し、結果として法人税を節約する効果があるということです。
税率が30%であれば、全額費用扱いできる1000の保険料を支払っても、節税効果は300ですから、持ち出しが増えてしまいます。しかし、保険の種類によっては、それなりの解約返戻金が期待できるので、解約返戻金を考慮すると、貯金をしつつ、法人税も安くできるというような、節税の仕組みができあがります。
保険節税の落とし穴
保険は節税に利用できることは、事実です。しかし、思い通りにならないというケースもしばしば登場します。
保険節税は、保険料の支払時に節税効果がありますが、解約返戻金を受け取れば法人税が課税されるので、出口対策が重要になります。多くの場合は、役員退職金の支払いが想定される時期に、解約返戻金のピークを合わせて、受け取る解約返戻金は収益になるけれども、役員退職金としてそれ以上の額を支払うことで、法人税の負担が実質ないような形をとります。退職金については、所得税が優遇されるので、トータルではかなりの節税が期待できます。
予定通り事が運べばうまく節税として機能するのですが、保険の契約時期から退職金の支払時期まで相当長期間である場合には、業績の悪化などで、保険料を払い続けることができずに解約せざるを得ないということも考えられます。短期間で解約すると、ほとんど解約返戻金が受け取れない場合などもあり、計画通りに進まない場合には、節税どころか、損をしてしまうこともあります。多くの会社を見てきましたが、10年間ずっと業績が良い会社というのは、極めて少数です。10年以上、保険料を払い続けるのが保険料節税ですから、予定通りに事が進まないということも想定して実行する必要があります。
保険の種類によって取扱いが異なる点に注意
保険料を払えば、費用になるかというと、保険の種類によって、異なる取扱いとなります。一般的には、解約返戻金がない、掛け捨てタイプの保険であれば費用として取り扱われます。一方で、貯蓄性の高い保険、具体的には終身保険や養老保険などについては、保険料を支払っても資産計上を行うというのが基本的な取扱いとなります。
養老保険については、役員や従業員を被保険者とし、死亡保険金の受取人が被保険者の遺族で、生存保険金の受取人を法人とすることで2分の1を損金にできるとか、本来は費用処理できるはずの定期保険が、契約形態によっては、一部を資産計上しなければいけないなど、保険料に関する税務の取扱いは複雑です。
保険に対する税務を説明する前に、保険の種類を説明する必要がありますので、次回は、保険の種類についてご紹介していきます。
マイナンバーの概要
マイナンバーは、住民票を有する全ての人を対象に1人に1つの番号が割りあてられます。番号は12桁で、平成27年10月に住民票の住所にマイナンバーの通知カードが送られてくる予定です。原則として、マイナンバーは、変更されず一生利用する個人の識別番号となります。
平成28年1月から、社会保障、税、災害対策の行政手続でマイナンバーが必要になります。マイナンバーは、法律で定められた行政手続にしか使えないこととされています。
税金に関連して、納税者番号制度の導入について、以前から検討されてきました。マイナンバーは、税金だけでなく社会保障などより広い場面で利用される点が納税者番号とは異なりますが、税の世界に限定して見れば納税者番号と同様の役割を持つことになります。
マイナンバーの利用
内閣府が公表している、マイナンバーが必要になる行政手続は下記の通りです。
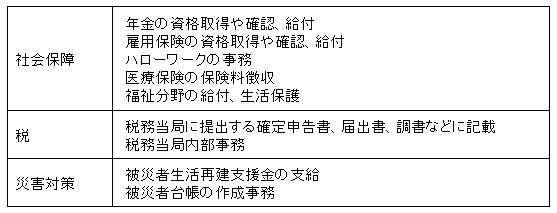
上記をみると、行政側が利用するだけのように見えるかもしれませんが、民間事業者がマイナンバーを源泉徴収票や支払調書の作成時に記載するなどの場面が生じます。事実上、会社で従業員のマイナンバーを把握しておき、所定の手続の際に従業員のマイナンバーを記載するという実務となります。また、支払調書へマイナンバーを記入するということは、個人外注に対する支払がある場合や、保険会社が保険金の支払いなどをする際にも、マイナンバーを確認するなど、支払いを行う際には、マイナンバーの確認作業が必要となります。
さて、マイナンバーの確認はどのように行うのかという疑問が生じます。マイナンバーの通知後に市町村に申請することで、個人番号カードが交付されることになりますので、個人番号カードを確認しての作業となります。正しく確認作業を行わないと、他の人の番号で支払調書を作成してしまい、後日、税務署から氏名と番号が不一致であるとの問い合わせが来るなどの状況が想定されます。マイナンバーを正しく確認して管理しておく仕組み作りが必要となりそうです。
法人番号
マイナンバーは、個人に通知される番号ですが、法人番号の利用も同時にスタートします。こちらは、商業登記法に基づく会社法人等番号(12桁)の前に1桁加えた13桁の番号となります。具体的には、平成28年1月以降に開始する事業年度に係る法人税申告から法人番号を記載するようになります。
法人番号は、個人番号と異なり利用制限がないので一気に普及する可能性があります。実際に法人番号は、インターネットを通じて公表されることが予定されています。
法人番号については、平成27年10月以降、国税庁長官から通知される予定となっています。
税に対する影響
源泉徴収票を作成する際に、マイナンバーの記載が必須になれば、複数の会社から給料を受け取っている場合、転職などがあった場合の前職分の給与など、課税漏れが限りなく起こりにくくなります。また、支払調書など、電子申告を利用していない場合には手作業で行われていると推定される名寄せ作業が、マイナンバーで統一管理されるので、集計漏れや他人名義で名寄せされてしまうなどの間違いがなくなります。
また、個人番号と法人番号を活用すれば、消費税についてインボイス方式に近い方式へ移行することも容易です。消費税の複数税率なども現実味を帯びます。さらには、課税漏れが起きやすいとされているネットビジネスや、最近話題となった外れ馬券に対応して、新たな税制を構築することも容易です。
一方で、個人番号で検索すれば、課税庁が、給与、保険金、株式の売却、年金など個人番号と紐付けできるものは、全て把握できてしまうという怖さも感じるところです。
全体的な方向性
1つ目は、日本企業の国際競争力を高めるために、課税ベースを拡大しつつ、税率を引き下げるという内容です。2つ目は、法人税の負担構造を改革する事により、広く薄く負担を求める構造へ変化させることであり、租税特別措置法についてゼロベースで検証していくこととする内容です。それ以外では、地方法人課税についても、広く薄く負担するという趣旨から、外形標準課税をより広く適用するような見直しが必要であるとしています。
現状は、多くの法人が赤字であり法人税の納税を行わず、地方税の均等割額のみを納税している状況です。つまり、黒字法人のみに税負担が偏っているという問題があります。そこで、黒字法人の税負担を軽くする必要があるので税率を下げることにし、一方で、その財源として、現在納税を行っていない法人から課税できる仕組みを構築するというものです。
具体的な検討事項の要約
法人税改革についての内容を要約すると下記の通りです。私のお客さんは、中小法人が多いので、少し厳しく感じました。
期限のある措置法は、原則期限到来時に廃止、期限がない措置法は期限を設定して対象をより小さくする見直しを行う、利用実態が特定の企業に集中している政策税制や、適用者数が極端に少ない政策税制は、廃止を含めて根本的な見直しを行う。
【2】欠損金の繰越控除制度の見直し
繰越欠損金の繰越控除期間を延長し、控除上限額を引き下げる見直しを行うこととする。なお、それに伴って帳簿の保存期間の延長が必要となる。
【3】受取配当金等の益金不算入制度の見直し
支配関係を目的とする株式の保有に伴う配当収益を課税対象から外すべきである。
【4】減価償却制度の見直し
定率法を廃止し、定額法に一本化すべきである。
【5】地方税の損金算入の見直し
財源確保の一環として、地方税の各税目の性格や事業者への影響を勘案しつつ、地方税の損金算入の見直しについて、具体的な方策を検討すべきである。
【6】中小法人課税の見直し
①中小法人の範囲について
現在資本金1億円未満となっている水準を引き下げ、段階的な基準の設置を検討する必要がある。
②軽減税率について
所得金額800万円以下の金額に適用される軽減税率は厳しく見直すべきである。また、措置法で設けられている軽減税率についても、リーマンショック後への対応として設けられたものであり、その役割は終えている。
③その他特例措置について
租税特別措置法と同様に見直しを行う必要がある。
④いわゆる「法人成り」について
・給与所得控除について、さらなる検討が必要である。
・軽減税率を見直すことで所得税とのバランスをとる必要がある。
・中小法人について適用除外されている留保金課税について検討が必要である。
【7】公益法人課税等の見直し
公益法人以外の法人とのバランスから、公益法人等の範囲や収益事業の範囲を見直すべきである。また、軽減税率とみなし寄付金制度の適用は過大な対応であり、見直しが必要である。さらに、配当や金融資産収益については、会費や寄付金収入とは異なり、発生した収益として課税のあり方について検討すべきである。
【8】地方法人課税の見直し(法人事業税を中心に)
現在は資本金1億円超の法人を対象に外形標準課税が採用されているが、対象法人の拡大を行うべきである。また、外形標準課税の計算については、所得に対する税負担を軽減し、付加価値割の比重を高めるべきとしている。資本割についても、付加価値割に振り替えることが望ましいとしている。
現在、資本金の額と従業員数に基づいた区分に応じて課税されている法人住民税均等割りについて増額し、法人所得に対する税負担を軽減することが望ましいとしている。
飲食費の範囲
まず、最初に注意したいのが飲食費のうち社内飲食費は除かれている点です(Q2)。飲食費に該当する場合でも社外の人が参加していないと、損金算入は認められないことになります。なお、出向者については、どのような立場で出席するかによって、社内飲食費に該当する場合と、該当しない場合があるので注意が必要です(Q5)。
また、実際に飲食費であっても、ゴルフや観劇、旅行等の催事の一環としての飲食等については、飲食費に該当しないこととされています(Q3)。
帳簿書類への記載事項
飲食費を損金算入するためには、事実として飲食費であることはもちろんですが、帳簿書類に飲食費であることを明らかにするためにつぎの事項が記載されている必要があります(Q6)。
イ 飲食費に係る飲食等(飲食その他これに類する行為をいいます。以下同じです。)のあった年月日
ロ 飲食費に係る飲食等に参加した得意先、仕入先その他事業に関係のある者等の氏名又は名称及びその関係
ハ 飲食費の額並びにその飲食店、料理店等の名称及びその所在地
ニ その他飲食費であることを明らかにするために必要な事項
なお、上記ロについては、参加者が多数の場合は、〇〇部長他10名といった記載でも差し支えないとされています。また、氏名の一部又は全部が相当の理由があることにより明らかでないときには、記載を省略しても差し支えないとされています(Q7)。
1人当たり5,000円以下の飲食費の取扱い
交際費等の範囲から1人当たり5,000円以下の飲食費を除外するという取扱いがあります。こちらに該当すれば、50%相当額ではなく、全額が損金算入可能となります。この取扱いについては、下記をご参照ください。
http://www.nta.go.jp/shiraberu/zeiho-kaishaku/joho-zeikaishaku/hojin/5065.pdf
中小法人の取扱い
中小法人に該当する場合は、年間に800万円までの交際費等については、全額の損金算入が認められる定額控除限度額を用いる方が多くの場合は有利になります。ただし、中小法人に該当する場合でも、接待飲食費の額が年間で1,600万円を超えるような場合には、接待飲食費の額の50%相当額を損金算入する制度を利用する方が有利となります。中小法人でも、交際費が多額に及ぶような場合は、接待飲食費を区分しておくなど、有利な制度を適用できる準備をしておくことが必要となります。
区分経理について
日本の消費税は、請求書等の保存義務を課し、帳簿による消費税の計算を行う仕組みとされています。つまり、帳簿方式による消費税の計算システムを採用しています。
一方で、複数税率を実施しているEU諸国ではインボイス方式という、インボイスを元にした消費税の計算システムを採用しています。簡単に説明すれば、インボイスを集計すれば消費税の計算ができるという消費税の計算システムです。
複数税率を採用した場合、帳簿による計算を行うと区分経理が必要となり負荷が増大することになります。計算だけであれば財務会計システムを使用すれば可能ですが、その計算が正しいことを担保するために請求書等の保存が必要になります。この場合に、請求書が間違っていた場合の責任の所在など、請求書を発行する側にどの程度責任を持たせるかという問題が生じます。
経理の事務負担を軽くする趣旨からは、インボイス方式が望ましいという話しになります。インボイスを集計すれば消費税が計算できるのであれば、区分経理などの経理的な負担は軽くなります。ただし、諸外国では、インボイスを発行する側に重い責任を負わせ、また免税事業者にはインボイスを発行させないという対応がとられています。
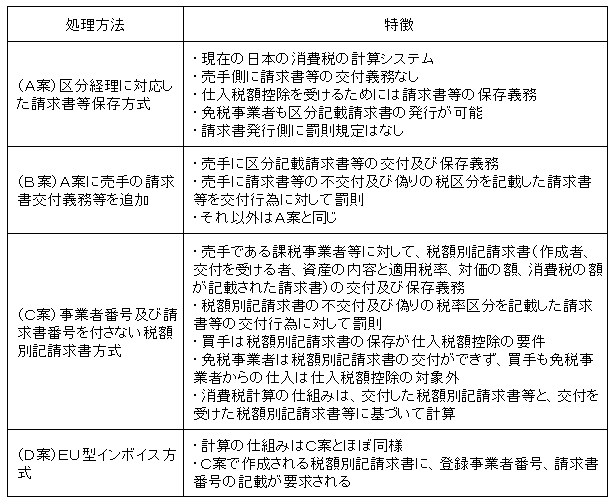
A案とB案の違いは、請求書発行側に罰則規定があるか否かで、基本的には現在の消費税の計算の仕組みと同じです。C案とD案は、インボイス方式と一括りに考えて良いと思います。異なるのは、税額別記請求書に登録事業者番号と請求書番号の記載があるか否かで、税務行政側の立場からは、事業者番号と請求書番号の記載があることで、不正の防止、不正発覚に大きく寄与するという特徴があります。
◆簡易課税とマージン課税について
(1)簡易課税の適用について
事業者は、新たに細分化された業種毎に売上を区分して、それぞれにみなし仕入率を適用することになります。
諸外国の例を見ると、フランスは簡易課税制度を採用していません。ドイツとイギリスでは簡易課税と似た仕組みが導入されています。そして、ドイツでは業種区分が40区分、イギリスでは業種区分が17区分であることが資料では紹介されています。
業種区分が細分化されることは、簡易課税の本来の趣旨である中小事業者の事務負担の軽減という趣旨に反することになります。
(2)マージン課税制度
聞き慣れない言葉ですが、日本では現在採用されていない制度です。インボイス方式を採用して、免税事業者がインボイスを発行することができない仕組みとなった場合に、消費者や免税事業者からの仕入については、仕入税額控除が認められないということになります。具体的には、中古自動車販売業者、質屋、古物美術商、古本屋などの中古品取引を行う事業に大きなインパクトを与えてしまいます。
そこで、欧州諸国では、特定の業種へのインパクトを与えてしまうことを避ける観点から、中古品の販売については.マージン(売価-仕入価格)のみを課税対象とする特例が設けられているそうです。古物等の譲渡に係る課税標準額は、試案では下記のように示されています。

また、実務的には、少額な中古物品を消費者から購入した場合の記帳義務を課す必要が生じます。
一般的な軽減税率へのイメージと報告書のスタンス
お客様と、会話していると「軽減税率」に対して好意的な意見を持たれている方が、多くいらっしゃいます。なんとなく、消費者に優しいイメージに映るのでしょう。
消費税は、広く薄く一律に課税する仕組みとなっていますから、どうしても経済的弱者が不利になる性格を有し、逆進性が強い税であると理解されています。軽減税率が有効に機能すれば、消費税の問題とされる逆進性を緩和できる可能性があります。
報告書では、「どの案が有力ということではなく、国民の議論の材料とするため、考え得るパターンを機械的に示すものである。」としており、現時点では白紙の状態と考えて良いと思います。報告書の中では、論点を大きく三つに別け、①何を軽減税率の対象にして、軽減税率により減少する税負担をどのように確保するかという問題、②軽減税率を導入するにあたってどのような経理処理を適用すべきかという問題、③簡易課税適用者に対するケアと中古品販売業者についてのケアの問題を紹介しています
何を軽減税率の対象とするのか
報告書の中では、仮に飲食料品を軽減税率の対象とする場合に、どこまでを含めるのかという点について、下記のように8パターンを例示しています。
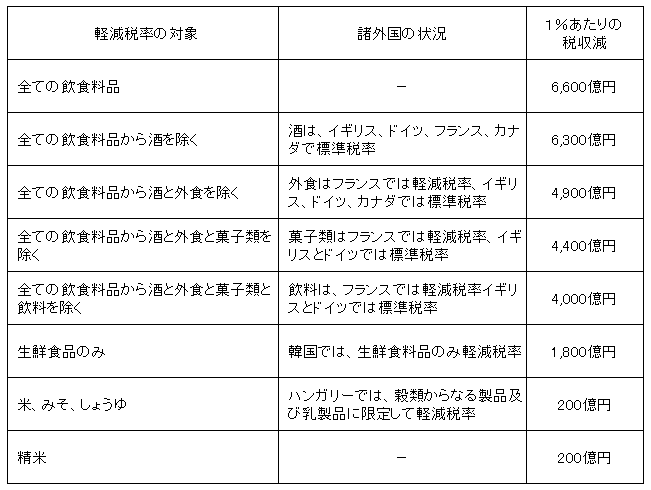
報告書では、飲食料品について軽減税率とする場合について、検討を加えていますが、飲食料品だけでも、上記のように様々なバリエーションが考えられます。例えば、外食を標準税率とする場合に、報告書の中で問題点として指摘しているのは、「牛丼屋の牛丼は標準税率、すき焼き用のブランド牛は軽減税率」という線引きになる点について、バランスとして良いのかという疑問です。
さらに、実際に軽減税率を導入という場合には、飲食料品だけではなく、生活必需品に対する軽減税率も比較検討する必要があり、その線引きの難しさを考えると、導入の難しさが際立ちます。
また、消費者の目線からすれば、できるだけ多くの品目について軽減税率が導入されると、負担が和らぐような気がします。しかし、上記の表に記載したように、軽減税率の品目を増やせば、大きな税収減となり代替の財源を必要とします。諸外国では、軽減税率を採用していると同時に、標準税率が日本の消費税率よりも高いという点も気にしておく必要があります。
軽減税率が、うまく機能すれば逆進性の緩和という効果は、期待できますが、一方的に負担が軽くなるのではなく、別の部分での負担は重くなる側面もあるのだと言う点が、軽減税率の議論をする際に重要となります。
棚卸は利益確定のための最も重要な手続
利益の計算を行う際に、売上に対応する原価、つまり売上原価を計算する必要があります。そして、売上原価を計算する場合は、一般的に下記の計算式によって計算を行います。
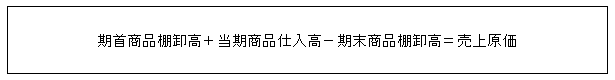
前期末の在庫(前期末の棚卸の金額)は、期首の在庫(期首商品棚卸高)となり、それに当期仕入金額を加算することで、販売可能な仕入金額の総額が計算されます。販売可能な仕入金額の総額から、期末の在庫(期末商品棚卸高)を控除すれば、当期中に無くなった商品の金額を求めることが可能になります。
盗難や紛失、自己使用などがないという前提なら、無くなった商品は、売れたから無くなったのだと仮定することができます。よって、実務上は、無くなった部分の金額を売上原価と考えて損益計算書を作成する場合があります。
つまり、棚卸をすることにより、売上原価を算定することが可能になるという側面があります。
棚卸をしないで売上原価を算定する方法
ちなみに、棚卸をしなくても、売上原価を算定することも可能です。具体的には、商品が売れる毎に、売れた商品の仕入金額(原価)を集計していけば、売上に対応する仕入金額である売上原価を算定することが可能となります。
何十年か前は、レジで全ての商品を登録することが難しく、期末に棚卸をして、初めて売上原価が計算できるという状態が当たり前でした。現在でも、レジに全ての商品を登録していない場合などは、棚卸を行わないと売上原価が計算できないということになります。
最近では、全商品をレジで管理して、売上の計上と同時に売れた商品を全て記録できるので、レジで売上原価を集計できてしまいます。この場合に、棚卸が不要かというと、そうではありません。なぜなら、売上に対応する売上原価を直接計算することは可能ですが、盗難や自己使用など売れていないけれども無くなっている商品について把握することができないからです。つまり、売上原価が算定できたとしても、本当に在庫が実在するかを確認するために、実地棚卸が必要になります。
実地棚卸の重要性
どのようなビジネスでも商品を扱っている場合には、定期的な実地棚卸は必須です。レジなどで売上原価を計算できない場合には、売上原価を計算する直接の手段となることは上に書いたとおりです。
また、レジで売上原価を計算できる場合でも、実際に、棚卸をすることで、盗難や従業員の不正によるロスが明らかになります。
例えば、小売店を複数店舗で経営しているような場合には、レジで計算されるあるべき在庫量と、実地棚卸で確認される在庫量で、一定規模のロスが集計されてきます。想定されるロスであれば、盗難であることが考えられますし、異常なロスが生じる場合には、従業員が不正をしているなどの可能性が考えられます。想定されるロスなのか、異常なロスなのかを把握する意味でも、定期的な実地棚卸は不可欠となります。また、ロスの金額が大きいようであれば防犯カメラの設置など、取るべき手段を検討することが可能になります。
真面目に帳簿を付けていても合わなくなるのが現金残高
現金出納帳を丁寧に記帳しているけれども、それでも現金が一致しないとか、レジの金額と現金残高が一致しないと言うことは、相当注意深く処理を行っていても起こります。人間のやっていることなので、どうしても釣り銭の間違いやレジの打ち間違いなどが起こりえます。また、記帳の漏れや間違いなども起こります。簿記の学習で、現金過不足という勘定科目が登場するのは、真面目に帳簿を付けていても合わないことが前提だからです。
定期的に実際残高と帳簿残高の一致を確認することが重要
現金の実際残高と帳簿残高のズレの原因としては、帳簿の付け方が間違っている場合や記帳漏れ、現金の受け渡しを誤ってしまった場合、不正が行われた場合などが想定できます。いずれも起きてはいけないことですから、防止する意味でも、実際の現金残高と帳簿上の現金残高を突き合わせることは実務上重要です。
では、どのくらいの頻度で、現金の実際残高と帳簿上の残高を突き合わせる必要があるかというと、例えば現金商売で現金が動く場合には、数時間ごとにレジにある現金残高とレジペーパー上の残高を合わせるという作業が行われています。また、金融機関などでは、毎日数字を合わせるという作業を行っているはずです。
あまり現金の動きがない会社でも、週に1回程度は、現金の実際残高と帳簿残高を突き合わせ作業を行うべきです。
現金出納を行う者と帳簿を付ける者を別にしたほうが良い理由
一般的には、現金の出納を行う人と、帳簿を付ける人を別けたが方が良いといいます。現金の出し入れと帳簿付けを同じ人が行う場合は、私的な領収書などを経費に紛れ込ませて、会社のお金を着服することが可能となってしまいます。ひどい場合には、偽の領収書などで多額の横領などが起こりうる可能性があるからです。
現金出納を行う人と帳簿を付ける人を別けておけば、少なくとも現金の引き出しをする際に他人のチェックが入ることになり、不正が起こりにくくなる効果があります。人員の確保自体にもコストがかかりますが、任せきりにする場合でも、第三者のチェックが入る仕組み作りが重要です。
適正な記帳が行われない場合のデメリット
税金の申告を行うためだけに、領収書だけ集めておいて、とりあえず帳簿を事後的に作るという実務も行われています。しかし、このような場合には、存在する資料でしか帳簿上の現金残高は作成されませんから、領収書のでない経費が漏れるなど、正しい計算結果は期待できません。
ひどい場合には、手元の現金が数万円しかないのに、帳簿上は数百万と計算されてしまうとか、現金残高がマイナスになってしまうなどという結果があります。もちろん、丁寧に原因を探していけば、ある程度は問題解決できる場合もありますが、完全に解決に至ることは少ないと考えられます。例えば、小さな横領などについては、発見されないという事態が起こりえます。
帳簿を正しく付けることは、税金の申告をする上でも必要ですが、会社の財産を守る意味でも重要です。会社のために正しく帳簿をつけましょう。
問題の所在
所得税基本通達34-1で、一時所得に該当するものとして、競馬の馬券の払戻金が例示されています。
通達は、法律ではなく、上級行政機関が下級行政機関に対して行う命令のことをいいます。つまり、課税当局は、通達がある以上、通達通りの処理をせざるをえないという状況があります。一方で、税金については、国民の財産権の侵害と表裏一体であるため、租税法律主義という基本的な考え方があります。簡単に説明すれば、法律に従ってのみ課税が行われるという意味です。
また、所得税法34条では、一時所得の計算をする上で、「その収入を生じた行為をするため、又はその収入を生じた原因の発生に伴い直接要した金額に限る」部分のみを、収入金額から控除できるとしています。つまり、外れ馬券は収入を生じた原因の発生に直接要した金額ではないから、所得の計算をする際に控除できないという取扱いになります。こちらは法律の規定ですから、一時所得該当すれば、外れ馬券は、所得を計算する際に控除できないという結論に繋がっていきます。
課税当局は、通達が存在する以上、一時所得としてしか処理はできませんし、一時所得である以上、外れ馬券は所得計算に際して控除できないという判断になります。
それに対して、納税者は、一時所得ではなく雑所得であり、所得の計算にあたって、間接的な経費である外れ馬券も必要経費として控除できると主張したわけです。
通達通りの処理を行った場合の問題点
さて、今回の外れ馬券の問題は、大きな問題点を内在しています。
報道によれば、3年間で28億7000万円の馬券を購入して、30億1000万円の払戻を受けたとされています。キャッシュで考えると、1億4000万円しか手元に残らないことになります。
ところが、一時所得に該当するとした場合、外れ馬券は経費とならないため、課税当局は5億7000万円の脱税をしたとして処理を行っています。
手元に1億4000万円しか残らないのに、5億7000万円の課税というのは、常識的に課税の仕組みがおかしいのではないかということを考えてしまいます。
一方で、30億以上稼いだ人が、28億円をギャンブルに使ったからといって、課税所得が減少することはありません。今回の事件と、どのようにバランスを取るのかということは非常に難しい問題です。
裁判所の判断と今後の課題
高裁判決では、「営利を目的とする継続的行為から得た所得」ということで、雑所得であるとして、外れ馬券を必要経費として認めました。
しかし、どの規模から雑所得になるのかという線引きを明確化する必要が生じます。例えば、今回のケースは28億円以上の馬券購入費用と30億円の払戻収入でしたが、2800万円の馬券購入費用と3000万円の払戻収入の場合は、どう判断すべきでしょうか。
今回のケースは特殊だという解説をよくみかけますが、類似の問題は、今後も起こりうるので、司法が外れ馬券の必要経費性を認めるのであれば、結果として立法上の手当が必要となってしまいます。
そもそも、今回の裁判では刑事事件と税務訴訟が並行して行われていますが、刑事事件については競馬の払戻収入について無申告であったことに端を発しています。この点について、大口払戻しに対する支払調書の提出など、所得が捕捉できるための仕組みについても手当が必要だという意見もあります。
そして、現時点での判決結果だけをみて、雑所得として申告するというのは、やめておきましょう。ちなみに、宝籤は非課税の制度が存在しています。制度を変更するとしても、ギャンブルだけ特別の枠を設けるのか、デリバティブなどの投機的な所得との境界をどうするのか、法人が馬券の購入を継続して行った場合にどうするかなど、簡単に答えがでにくい領域です。
判決の行方も含めて、税制が大きく動く可能性がある事件ですので、今後も注意していきましょう。
株主の種類
上場株式については、時価が存在するため、少数株主であって大株主であっても、市場で売却すれば同じ金額で売却できるので、どの株主でも基本的には、同じ時価であると考えられます。もちろん、大量保有している株主が、M&Aの際に有利に売り進めることができるなど、ケースによって状況が変わる場合もあります。
一方で、非上場の株式については、株式である以上、必ず換金できる保証はありません。そこで、配当を受け取ることができる権利か、あるいは、会社を支配することができる権利かという視点で、税法の世界では、株主を下記のようにグルーピングします。
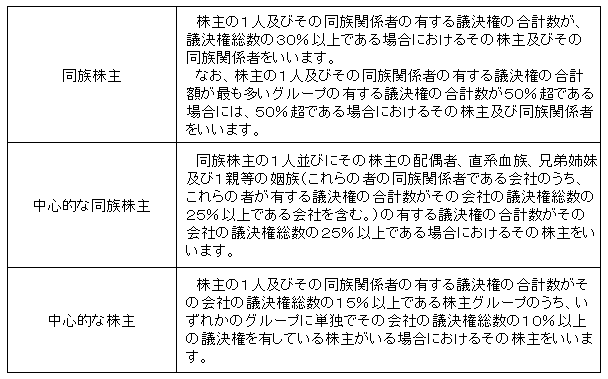
そして、現実には、上記にグルーピングされない、少数株主が存在します。
具体的な判定方法
(1)同族株主がいる会社
同族株主がいる会社は、同族株主は実質的な支配権を持つ可能性があるので、株式の議決権割合が5%以上の場合は、原則的な評価となります。また、議決権の5%未満となる場合でも、中心的な同族株主に該当する場合や、役員である場合は、原則的な評価となります。なお、同族株主の中に中心的な同族株主がいない場合には、5%未満の議決権の保有でも原則的な評価となります。
つまり、同族株主以外の場合は配当還元評価になるのはもちろんですが、中心的な同族株主がいる会社であれば、5%未満の議決権の保有であることを条件に、中心的な同族株主でなく、かつ、役員でない者は、配当還元評価が適用されることになります。
(2)同族株主がいない会社
非上場でも同族会社でない会社が存在します。同族会社でないので、同族株主は存在しないことになりますが、そのような場合は議決権割合の合計が15%以上のグループに属する場合は、その他の株主に比べて支配力を持つと考えて、原則的な評価となる場合があります。
議決権割合の合計が15%以上のグループに属する株主が、単独で議決権が5%以上となる場合には、その株主は原則的な評価となります。また、議決権が5%未満の場合でも、中心的な株主が存在しない場合、あるいは役員に該当する場合は、原則的な評価となります。
逆に、15%以上のグループに属する場合でも、中心的な株主がいる場合で、役員でもなく、自分自身の議決権が5%未満に該当する場合には、配当還元法による評価が適用されることになります。
実務上の留意点
実務では、もともと同族会社でない場合に、15%以上のグループを作らないような運営を行っているケースが散見されます。例えば20%の議決権を有したとしても、大株主ではあっても、現実的な支配権は有しません。それなら、15%未満の議決権として、低い評価での株式を保有している状態の方が、自分に相続があった場合などに、相続人に余分な税負担をさせずに済むことになります。
また、会社の運営とは無関係な状態でありながら、一定の割合議決権を持つ株主に相続があった場合は、遺産分割で5%未満の株主となるように遺産分割を行えば、同じ株式であっても事後的な対策として評価を下げることが可能です。また、相続人が少なく、5%未満株主にすることが遺産分割ではできないことが予測される場合には、遺言で、相続人以外が取得するように準備をしておくなどの方法も考えられます。
事業承継をする側からは、株式の分散はデメリットがあり、悩ましい話です。一方で、祖父が作った会社の株式を保有しているが、会社とは無関係の場所にいるような場合には、自分が保有する株式を分散させることで、相続人の相続税負担を軽くすることが可能です。
原則的評価方法と特例的評価方法
上場株式であれば、市場で売買されるため時価という概念が存在しますが、取引相場のない株式の評価については、取引自体がほとんど行われないため、純粋な意味での時価は存在しません。取引が行われない場合でも、相続税や贈与税を課税する必要があるため、財産評価基本通達で、評価方法を定め、その評価方法により計算された金額に対しての課税を行っています。しかし、ここで気をつけなければいけないのは、財産評価基本通達で計算された評価額は、厳密な意味での時価ではなく、課税を行うための便宜上の金額であるという点です。別の言い方をすると、フィクションの金額とも言えます。
事業承継の相続税対策を行うに当たっての基礎知識として、非上場の株式の評価については、原則的評価方法と特例的な評価方法である配当還元方式と呼ばれる方法があることを理解する必要があります。
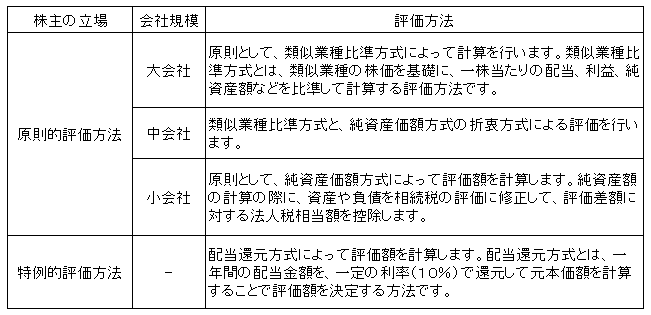
ここでは、細かい計算方法を理解することではなく、株主の立場によって、同じ会社の株式であっても、全く異なる評価方法が採用されることを理解頂ければと思います。また、同じ会社であっても、大会社に区分されるか小会社に区分されるかで、評価の方法そのものが変わってしまうという点です。つまり、相続税や贈与税の課税を行うための、価額の算定方法であり、その時点における時価を計算しようとしているわけではないのです。
株式分散の効果
事業承継対策で、株式を分散させることの効果は、同じ株式でも株主の立場によって評価額が変わることを利用したものです。例えば同族株主でも、持ち株割合を5%未満に抑えることで、特例的な評価方法である配当還元方式による評価となる場合があります。そこで、後継者には会社経営に最低限必要となる部分、例えば3分の2だけが相続されるようにしておき、それ以外の株式を遺言で少し離れた親族や、信頼できる従業員などが5%未満ずつ取得するようにするとの方法があります。株式の評価は取得者ごとに行うので、後継者が受け取った部分の株式は原則的評価によって評価されても、その他の取得者が取得する部分が配当還元評価になれば、相続税の節税効果があります。
因みに、原則的評価と配当還元評価で、同じ株式にも拘わらず、評価額について100倍以上の差が生じることもあり得ますので、それなりに大きな効果が期待できる場合があります。
株式分散のデメリット
株式を分散させることで、相続税対策に繋がるケースはありますが、デメリットについても考えておく必要があります。
懸念されるのは、少し離れた親族がいつまでも友好的かどうかは不明な点です。その後、相続が繰り返されることで、他人に近い状態になります。また、信頼できる従業員へ贈与したはずが、従業員の遺族に相続されたような場合は、ほとんど接点がない人が株主となってしまう点です。
議決権の3分の2を後継者が保有していれば、普通に会社を運営していく分には、たいていの場合は大きなトラブルにはなりません。しかし、M&Aなどのために、株式を買い集めるなどの必要が生じた際などに、苦労する可能性があります。
相続が繰り返されることで、音信不通の株主が生じるなどの問題や、株主と連絡が取れる場合も、株式を買い集めるのに金額面で折り合いが付かないというケースはよくあります。仮に相続税の計算のための評価は、配当還元法による評価であったとしても、それは相続税の計算のための評価額です。いざ、買取りを行おうとすると、非常に高額な金額での買取りを求められることも考えられます。
また、株式を買い集める必要がない場合でも、会計帳簿の閲覧請求権、株主総会の招集請求権、役員解任の訴えなど、少数株主の権利も決して軽視できるものではありません。関係がこじれてしまうと難しい問題が生じます。
相続税の税金という点に着目すると、株式の分散は魅力に感じますが、将来の不安定さとトラブルの原因を作らないということを考えると、株式の分散は得策ではないように思います。
事業承継税制の活用
ある程度の規模の会社で、内部留保も大きい会社の場合は、相続人が保有していた株式の評価が高く、事業を承継する相続人にとって、相続税が非常に重い負担になる可能性があります。そのような会社で、最低でも5年以上は事業を続けられることが確実に見込めるような場合には、事業承継税制の活用を検討することが最初にすべきことです。詳しくは、下記をご覧ください。
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=563
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=568
要件を満たすか否か、手続が煩雑なこと、打ち切りになった場合などのリスクについても検討することが必要ですが、うまく適用できれば、株式の評価額の80%部分に対する相続税額が納税猶予され、免除される可能性があります。
もっとも中小企業者を対象としているので、大規模な会社は適用外であったり、逆に規模が小さすぎるとメリットが薄かったりと、思いの外ストライクゾーンが狭いという側面があり、なかなか利用に至らないケースが多いようです。
暦年の贈与制度を利用
毎年、株式の評価を行い、ある程度の贈与税を納めつつ、長期間にわたって株式を贈与しているケースはよく見聞きします。本人が、贈与税の申告をして納税していくと言うことは、本人に受贈の意識があることの裏付けになりますし、申告書を提出しておくことで贈与の事実を残しておけます。仮に10%の贈与税を負担したとしても、相続税で20%以上の税率となることが見込める場合には、株式の評価額が極端に低くなるなどの不測の事態がおこらない限りは、確実な節税手法と考えられます。
贈与税の負担がもったいないからということで、年間の贈与税の非課税枠の中で、贈与を繰り返し、法人税の申告の際に別表2の数字だけを動かしているようなケースも見受けられます。相続税の税務調査の現場では、名義預金がしばしば問題になりますが、名義預金と同じように、実際に贈与があったのか否かという部分から課税当局と見解が別れるリスクなどもあります。暦年の贈与制度を活用するのであれば、ある程度の贈与税の負担はリスク回避の上で不可欠です。そして、平成27年からは、直系尊属からの贈与税について、優遇されることになるので、相続税として予測される税率よりも贈与税率が低いのであれば、確実な節税に繋がります。地味ですが、基本的な節税対策と考えられます。
なお、相続時精算課税は、贈与時に課税はされなくても、相続税の申告を行う時点で、相続財産の計算に、贈与財産が組み込まれることになるので、相続税が課税されることが予測される場合の節税対策にはならないので、注意が必要です。
成り行きに合わせての対策
相続税の対策は重要ですが、想定外のことが起こってしまうと言う落とし穴があります。例えば、贈与税を支払いつつ相続対策をしていたところ、会社が立ちゆかなくなってしまって、結果として余分な税金となってしまうとか、後継者に株式を移転させてしまったところ、後継者が死亡してしまい相続税が多額に発生するなど、不測の事態が起こりえます。また、事業承継とは別な話で、相続対策で借入をしたら、借金だけが残ってしまったというような話しは、ありがちです。大きく動く対策には、それなりのリスクが生じます。
そこで、敢えて成り行きに合わせて対策を行うというのも、一つの方法です。例えば、会社の業績が下がり株式の評価が下がったところで、後継者へ株式を一気に贈与してしまうなどという手法です。
それ以外にも、自分が引退する際に役員退職金を多額に受け取るような場合は、退職金の支払により株式の評価が下がることが予測されます。その際に、株式を贈与してしまうというのも、よく利用される方法です。この場合は、代表者交代に伴って株式が移動するという点でも自然な流れです。
また、会社に資金が潤沢にあるようならば、後継者に株式を移動するのではなく、会社に株式を買い取って貰うなどの方法も考えられます。例えば、後継者が20%の議決権を有し、父が80%の議決権を有していた場合に、父が全ての株式について会社に買い取って貰えば、自動的に全ての議決権を子が持つことになります。また、会社が、一度に株式を買い取れないような場合に、毎年少しずつ買い取っていくなどの手法も考えられます。
事業承継対策は長期にわたって行うので、いろいろなやり方があります。個人的には、事業承継に関する相続税対策は、決め打ちで対策をするのではなく、いくつかの手法を用意しておき、成り行きに合わせて、複数の手法を組み合わせて、自然な形で行うのが好みです。
交際費の定額控除限度額の拡大
平成25年4月1日以降開始する事業年度から、中小法人については、支出する交際費のうち800万円を超える部分の金額が損金不算入という取扱いになりました。従来は、600万円までの90%が損金算入の上限でしたから、年間で200万円以上枠が増加したことになります。手書きで申告書を作成している場合は、古い別表を用いて計算をすると間違いが起こるので気をつけてください。
なお、ここでいう中小法人は、基本的には、資本金の額又は出資金の額が、1億円以下である法人(注1、注2)をいいます。
(注1)期末において、次に掲げる大法人との間にその大法人による完全支配関係がある普通法人は除かれます。
- 資本金の額又は出資金の額が5億円以上の法人
- 相互会社
- 受託法人
(注2)完全支配関係がある複数の上記の大法人に発行済株式等の全部を保有されている普通法人についても除かれます。
生産性向上設備投資促進税制
産業競争力強化法が平成26年1月20日に施行されたため、平成26年1月20日から平成29年3月31日までの間に、生産等設備を構成する機械装置、工具、器具備品、建物、建物附属設備、構築物及びソフトウェアで、産業競争力強化法に該当するもののうち、一定規模以上のものの取得等をして、事業の用に供した場合は、特別償却と税額控除の選択適用が認められる制度です。
資産の詳細については、こちらを、ご覧ください。
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=868
なお、3月決算法人で注意すべきは、平成26年1月20日から26年3月31日までの取得等の場合には、本制度の対象にはなるものの、実際に特別償却又は税額控除が行えるのは、平成26年4月1日を含む事業年度となることです。実質的には、この3月期に取得しても、特別償却は次年度からということになります。
所得拡大税制
所得拡大税制については、平成25年度税制改正で創設され、平成26年度税制改正で、要件の緩和と期限が延長されました。詳しくは下記をご覧ください。
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=573
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=865
所得拡大税制に関して、気をつけなければいけないのは、特段の準備がない場合でも、要件を満たせば適用できる点です。意識しないまま、要件を満たしてしまった場合などは、適用忘れが生ずる可能性があるので注意が必要です。
所得拡大税制の要件については、簡単には下記の3つです。
- 雇用者給与等支給増加額の基準雇用者給与等支給額に対する割合が一定以上であること ⇒増加率が一定以上であること
- 雇用者給与等支給額が前年以上であること ⇒絶対額が増加していること
- 平均給与等支給額が比較平均給与等支給額を上回ること ⇒平均額で増加していること
本来であれば、要件緩和については、平成26年度税制改正であるため、平成26年4月1日以降開始事業年度から適用されるのが通例です。しかし、大綱にあったとおり、遡及して要件の緩和が行われることになりました。
ただし、平成26年3月決算の場合は、要件緩和前の要件で判定して旧基準を適用することになります。そして、平成26年3月期について、要件緩和前では要件を満たさない場合に、新基準で計算して要件を満たす場合は、平成27年3月期の法人税申告時に上積みして適用されることになりました。
なお、平成26年4月1日以降に終了する事業年度については、要件緩和後の取扱いで申告を行います。3月決算の場合だけ、特別という点については注意が必要です。
会計ソフトはバージョンアップが必要
一般的に利用されている会計ソフトは、バージョンアップさせないと、消費税率8%に対応しないようです。よって、会計ソフトを利用されている場合は、会計ソフトを最新の状態にバージョンアップをさせることをお勧めします。
会計ソフトをバージョンアップさせない場合は、下記のような問題が生じます。
(1) 消費税の計算が正しく行えない
多くの場合、消費税の計算の大部分を会計ソフトの機能に依存しています。例えば、税込108万円の取引があった場合に、本体価格100万円と、消費税部分8万円に区別するなどの作業です。仮に、消費税率が5%のままの会計ソフトを利用すると、108万円の取引について、本体部分を102万8,571円、消費税部分を5万1,429円と、誤った形で割り振ってしまうことになります。
(2) 貸借対照表や損益計算書が正しく表示されない
税抜き経理をしている場合は、消費税部分を外した金額で、貸借対照表や損益計算書を作成します。上記で示したように、消費税部分の金額を正しく抜き出すことができないので、結果として誤った貸借対照表や損益計算書が作成されることになります。
なお、税込経理を採用している場合は、貸借対照表や損益計算書の表示には影響を与えません。ただし、消費税の計算が正しく行われないという問題は残ります。
バージョンアップは早ければ早いほど良い
消費税率がアップされた現時点では、会計ソフトのバージョンアップは、早ければ早くしたほうが良いと考えられます。これは、4月になって入力されたデータが5%の消費税として入力されてしまうからです。後になって、消費税率引上げに対応した会計ソフトにバージョンアップしたとしても、5%で入力済みのデータが、自動的に8%に置き換わるわけではありません。
なぜなら、消費税の経過措置という取扱いがあり、4月以降でも、一部の取引については、消費税率が5%で据え置かれる場合もあるため、消費税率8%に対応済みの会計ソフトであっても、4月以降の取引については、5%と8%の消費税率が選択できるようになっているからです。
バージョンアップが遅れれば、入力済みのデータについて、5%から8%へ手作業で、税区分を変更する必要があるので、その作業の手間が増えることになります。
3月中に8%の税率を払う場合の処理
平成26年4月1日以降の消費税率が8%となりましたが、3月中の取引でも8%で請求が届くような場合があります。この場合、どのように処理したらよいでしょうか。
例えば、4月分の家賃について、3月中に支払うという契約は一般的です。仮に家賃が20万円だとした場合、3月分までは21万円の支払だったところが、4月分の家賃の支払は21万6千円になります。4月分の家賃を3月に振り込む際に、消費税率が8%だからといって、8%の税区分を選択したくても、多くの会計ソフトは3月の日付では8%としての入力ができない状態となっています。
そこで、実務上は、3月中は、いったん5%で入力しておいて、4月になった時点で8%に訂正するような振替仕訳を起こす必要があります。
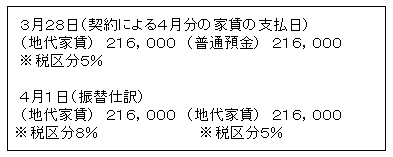
簿記の経験がある方は、理解しやすいと思いますが、5%の家賃を取り消して、8%の家賃に置き換える仕訳です。
実務上は、家賃だけではなく、3月と4月をまたいで保守料や警備料などの経費が生ずる場合に、前払の処理をしている場合には、4月分以降で8%の税率となっている部分については、振替仕訳が必要になってきます。
損失が生じた場合に他の所得と損益通算の対象となる所得
所得税の計算を行う際に、所得を10種類に分類して計算を行いますが、実際には10種類の所得について、全てをバラバラに計算を行うのでは無く、いくつかの所得については、合算して計算を行います。この場合に、所得の金額の計算上損失が生じた場合に、通算が行われるのは、下記の所得だけです。
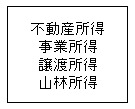
※これらの所得で損失が生じた場合、その損失を給与所得など他の所得金額から控除することができます。ただし、上記4つの所得以外、例えば給与所得で計算上損失が生じても、その損失を他の所得金額から控除することはできません。
なお、上記の4つの所得で損失が生じた場合でも、下記の取扱いがあります。
- 不動産所得の金額の計算上生じた金額のうち、(1)別荘等の生活に通常必要でない資産の貸付けに係るもの、(2)土地(土地の上に存する権利を含みます。)を取得するために要した負債の利子に相当する部分の金額、(3)一定の組合契約に基づいて営まれる事業から生じたもので、その組合の特定組合員に係るものは、その損失がなかったものとみなされ、他の各所得金額から控除することはできません。
- 申告分離課税の株式等に係る譲渡所得等の金額の計算上生じた損失がある場合は、株式等に係る譲渡所得等以外の所得の金額と損益通算できません。また逆に、株式等に係る譲渡所得等以外の所得の損失も、株式等に係る譲渡所得等の金額と損益通算できません。
なお、上場株式等に係る譲渡所得等の金額の計算上生じた損失の金額がある場合に、申告分離課税を選択した上場株式等に係る配当所得の金額から控除することは可能です。 - 申告分離課税の先物取引に係る雑所得等の金額の計算上生じた損失がある場合は、先物取引に係る雑所得等以外の所得の金額と損益通算できません。また逆に、先物取引に係る雑所得等以外の所得の損失も、先物取引に係る雑所得等の金額と損益通算できません。
- 譲渡所得の金額の計算上生じた損失のうち、一定の居住用財産以外の土地建物等の譲渡所得の金額の計算上生じた損失がある場合は、土地建物等の譲渡所得以外の所得の金額と損益通算はできません。また逆に、土地建物等の譲渡所得以外の所得の損失も、土地建物等の譲渡所得の金額と損益通算できません。
実務上は、アンダーラインを付した取引が非常に多く登場し、例外の方が日常的に多く見かけるという状況となっています。なお、ゴルフ会員権を譲渡した場合の損失についても、平成26年4月以降のものについては、損益通算ができない取扱いとなっています。
◆所得の合算と分離課税
所得税の計算は、所得の種類ごとに所得の計算を行い、その所得金額を合計して、総所得金額に対して、税額計算を行う総合課税が原則です。しかし、一定の所得については、他の所得と合計せず、分離して税額計算を行う分離課税という仕組みがあります。
分離課税の対象となるものは、下記の通りです。
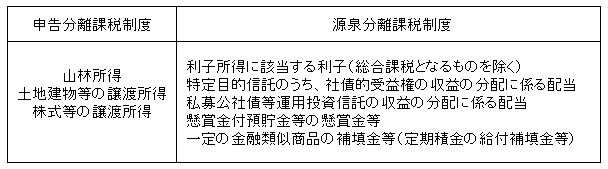
なお、退職所得については分離課税となりますが、退職所得の受給に関する申告書の提出があれば、源泉徴収で課税関係が終了し申告不要となりますし、退職所得の受給に関する申告書の提出がない場合には、暫定的な額で源泉徴収を行い、確定申告を行って精算をすることになります。
◆損益通算と分離課税の適用関係
山林所得で損失が生じた場合、他の所得と通算することは可能だけれども、所得がプラスとなった場合は、分離課税であるため税額の計算を行う際に、他の所得と切り放して計算を行うということになります。
譲渡所得は、損失が生じた場合に損益通算が可能というのが、原則的な取扱いですが、実務上は株式や不動産の譲渡については、損失が生じた場合でも、損益通算が行えません。しかし、居住用資産を譲渡した場合の損失は、一定の要件を満たせば、他の所得と通算できます。つまり、例外の例外的な取扱いも多く登場します。
雑所得は、他の所得とは損益通算が行えませんが、雑所得内部での通算は可能であり、雑所得とされる売電収入で赤字があり、年金収入があるような場合には、雑所得内部での通算というケースも存在します。
なお、事業所得で生じた損失は、例えば給与所得と通算は可能と言うことになりますが、本当に事業所得なのか、あるいは、雑所得なのかについての判断が必要になります。なぜなら、雑所得で生じた損失なら、他の所得とは通算できない取扱いとなるからです。
所得税における所得区分
所得税では、所得区分を下記の通り10種類に分類しています。なぜなら、所得の種類によって担税力が異なるという前提で、所得の種類ごとに計算を行う必要があるからです。
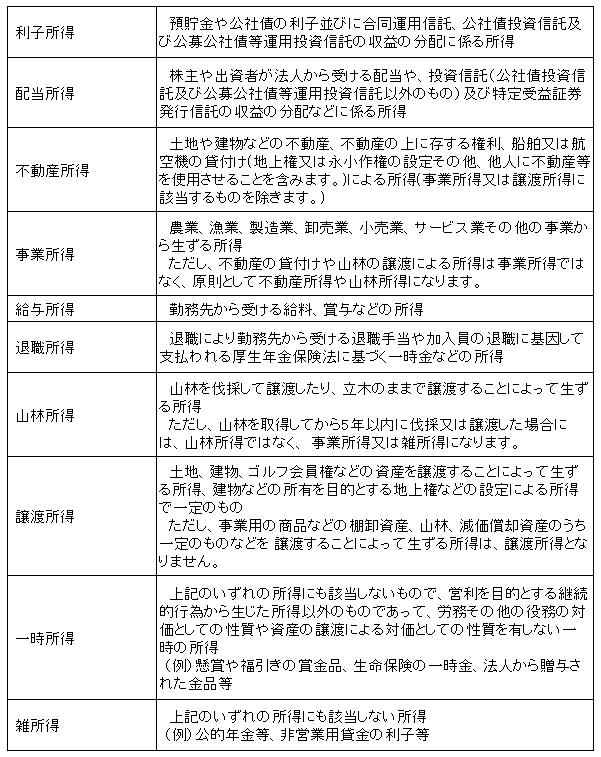
所得区分の重要性
今回は詳細に説明しませんが、複数の種類の所得を合算して税率を適用する総合課税と、他の所得と切り放して税率を適用する分離課税という課税方式があり、所得区分を適切に判断する必要があります。
さらに、ある所得が赤字となった場合に、他の所得と通算できるかという問題があります。例えば、給与所得がある場合に、太陽光発電設備を購入して赤字となった場合、給与所得と通算できるか否かという問題です。事業所得や不動産所得で赤字が生じた場合は、給与所得との通算が可能となります。一方で、雑所得で赤字が生じても、給与所得と通算することができないという仕組みとなっています。
太陽光発電設備の所得区分について
国税庁のホームページに掲載されている照会事例によれば、余剰電力の売電収入については、それを事業として行っている場合や、他に事業所得がありその付随業務として行っているような場合には事業所得に該当し、給与所得者が太陽光発電設備を家事資産として使用し、その余剰電力を売却している場合には、雑所得に該当すると説明しています。
さらに、全量売電の場合でも、給与所得者が行っている場合は、それが事業として行われている場合を除き雑所得に該当するとしています。
https://www.nta.go.jp/shiraberu/zeiho-kaishaku/shitsugi/shotoku/02/44.htm
http://www.nta.go.jp/shiraberu/zeiho-kaishaku/shitsugi/shotoku/02/45.htm
また、賃貸アパートに設置した太陽光発電設備による売電収入については、余剰電力の売却収入は不動産所得に該当し、全量売電の場合は、不動産所得との関連が認められないことから、事業として行われている場合を除き、雑所得になるとしています。
https://www.nta.go.jp/shiraberu/zeiho-kaishaku/shitsugi/shotoku/02/46.htm
実務を行う上では、「事業として行われている」というのが、どの程度をいうのかという問題は残りますが、上記の照会事例で、大部分の売電については、所得区分が明らかになりました。
領収書等に係る印紙税の非課税枠が拡大
平成26年3月31日までに発行される「金銭又は有価証券の受取書」については、記載された金額が3万円未満のものが非課税とされています。
平成26年4月1日以降に作成されるものは、受取金額が5万円未満のものについて、非課税とされることになりました。日常的に、3万円以上の領収書を発行している会社については、注意が必要です。
印紙については、誤って収入印紙を貼ったような場合に、過誤納となった文書の原本を提示することで、還付の手続が行えます。しかし、領収書については、多くの場合は、渡しきりになりますので、あとで気づいたからといって、領収書を渡した相手に、還付の手続をするので、返却してほしいとは、お願いできないことが想定されます。その意味では、取り返しのつかない間違いになるので、十分に配慮しておく必要があります。
なお、「金銭又は有価証券の受取書」とは、金銭又は有価証券を受領した者が、受領事実を証明するために作成して、相手に交付する証拠証書です。例えば「領収書」は、典型的ですが、名称が「受取書」、「レシート」、「お買上票」であったとしても、金銭の受領事実を証明するために作成する場合は、「金銭又は有価証券の受取書」に該当します。
不動産の譲渡に関する契約書と建設工事の請負に関する契約書の印紙税の軽減措置
従来から「不動産の譲渡に関する契約書」及び「建設工事の請負に関する契約書」については、軽減措置の対象となっていました。平成26年4月1日以後は、軽減措置が延長され、さらに拡充されることになります。具体的には、以下の表をご覧ください。
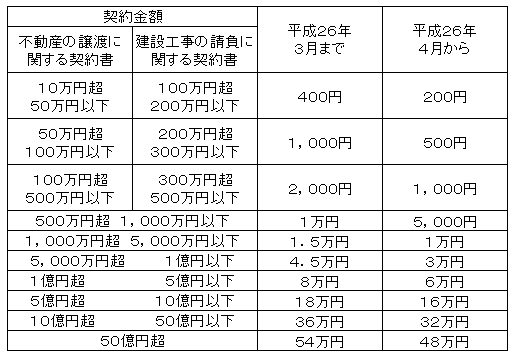
契約書の印紙については、契約書を作成する日が3月か4月かで、税額が変わります。3月までに契約しなくてよいのなら、4月に契約を交わす方が、微妙に有利です。
なお、誤って高い収入印紙を貼ってしまったことに気づいた場合は、過誤納となった文書の原本を提示することで、還付の手続が行えます。
消費税と金額判定の関係
領収書の場合でも、契約書の場合でも、金額によって、印紙税の金額が異なってきます。印紙税の金額を判断する際に、消費税及び地方消費税の金額が区分記載されている場合には、その金額を含めないところで、金額の判定を行うことになります。
詳しくは、下記をご覧ください。
http://www.nta.go.jp/shiraberu/zeiho-kaishaku/tsutatsu/kobetsu/kansetsu/kaisei/140121/pdf/01.pdf
3月に出荷された商品が4月に入荷された場合の取扱い(26年1月Q&A問1)
4月以降の消費税率は8%になります。しかし、実務上は微妙な問題点があります。例えば、販売する側が3月31日に出荷した場合で、購入する側には4月1日到着するというケースです。
実務的には、売上を計上する側は、出荷した日付で売上を計上する場合か、購入側の検収を待って売上に計上する場合の2パターンの処理方法が考えられます。一方で、仕入を行う側では、入荷をした日付で仕入を計上するか、検収が完了した日付で仕入を計上する方法が考えられます。会計処理としては、いずれの方法をとることも、継続適用を前提として、会社が任意に決めてよい取扱いとなっています。
この場合に、売り主が出荷基準を採用していた場合、3月に出荷すれば3月の売上として、消費税率は5%となります。一方で、買い主が入荷基準を採用していれば、商品の到着が4月1日であれば、4月1日の仕入として、消費税率は8%になるのではないかという疑問が生じます。日本の消費税法はインボイス方式を採用していないので、このような売り主と買い主で泣き別れの処理になることも認められるのでないかとの考え方もあり、専門書などでも、異なる結論が紹介されるなど混乱が起きている状態でした。
平成26年1月公表のQ&Aの問1で、このような場合は、売り主が5%の消費税率で販売したのだから、買い主も5%の消費税の処理をするという、極めてシンプルで理解しやすい回答を公表しました。実務的には、相手の請求書に合わせて処理をすれば、基本的には正しい処理が行えるようになりました。
契約上3月に支払われる4月分の家賃の消費税率(平成26年1月Q&A問6)
資産の貸付けについては、その収益の計上の時期について、所得税の基本通達で下記のような取扱いがあります。
不動産所得の総収入金額の収入すべき時期は、別段の定めのある場合を除き、それぞれ次に、掲げる日によるものとする。
(1)契約又は習慣により支払日が定められているものについてはその支払日、支払日が定められていないものについてはその支払いを受けた日(請求があったときに支払うべきものとされているものについては、その請求の日)
上記アンダーライン部分のように、契約で支払日が定められているものについては、支払日に収入を計上するという取扱いとされています。この取扱いにしたがって、4月分の家賃は3月の収入金額に計上すべき家賃なので、旧税率の5%になるのではないかとの疑問が生じていました。
しかし、この点についても平成26年1月公表のQ&A問6で、4月分なら新税率の8%を適用し、逆に支払うべき日が後払いの契約で3月分の家賃を4月に支払うという場合は、4月に支払われたとしても3月分の家賃なので旧税率の5%とするとの結論となりました。
上記の問題は、いずれも条文や通達を丁寧に読むと疑問が生ずる箇所であり、専門家の間でも疑問が呈されていました。しかし、消費税の税率については、お客さんとの金額の話しですから、経営者が現場でリアルタイムに解決する必要がある問題でした。その意味では、平成26年1月公表のQ&Aは、一般の方に理解しやすい内容となっており、多くの方が読んでおくべき内容です。
所得税関係
所得税関係では、今年の4月からゴルフ会員権等の譲渡損の損益通算禁止、平成27年から最高税率の引き上げ、平成28年からは金融所得に対する改正などが気をつけるべき改正内容が盛りだくさんです。
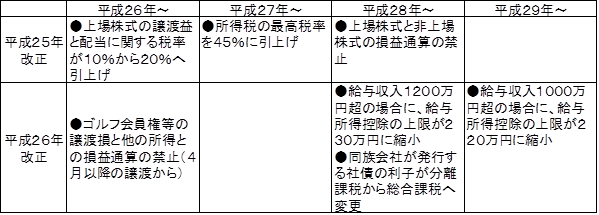
法人税関係
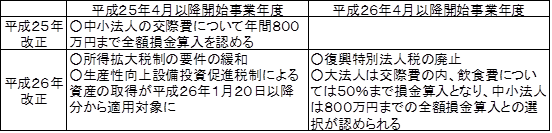
法人税関係では、産業競争力強化法が平成26年1月20日施行され、生産性向上設備投資促進税制について、平成26年1月20日以降取得分から適用される事になった他、交際費制度の改正、復興法人税の1年前倒しでの廃止、所得拡大税制の要件緩和など、法人にとっては朗報となる改正が多くあります。
相続税・贈与税関係
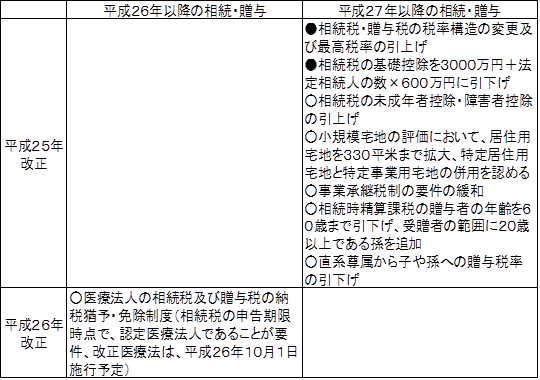
相続税関係では、平成27年から基礎控除の縮小など相続税の対象となる納税者が増加する一方で、小規模宅地の評価減制度、相続時精算課税制度の要件緩和、事業承継税制の要件緩和など、大きな改正が行われています。
消費税関係
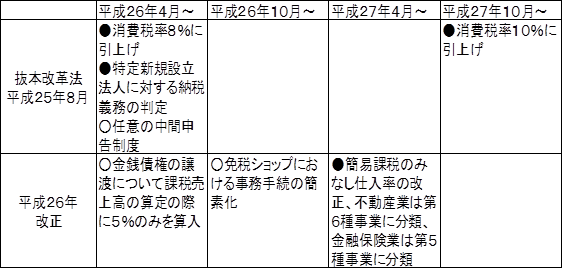
消費税については、消費税率の引上げが非常に大きな改正です。レジの切替、店内での掲示の変更、金額の変更などやるべきことがたくさんあります。
金銭債権譲渡にも5%特例の導入
消費税の計算の仕組みは、預かった消費税と、支払った消費税の差額を納税するというものです。しかし、支払った消費税の全額について控除できるわけではなく、課税売上の割合に応じて、控除できる金額が変わってくる仕組みになっています。
詳しくは、下記をご覧ください。
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=599
結果として、非課税売上の割合が高いと、仕入税額控除できる消費税が減少して、消費税の納税額が増加する仕組みになっています。課税売上の割合を計算する際に、有価証券の譲渡については、譲渡金額の5%部分のみ計算に反映させるという特例が、消費税が創設された当初から存在しました。
消費税が導入されて20年以上が経過し、有価証券の譲渡のみについて特例とすることが、経済環境にそぐわない状況に変化してきました。近年の経済状況下においては、住宅ローンの証券化、企業再生支援に伴うファンドへの売却など、有価証券だけでなく、金銭債権の売買が一般化しており、円滑な金銭債権の譲渡が行えるような環境作りへの期待が高まってきていました。
平成26年度税制改正で、消費税の課税売上割合の計算を行う際に、金銭債権の譲渡については、その譲渡に係る対価の額の5%相当額を、課税売上割合を計算の際の分母となる資産の譲渡等の対価の額に算入することに改正が行われます。
なお、この改正は、平成26年4月1日以後に行われる金銭債権の譲渡から適用されます。
免税ショップの事務手続きに関する改正
外国人旅行者の訪日動機として、ショッピングの期待が高く、外国人旅行消費額全体の30%をショッピングが占めています。しかし、外国人旅行者が日本で購入した物品の購入率が上位となっている食品類、飲料類、化粧品類、薬品類等が免税対象品目から除外されていました。また、免税手続に時間がかかり、外国人旅行者の利便性を損ねているという問題点がありました。
外国人旅行者のショッピングにおける利便性を向上させ、日本における旅行消費を増加させるために、全ての品目を免税対象とするとともに、免税手続を簡素化することとしました。
なお、下記の改正はいずれも平成26年10月1日以後に行われる取引から適用されます。
- 従来は、食品類、飲料類、たばこ、薬品類及び化粧品類並びにフィルム、電池その他の消耗品については、免税対象外物品とされていました。平成26年度改正で、一定の方法で販売することを前提に、免税販売の対象物品に消耗品を追加します。
- 購入記録票等の様式の弾力化及び手続きの簡素化が行われます。
- 1人の旅行者に対して、同一店舗で1日に販売する免税対象物品(消耗品以外の品物)の額が100万円を超える場合には、輸出物品販売場を経営する事業者が保存しなければならない書類に、その旅行者の旅券等の写しが追加されることになります。
(1)改正の経緯
従来から、簡易課税を利用する場合に益税が生ずる可能性がある点について、問題視されてきました。本来は、事務の簡素化を認める制度であるはずが、事務の簡素化に加えて益税までもたらす可能性があるからです。
平成元年4月に消費税が導入された当時は、適用上限が基準期間の課税売上高5億円以下で、事業区分も第1種事業と第2種事業のみと、本当に簡易な制度としてスタートしました。しかし、益税に対する批判を浴び、幾多の改正を経て、現在は、基準期間の課税売上高5000万円以下まで適用事業者を絞り込み、さらに益税が生じないように、事業区分は第1種事業から第5種事業までに細分化しています。
消費税率引上げについて、平成24年8月に改正法が公布され、平成24年10月に会計検査院報告書で簡易課税の益税の問題は解決されていないとする報告がなされていたのが、今回の改正に繋がっています。
(2)改正の内容
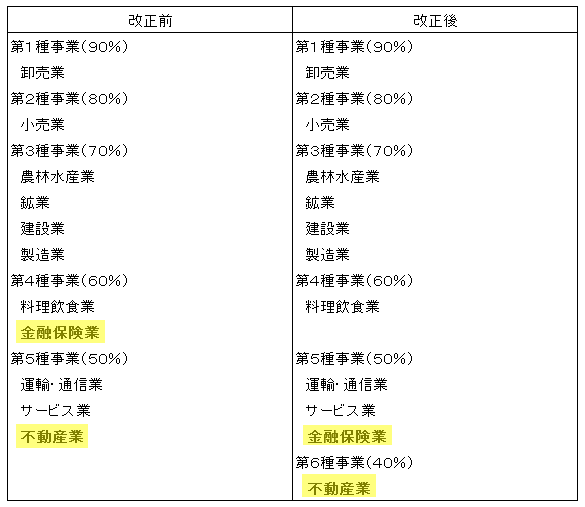
今回の改正では、従来の5種類の事業区分から、6種類の事業区分に変更されます。また、従来は第4種事業とされていた金融業及び保険業を第5種事業とし、従来は第5種事業とされていた不動産業を第6種事業と分類することになりました。
(3)適用開始時期とその対策
簡易課税のみなし仕入率の改正については、平成27年4月1日以後に開始する課税期間について適用されることになります。
今回の改正により、従来は簡易課税を選択することで有利になっていた事業者が、簡易課税を選択することで不利になるケースも考えられます。簡易課税の適用をやめる場合は、適用をやめようとする事業年度が開始する前に、簡易課税制度選択不適用届出書を提出する必要があります。事業区分が変更になる、金融保険業、不動産業については、有利不利の検討を改めて行っておく必要があります。
また、今回は改正とは直接関係がないそれ以外の業種についても、簡易課税を利用することによる有利不利のチェックは定期的に行いましょう。
なお、簡易課税については、下記をご覧ください。
http://www.tohoren.or.jp/zenkoku/index.asp?patten_cd=12&page_no=596
給与所得控除の上限の引下げ
平成24年度税制改正で、給与所得控除の上限が設定され、平成25年分の所得税から給与収入が1500万円を超える場合には、給与所得控除額が245万円で定額となりました。この改正で、給与所得控除の問題点については、一段落ではないかと思われていたのですが、平成26年度税制改正で、更なる改正が行われました。
改正の内容は、下記の通りで平成29年分の所得税からは、給与収入が1000万円を超えると、給与所得控除が220万円で打ち止めとなってしまうというものです。
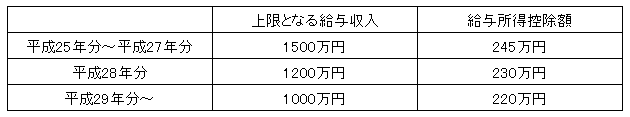
課税所得が900万円超で1800万円以下の所得税率は33%、住民税の税率が10%ですから、仮に1500万円を超える給与収入がある場合には、平成29年以降は、給与所得控除が25万円減少して、年間で107,500円の税負担の増加が生じることになります。
地味な改正ですが、多くの人に影響を与える改正です。
ゴルフ会員権売却による節税に蓋
ゴルフ会員権を売却した場合の損失を、給与所得など他の所得と通算することで、所得税の節税が可能でした。この点については、随分前から、毎年のように税制改正の時期になると議論されてきました。
平成26年度税制改正で、平成26年4月以降のゴルフ会員権の売却によって生じた譲渡損は、他の所得との通算ができなくなりました。
従来から所得税法では、生活に通常必要でない資産に係る所得の計算上生じた損失について、損益通算をできないこととしていました。損益通算できないものの具体例としては、競走馬、美術品、別荘などがありましたが、今回の改正で、ゴルフ会員権やリゾート会員権を、生活に通常必要でない資産に含めることになりました。
なお、平成26年3月までの、売却であれば、他の所得と通算することが認められます。含み損のあるゴルフ会員権を保有している場合は、最後の節税のチャンスです。是非、ご検討ください。
少人数私募債の利子を利用した節税に蓋
所得税は、累進税率であるため、高額所得者は累進税率の対象とならない分離課税となる所得を増やすことで節税をすることが可能です。そこで、自分の経営している会社に、少人数私募債などを発行させ、経営陣が引き受け利子を受け取るなどの手法が利用されてきました。
今回の改正で、平成28年分からは、同族会社が発行する社債の利息については、総合課税の対象となり累進税率が適用されることになりました。分離課税で20%だった税率が、累進税率の適用で最大55%まで跳ね上がります(厳密には、復興特別所得税が上乗せされます)。
1.医業継続税制の概要
持分のある医療法人の出資者に相続があった場合に、その相続税の申告期限において、医療法人が認定医療法人であれば、相続により取得した出資持分に係る相続税が移行計画の期間終了時まで猶予される制度です。
また、移行期間中に、相続人が持分の全てを放棄し、かつ、その医療法人が持分ありの医療法人から持分無しの医療法人に移行した場合は、その相続税が免除されます。
なお、複数の相続人がいるような場合に、出資持分の放棄について、タイミングのずれが生じると、最初に持分を放棄した者から、残りの出資持分を有する者へ、出資持分の価値の増加に対する贈与税が課税されます。それでは、持分なしの医療法人への移行の足かせとなってしまいますから、他の相続人の持分放棄により課税されるはずの贈与税について、納税猶予を認め、やはり持分なしの医療法人へ移行が完了すれば、その猶予税額を免除するという仕組みになっています。
2.認定医療法人について
税制改正大綱によれば、「認定医療法人」とは、良質な医療を提供する体制の確立を図るための医療法等の一部を改正する法律に規定される移行計画について、認定制度の施行の日から3年以内に厚生労働大臣の認定を受けた医療法人を言います。
なお、新しい医療法自体が、平成26年4月以降に施行される予定のものであり、名称等の変更の可能性がありますが、出資持分のある医療法人が、出資持分のない医療法人へ移行するための移行計画について、厚生労働省が認定する仕組みとなっています。
平成18年の医療法の改正により、現在は出資持分のない医療法人しか設立することができません。しかし、現存する医療法人の大半は出資持分のある医療法人となっており、平成18年改正によれば、いずれは出資持分のない医療法人へ移行しなければならない前提となっています。
今回の改正は、出資持分のある医療法人から出資持分のない医療法人へ移行がスムーズに行われるように、移行計画について認定を受けている場合には、相続税を猶予し、計画通り、出資持分のない医療法人へ移行した場合には、相続税を免除するというものです。
なお、認定を受けられる期間は、認定制度の施行の日から3年以内であり、移行期間は認定を受けてから3年間となることが予測されています。
3.出資持分のない医療法人へ移行する際の問題点
出資持分のない医療法人であれば、そもそも出資持分が存在しないため相続税の対象となりません。
しかし、出資持分のある医療法人から出資持分のない医療法人に移行する際に、出資持分を放棄するタイミングがバラバラだと、出資持分を最後まで有する個人に贈与税が課税されるという問題がありました。本改正では、この点についての問題点は解消されました。
また、もう一つの問題点として、相続税法66条の4の規定にある、法人に対する贈与税の問題が生じるかもしれないというリスクがあります。あくまでも、特別の関係がある者の相続税又は贈与税の負担が不当に減少する結果となると認められるときに、課税される仕組みですが、今回の大綱をみている限り、この部分についての取扱いについては、変更はありません。十分な検討が必要です。
同じように持分のない医療法人である社会医療法人は、ハードルが少し高いので、長期的に持分のない医療法人へ移行することを検討していたような場合には、朗報と言えるでしょう。
中小企業向けの交際費の取扱いは2年間延長
昨年は、中小法人の交際費について、800万円以下の部分はその全額について損金算入するという改正が行われました。詳細については、下記をご覧ください。
昨年の改正も、かなりインパクトがある改正でしたが、租税特別措置法であることから、従来の期限を引き継ぎ1年限りとの扱いでした。平成26年度税制改正で、この取扱いが2年間延長されることとなり、当面はこの取扱いが存続されることが期待できます。
多くの中小企業では、年間800万円の交際費をフルに利用することはないため、交際費の損金算入が実質全面的に認められるようになったと考える事もできます。
大法人に対する交際費規制の問題点
昨年の改正で、中小法人に対して、交際費の損金算入枠が拡充されました。大法人についても、消費の拡大を通じた経済の活性化の観点から、交際費の損金算入を認めるべきではないかとの検討がなされてきました。
ちなみに、大法人とは資本金1億円超の法人をいいます。また、資本金等が5億円以上の法人等の100%子会社の場合は大法人と同じように扱われ、交際費の全額について損金不算入とされてきました。
ただし、大法人といっても、資本金1億円を少し超える法人もあれば、資本金100億円以上の法人も500社以上も存在します。仮に、資本金100億円以上の法人に対して、年間800万までの交際費の損金算入を認めたとしても、ほとんど影響がない可能性があります。その意味では、どのような手法で大法人に交際費の損金算入を認めるのかについては、気になるところでした。
飲食のための支出について50%を損金算入可能に!
経済の活性化という観点から、平成26年度税制改正では、大法人であっても、飲食のための支出については、50%の損金算入を認めるという計算方法を採用しました。なお、飲食のための支出でも、社内接待費は除くこととされていますので、注意が必要です。
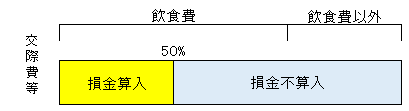
経済の活性化という観点から、平成26年度税制改正では、大法人であっても、飲食のための支出については、50%の損金算入を認めるという計算方法を採用しました。なお、飲食のための支出でも、社内接待費は除くこととされていますので、注意が必要です。
なお、支出交際費等のうち、飲食費の50%までを損金算入を認めるという内容ですから、金額的な制限はなく、交際費のうち3,000万円が飲食にかかるものであれば、1,500万円について損金算入が認められることになります。
なお、資本金の額が1億円以下で税法上は中小法人に該当するけれども、売上高の規模は大きく、飲食にかかる交際費を年間で1,600万円以上使用する会社も想定されます。そこで、中小法人については、800万円の定額控除と、飲食費の50%損金算入と比較して有利な方を選択適用することが認められています。
法人税関係
秋に公表された「民間投資活性化等のための税制改正大綱」で、設備投資の促進、所得拡大税制など、影響が大きい改正項目が先行して公表されていました。
年末の大綱で注目度が高いのは、大企業でも交際費の一部が損金算入できるという取扱いです。交際費等の額のうち、飲食のために支出する費用の50%について損金算入が認められるようになります。
また、ニュース等で注目されていた復興特別法人税は1年前倒しで廃止されることになりました。
所得税関係
ゴルフ会員権を譲渡した場合に他の所得と損益通算できるという取扱いが、平成26年4月1日以後の譲渡から認められなくなります。ここ数年、毎年のように改正されるとの噂があった項目です。損益通算を利用するために、駆け込みでの販売が急増する可能性があります。
昨年の改正で給与収入が1500万円以上の人について、給与所得控除の上限が定められました。これについて、漸次引き下げを行い、最終的には給与収入1000万円以上の人は、給与所得控除が220万円で打ち止めとなることなりました。地味ですが、多くの人に影響する改正です。
少人数私募債を発行して、その利子が分離課税となることを利用する節税手法が存在しました。しかし、平成28年からは、総合課税されることになり、同族会社が発行する社債を利用した節税手法が使えなくなりました。
相続税関係
個人が医療法人の持分を相続などで取得した場合に、その医療法人が認定医療法人(仮称)であるときに、納税猶予及び猶予税額の免除を認める制度です。医療法人に関する相続税対策が、大きく変わる可能性があります。また、相続税だけではなく、贈与税についても、医療法人の持分について特例が用意されます。医業継続に係る納税猶予制度と一括りにすることができます。
消費税関係
簡易課税のみなし仕入率が、従来の5段階から6段階に変更されることになりました。金融業及び保険業は第5種事業となり、みなし仕入率が60%から50%になります。また、不動産業は第6種事業に分類されることになり、みなし仕入率は50%から40%に引き下げられます。平成27年4月1日以後に開始する課税期間から適用されることになります。みなし仕入率が変更される業種については、有利不利に関して再検討が必要です。
消費税率の引上げに伴って、軽減税率が導入されるか否かについて非常に注目されていました。しかし、10%時に導入すると大綱に記載されたに留まりました。10%導入時にとは記載されていないので、どの時点で軽減税率が導入されるのかについては、白紙に近い状態と考える事ができます。
国際課税
外国法人に対する課税の考え方を、「総合主義」から「帰属主義」に見直すことになりました。OECD加盟国のほぼ全てで、帰属主義が採用されているので、グローバルスタンダードに準拠することにしました。
この改正により、国際間で二重課税される部分が減少すると共に、課税の空白が減少することが期待されています。
1.転嫁対策特別措置法の概要
「消費税の円滑かつ適正な転嫁の確保のための消費税の転嫁を阻害する行為の是正等に関する特別措置法」という長い名前の法律が、平成25年6月5日に成立し、平成25年10月1日より施行されています。なお、法律名が長いので、転嫁対策特別措置法と省略して説明を行います。概要としては下記の四つの内容となっています。
- 消費税の転嫁拒否等の行為の是正に関する特別措置
- 消費税の転嫁を阻害する表示の是正に関する特別措置
- 価格の表示に関する特別措置
- 消費税の転嫁及び表示の方法の決定に係る共同行為に関する特別措置
2.消費税の転嫁拒否等の行為の是正に関する特別措置
平成26年4月以降の商品の仕入などについて、消費税の転嫁を拒む行為が禁止されます。規制対象となるのは以下の通りです。現実的には、資本金3億円以下の事業者あるいは個人事業者と継続的に取引を行っている法人事業者が該当するので、ほとんどの法人は規制対象になると考える事ができます。
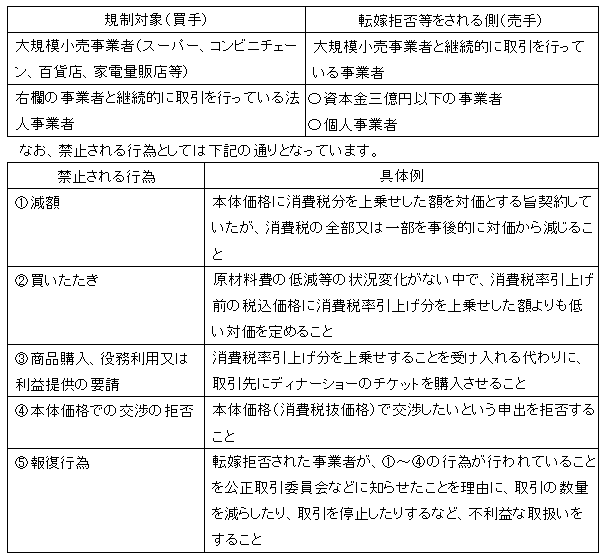
違反行為があると認められる場合には、公正取引委員会が勧告を行い、その旨を公表されることになります。企業イメージの毀損に繋がりますので、注意が必要です。転嫁対策特別措置法の存在を知らないで、消費税の引上げ分を値引きするように取引先に要請してしまっては大変なことになりますので、十分に社員教育を行っておくことが重要となります。
3.消費税の転嫁を阻害する表示の是正に関する特別措置
消費税率が3%から5%へ引上げられた際に、消費税還元セールと銘打った商戦が展開されましたが、そのような宣伝や広告を行うことが禁止されます。
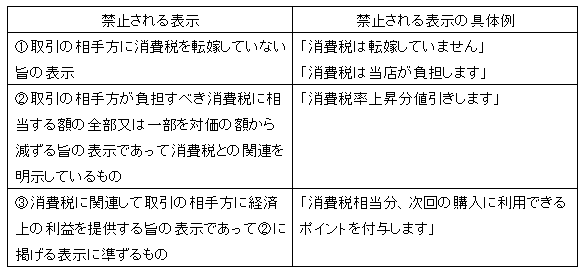
消費税率が3%から5%へ引上げられた際に、消費税還元セールと銘打った商戦が展開されましたが、そのような宣伝や広告を行うことが禁止されます。
これらについても、商売に熱心なあまりから、転嫁対策特別措置法の存在を知らずに、うっかりと実施してしまう可能性が想定されます。違反があった場合、その旨が公表される可能性があるので注意が必要です。こちらの違反については懇意にしている取引先からではなく、競業相手である同業他社から通報されることも十分に考えられます。広告を出す際には抵触しないように十分な検討が必要です。
4.価格の表示に関する特別措置
(1)税抜き表示について
本来は、小売り段階では税込表示が強制されます。しかし、税込で表示した値札について、平成26年4月1日に一斉に付け替えるなどの作業は大きな負担になります。また、税込金額を印字した商品なども多く見られ、税率5%の金額が印字された商品について、平成26年4月1日以降に、値段のシールを上から貼るなどの負担が生じることになります。そこで、平成25年10月1日以降、事業者の値札の貼り替えなどの事務負担への配慮の観点から、表示価格が税込であると誤認されないための措置を講じていれば、税込価格を表示しなくても良いという特例が設けられています。ただし、できるだけ速やかに、税込表示するように努めなければならないとされています。
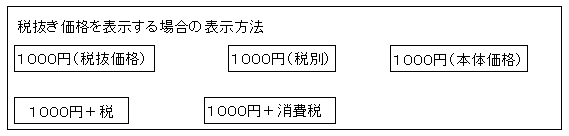
上記のように、税抜価格であることが明示される表示をすることが認められます。また、商品には税抜価格のみを表示しておいて、「当店の価格は税抜き表示となっています。」と、消費者が商品を選択する際に目に付きやすい場所に明瞭に表示する形も認められます。
(2)税込の金額が印字されている場合の対応方法
また、商品に税込表示が印刷されている場合などで、すべての商品について値札を貼り替えることが困難な場合は、「旧税率(5%)に基づく税込価格を表示している商品については、レジにてあらためて新税率(8%)に基づき精算させていただきます。」と商品を選択する際に目に付きやすい場所に表示するなどの対応を行う必要があります。
(3)税込価格が明瞭に表示されているか否かについて
事業者が、税込価格に合わせて、税抜価格を表示する場合において、税込価格が明瞭に表示されていれば、景品表示法の不当表示は適用しないこととされています。
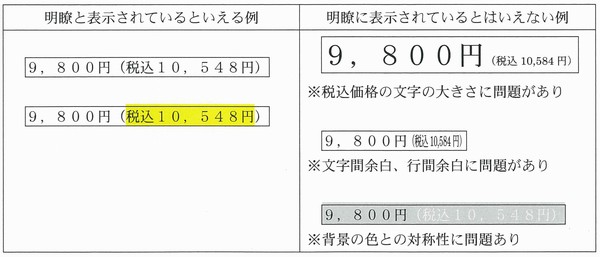
5.消費税の転嫁及び表示の方法の決定に関する共同行為に関する特別措置
事業者等が行う転嫁カルテル及び表示カルテルについて、公正取引員会への事前の届出を行うことで、独占禁止法の適用除外となります。
なお、認められるのは、①消費税分を上乗せするか否か、②消費税の端数処理についてどうするかの転嫁カルテルと、消費税の税率引上げ後の表示方法の決定に関する表示カルテルです。なお、転嫁カルテルについては、参加事業者の3分の2以上が中小事業者であることが必要です。
なお、本体価格を統一することは当然に認められませんので注意が必要です。認められるのは、消費税の転嫁の方法と表示の方法に関してです。
収益力の飛躍的な向上に向けた経営改革の促進
(1)事業再編を促進するための税制
青色申告法人で産業競争力強化法施行の日から平成29年3月31日までの間に、産業競争力強化法における特定事業再編計画について認定を受けたものが、特定事業再編計画に記載された、特定事業再編により特定会社の株式等を取得し、かつ、その株式を事業年度終了の日まで引き続き有している場合に、その株式の取得価額の70%までを「特定事業再編投資損失準備金」として積み立てることで、損金算入を認めるという内容です。
この準備金は積立期間終了の日を含む事業年度の翌事業年度から5年間で均等額ずつ益金算入することになります。そして、積立期間は、法人が特定事業再編計画について認定を受けた日から10年を経過する日若しくは、特定会社が3年連続で営業利益を計上した場合の事業年度終了の日のいずれか早い日までの期間となります。
準備金の積立で、損金算入が認められようになるのは、平成26年4月1日以後に終了する事業年度であり、仮に産業競争力強化法施行の日から平成26年3月31日までの間に、特定株式を取得した場合には、平成26年4月1日を含む事業年度に損金算入が認められます。
(2)事業再編等に係る登録免許税の軽減
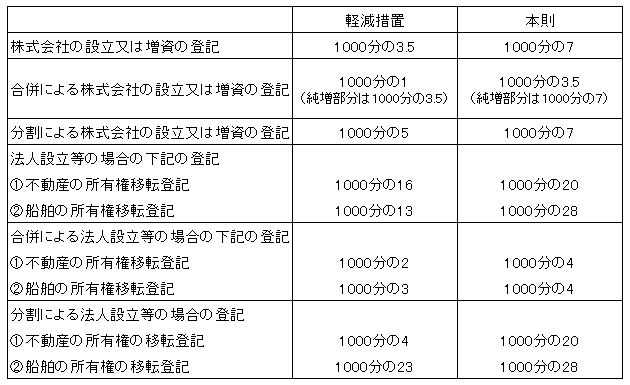
産業競争力強化法に規定する事業再編計画、特定事業再編計画又は中小企業承継事業再生計画の認定を受けた認定事業者等が、これらの計画に基づき、株式会社を設立する場合、増資、組織再編などの際の登記に対する登録免許税が、以下のように軽減されます。なお、この軽減措置が受けられるのは、各種計画の認定を平成28年3月31日までに受けた場合に限定されます。
◆設備投資に関する税制
(1)既存建物の耐震改修投資の促進のための税制措置の創設
青色申告書を提出する法人が、耐震改修対象建築物を、平成27年3月31日までに「建築物の耐震改修の促進に関する法律の規定による耐震診断結果の報告を行ない、その耐震改修対象建築物の部分について行う耐震改修により取得し、又は建設したその耐震改修対象建築物の部分について、その取得価額の25%の特別償却が認められます。なお、本制度は法人だけでなく、青色申告を行う個人事業者にも認められる制度です。
取得時期については、平成26年4月1日から、耐震診断結果の報告を行った日以後5年を経過する日までとされています。
耐震改修対象建築物とは、建築物の耐震改修の促進に関する法律の既存耐震不適格建築物のうち耐震診断結果の報告が同法の規定によって義務付けられるものをいいます。
耐震改修とは、地震に対する安全性の向上を目的とした増築、改築、修繕又は模様替であって、その耐震改修対象建築物に係る耐震基準に適合することになるものとして、地方公共団体の長、指定確認検査機関、建築士による証明がなされたものをいいます。
(2)固定資産税の減額
下記の資産の取得等について、固定資産税が減額される取扱いがあります。該当資産を取得する可能性がある場合は気にしておくとよいでしょう。
- 建築物の耐震改修の促進に関する法律の改正に伴い耐震診断を義務付けられ、その結果が所管行政庁に報告された家屋について、政府の補助を受けて、平成26年4月1日から平成29年3月31日までの間に建築基準法に基づく現行の耐震基準に適合させる改修工事を行った場合で、その旨を市町村に申告した場合
- 浸水想定区域内の一定の地下街等の所有者又は管理者が、水防法に規定する浸水防止計画に基づき、浸水の防止を図るために取得する償却資産
- ノンフロン製品(自然冷媒を利用した一定の冷凍・冷蔵機器)
- 特定特殊自動車排出ガスの規制等に関する法律における一定の基準適合表示の付された特定特殊自動車
ベンチャー投資促進税制の概要
産業競争力強化法の施行日から平成29年3月31日まので間に、産業競争力強化法に規定する特定新事業開拓投資事業計画について認定を受けた投資事業有限責任組合に係る投資事業有限責任組合契約を締結しているものが、その認定を受けた日以後にその投資事業有限責任組合に出資をし、認定を受けた日から投資事業有限責任組合の存続期間終了の日までの期間内において、特定新事業開拓投資事業計画に従ってその投資事業有限責任組合の組合財産となる新事業開拓者の株式を取得した場合において、その簿価の合計額の80%までについて「新事業開拓事業者投資損失準備金」として積み立てることで、損金算入を認めるという内容です。
簡単に言えば、要件を満たすファンドへ投資をした場合に、投資額の8割について損金算入できるという内容です。
つまり、新事業を始める事業者、そのようなファンドを組成する事業者、手元資金に余裕があり課税の繰延をしたい法人、三者三様にメリットがある制度と言えます。もちろん、投資する側は、新事業への投資を行うわけですから、投資に関するリスクはありますが、そのリスク部分について先取りできる点で、改正前に比べて積極的に取り組める環境が整ったと言えるでしょう。
ベンチャー投資促進税制の対象者と適用対象期間
特定新事業開拓投資事業計画について認定を受けた投資事業有限責任組合に係る契約を締結しているものは、その組合の有限責任組合員に限られます。また、その法人が適格機関投資家である場合には、その組合に対する出資予定額が2億円以上である場合に限られます。
なお、適格機関投資家とは、この制度にかかる投資事業有限責任組合契約を締結した日を含む事業年度の開始の時に、その他有価証券である株式等の簿価が20億円以上の者をいいます。
本制度の投資を行うタイミングは、平成26年3月31日以前ということも想定されますが、新事業開拓事業者投資損失準備金として積立て、損金算入が可能となるのは、平成26年4月1日以後に終了する事業年度からとなります。
創業促進のための登録免許税の軽減
ベンチャー投資への促進税制とは、全く異なる内容ですが、創業促進のために一定の要件を満たす法人設立については、設立に要する登録免許税を軽減する措置が導入されます。
個人が、産業競争力強化法に規定する認定創業支援事業計画に係る認定を受けた市区町村で、認定創業支援事業計画に記載された特定創業支援による支援を受けて株式会社を設立する場合は、その設立にかかる登録免許税が軽減されます。
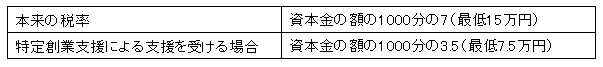
なお、上記の軽減措置は、産業競争力強化法が施行されてから、平成28年3月31日までに登記申請をする場合に適用されます。
生産性向上設備投資促進税制
前回、ご紹介した生産性向上設備投資促進税制ですが、中小企業等に向けて先端設備については適用資産の範囲を広くし、また、生産ラインやオペレーションの改善に資する設備における生産性の向上の要件が緩和されています。具体的には下記の内容です。
(1) 中小企業等にのみ認められる先端設備
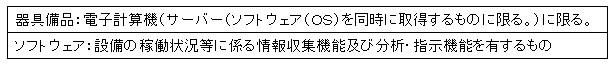
(2) 中小企業等に認められる生産性向上の要件の緩和
生産ラインやオペレーションの改善に資する設備とは、生産性の向上に係る要件を満たすことにつき経済産業局の確認を受けた設備計画に記載された機械装置、工具、器具備品、建物、建物附属設備、構築物及びソフトウェアをいいます。この生産性の向上に関する要件は、投資計画に対する投資利益率が15%以上であることが、本来の要件となっていますが、中小企業等の場合は投資利益率が5%以上で良いとされています。
中小企業投資促進税制の延長と拡充
一般に中小企業投資促進税制と呼ばれる、中小企業者等が機械を取得した場合の特別償却又は税額控除制度について、より充実した制度とした上で、適用期限を3年間延長することになりました。
中小企業者等が、産業競争力強化法の施行日から平成29年3月31日までの間に取得等をした特定機械装置等のうち生産性向上設備投資促進税制の生産性向上設備等に該当するものについて、即時償却が認められることになります。従来は、30%の特別償却だったものが、取得価額の全額について即時償却が可能になります。
なお、特定中小企業者等にしか認められていない、税額控除についても、中小企業者等に該当すれば、認められることになりました。税額控除について、取得等があった年に税額控除を全額について受けることができなかった場合には、1年間の繰越が可能です。なお、従来の制度と比較すると下記のようになります。
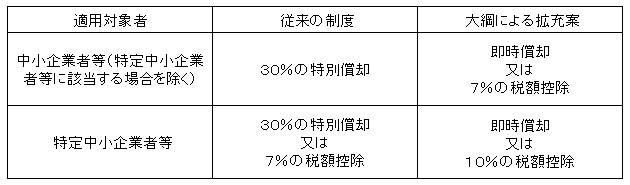
生産性向上設備投資促進税制と同様に、平成26年4月1日前に終了する事業年度で、産業競争力強化法の施行の日以後に生産性向上設備等に該当するものの取得等をした場合には、平成26年4月1日を含む事業年度に、特別償却又は税額控除の適用を受けることになります。
少額減価償却資産の即時償却
中小企業者等が、取得価額30万円未満である減価償却資産を取得して事業の用に供した場合に、年間300万円を上限としてですが、その取得価額の全額について損金にできるという制度があります。
本制度については、平成26年3月31日までの時限立法となっていましたが、今回の大綱によれば2年間延長され、平成28年3月31日までの取得資産が対象となります。
制度の概要
平成25年10月15日付けで、「産業競争力強化法案」が閣議決定されました。現在開催中の第185回臨時国会でこの法案が可決されれば、その施行日から平成29年3月31日までに、一定の設備投資を行った場合に、特別償却又は税額控除が認められるという制度です。なお、法案においては、公布の日から起算して3月以内に施行するとしており、現時点ではスタート時点が明かではありません。
この制度で要求される設備投資の内容は、生産設備を構成する機械装置、工具、器具備品、建物、建物附属設備、構築物及びソフトウェアで、産業競争力強化法に規定する「生産性向上設備等」に該当する必要があります。
設備の要件の具体的な内容
生産性向上設備等は、具体的に先端設備及び生産ラインやオペレーションの改善に資する設備をいいます。
(1) 先端設備
先端設備とは、先端性に係る要件を満たす、次の機械装置、工具、器具備品、建物、建物附属設備及びソフトウェアです。
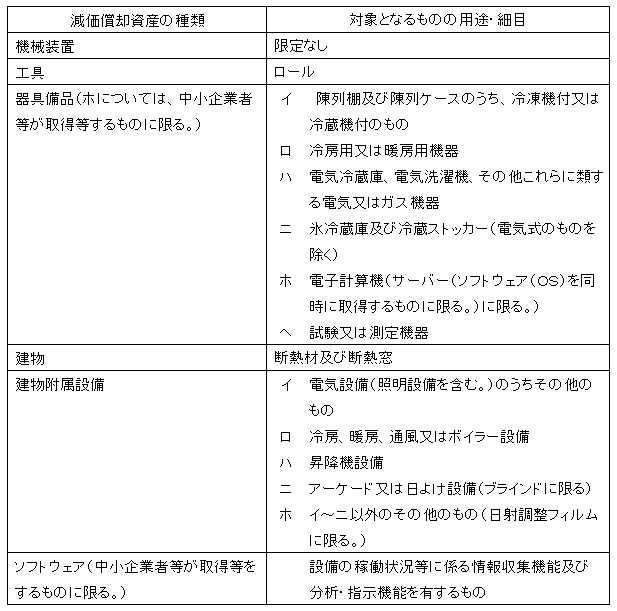
先端性の要件としては、最新モデルであることと、旧モデル比で生産性が1%以上向上するものであることが求められています。具体的には証明書等が発行されるモデルを購入すればよいと考えられます。
逆に、そのような生産性向上設備を販売する法人は、生産性の向上についての検証を行っていくなどの準備が必要となります。
(2) 生産ラインやオペレーションの改善に資する設備
生産性の向上に係る要件を満たすことにつき経済産業局の確認を受けた投資計画に記載された機械装置、工具、器具備品、建物、建物附属設備、構築物及びソフトウェアが該当します。なお、生産性の向上に係る要件は投資計画における投資利益率が15%以上(中小企業者等にあっては5%以上)とされています。
こちらは、投資計画について経済産業局の確認が必要となりますので、事前の対策が必須となります。
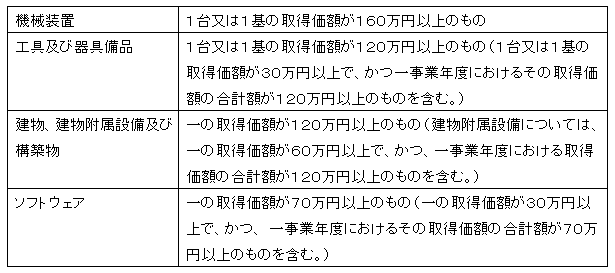
(3) 規模要件
規模の要件については下記の通りです。
適用期間と特別償却等の内容
なお、適用期間の開始日は、産業競争力強化法の施行日以降となりますが、執筆時点では未定です。最終的には平成29年3月31日までに取得等をすればよいのですが、平成28年3月31日までに取得等をした場合には、優遇される取扱いとなっています。これは、景気対策としての性格を有するためです。具体的には下記の通りです。
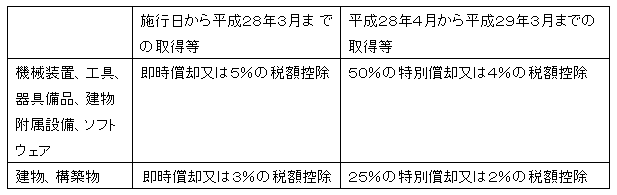
※税額控除は法人税額の20%を上限とします。
※施行日から平成26年3月31日までの取得等については、平成26年4月1日を含む事業年度において特別償却又は税額控除が受けられることになります。
遡及して要件の緩和
所得拡大税制は、平成25年度税制改正で創設され、平成25年4月1日から平成28年3月31日までに開始する各事業年度に適用される新しい税制でした。普通なら、ここで改正を加える場合は、平成26年4月1日以降に開始する事業年度からとなるところですが、今回の大綱では、遡及して要件が緩和されることが明らかになりました。
具体的には、平成26年4月1日前に終了する事業年度を含む、平成27年4月1日前に開始する事業年度については、従来は基準年度の給与等支給額を5%以上増加した場合が適用要件となっていたところを、基準年度の給与等支給額を2%以上増加した場合にと、増加率を半分以下にまで下げることになりました。
また、増加率についての適用要件については、少しずつハードルを高くしつつも、適用期間についても、最終的に平成30年3月31日までの間に開始する事業年度までとして、2年間の期間延長を行うことになりました。比較対象は常に基準年度ですから、少しずつ給与等支給額を増加し、最終的には基準年度より5%アップになっていることを政策的に実現しようとしていることが想定できます。
所得を増やすという政策に向けての税制であり、かなり利用できる法人が増加したと考えられます。適用要件と期間について、簡単にまとめると下記のようになります。
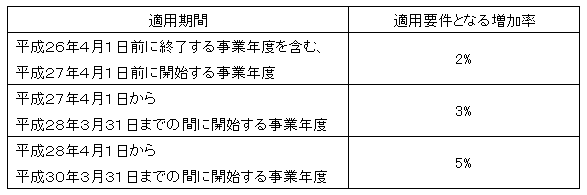
継続雇用者の平均給与支給等支給額での比較
従来の所得拡大税制は、上記で説明した(1)基準年度に対する増加率の要件の他に、(2)給与等総支給額が前事業年度の給与等支給額を下回らないことと、(3)平均給与等支給額が前事業年度の平均給与等支給額を下回らないことが要件とされていました。
上記の(3)部分については、継続雇用者に対する平均給与等支給額が、前年度を上回ることが要件となる見込です。
従来は、下回らないことが条件でしたので、全く同額はOKとなりますが、大綱では上回ることとなっており、その意味では全くの同額はアウトになるということで、この部分については、要件が厳しくなっています。
一方で、継続雇用者に対する平均給与額等で比較することになったため、新入社員を多数採用した事によって平均給与額等が減少してしまい制度が利用できないという矛盾は解消されました。企業が積極的に新入社員を採用できる環境を用意してくれたと考える事ができます。
今回の改正で、普通に昇給を行っていれば要件を満たすケースが相当にでてくると思われます。中小企業から大企業まで多くの法人で利用可能なので、適用忘れに気をつけたいところです。
なお、計算方法については、平成25年度税制改正の際に、ご紹介しているので、下記をご参照ください。
http://www.tohoren.or.jp/taxinfo/20130401617.html
消費税の引上げに伴う対応の概要
消費税率の引上げと同時に公表された「消費税率及び地方消費税率の引上げとそれに伴う対応について」の中で、興味深いものをピックアップすると下記の通りです。ただし、現時点では、あくまでも閣議決定であり、予定のものが含まれており、微妙に変化する可能性もあります。
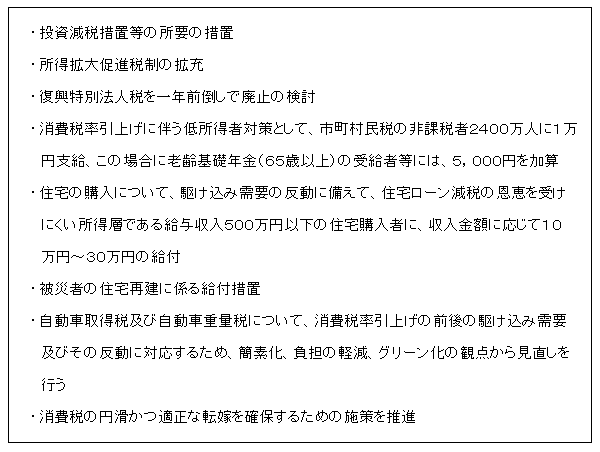
民間投資活性化等のための税制改正大綱の概要
民間投資活性化等のための税制改正大綱に記載されている内容としては、下記のものがあります。
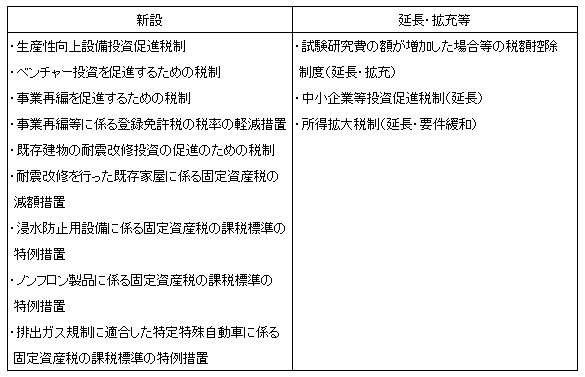
上記、大綱による改正の詳細については、次回以降説明をしていくことにします。
更正の請求の期間の延長
平成23年12月2日以後に法定申告期限が到来する国税について、更正の請求の期間が、原則として法定申告期限から1年とされていたものが、原則として法定申告期限から5年に延長されました。
なぜ、平成23年12月2日に申告期限が到来するものから改正になったかと言うと、単純な話しで、この改正国税通則法の施行日が平成23年12月2日だったからです。特別に深い意味があるということではありません。
更正の請求というのは、税額を減少させるための手続であり、その期限が申告期限から1年とされていたものが、5年になったという点は、納税者の立場からすると救済される側面があります。因みに、納税者が行う税額を増額させる手続は修正申告と言います。
一方で、この改正で税務署側が税額を増加させるための更正の期間について、従来は3年とされていた所得税や消費税も5年とされ、納税者が更正の請求をできる期間と揃える扱いとなりました。所得税や消費税については、減額の更正は5年間可能で、増額の更正は3年間しかできなかったことを考慮すると、納税者にとって、不利になる改正です。ただ、バランスの取れた状態であり、同じ年数で揃えるがベストの立法だったと考えるべきでしょう。
税目ごとの比較をすると下記のような形になります。
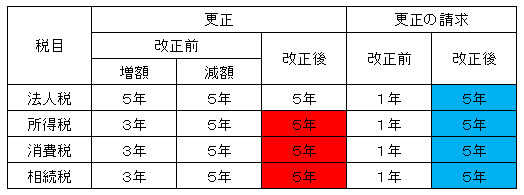
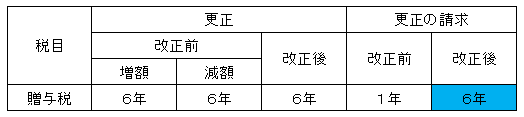
年数についてイレギュラーなケース
上記のように、改正後は基本的には更正の請求は5年で統一されているのですが、贈与税については、従来から増額更正は6年間行うことが可能であったので、更正の請求の期間についても6年間とし、バランスを取りました。
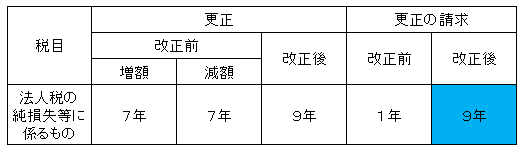
なお、現在は法人税の繰越欠損金については、最大で9年間繰越ができることになっています。そこで、法人税の純損失等に係るものについては、年数を合わせる形で、下記のように改正されています。これは、繰越欠損金が7年から9年に延長されたことに伴う対応です。
更正の申出
国税通則法の改正で、平成23年12月2日以後に法定申告期限が到来するものから、更正の請求の期間が5年に延長されたので、例えば平成23年10月31日が申告期限だった場合は、法律上は更正の請求の期限は1年以内となります。平成25年に申告期限が到来するものであれば、平成30年になってから更正の請求をすることも可能なのに、平成23年10月末が申告期限のものは、平成25年10月時点で2年しか経過していないのに、更正の請求ができないという状態になってしまいます。
上記のように年度のタイミングで極端に有利不利が出てしまうことは、考えようによっては不合理です。そこで、納税者を救済する趣旨で、「更正の申出」という新たな手続を設けました。先に紹介した課税庁の増額更正できる期間とタイミングを合わせて、例えば平成23年10月末申告期限の法人税であれば、平成28年10月末までの5年間は更正の申出により、還付を受けるチャンスがあります。
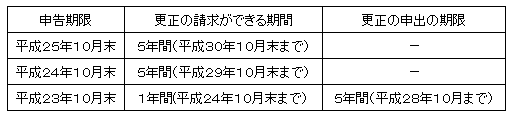
なお、更正の申出の可能期間は、課税庁が行う増額更正の年数とバランスするようになっているので、消費税、所得税などは申告期限から3年以内となります。具体的には、下記のような取扱いとなります。
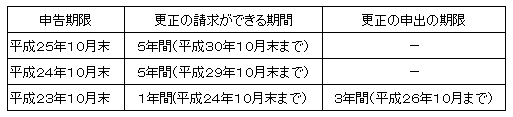
改正前から、課税庁の増額更正できる期間が3年であった税目については、更正の申出ができる期間は3年とされており、決算時期により、有利不利が生じるような取扱いとなります。ただ、税法の変更に伴うものですから、やむを得ないと考えなければなりません。
事前通知
平成23年度税制改正により、国税通則法が改正され税務調査を行う際に、事前通知を行うことになりました。事前通知の内容としては、下記のとおりです。
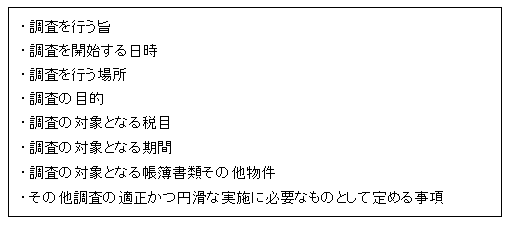
国税通則法の改正により、事前通知に関する取扱いが制定されましたが、実際には改正以前から、ほとんどの税務調査では、事前に税務署から連絡があり、調査の日時や場所、必要な書類について連絡を受けていました。例えば、改正により「調査の目的」について、具体的に知らされるかというと、「一般的な調査です。」という回答があるだけで、大きな変化はないようです。ただ、確実に、事前通知を行いますと連絡があり、上記の内容について一通り説明を受けることとなったという意味では、前進していると言えます。
従来から、現金商売の事業者には、無予告の調査が行われることもあり、その是非については、議論されてきたところです。しかし、国税通則法で事前通知をしなければならないと法定化された一方で、「事前通知を要しない場合」という規定も設けられ、一定の場合には事前通知を必要としないという取扱いも明確化されました。
調査に必要な書類について提示・提出と留置き
従来から、税務調査の現場では、必要と思われるモノを、提示はもちろん書類を預からせてほしいという要請も一般的でした。それに対して、一般の納税者は、必要な書類のコピーを渡し、場合によっては預けるなどの対応をしてきました。ただし、法律を厳密に解釈する立場からは、書類を預けることまでが本当に必要なのだろうかという議論もありました。
この点について、国税通則法の改正で、「その者の事業に関する帳簿書類その他の物件を検査し、又は当該物件の提示若しくは提出を求めることができる」と規定され、法律的な根拠が与えられました。
また、提出した書類について、「必要があるときは、当該調査において提出された物件を留め置くことができる」と規定され、税務署職員が必要な書類を預かることが可能と明文化されました。
イメージ的には、以前より厳しくなったように感じられるかもしれませんが、税務調査の現場で一般的に行われていたことについて、明文化されただけで、大きな変化はないと考えてよいと思います。
調査の終了の際の手続
従来は、税務調査の終了日まで、特に問題がでなかったような場合は、その場で「特に問題はありませんでした」と太鼓判をいただける場合もあれば、「検討をさせていただきます」という形になり、しばらく経ってから連絡を頂くようなケースがありました。
国税通則法では、問題がなければ書面で通知が行われることになりました。今年から適用された制度ですが、実例では、調査が実施された日から、書面が届くまで2ヶ月ほどかかりました。従来の電話で連絡があり、なんとなく終わるのに比べて、書面を頂けるのは、すっきり感があり行政手続が向上したように感じます。
また、修正すべき事項がある場合は、修正すべき内容を説明し、修正申告又は期限後申告を勧奨することができると規定されました。一方で、修正申告又は期限後申告の勧奨の際に、不服の申立はできないが、更正の請求はできる旨を説明すると共に、その旨を記載した書面の交付が必要となりました。
この点についても従来も、修正申告の慫慂(しょうよう)がありましたから、従来の処理を明文化した形で、実質的な変化はありません。
ただし、従来は、税務調査が行われる時点では、更正の請求期限を経過しているため修正申告を出したら、その内容で決定という側面がありました。国税通則法の改正で、更正の請求期限が延長されたため、修正申告を暫定的に行うなどの対応も現実的となりました。例えば、税務調査で問題となった点について、疎明できる資料がすぐには出てこない場合には、従来は修正申告を提出すると、後になって疎明資料が見つかっても救済されませんでした。今回の改正で、暫定的に修正申告することで、延滞税が増加し続けることを防止しつつ、落ち着いて疎明資料を探すなどの対応が取れることになりました。
(1)白色申告の場合も記帳義務
従来は、個人の白色申告者のうち前々年分あるいは前年分の事業所得、不動産所得又は山林所得の合計額が300万円を超える場合には、記帳と帳簿の保存義務が課せられていました。平成26年からは、事業所得、不動産所得、山林所得がある場合は、所得が生じなく申告義務がない場合でも、記帳と帳簿の保存が必要となります。
(2)更正の請求の期間の延長
確定申告をした後で、申告した金額が多すぎた事に気づいた場合は、更正の請求という手続で、払いすぎた税金を還付することが可能です。しかし、国税通則法の改正以前は、更正の請求を行うことができる期間は法定申告期限から1年間しか認められておらず、気づいたときには期限切れというケースが一般的でした。期限が過ぎてしまった場合は、法定の手続ではありませんが更正の嘆願を行うことにより、職権更正してもらえる場合もありました。
国税通則法が改正され、平成23年12月2日以後に法定申告期限が到来する国税については、更正の請求の期間が5年に延長されました。また、平成23年12月1日までに法定申告期限が到来しているものについては、更正の請求という手続はできないのですが、「更正の申出書」を提出することで、還付が受けられる場合があります。
(3)税務調査手続の法定化
税務調査手続について、法定化されました。平成25年1月1日以後に開始する税務調査について適用されています。
今年になって、税務調査の立会を何件か行っていますが、昨年までと大きく違うのが、事前通知を行うことと、調査が終了した際に書面で通知が来る点です。
事前通知は、納税者と関与税理士に、調査の開始日、開始場所、調査対象税目、調査対象期間などを、通知することが義務付けられた改正です。現実的には、最初に電話で日程の調整をして、その後改めて、法律の要件を満たす形式で電話により事前通知が行われているようなところがあり、日程調整の段階で概ねの了解ができている部分を、改めて通知という雰囲気で、やや形式的な側面が強いように思います。
もう一つ従来と変わったと感じるのは、調査結果について、問題がなければ「更正又は決定をすべきと認められない」という文書が送られてくる点です。追加で納税が発生する場合は、修正申告書の提出など、決着がついた感触がありましたが、追加で納税がないような場合に、太鼓判をいただけるようなイメージで、良い感じです。
なお、修正申告をした場合には、異議の申立てや審査請求はできませんが、その内容について更正の請求を行えるので、後日、証拠となるような資料が追加的に見つかった場合などは、更正の請求をすることで救済されるケースも想定されます。
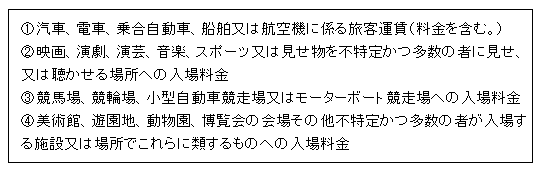
(1)旅客運賃、映画又は演劇等の入場料金等
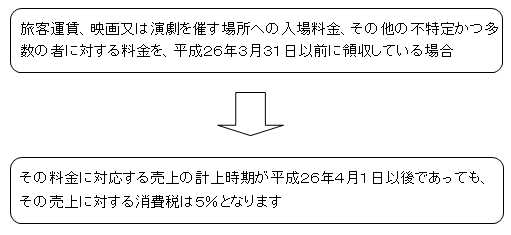
…… 前売券や新幹線の回数券で消費税分の精算を要求することは非現実的です。
…… これらのチケットについては、駆け込み需要が期待できます。
…… より具体的な内容は、下記の通りです。
(2)電気・ガス・水道・電話代等
電気、ガス、水道水及び電気通信料金で平成26年4月1日より前から継続して供給し、又は提供しているものの供給又は提供で、平成26年4月1日から4月30日までの間に料金の支払を受ける権利が確定するものは、確定した料金の消費税については5%の税率となります。
これらについては、全契約者について、3月31日までにいくら使ったかを正確に把握することは不可能です。そこで、検針日までの使用料については、5%で割り切った処理を認めるという内容です。
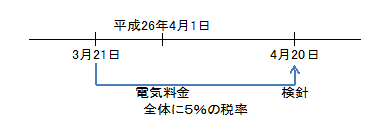
…… 具体的には下記の内容のものについて、適用になります。
…… なお、実際の支払は5月あるいは6月になる場合もあるので注意が必要です。
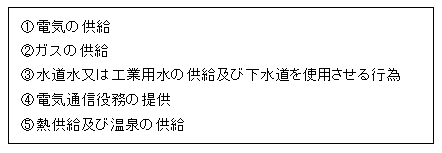
…… 検針(数字の確定)必要な物に対する経過措置です。
…… よって、月額利用料が定額のものは、経過措置の対象になりません。
…… 例えばインターネットや電話で定額料金の場合は適用になりません。
…… 一方で、段階的な定額制の場合は、適用対象となります。
…… 水道料金のように毎月ではなく2ヶ月ごとに支払う場合も、結論としては同じ結果に
なります。以下は、国税庁のQ&Aです。
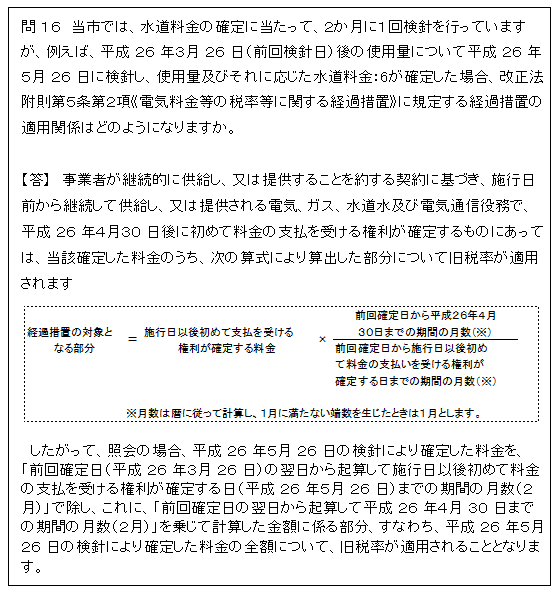
(3)特定新聞等
事業者が、特定新聞等(不特定かつ多数の者に週、月その他の一定の期間を周期として定期的に発行される新聞又は雑誌で、その発行する者が発売する日を指定するもののうちその指定する日が施行日前であるものをいう。)を施行日以後に譲渡する場合の消費税については、旧税率となります。
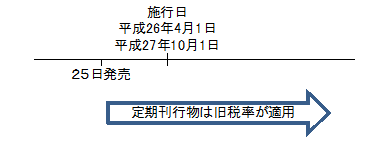
簡単にイメージしていただけるのが、3月発売の週刊誌や月刊誌などです。発売の時期が3月なら、4月に販売しても5%の消費税率となります。一方で、同じ書店で取り扱う書籍は、4月になると8%の消費税となりますので、異なる取扱いとなります。
(3)指定役務の提供
平成8年10月1日から平成25年10月1日(指定日)の前日までの間に締結した役務の提供に係る契約でその契約の性質上その役務の提供の時期をあらかじめ定めることができないものであって、その役務の提供に先立って対価の全部又は一部が分割して支払われる契約として政令で定めるもので、施行日以後にその契約に係る役務の提供を行う場合において、その契約の内容が次に掲げる要件に該当するときは、その役務の提供に係る消費税については旧税率となります。
- その契約に係る役務の提供の対価の額が定められていること
- 事業者が事情の変更その他の理由によりその対価の額の変更を求めることができる旨の定めがないこと
因みに指定役務とは、冠婚葬祭互助会が行う役務提供のことであり、それ以外の役務提供については、この経過措置では想定していません。
ただし、役務提供で一定のものは、前回ご紹介した、請負契約に類するものに含まれることがあるので、請負契約の経過措置の3つの要件を満たすかを検討してみるとよいでしょう。
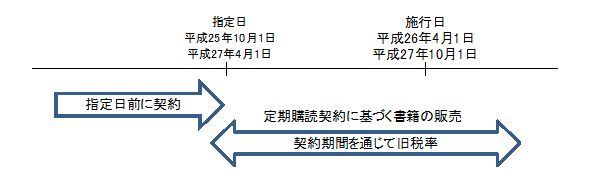
(4)書籍の予約販売
事業者が指定日前に締結した不特定かつ多数の者に定期的に継続して供給することを約する契約に基づき譲渡する書籍その他の物品で、その契約に定められた対価の全部又は一部を施行日前に領収している場合において、その書籍等の譲渡を施行日以後に行うときは、その資産の譲渡等に係る消費税については旧税率となります。
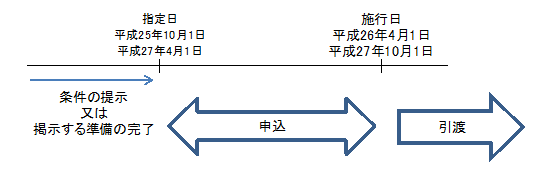
(5)通信販売
通信販売の方法により商品を販売する事業者が、指定日前にその条件を掲示し、又は掲示する準備を完了した場合で、施行日前に申込を受けていて、掲示した条件で施行日後に商品を販売するときは、旧税率となります。
(6)有料老人ホームに係る終身入居
事業者が、平成8年10月1日から指定日の前日までの間に締結した有料老人ホームに係る終身入居契約で、入居期間中の介護に係る役務の提供の対価が入居の際に一時金として支払われ、かつ、その一時金につきその事業者が事情の変更その他の理由によりその額の変更を求めることができる旨の定めがないものに基づき、施行日前から施行日以後引き続きその契約に係る資産の譲渡等を行っている場合には、施行日以後に行うその役務の提供に係る消費税については、旧税率となります。
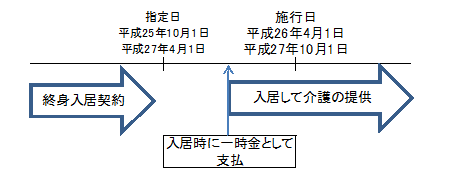
ただし、指定日以後において一時金の額の変更が行われた場合には、その変更後に行う役務の提供については、新税率となります。
(1)請負工事等
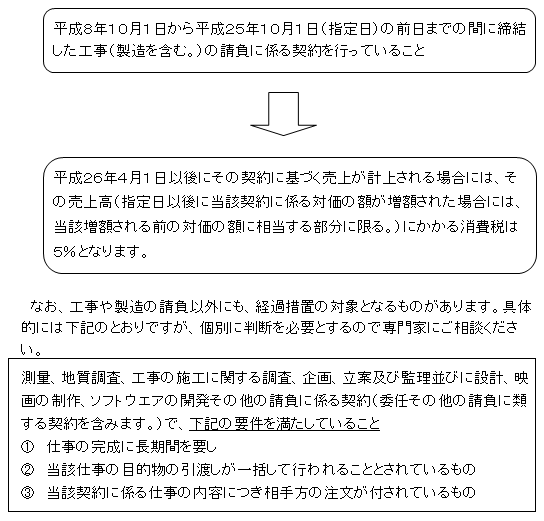
また、本制度を適用する場合には、その相手方に対して経過措置の適用を受けたものであることを書面により通知する必要があります。
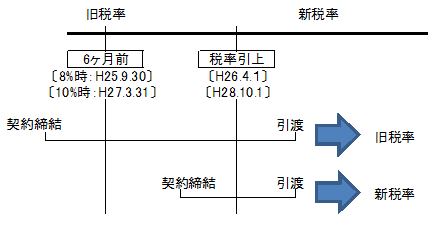
この経過措置に該当する場合は、着手や仕事の完了の時点に制限がないため、住宅メーカーなどでは、来年の秋以降に着工するような工事の契約も行っていると聞いています。
(2)資産の貸付け
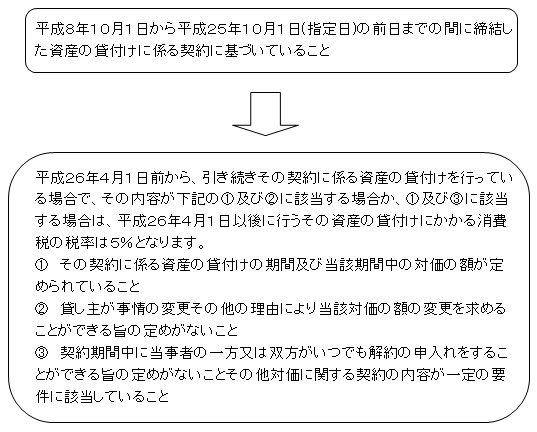
この制度を適用する場合には、その相手方に対して経過措置の適用を受けたものであることを書面により通知する必要があります。
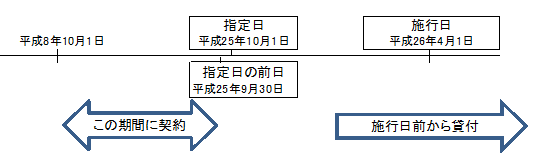
通常の賃貸契約では、一定の場合に家賃の変更ができる旨の条項がありますが、敢えてそのような条項を入れないことで、経過措置の対象として更新までは旧税率となることを売りに、募集を行っているテナントビルもあるようです。
1.消費税率アップのスケジュール
- 消費税8%への増税は平成26年4月1日の予定です。
- うち国税が6.3%、地方税が1.7%です。
- 消費税10%への増税は平成27年10月1日の予定です。
- うち国税が7.8%、地方税が2.2%です。
2.基本的なルール
平成26年4月1日以降の取引については、消費税率が8%になります。原則的な取り扱いは、商品の販売やサービスの提供が4月1日より前に行われたのか、4月1日以後に行われるのかによって、税率がかわります。
なお、一定の場合には、平成26年4月1日以降の販売やサービスの提供であっても、旧税率が適用される経過措置という取扱いがあります。経過措置については、次回以降、詳しくご紹介していきます。
3.消費税増税についてのよくある誤解
国税庁が公表している多くある誤解としては下記のようなものがあります。なお、⇒以下の解説は、筆者が付したものです。
(1) 施行日の前日(平成26年3月31日)までに締結した契約に基づいて、施行日(平成
26年4月1日)以降に商品の販売やサービスの提供などを行った場合には、旧税率(5%)が適用されるのではないか。
⇒契約の日は関係ありません。商品の販売やサービスの提供が行われた日付で判断することになります。
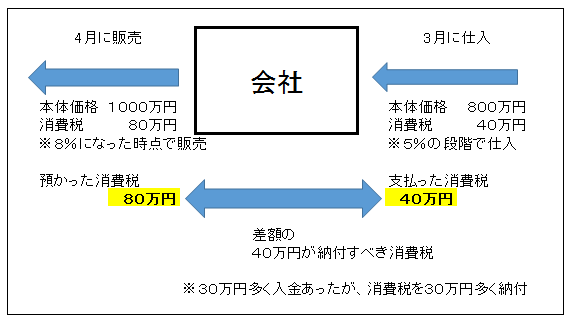
(2) 施行日の前日(平成26年3月31日)までに仕入れた商品(旧税率(5%)適用)を施行日(平成26年4月1日)以降に販売する場合には、旧税率(5%)が適用されるのではないか。
⇒5%で仕入れた商品でも、平成26年4月以降に販売する場合には8%の消費税になります。
具体的には下記のように、預かった消費税と支払った消費税の差額を、納税することになるので、自動的に調整されることになります。
(3) 施行日(平成26年4月1日)以降の取引について、当面、5%時の価格に据え置く予定であるが、この売上げには旧税率(5%)が適用されるのではないか。また、その場合、取引先も旧税率(5%)で仕入税額控除を受けると考えてよいか。
⇒仮に5%の価格で据え置いたとしても、8%を預かったとして消費税の申告をする必要があります。また、取引先も5%の価格で購入したとしても8%の消費税が上乗せされているとして、8%相当の消費税を支払ったとして計算を行う必要があります。
(4) 経過措置の適用要件を満たす請負工事であっても、施行日(平成26年4月1日)以降に完成引渡しを行うものについては新税率(8%)を適用しても差し支えないのではないか。取引当事者の間で新税率(8%)を前提とした価格で契約が締結されているのであれば、経過措置の適用を受けるか否かは任意と考えてよいか。
⇒経過措置の適用は、任意ではなく要件を満たせば経過措置が適用されます。よって、納税者が選択できるというものではありません。
(5) 売上げは経過措置の適用により旧税率(5%)が適用されるが、そのための仕入れが施行日(平成26年4月1日)以降となるため新税率(8%)が適用される。この差分は誰が負担するのか。
⇒消費税は、預かった消費税と支払った消費税を納付する仕組みなので、原則課税による消費税の計算を行っている場合には、負担は生じません。
1.個別対応方式と一括比例配分方式
消費税の納税額は、「お客様から預かった消費税」と、「仕入先などに対して支払った消費税」との差額として計算されるのが基本的な考え方です。課税売上割合といって、会社全体の売上高に占める消費税のかかる売上高の割合が95%以上で、かつ課税売上高が5億円以下の事業者は、仕入や経費にかかった消費税の全額について、消費税の計算をする際に控除することが認められています。これを、95%ルールといいます。
一方で、非課税売上の割合が95%未満の場合や、課税売上高が5億円超の場合には、仕入や経費にかかった消費税について、消費税の計算を行う際に全額について控除を受けることはできません。消費税法では、課税売上を得るために必要な部分のみが控除できることになっています。そして、納付する消費税の計算の際に、個別対応方式と一括比例配分方式という2つの計算方法を用意しています。
(1) 個別対応方式
取引ごとに課税売上のために要する仕入や経費なのか、あるいは非課税売上のために要する仕入や経費なのか、共通に要するものかを区別して、消費税の計算を行う方法を個別対応方式といいます。共通部分については、課税売上割合を乗じて、その部分だけについて、仕入税額控除が認められます。
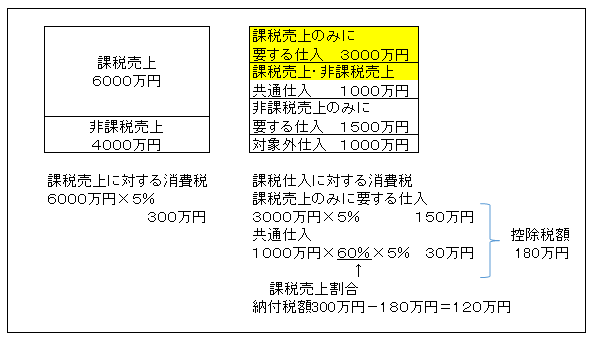
(2) 一括比例配分方式
実務上、取引ごとに、課税売上にのみに要したもの、非課税売上のみに要したもの、共通に要したものの3つに区分していくのは、手間がかかります。そこで、区分をしていない場合や、敢えて区分しないで計算する一括比例配分方式という計算方法を認めています。
この方法は、課税仕入に係る消費税全体に課税売上割合を乗じて、控除税額を計算する方法です。
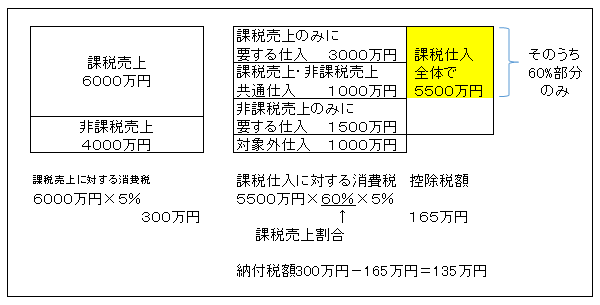
2.個別対応方式と一括比例配分方式の有利不利
個別対応方式と一括比例配分方式を比較すると、一般的には、個別対応方式を採用した方が有利な計算になります。もちろん、一括比例配分方式を採用した方が有利になる場合もありますので、法人ごとに有利な計算方法を採用していくことが重要です。因みに、不動産賃貸業で、一括比例配分方式が有利なケースなどは、何度か遭遇しました。
実務的には、多くの事業者が95%ルールの適用で、消費税額の全額について控除可能となっています。しかし、課税売上高が5億円以上となりそうで、全額についての控除が認められない可能性がありうるなら、個別対応方式が利用できるように取引ごとに区分して処理をしておくことが重要です。
過去に、意識しないまま一括比例配分方式を利用して、損をしてしまったという事例が多くあるようです。個別対応方式と一括比例配分方式の選択については、有利不利について試算を行うことをお勧めします。
3.95%ルールで全額控除できない場合の実務対応
(1) 課税売上割合が95%未満で全額控除が認められない場合
不動産販売会社、不動産賃貸業、診療所などのように、課税売上割合が95%未満となる場合は、税区分について、慎重な取扱いが必要になります。取引ごとに、課税売上のみに要するものなのか、非課税売上のみに要するものなのかを判断して、処理を行うことが重要です。
(2) 課税売上高が5億円超で全額控除が認められない場合
課税売上高が5億円超で、全額の仕入税額の控除が認められない事業者の多くは、課税売上割合が99.9%となるケースが非常に多いです。非課税売上が預金利息だけのような場合で課税売上割合が99.9%、社宅などの収入がある場合でも99%以上、図書カードの売上がある書店などでも97%前後の課税売上割合といった雰囲気です。
実務的な感覚では、国税庁が公表している下記のQ&A問14を参考に、個別対応方式を採用すれば、ほとんど弊害はないと考えられます。
http://www.nta.go.jp/shiraberu/ippanjoho/pamph/shohi/kaisei/pdf/kihon.pdf
1.簡易課税が認められる場合
消費税の納税額は、「お客様から預かった消費税」と、「仕入先などに対して支払った消費税」との差額として計算されるのが基本的な考え方です。しかし、消費税がかからない経費や、非課税となる経費など、消費税の十分な知識がないと正しい計算が行えません。
そこで、基準期間の課税売上高が5000万円以下の事業者は、簡易課税という消費税の計算方法を選択することが認められています。なお、基準期間というのは、通常の1年決算法人の場合は、前々年のことをいいます。
2.簡易課税のしくみ
簡易課税は、課税売上高に対する消費税から、業種区分に応じたみなし仕入率に対応する消費税額を控除して、消費税額を計算する方法です。みなし仕入率は、下記のようになっています。
・第1種事業(卸売業) 90%
・第2種事業(小売業) 80%
・第3種事業(製造業) 70%
・第4種事業(その他事業) 60%
・第5種事業(サービス業) 50%
下記のように消費税を計算します。
売上に対する消費税 4000万円×5%=200万円
仕入に対する消費税 4000万円×90%(みなし仕入率)=3600万円
3600万円×5%=180万円
⇒200万円(売上に係る消費税)-180万円(仕入に係る消費税)=20万円(納める消費税)
つまり、課税売上高さえ明らかにしておけば、消費税の計算が行えるのが特徴です。帳簿等の記載がなくても一定の仕入税額控除を受けられるので、事務手続にコストをかけたくない場合などには適しています。
ただし、簡易課税と言いながら、事業区分の判定は、必ずしも簡単でない場合もあります。
3.簡易課税の選択の手続と効果
簡易課税を選択したい場合は、簡易課税を適用したい事業年度が開始する前日までに、税務署に「消費税簡易課税制度選択届出書」を提出する必要があります。いったん、簡易課税を選択すると、2年間は簡易課税制度を取りやめることができません。
簡易課税制度をとりやめたい場合は、取りやめたい課税期間の開始の日の前日までに、「消費税簡易課税制度選択不適用届出書」を提出する必要があります。
なお、簡易課税を選択している場合でも、簡易課税の適用が可能な事業者は、基準期間の課税売上高が5000万円以内である必要があります。つまり、簡易課税を選択している期間中であったとしても、基準期間の課税売上高が5000万円を超える場合には、結果として原則課税による消費税計算が必要になります。
また、基準期間の売上高が1000万円以下で、免税事業者となる場合にも、簡易課税選択の効力は残ります。その後、課税事業者になった際には、簡易課税による消費税計算を行うことになります。
かつて、簡易課税選択をして、その後課税売上高がずっと5000万円を超えているので、簡易課税選択をしていたことを失念するケースや、免税事業者から課税事業者に戻る際に、簡易課税選択をしていたことを失念する間違いは多くありますので、注意が必要です。
4.簡易課税の有利不利
簡易課税の趣旨は、簡便な計算を行うことですが、本来の計算方法と異なることから、同じビジネスをしていても、異なる計算結果となります。
そこで、簡易課税を選択するか否かについては、簡易課税による計算を行うのが有利なのか、不利なのかを検討してからになります。また、何年か前は簡易課税が有利だったのに、現在は不利になっているという事があるので、定期的に見直しが必要です。
そして、簡易課税では、消費税が還付になることはありません。多額の設備投資や、輸出などで還付が見込める場合には、簡易課税は利用すべきではありません。
1.消費税の納税義務の判定
個人事業者や法人が、消費税の申告や納税が必要か否かを判定することを、納税義務の判定といいます。納税義務の判定については、3つの方法を併用して行うことになります。納税義務の判定を行い、消費税の申告や納税の義務がある事業者を課税事業者といいます。一方で、消費税の申告や納税義務がない事業者を免税事業者といいます。
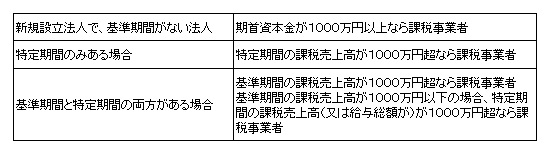
なお、特定期間の売上高で判定するか、給与総額で判定するかは納税者が有利な方を採用してよいことになっています。
基準期間とは、1年決算法人の場合であれば、前々事業年度をいいます。そして、基準期間の課税売上高が1000万円を超える場合は、課税事業者となります。
基準期間が存在しない場合、若しくは基準期間の課税売上高が1000万円以下の場合には、特定期間の課税売上高が1000万円を超えているか否かの判定を行います。なお、特定期間とは、原則として、前事業年度の開始の日以後6ヶ月の期間をいいます。この特定期間で、課税売上高が1000万円を超えている場合には、課税事業者となります。
http://www.tohoren.or.jp/taxinfo/20121220669.html(基準期間と特定期間)
http://www.tohoren.or.jp/taxinfo/20130110673.html(特定期間について(応用編)
2.新しく法人を設立する場合の注意点
新しく法人を設立する際は、経営者は事業がうまくいくか否か不安です。消費税の納税がないだけでも、資金繰りに大きく寄与する可能性があります。そこで、可能な範囲で消費税の納税義務が生ずるタイミングを、遅らせるように工夫することもあります。ポイントは下記の2点です。
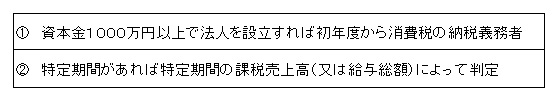
消費税節税の観点からは、法人を設立する際に、資本金を1000万円未満で設立することは、新規に法人を設立する際の基本です。さもなければ、設立第1期目から消費税の納税義務者になります。
次に出来ることは、設立第2期を免税事業者として過ごすことができるか否かという点です。設立して、最初の半年間の給与総額が1000万円以下となることが見込めるなら、特定期間の給与総額で判定して、設立第2期も免税事業者となることが可能です。
また、設立して最初の半年間の売上高や給与総額が1000万円超となることが予想される場合には、設立第1期を7ヶ月で決算が来るように決算日の設定を行うのも一つの方法です。前年度が7ヶ月以内の場合には、特定期間に該当しないこととなり、結果として第2期も免税事業者でいることが可能となります。
なお、平成26年4月1日以降に新しく法人を設立する場合は、その新規設立法人が、課税売上高が5億円超の法人の子会社に該当する場合などは、設立初年度から消費税の納税義務者に該当するという改正がありました。
課税売上高5億円超の法人などが、子会社を設立する予定がある場合は、駆け込みで平成26年3月までに設立することで、初年度は免税事業者となれるチャンスがあります。
3.敢えて課税事業者を選択すべき場合
消費税の納税義務がない場合は、消費税の申告と納税が不要ですから、一般的には、有利な取扱いとなります。しかし、納税義務の判定を行い、納税義務がないとされた場合でも、「課税事業者選択届出書」を提出することで、敢えて課税事業者を選択することで、消費税の還付が受けられる場合があります。例えば、①多額の設備投資をして消費税が還付となる場合②輸出業で消費税が還付となる場合です。
なお、課税事業者選択届出書は、事業年度が開始する前に提出する必要があります。また、最低でも2年間は、課税事業者であることが拘束され、設備投資をした場合は、さらに長期間課税事業者であることが拘束されることもあるので、数期間を通じた有利不利の判定を慎重に行ってから実行することが重要です。
1.消費税がかかるか否かの判定方法
消費税が課税されるのか、否かについてまとめると、下記のようになります。言葉では、「消費税がかかる」か「消費税がかからない」かの二種類になります。消費税法上は、消費税がかからない場合の理由が、いくつか存在します。理解を深めるためには、なぜ、消費税がかからないのかの理由が重要となります。消費税法上は、消費税がかかるのかかからないのか三つのフィルターを通すことになります。
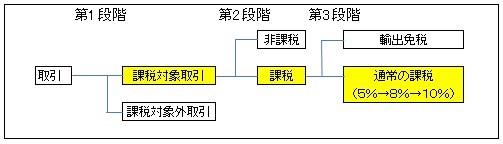
2.課税と課税対象外(第1段階の判定)
課税対象となるのは、①国内において②事業者が③対価を得て行う、④資産の譲渡、貸付け又は役務の提供となります。
例えば外国で行われる取引は、日本の消費税の対象になりませんし、事業者でない個人が資産を売却する場合も消費税の課税の対象となりません。また、事業者が行う取引であっても、寄附をするとか、配当金を支払うとか、対価性がない取引は、やはり消費税の対象となりません。
3.非課税とは(第2段階の判定)
国内において事業者が対価を得て行う資産の譲渡等であっても、必ずしも消費税の課税の対象となるわけではありません。なぜなら、消費税法では、一定の取引について、非課税との取扱いを定めているからです。
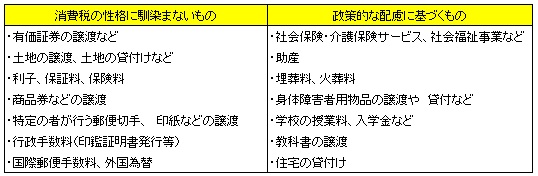
何を非課税とするかは、政策的なものであり、例えば住宅の貸付けなどは、消費税の導入当初の平成元年は課税とされていましたが、平成3年から非課税として取り扱われることとなったものです。
今後、消費税率をアップするに当たり、生活に最低限必要なものを非課税とする可能性もありますし、軽減税率とする可能性もあります。理屈だけでは判断は難しい項目です。
4.輸出免税(第3段階の判定)
消費税の課税対象となる商品の販売であっても、輸出に該当する場合には、輸出免税という扱いになります。この輸出免税は、0%課税との取扱いで、消費税を計算する際に下記のように計算することになります。
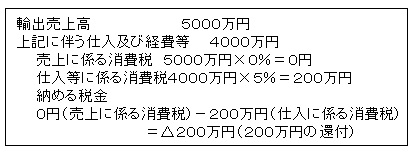
特徴的なのは、預かる消費税がゼロなのに対して、仕入税額控除を受けることができるため、仮に輸出取引しかしていない場合は、必ず消費税が還付となることです。
このように輸出の場合には、仕入には消費税がかかって先に資金が出ていくのに対して、売上に対する消費税は預かることができません。仮に消費税が還付されるとしても、事業年度終了後では、資金繰りに悪影響を及ぼす可能性があります。
そこで、消費税法では、課税期間を3か月ごと、あるいは1か月ごとに短縮できる制度を設けています。課税期間を短縮することで、還付を早期に受けることが可能となります。
5.実務で登場する誤りやすい税区分
理論的には、難しく感じるかもしれません。実務上よく出てくるのは、下記のような内容です。
(1)課税対象外となる項目
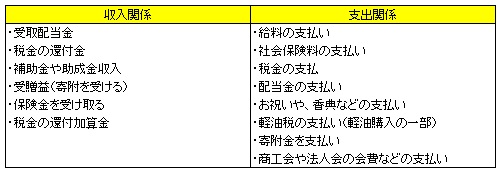
(2)非課税となる項目
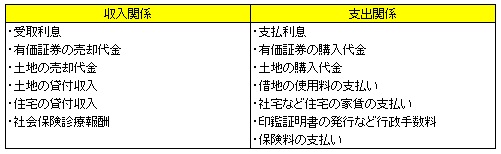
実務上は、上記の内容については抑えてれば、大概の処理はこなせます。もちろん、必要に応じて確認をする作業は必要ですが、消費税については大きく抑えるところから始めるのが無難です。
1.基本的な計算の仕組み
(1)会社が納税すべき消費税の計算方法
簡単に説明すると、売上などに関連して、「お客様から預かった消費税」と、仕入や経費の支払いなどに関連して、「仕入先などに対して支払った消費税」との差額が納付すべき消費税です。
会社が納税すべき消費税の計算方法
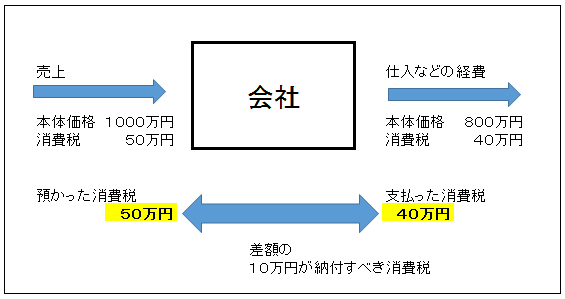
(2)会社の負担は発生するのか否か
消費税は、会社の損益に影響するのか否かについては、理論的には影響しないという前提で法律は立法されています。
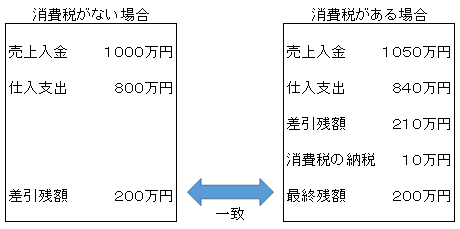
しかし、現実的には、消費税は会社の損益に影響を与えることになります。ほとんど影響を与えないケースも多くある一方で、大きな有利不利を発生させるケースもあります。
この点については、次回以降にご紹介します。
2.消費税の申告と納税の時期
(1)消費税の確定申告と納税
消費税の確定申告書の提出期限は、法人の場合は、決算日から2ヶ月以内となっており、消費税の納税も決算日から2ヶ月以内に行います。ちなみに、個人事業者の場合は、翌年の3月31日が、消費税の確定申告の期限となっています。
なお、法人税の申告期限も、原則として決算日から2ヶ月以内です。ただし、法人税には、申告期限の延長という制度があり、延長申請を行えば、決算日から3ヶ月以内に確定申告を行うことが認められています。一方、消費税については申告期限の延長という制度はなく、法人税の申告期限を延長している法人でも、決算日から2ヶ月以内に申告が必要となります。
(2)消費税の中間申告
(1) 中間申告の回数
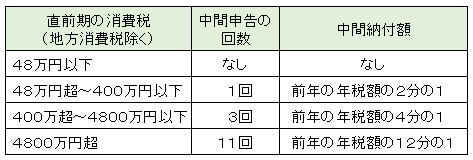
(2) 中間申告の申告と納税の時期
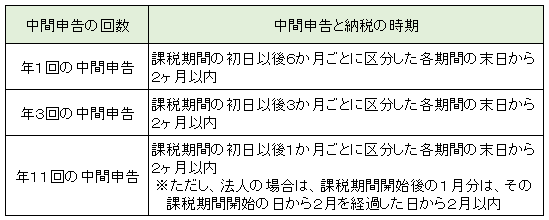
(3)消費税の納税に関する注意点
会社が赤字でも、消費税の納税が発生するケースが多いので、納税資金を確保しておくことが重要です。消費税の納税資金の手当ては経営上重要な課題です。
消費税が初めてかかる年度や、前年が還付の申告だった場合には、中間申告がないため、1年分の消費税を一括して納付する必要があり資金繰りに大きな影響を与えます。
3.消費税の経理処理について
(1)税抜経理と税込経理
消費税に関する経理処理については、税抜経理と税込経理という処理方法があります。理論上は、下記のように最終的には同じ利益になりますが、途中のプロセスが、異なる表示となります。
例えば、売上高1億円(税抜き)、仕入高6千万円(税抜き)、人件費1千万円(消費税はかからない)、その他経費2千万円(税抜き)の会社の損益計算書を、比較形式で示すと下記の通りとなります。
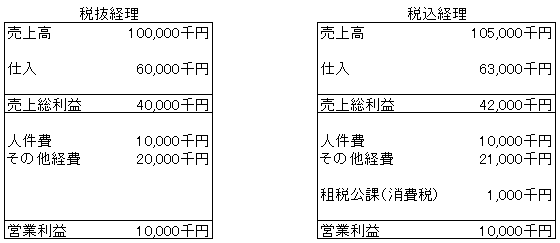
比較すると、売上高や仕入、その他経費など、消費税がかかる項目については、処理方法により異なる金額の損益計算書になります。なお、人件費は、次回以降に説明を行いますが、消費税がかからない項目です。
営業利益については、一致していますが、これを調整しているのが、租税公課です。税込経理を採用すると、会社が納税しなければならない消費税について、租税公課という経費が追加することで、結果として税抜処理を行っている場合と同じ利益になるようになっています。
(2)税抜経理と税込経理の長所短所
税抜経理と税込経理のどちらがよいのかについて、よく質問を受けます。税抜経理の方が、理論的に優れ、税制面でも有利です。一方で税込経理は処理が簡便なところが最大のメリットです。
(1) 税抜経理の長所と短所
- 消費税率が変更になった場合でも期間比較が有効に行える
- 交際費の限度額、固定資産の取得価額の判定で有利になる
- 消費税の処理を訂正すると損益計算書の数値が動いてしまう
- 日々の処理の段階で常に消費税を意識する必要がある
(2) 税込経理の長所と短所
- 処理が簡単で、消費税を意識しなくても日々の入力が可能
- 間違った処理をしていて訂正をおこなっても損益計算書は動かない
- 税率変更の際に、期間比較が有効に行えない
- 交際費の限度額や固定資産の取得価額の判定で不利になる
経営改善設備を取得した場合の特別償却又は税額控除
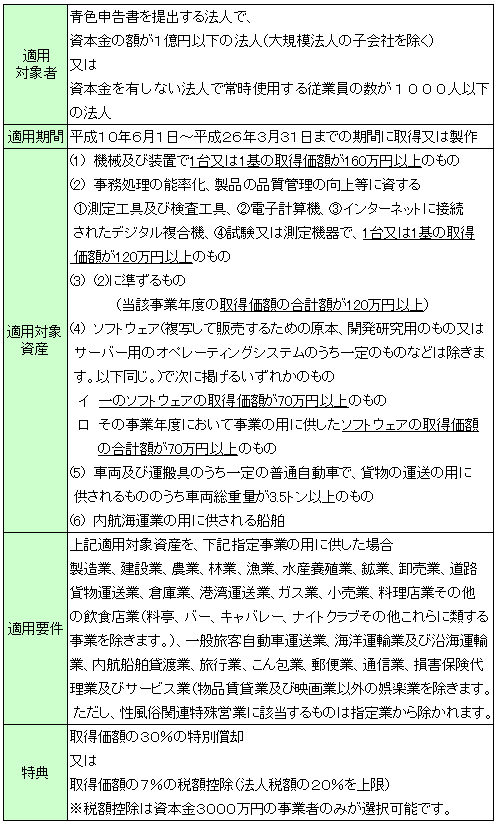
青色申告書を提出する特定の中小企業者等が、経営革新等支援機関から経営改善に関する指導及び助言を受けて、一定の設備投資をした場合に、その取得価額の30%の特別償却若しくは取得価額の7%の税額控除を受けることができる制度です。要件等についてまとめると下記の通りです。
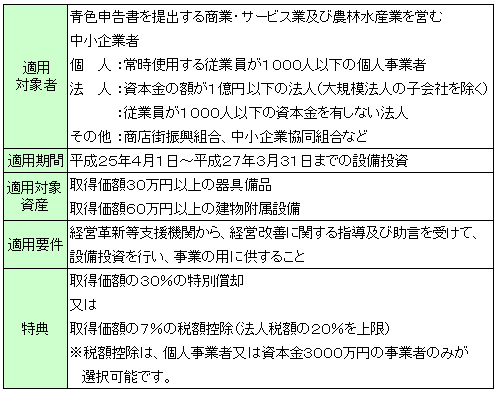
なお、経営革新等支援機関は、商工会議所、商工会の他、金融機関や税理士事務所でも認定を受けているケースが多くあります。
30万円以上の器具備品の取得で要件に該当しますから、広く利用できる制度です。ただし、事前の経営改善に関する指導及び助言が必要ですから、固定資産を取得する前に相談をしておくことが重要です。
生産設備等投資促進税制
経営改善設備を取得した場合の特別償却又は税額控除は、製造業が対象となっていません。製造業向けの制度として、生産設備投資促進税制が用意されています。要件をまとめてみると下記の通りです。
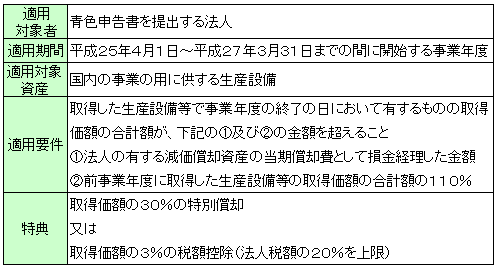
この制度は、対象資産が生産設備に限定されており、建物、事務用器具備品、乗用自動車、無形固定資産などは、含まれていません。一方で、適用対象が中小企業等に限定されていない点も特徴です。
中小企業等投資促進税制(従来からの制度)
創設された2つの制度をご紹介しましたが、平成10年から続いている、中小企業等投資促進税制も、平成26年3月31日までの設備投資に利用可能です。
創設された2つの制度に、業種の問題や資産の種類等で該当しない場合でも、従来からの投資促進税制で救済されるケースもあります。経営改善設備を取得した場合の特別償却に比べると、金額面で少しハードルが高くなりますが、気にしておくといろいろな場面で利用可能です。
NISAの概要
NISAは、平成25年度税制改正により、平成26年から導入される日本版ISA制度の愛称です。そして、ISAとは、イギリスのIndividual Savings Account(個人貯蓄口座)に由来していて、年間100万円までの上場株式・公募株式投信への投資について、NISA口座内で保有していれば、最大で5年間は配当・譲渡益が非課税となるという取扱いです。
なお、非課税買付を行える期間は、平成26年分から平成35年12月までの10年間です。NISA口座の開設は、平成25年10月から可能になります。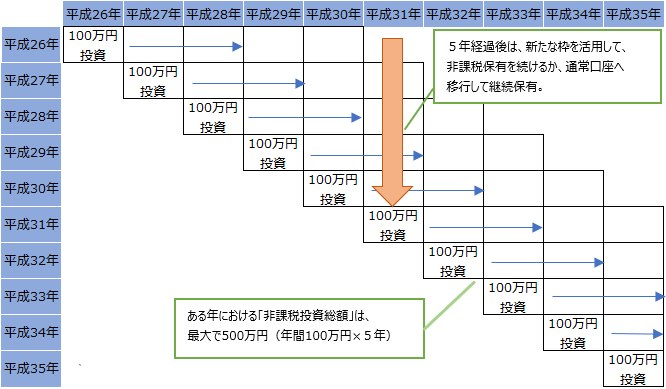
NISAの魅力と注意点
NISAの魅力は、NISA口座内で年間100万円までの上場株式を購入した場合には、その株式に係る配当はもちろん、売却益も完全に非課税になるという点です。極端な例ですが、100万円で購入した株式を200万円で売却したとしても、税金はかからないことになります。
なお、年間の購入枠は100万円ですが、購入してから5年間は非課税の期間が続きますから、最大で500万円までの非課税購入枠を利用できることになります。
一方で、NISAは、上場株式等を取得した場合の配当や譲渡益について非課税とする制度であり、必ず有利になる保証がある制度とは言えません。元々、株式投資ですから、株価が下落するリスクもあります。株価が下落した場合は、非課税枠を活用するどころか、投資金額が元本割れするリスクも生じます。
NISA口座以外では重い負担に
平成26年分からNISA制度が始まる一方で、上場株式の譲渡益や配当に対する10%の分離課税とする取扱いは、平成25年で終了となります。
平成26年からは、NISA口座以外では、上場株式の譲渡益や配当に対しては、20%(復興特別税を含めると20.315%)の税率となります。
◆教育資金の一括贈与制度の概要
教育資金の一括贈与制度とは、親、祖父母などの直系尊属が、30歳未満の受贈者である子や孫に、教育資金を一括で贈与する場合に1500万円までの非課税枠を設けるというものです。
この場合に、直系尊属からとの取扱いですから、親、祖父母に限らず、曾祖父母からの贈与でもかまいません。
金額は、1500万円が上限と言うことであり、例えば既に孫が大学生で、あと3年間の授業料分相当の300万円のみを贈与することも可能です。
ただし、本制度を利用する場合には、単純に子や孫へ贈与すればよいというわけでは、ありません。本制度を使う旨の契約を金融機関と行い、金融機関に子や孫の名義の新設口座を開設して、その口座へ拠出することによって実行することになります。
◆教育資金の一括贈与後の流れ
教育資金として、金融機関へ拠出した金額は、教育資金が必要な都度、金融機関から振込をする形か、いったん自己資金で教育資金を立て替えて、領収書と引き換えに引き出す方法により、教育資金として使っていくことになります。
なお、贈与を受けた子や孫が、30歳になった段階で、未使用の教育資金が残っていた場合は、その段階で、贈与されたとして、通常の贈与税課税が行われます。一方で、教育資金として、使い切り残額がなければ、一切贈与税はかからないで済むことになります。
◆教育資金の範囲
教育資金の範囲ですが、基本的には学校等に対する支出をいいます。ただし、学校等以外に支払われるものについては、500万円まで認めるという取扱いがあります。内容については、概ね下記のとおりです。
1)学校等に対する支出
- 幼稚園、小学校、中学校、高等学校、中等教育学校、特別支援学校
- 大学、大学院
- 高等専門学校
- 専修学校、各種学校
- 保育所、保育所に類する施設、認定こども園
- 外国の教育施設のうち一定のもの
- 水産大学校、海技教育機構の施設(海技大学校、海上技術短期大学校、海上技術学校)、航空大学校、国立国際医療研究センターの施設(国立看護学校)
- 職業能力開発総合大学校、職業能力開発大学校(※)、職業能力開発短期大学校(※)、職業能力開発校(※)、職業能力開発促進センター(※)、障害者職業能力開発校
注:※印の施設は、国・地方公共団体・職業能力開発促進法に規定する職業訓練法人が設置するものに限ります。
これらの費用は、学校等に対して支払われたことが、学校等からの領収書等により確認できる費用が対象であり、例えば、入学金、授業料、入園料、保育料、施設設備費、教育充実費、修学旅行・遠足費などが挙げられます(学校等が費用を徴収し、業者等に支払う場合も含みます)。
2)学校等以外に支払われるもの
イ 塾や習い事など、学校以外の者に支払われる費用
●下の①~④の教育活動の、指導の対価(月謝、謝礼、入学金など)として支払う費用や、施設使用料。
●下の①~④の活動で使用する物品の費用。ただし、上記の指導を行う者を通じて購入するもの(指導を行う者の名で領収書が出るもの)に限ります。一方で、個人で購入した塾のテキストなどは対象となりません。
- 学習(学習塾・家庭教師、そろばんなど)
- スポーツ(スイミングスクール、野球チームでの指導など)
- 文化芸術活動(ピアノの個人指導、絵画教室、バレエ教室など)
- 教養の向上のための活動(習字、茶道など)
ロ イ以外(物品の販売店など)に支払われるもの
●学校等で必要となる費用を業者に直接支払った場合でも、学校等における教育に伴って必要な費用で、学生等の全部又は大部分が支払うべきものと当該学校等が認めたものは、500万円の非課税枠の対象になります。
この場合は、領収書等に加え、学校等が認めたものであるとわかるものを金融機関に提出する必要があります。
◆相続税対策としての教育資金の一括贈与
教育資金の一括贈与制度は、教育資金として使い切ってしまえば、贈与税は課税されないことになります。一方で、全額が利用されないまま、贈与を受けた者が30歳になった場合は、残金について贈与税が課税されることになります。
つまり、教育資金として使い切る金額の贈与であれば、税負担が生じないという特徴と、贈与を受けた者が30歳になるまで、課税を先送りできるという特徴があります。
たとえば、高齢で数年内には相続が発生しそうな場合に、孫やひ孫に教育資金の贈与を行えば、当面の相続税負担を無くすこと、あるいは税率を低く抑えるような効果が期待できます。
特に、孫やひ孫などが対象となるため、孫の数が5人以上、ひ孫の数なら十数人というケースも考えられます。つまり、現預金を多額に保有している場合は、相続税の課税価格を引き下げる対策として非常に効果的に使える可能性があります。また、不動産などを保有する場合も、いったん換金して、教育資金の贈与という形で、相続税の対象となる財産から切り放すことが可能です。
なお、通常の流れなら、祖父の相続が発生し、相続税が課税された後、父親に財産が移転し、その中から教育資金を拠出することになります。それに対して、教育資金の一括贈与を利用すれば、税引前の資金を丸々教育資金として利用できるので、相続税が課税されることが予定される場合は、本制度を利用することで明らかに有利になります。つまり、相続税がかかる場合で、対象となる子や孫がいる場合には絶対に利用すべき制度と考えられます。
なお、本制度は、平成25年4月1日から、平成27年12月(延長の可能性あり)までの期間に行われた一括贈与について適用可能となっており、今すぐに利用を検討すべき制度です。
◆住宅ローン減税の延長と拡充
平成25年12月で、期限切れとなる予定だった住宅ローン減税が、平成29年末まで延長され拡充されることになりました。なお、概要は下記の通りで、適用期間は最長で10年です。
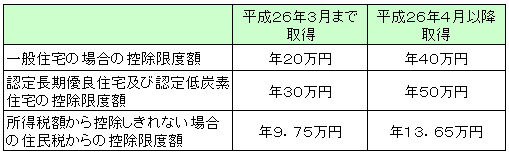
ところで、消費税の経過措置で、平成25年9月末までに契約をしている場合は、その不動産の引渡が平成25年4月以降でも旧税率の5%のままでよいという取扱いがあります。
平成25年9月までに契約して、平成26年4月以降に引渡を受ければ、消費税は5%の負担で、住宅ローン減税は拡充されたものを使えるから有利と考えられますが、うまくいかない仕組みになっています。住宅ローン減税の拡充は消費税の駆け込み需要対策の性格を有するため、平成26年4月以降の取得でも旧税率で取得している場合は、平成26年3月までと同じ拡充前の取扱いとなります。
◆住宅取得等税制の延長と拡充
住宅の取得や増改築の際にローンを利用しなかった場合は、住宅ローン減税は利用できません。しかし、一定の要件を満たす住宅の取得や増改築の場合に、税額控除が認められています。この住宅取得等税制についても、平成29年末まで延長され、拡充されることになりました。なお、平成26年4月以降の取得の場合は、認定優良住宅に加えて認定低炭素住宅の新築も対象とされることになりました。
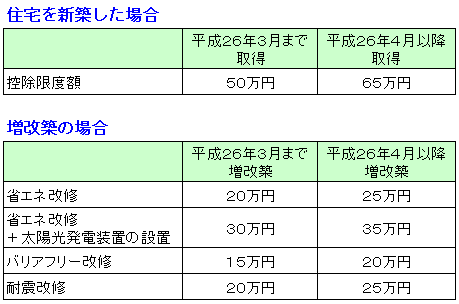
◆消費税増税前と増税後どっちが有利?
消費税増税と住宅減税を考慮すると、制度的には消費税増税後に住宅減税を受けた方が有利になる場合があるようにデザインされています。例えば住宅を取得して、10年後も借入金残高が4,000万円以上残っていると仮定すれば、増税前の取得の場合は20万円×10年間で200万円の税額控除となり、増税後の取得であれば40万円×10年間で400万円の税額控除となります。仮に建物が税抜き5,000万円とした場合は、税込ベースで5,250万円が5,400万円となり、消費税の負担では150万円負担増ですが、減税で200万円負担減となり、トータルで50万円有利になります。
ただ、現実的には、10年後に4,000万円のローン残高が残っていなければ、制度上の減税額を目一杯適用することができません。また、控除できる金額が増加したとしても、そもそもの所得税及び住民税額がそれ以上の金額でなければ、やはり減税効果を十分に享受できません。
厳密な有利不利については、購入する不動産の金額、返済の仕方、各個人の所得控除の額に応じて変化します。住宅ローン残高が2,000万円に満たないようなら増税前の住宅取得が明らかに有利ですが、それ以外のケースは微妙な判断になります。そもそもが、消費税増税による駆け込み需要とその反動を抑制する趣旨ですから、敢えて曖昧になるような制度にしているとも考えられます。結局は、消費税の増税を意識しないで、購入できるときに購入するのがベストのように思います。
◆所得税の税率構造の変更
平成25年度税制改正で、所得税の税率構造が変化しました。課税所得金額が4,000万円超の部分に対する税率が、40%から45%へ引き上げられました。なお、住民税と合わせると、55%の税負担となります。
もっとも、昭和49年には、住民税と合わせて最高税率が93%で、その後、昭和59年までは、最高税率が住民税と合わせて88%の税率でした。その意味では、かつての高い税率を経験したことがある方は、高くないと感じる税率かもしれません。
なお、新税率は平成27年分の所得税から適用になります。以下が、所得税の速算表です。
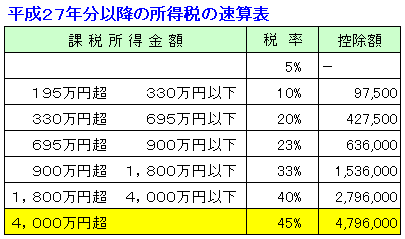
実務的には、課税所得で4,000万円超となるケースは、それほど多くないので、多くの人にとっては、関係の薄い改正と言えます。
◆給与所得控除の上限設定
平成24年度税制改正で、給与所得控除の上限が設定されています。なお、こちらは、平成25年分の所得税から適用となるので注意が必要です。
従来は、給与収入が増加すると、給与所得控除も収入に応じて増加し続ける計算式でした。給与所得控除は、サラリーマンの必要経費的な性質ですが、給与収入に応じて必要経費が必ずしも増加するとは考えられないこと、諸外国でも上限設定があることを理由に、給与収入が1,500万円を超える場合は、給与所得控除が245万円で打ち止めとなりました。
なお、給与所得控除額の速算表は以下の通りです。
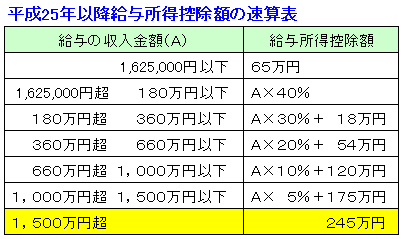
給与所得控除の上限の設定は、先ほどの税率構造の変化に比べ影響を受ける人が多そうです。
◆役員給与の損金算入の条件と注意点
法人を設立する目的の一つとして、給与所得控除の有効活用による節税があります。個人事業の場合は、収入金額から必要経費を控除した残りが、所得金額になります。ところが、法人成りして、従来の所得部分を役員給与として支給すれば、必要経費部分は当然に会社のコストとした上で、代表者が給与所得控除を受けられるメリットが生じます。
法人が役員に給与を支給する場合、定期同額給与、事前確定届出給与、若しくは利益連動給与のいずれかに該当しないと損金算入されません。もっとも利益連動給与は、上場会社でしか利用できないので、上場会社以外では定期同額給与か事前確定届出給与のいずれかの要件を満たす必要があります。
定期同額給与の改定時期、あるいは事前確定届出の提出期限は、決算をまたいだタイミングとなるため、決算時期に役員給与額を決定する必要が生じます。
例えば、法人の実効税率より、適用される所得税率が低くなるように、給与額を定めている場合には、給与所得控除の上限により、適正額の金額が変更になるので注意が必要です。
実際に、長い間、給与の改定を行っていなくて、会社で設備投資など資金需要があるにも関わらず、法人の実効税率より高い所得税の負担をしているという失敗例を目にすることもあります。資金が足りない部分は、役員が会社に貸すような形で対応しているのですが、役員給与を減らして会社の利益を増加させた方がよかったという事例です。いずれにしても、定期的に役員給与額についてメンテナンスすることが大切です。
◆所得拡大税制とは
平成25年度税制改正で導入された、所得拡大税制とは、個人の所得水準を後押しするための政策の一環として導入されたものです。
基準事業年度に比較して給与等支給額が5%以上増加した場合に、その増加額の10%相当額の税額控除が受けられるという内容です。ただし、法人税額の10%(中小企業は20%)が税額控除の限度額です。
具体的な例で示せば、基準事業年度の給与等支給額が5,000万円で、それ以降の年度が5,300万なら下記のように計算を行います。
上記の5%の金額 250万円
5,300万円なら、5%以上の増加になっているので、要件をクリア
増加額である300万円の10%⇒30万円
給与等支給額が300万円増加したことで、結果として30万円の税額控除が受けられることになります。
ただし、いくつか、細かい点で注意が必要です。
1つ目は、前事業年度の給与等支給額を下回らないことです。これは、基準事業年度より5%以上の増加でも、前年対比で減少の場合は、所得の拡大に繋がらないという理由です。
2つ目は、平均給与等支給額が前事業年度の平均給与等支給額を下回らないことです。例えば、給与支給総額が増えても人数が増えただけで、平均の支給額が減少していては所得の拡大に繋がらないからです。
そして、3つ目として、役員の親族など特殊関係人を除いたところで判定を行う点です。身内の給与を増やして節税ができてしまっては、制度の趣旨に反するからです。
◆適用期間
所得拡大税制が適用される期間は、平成25年4月1日から平成28年3月31日までに開始する各事業年度です。例えば3月決算法人であれば、平成25年4月1日から平成26年3月31日までの期間が最初の適用事業年度になります。
本制度の適用期間中、常に比較対象となる基準事業年度は、この制度の適用対象期間の最初の事業年度の前事業年度となります。上記と同様3月決算の場合は、平成24年4月1日から平成25年3月31日が基準事業年度となります。
これから決算を迎えるような場合で、雇用を行う場合には、決算直前で雇い入れるより、新しい年度になってから雇い入れをする方が有利になりそうです。
◆狙って適用より結果として適用が理想
さて、所得拡大税制ですが、給与等支給額の増加額に対する10%の税額控除です。この税額控除を受けるために、給与等を増加させるという使い方は現実的ではありません。
あくまでも、結果として人件費が増加して、要件に当てはまるようなら適用するといった利用方法になると思います。
一方で、適用を狙って受ける制度ではないため、うっかりと適用漏れになりがちな制度となりそうです。経営者の方も本制度の存在を気にしておいて、給与が増加した場合は。適用漏れのないように注意しましょう。
◆所得拡大税制以外の雇用強化につながる制度
なお、平成25年度税制改正で雇用促進税制の税額控除について、税額控除の額が1人当たり20万円から40万円に拡充されています。
また、税制ではありませんが、若者チャレンジ助成金など、雇用に伴い利用できそうな助成金があります。
いずれの制度もハローワークへの事前の届出が必要なので、雇用の予定がある場合は、事前に税理士や社会保険労務士にご相談されることをお勧めします。
◆相続税の基礎控除の縮小
平成25年度税制改正で、相続税の基礎控除が縮小されました。かなりインパクトが大きい改正で、相続税の申告が必要になる人が相当増加します。
改正前と改正後の基礎控除の比較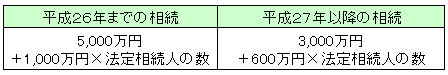
具体的には、配偶者と子供が2人の相続の場合は、従来は8,000万円の財産がなければ、相続税の心配は必要ありませんでした。しかし、平成27年以降では4,800万円の財産があれば相続税の申告が必要となります。都内でちょっとした不動産を保有していれば、すぐに相続税の申告が必要となりそうです。
◆相続税の税率の変更
相続税について、基礎控除を縮小して相続財産が少額な場合でも相続税の負担が必要となるようにしました。一方で、最高税率を引き上げ、財産の金額が大きな人は、より大きな負担となるように改正がされています。
改正前と改正後の相続税率の比較
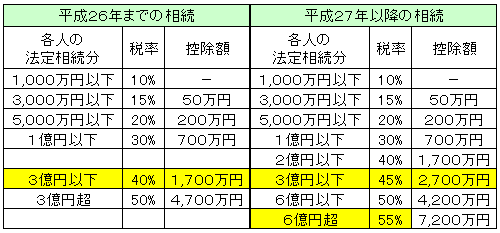
最高税率が引き上げられたことが話題になっていますが、実務家の視点からすると2億円から3億円までの部分について、5%税率が上がっている点が大きな影響ではないかと感じます。6億円という話しは、あまりお目にかかれませんが、2億円は相続税の申告が必要なケースではありがちでした。
◆贈与税の税率の変更
相続税の補完税としての性格を持つため、相続税の税率構造に合わせて贈与税の税率も変更になりました。今回の改正での特徴は、20歳以上の子や孫への贈与について、直系尊属からの贈与という形で別枠の税率を用意したことです。実務的には、兄弟間の贈与もありますが、圧倒的に多いのが子や孫への贈与ですから、多くの場面で影響しそうです。
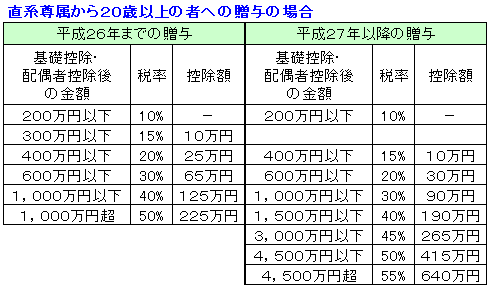
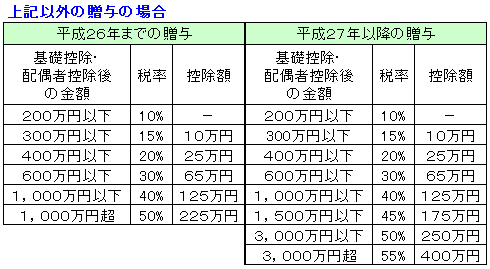
子や孫への贈与の場合、従来は500万円の贈与に対して53万円の贈与税が課税されました。ところが平成27年以降の贈与なら、同じ500万円の贈与に対して48.5万円の贈与税負担となります。
◆未成年者控除と障害者控除
上記以外にも、相続税の計算の際の未成年者控除と障害者控除についても変更があります。比較すると下記のようになります。
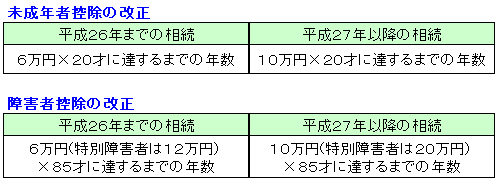
基礎控除の引き下げ、最高税率の引き上げなど、基本的には税負担を大きくする改正ですが、その一方で未成年者控除や障害者控除を拡充するなどの配慮が行われています。
また、今回は詳細な説明はできませんが、小規模宅地に対する特例などについては、納税者が、かなり有利に使えるようになりました。
基礎控除の引き下げで相続税の申告は必要だけれど、小規模宅地で救済されて税額はゼロというケースが多発しそうです。
◆相続税の納税猶予制度が事後でもokに!
従来の納税猶予制度は、事前に経済産業大臣の確認が必要とされており、事前に納税猶予制度を利用することを想定していなければ、適用できませんでした。ところが、平成25年度税制改正で、経済産業大臣への事前確認が不要となり、相続が発生した後に、納税猶予制度を選択することができるようになりました。
もちろん、納税猶予制度の要件を満たしていなければ、適用不能ですが、後継者がいる状態であれば、たいがいは要件に適合するように思えます。
非同族株式の評価について、納税猶予制度を利用すれば、8割引の評価になります。さらに、将来的には納税猶予額の免除へと移行が期待できるので、事後の相続税対策の目玉的な存在になりました。
一方で、事後の対策よりも事前の相続対策が重要なのは当然です。事前に意識しておけば要件に適合するように準備を行えますし、事前の相続対策を怠ってはいけません。
◆時系列にみる要件の比較
※クリックでPDFが開きます。
◆納税猶予制度のリスク
(1)雇用の8割要件
納税猶予制度は魅力的な制度のようで、あまり利用されてこなかった制度です。よく指摘されていたのは、5年間は雇用の8割以上を維持する必要があり、この判定が一定時点で行われることです。経営者側に落ち度がなくても、たまたま従業員の退職が続くことで、納税猶予が打ち切られるリスクがありました。この場合に、猶予された税額の全額と利子税を一括納付することが要求されました。
上記の点について平成25年度税制改正で改善されることになりました。平成27年分の適用からは、雇用の8割については平均で要件を満たせばよいと緩和され、退職者に見合う人数の雇用を行えば、打ち切られる心配はなくなりました。また、仮に打ち切られた場合でも、延納や物納へ移行することが可能となり、リスクが軽減されました。
(2)資産管理会社
納税猶予制度は5年間については雇用継続要件などの厳しい条件がつきますが、5年経過した後はハードルが随分と低くなります。当初5年間もそうですが、納税猶予期間中、常に気にする必要があるのは資産管理会社に該当しないようにすることです。逆に、この点について注意しておけば、大きなリスクはないと考えられます。
資産管理会社は、二つにグルーピングされており、下記の二つの基準があります。
- 資産保有型会社
特定資産の合計額÷総資産価額≧70% - 資産運用型会社
直前期の特定資産の運用収入÷直前期の総収入金額≧75%
特定資産は、下記の資産をいいます。
- 有価証券等
その中小企業者の特別子会社のうち資産保有型又は資産運用型会社でない会社の株式は、除かれます。 - その中小企業者が現に自ら使用していない不動産(遊休地・賃貸用不動産・販売用不動産)
- ゴルフ場その他の施設の利用に関する権利※1
- 絵画、彫刻、工芸品その他有形の文化的所産である動産、貴金属及び宝石※1
※事業の用に供する目的のものは除く
特定資産の運用収入は、上記特定資産の運用収入及び特定資産の譲渡収入です。
簡単に言えば、資産運用のみを行い、雇用を創出しないような会社は、納税猶予制度は適用できないということです。
逆に、上記の資産管理会社に含まれる場合でも、以下の全ての要件を満たす場合は、資産管理会社に該当しないとみなされる取扱いがあります。
- 常時使用従業員(社会保険加入者)が5人以上
平成27年以降は、上記5人の判定について経営承継人と生計を一にする親族以外で計算することになります。 - 事務所、店舗等の固定施設を所有又は賃借
- 相続開始の日までに3年以上継続して、商品販売、資産の貸付、役務の提供等を実施していること
具体的には、老舗で不動産収入の割合が高いけれども、実際に商売を行い、従業員数をある程度抱えているような場合は、救済されるという取扱いです。
上記以外にも、会社を解散した場合や、資本金又は準備金の額を減少した場合などの打ち切り事由があります。例えば会社を解散すれば、会社財産が株主に分配されることになり、実質的に株式の譲渡と同等の結果を作り出せます。また、資本金又は準備金を減少させることで、本来は会社財産のうち配当できなかった部分を配当財源に回せるので、配当を利用した株式の換金化がでてきてしまうからです。いずれにしても、普通に事業を継続している場合には無関係といえます。
結局は、5年間の雇用継続と、それ以後は、事業を継続して資産管理会社にならないことに配慮しておけば、それほど大きなリスクはないと考えられます。リスクが軽減されたことで、事業承継税制は格段に身近になりました。是非、活用を検討してみましょう。
◆贈与税の納税猶予制度への改正の影響
親族外への事業承継の場合に、株式を正当な対価で購入して貰うことができれば何の問題もないのですが、現実には後継者候補が株式を購入できる資金を有していないケースがほとんどです。また、株式の贈与を行うにしても贈与税の負担が重く、換金できない非上場株式の贈与を受けても、贈与税の納税ができないという問題が生じていました。
従来の取扱いでは、納税猶予制度が親族への承継でしか利用できなかったため、親族外の後継者候補の場合は、事業承継税制が活用できないという問題点がありました。平成25年度改正で、そのような問題が払拭されました。
また、改正前の納税猶予制度は、贈与するタイミングで、先代経営者が代表者でなくなることだけでなく、役員から外れるという完全な引退が要求されていました。平成25年度改正で、代表者でなくなれば役員として続投することが可能となり、先代経営者の人脈や能力を活用しながらの緩やかな事業承継が可能となりました。
◆時系列にみる要件の比較
※クリックでPDFデータが開きます
◆納税猶予適用後の注意点
贈与税の納税猶予を受けて5年間については、要件を満たせなくなった場合に、納税猶予を受けた贈与税について全額を納付する必要が生じます。この場合には、利子税なども必要になります。
一方で、5年間経過することで、要件自体がかなり緩やかになります。実務的には、資産管理会社に該当しないことについて、気にしておけばよいことになります。株式を譲渡した場合は、譲渡した割合部分だけの納税となりますので、贈与時の時価以上で売却できればリスクとはなりません。
また、贈与税の納税猶予を受けた場合で、その後、相続が生じた際に、相続税の納税猶予へ切り替えることも可能ですが、相続税として精算することも可能です。贈与税の納税猶予は、相続時精算課税と同様に贈与時の価額で金額を固定する効果がありますから、贈与時の価額以上で処分できる場合などには、処分して相続税を納付するのも選択肢となります。
今回は、贈与税の納税猶予について説明しましたが、次回は相続税の納税猶予の要件と、納税猶予が免除される場合についてご紹介していきます。また、5年経過後のリスクとなる資産管理会社の内容の詳細ついても、次回にご紹介します。