


食料品の消費税率1%が与える影響
農家への支援の記事から読み取る施策の方向性
令和8年9月2日の日本経済新聞に「食料品の消費減税、農家らの税理士費用を支援 売上高で給付も検討」という記事がありました。
まだ検討中で詳細は不明ですが、税理士費用の支援は確定申告時期に、農協などを通じて無料相談の場を設けることが想定されます。売上高での給付は、税率引下げに伴う収入減少と、小規模農家が原則課税で申告した場合の還付相当額の補填が想定されます。
しかし、同様の問題は免税事業者である小規模な食品小売店や、農業特例と同様の制度が存在する漁業などでも生じるため、支援の対象がどこまで広がるのかは気になるところです。
給付金額の計算構造
これまで免税事業者は、売上に消費税を上乗せして受け取りながら納税義務を負わないため、いわば益税を享受できる立場にありました。しかし食料品の税率が1%まで下がる一方、種苗や農薬など仕入側の税率は10%のまま据え置かれるため、免税のままでは売上で受け取る消費税(1%分)より仕入で支払う消費税(10%分)の方が大きくなり、差額は事業者の負担として残ります。つまり今回の改正は、免税事業者にとって「何もしなければ守られる」制度から「申告しなければ損をする」制度への転換を意味します。
収入減少額は、下記の算式で試算できます。
| 収入減少額=過去の収入金額-過去の収入金額÷108×101 |
原則課税で申告した場合の還付相当額は、下記の算式で試算できます(108は現行の軽減税率8%、101は改正後の1%、110は仕入側の標準税率10%に対応します)。
| 還付金額=消費税がかかる経費額×10÷110-収入金額×1÷101 |
農家であれば、種苗、たい肥、農薬散布などの費用が想定できます。売上高101万円、費用合計22万円という設例に当てはめると、還付金額は1万円になります。
| 還付金額1万円=22万円×10÷110-101万円×1÷101 |
本来、消費税の還付を受けるには、例えば令和9年分なら令和8年までに課税事業者選択や簡易課税の取りやめなどの事前申請が必要で、対象年度には帳簿とインボイスの保存に基づく計算も必要です。少額な還付であれば、本来の手続よりも、過去の収入金額と平均的な経費率を元にした給付制度に組み込む方が合理的かもしれません。
給付だけではカバーできないケースも想定
小規模事業者向けには給付制度の方が簡単ですが、農機具を購入した場合など、原則課税を選択した方が明らかに有利になるケースもあります。こうした場合に備え、通常の申告に加え、届出書の提出期限の緩和や税理士を利用した税務支援などの道筋も用意しておく必要があります。
消費税導入当初は、物品税の反省もあり3%の単一税率で広く薄く課税し、経済に影響を与えない中立的な税制とされていました。今回の食料品の軽減税率や給付金による支援策を見ると、単一税率という当初の制度設計とは、かなり異なる姿になってきています。
経過措置の概要
国税庁のサイトに掲載されている経過措置を一覧にしたのが下記の図です。登録の柔軟化、2割特例、3割特例、8割/7・5・3割控除、少額特例と、複数の経過措置が詰め込まれているので、今回のテーマに関係する部分だけ赤枠で囲みました。

赤枠で囲んだ「2割特例」と「8割控除」が、この9月から10月のタイミングで切り替わります。あわせて、図には載っていませんが同じ10月から簡易課税選択届出書の扱いも変わるので、あとで触れます。
2割特例について
2割特例とは、インボイス制度をきっかけに免税事業者から課税事業者になった小規模な事業者が、納める消費税を「売上で預かった消費税の2割」だけで済ませられる制度です。9月決算法人なら令和8年9月30日まで、8月決算法人なら令和9年8月31日まで、というように事業年度によって使える期限が異なりますが、いずれにしても令和8年9月30日を含む事業年度が最後のラインとなります。個人事業者も同様に、令和8年分までが対象です。
なお、個人事業者は、令和9・10年については、3割特例という形で、特例が継続利用できます。
8割控除について
8割控除は、インボイスを発行できない免税事業者などからの仕入れであっても、支払った消費税相当額の8割を仕入税額として控除できる経過措置です。これが令和8年10月から7割控除に下がります。当初は5割になる予定でしたが、令和8年度税制改正で段階的な引き下げに変更され、まずは7割からのスタートとなりました。
簡易課税選択届出書の事後提出について
2割特例などを利用していた事業者が後から簡易課税を選択したい場合、届出書の事後提出が認められる制度があります。令和8年10月以後に終了する事業年度からは、この提出期限が申告期限まで延長され、申告書を提出する段階で簡易課税を選択できるようになります。
実務的な注意点
今回の改正は納税者有利な内容ですが、会計ソフトを最新の状態に更新しないと対応できません。1年前のソフトのままだと、令和8年10月から5割控除になる前提で計算してしまい、誤った申告になるおそれがあります。自身で消費税計算をされる方は、ソフトを最新版にしてから計算するようにしてください。
概要
令和8年度税制改正により、関連者との一定の取引について、取引内容などを明らかにする書類を整理・保存する取扱いが設けられました。かみ砕くと、親子会社や兄弟会社など関係会社との取引に関する取扱いとなります。
「関係会社との取引なら、細かな資料をたくさん作らなければならないのか」と心配される経営者の方もいるかもしれません。しかし今回の制度は、関係会社との取引価格が高いか安いかを判定するためのものではありません。
ポイントは、「何の取引なのか」「その対価はいくらなのか」が、契約書や請求書などから分かるようになっているかということです。
具体的な記載内容の検討
例えば、親会社がグループ全体の経理、人事、システム管理などを行い、その費用を子会社などに負担させる、いわゆる「シェアードコスト」の配賦が典型的なケースです。
この場合、「業務委託料 月額100万円」とだけ記載されていて、それが経理業務なのか、人事業務なのか、システム管理なのか分からないのであれば、取引の内容が分かるようにしておく必要があります。
一方、「経理業務委託料 月額30万円」「システム利用料 1ライセンス当たり年間3万円」など、何に対する支払いなのか、いくら支払うのかが明確になっていれば、基本的にはその契約内容が分かる書類を保存しておけばよいと考えられます。
金額の妥当性ではなく、取引内容等が資料から分かるかがポイント
今回の制度は、関係会社との取引価格が適正かどうかを判断するための制度ではありません。例えば、親会社から子会社への経営指導料が月額100万円で「高すぎるのではないか」という問題があれば、それは別途、法人税法上の行為計算否認や寄附金などの問題として検討することになります。今回の書類保存の制度とは切り分けて考える必要があります。
同様に、親会社が所有するビルの一部を子会社に貸している場合も、賃貸借契約として「賃料月額○○万円」と明確になっていれば、賃料の妥当性を証明するために、毎年、不動産鑑定や周辺相場の書類を作成しなければならないという話ではありません。
なお、「調査担当者の求めに応じて、当該内国法人が関連者から、当該書類等に記載等がある事項のうち特定事項記載書類に記載すべきものを遅滞なく入手し、当該事項を提示することができると認められるときは、当該内国法人の納税地等において特定事項記載書類の保存等がなされているものとして取り扱う」と運営指針にも記載されており、常識的な関係会社間取引では問題にならないと考えられます。
ただし、請求書もあり支払いの事実もあるものの、取引内容を明らかにできない場合は、青色申告取消に繋がる可能性があるという、厳しい結果もあり得ます。
食品の範囲と税率変更前後の処理
食料品の税率が変更になりますが、既に軽減税率が適用されており、国税庁は食品の内容について具体的に明確にしています。詳しくは下記のQAを見てください。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/qa_mokuji.htm
実務上、現状においては一般税率と2%の差なので大きな影響はなかったものの、税率差が9%になることで「一体資産」の利用場面が増えるかもしれません。しかも2年間限定の措置であるため、2027年4月の引き下げと2年後の8%への復帰という2度の税率変更への対応が必要になる点にも注意が必要です。
税率が変わるタイミングでの経過措置についても、過去の税率変更の際の経過措置と概ね同じような取扱いになることが予想されます。
食品の税率が1%になることでの実務的な影響
①簡易課税の利用の検討
飲食店の場合、飲食サービスの税率が10%、食材の仕入れの税率が1%となるので、原則課税を利用していると納税額が増加することになります。簡易課税の検討を行う必要があります。
②原則課税の利用の検討
農家、食料品スーパーなどでは、売上に係る消費税率が下がることで、課税仕入れに係る消費税のウエイトが増加する傾向があります。農家の場合、種苗の仕入れ、農薬の散布、農機具の購入などは10%の税率となるため、原則課税を利用することで税額が小さくなる。あるいは還付になることが考えられます。また、食料品スーパーや食品小売りでは、食品の仕入れについては税率が1%になるものの、家賃や水道光熱費、設備投資などの仕入れ税率は10%となることで、原則課税の適用により、納税額が小さくなるケースや還付になるケースが考えらえます。
③課税事業者の選択
農家の場合は免税事業者というケースが多いと思います。しかし、食料品が1%になることで、敢えて課税事業者となり、経費に関する仕入税額控除によって、還付を受けられる可能性があります。
ただしこれらの変更は、本来は事業年度が始まる前に届出が必要です。今回は政策として急遽変更されるので、進行年度での届出が認められる措置などが期待されます。
農業特例を利用しているケースの波及的な効果を検討
インボイス制度が導入されていますが、農業特例と呼ばれる制度があり、農協・漁協を通じて農家から仕入れる場合、農家自身が「インボイス発行事業者」でなくても、農協が発行する精算書があれば、食料品なら現行8%の税額控除が可能です。
食品が1%になることで、購入側は1%しか仕入税額控除が受けられないのは当然の帰結ですが、取引価額が不変であれば購入者が損をしてしまう構造になります。一方、食料品の税率が下がったことで取引価格を消費税分減額する場合、納品していた免税事業者である農家の売上額が小さくなることになります。
今回の改正について、法律的な方向性の見極めはつくのですが、その波及的な影響が見えにくい部分があります。
税務上の貸倒れの認識
今回は、得意先の破産ではなく決済代行会社の破産という特殊な案件ですが、貸倒れ損失の計上について検討していきます。
税法上の貸倒れの要件としては、下記の三つの要件があります。
①法律上の手続により債権が切り捨てられた場合
②債務者の資産状況、支払能力等からみて全額回収不能となった場合
③一定期間取引停止後弁済がない場合
現時点では破産という事実だけがあり、破産手続きが終結して債権が切り捨てられたわけではないので、上記①の要件は満たしていません。
一方、貸倒引当金の計上であれば破産手続き開始の申立を要件とし、債権金額の50%について損金算入が認められます。報道によれば長期間にわたり粉飾を行っており、多額の債務超過とされているので「債務超過の状態が相当期間継続し、かつ、その営む事業に好転の見通しがないこと」の要件を満たすようにも思えるのですが、事実認定まで考えると難しいかもしれません。実務的には50%について、貸倒引当金を計上するという形になりそうです。
いずれにしても、売上時に益金計上済みの代金が未回収のまま、貸倒損失や引当金の計上ができないと、法人税の負担だけが先行してしまい、厳しい話となってしまいます。
消費税の問題
通常の売掛金であれば、破産終結のタイミングで貸倒れの処理と、消費税の税額控除が可能です。ところが、今回の未回収代金はクレジット売上の代金であり、売上債権はいったんクレジット会社に譲渡されており、全東信からの入金は立替払金という位置づけです。回収できていないのは、この立替払金部分になります。下記の「課税資産の譲渡等の相手方に対する売掛金その他の債権」には該当しないため、税額控除ができない取扱いとなります。
| 消費税法39条1項 事業者が国内において課税資産の譲渡等を行った場合において、当該課税資産の譲渡等の相手方に対する売掛金その他の債権につき更生計画認可の決定により債権の切捨てがあつたことその他これに準ずるものとして政令で定める事実が生じたため、当該課税資産の譲渡等の税込価額の全部又は一部の領収をすることができなくなったときは、当該領収をすることができないこととなった日の属する課税期間の課税標準額に対する消費税額から、当該領収をすることができなくなった課税資産の譲渡等の税込価額に係る消費税額の合計額を控除する。 |
ただ、この辺りは、入金がない売上代金の消費税を納付するという話で、理論的にはスジが通らない側面もあります。国税庁が質疑応答などで弾力的な対応をしてくれないか、注視していく必要があります。
何がどう変わったのか
中小企業者等が取得した減価償却資産のうち、一定の要件を満たすものについては、取得価額の全額をその事業年度の損金に算入できる特例があります。今回の改正により、この対象となる取得価額の上限が引き上げられました。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 対象となる取得価額 | 30万円未満 | 40万円未満 |
| 年間の損金算入限度額 | 300万円 | 300万円(変更なし) |
| 対象法人の従業員数要件 | 500人以下 | 400人以下 |
なお従業員数については、令和8年度税制改正で中小企業者等の要件が変更になったことによるものであり、注意が必要です。
40万円未満へと切り替わるタイミングは、令和8年4月1日以後に取得する資産からとなりますので、決算期をまたぐ設備投資を検討している場合は、取得の時期によって適用の可否が変わるので注意が必要です。
「一括で経費にできる」の中身を整理
似たような制度が並んでいるため、改めて整理しておきます。
| 少額減価償却資産の特例 | 40万円未満、中小企業者等限定、年間300万円まで |
| 一括償却資産 | 20万円未満、3年間で均等償却、償却資産税の対象外 |
| 通常の減価償却 | 10万円以上、法定耐用年数により償却 |
上限額が引き上がったことで、これまで数年に分けて償却していた高性能なノートパソコンや業務用ソフトウェア、サーバー機器なども取得年度に一括で経費化できる範囲が広がりました。DX投資や生成AIの導入で高スペックな機器を揃える場合、設備投資の計画を立てる際に、このタイミングを意識しておくと有利に働くケースがあります。
「40万円未満だから全部経費」とは限らない
ここで注意したいのが、この特例はあくまで新たに取得する資産についての取得価額基準だという点です。既存の設備の一部を修理した場合の費用は、話が別になります。修繕費の場合、「通常の維持管理や原状回復のための支出」なのか「資産の価値を高めたり、耐久性を増したりする支出」なのか、実質判断が必要です。また、金額基準としては単純に20万円未満なら修繕費にすることが可能です。なお、修繕費か資本的支出か明らかでない場合は、支出額が60万円未満、または取得価額の10%以下の場合は修繕費とすることが可能です。
この特例の対象外となるものは、既存設備の修繕だけではありません。たとえば繰延資産も、少額減価償却資産の特例の対象にはなりません。繰延資産は、支出額が20万円未満であれば全額を損金算入できますが、20万円以上の場合は資産計上が必要になります。
少額減価償却資産の特例で「40万円未満は経費」という基準に慣れてしまうと、既存設備の修繕についても同じ感覚で判断してしまいがちです。取得と修繕は別物として、支出の実質を確認する習慣を崩さないようにしたいところです。
基礎控除は大きくならないの?
路線価が続けて上昇していることを受けて、クライアントから聞かれるのは、相続税の基礎控除が大きくならないかという点です。
ちなみに、過去の相続税の基礎控除は下記の通りです。
| 適用時期 | 定額控除 | 法定相続人一人当たり |
|---|---|---|
| ~昭和62年 | 2,000万円 | 400万円 |
| 昭和63年~ | 4,000万円 | 800万円 |
| 平成4年~ | 4,800万円 | 950万円 |
| 平成6年~ | 5,000万円 | 1,000万円 |
| 平成27年~ | 3,000万円 | 600万円 |
基礎控除が大きくならないのかと疑問を持たれる方は、平成バブルのころに地価の上昇に合わせて基礎控除が大きくなっていった経緯をご存じなのだと思います。
ただし平成27年から基礎控除が縮小されていますが、財務省の資料によると次のように説明されています。
| 相続税の基礎控除はバブル期の地価高騰等に伴い引き上げられてきたが、その後の地価下落にもかかわらず基礎控除の水準は据え置かれ、また税率構造も緩和されてきたため、相続税の負担は以前に比べ大幅に緩和され、資産再分配機能が低下していた。 |
地価下落で基礎控除が据え置かれたことを問題にしているのなら、「地価の上昇に対して基礎控除を大きくしてはどうか」という指摘も可能です。しかし、地価の下落はトリガーになっているものの、「資産再配分機能の回復が目的」であり、社会保障の財源確保と格差是正が背景にあるため、地価上昇を理由に拡大すべきとの結論にはなっていないようです。
遺言書の内容について再検討が必要な場合も
私のクライアントでも、公正証書遺言を作成されている方が何名かいらっしゃいます。作成時には、遺留分侵害に配慮しています。しかしながら、不動産に比較して金融資産が少ない場合などは、作成時点では遺留分の侵害がないもののギリギリの設定になっていることがありがちです。
遺留分を算定するための財産の価額は、相続開始時の時価で評価します。 遺言書を作成した時点の評価額ではなく、被相続人が死亡した時点の評価額が基準になります。地価高騰により、遺言作成時には遺留分を侵害していなかった内容が、相続開始時には地価上昇により結果的に遺留分侵害となるケースが起こり得ます。
私が関与しているケースでも、遺言作成から10年以上経過しているものがあります。土地の評価が10年で倍になっているエリアなども存在するため、遺留分について検討を要するケースも出てくると思われます。
遺言を作成しているから安心と思われている方もいらっしゃいますが、地価上昇の問題だけでなく財産構成が変化しているケースもあります。定期的な確認作業をしていくことが必要です。
見慣れない申告書
4月決算の法人税の申告が始まっています。複数のクライアントから質問されたのが「別表一次葉一」という書類で、「数字が全く入ってないけど、これで正しいの?」との疑問です。この用紙は防衛特別法人税の計算のための書類です。防衛特別法人税は令和8年4月1日以後開始事業年度から適用となるので、通常は来年の3月期の申告から登場するものですが、4月に設立、4月決算などの場合も考えられるため、令和8年4月1日以後終了事業年度用の申告書には含まれることになります。
金額が記載されていないのは、当期が令和8年4月1日以後開始事業年度に該当せず、防衛特別法人税の計算対象外であるためです。システム上の仕様とはいえ、申告書に見慣れない書類が記載のない状態で添付されると違和感を覚えるのは当然のことでしょう。
今年の9月以降は納付書の様式も大きく変更に
先程は申告書の様式についてご紹介しましたが、今後の予定として今年の9月以降に納付書の様式が大きく変更になることが公表されています。
従来はA4三つ折りの複写式だったものが、A4単票式に変更になるとされています。6月末には新様式のイメージ画像及び記載例が公表されるとのことですが、執筆時点で判明している変更点は以下の通りです。
| ・整理番号: 納税者の識別に使用する「整理番号」(8桁)欄を廃止 ・識別番号: 「お問い合わせ番号又は法人番号」(13桁)欄に変更 ・法人納税者の場合: お問い合わせ番号の印字がない場合、13桁の法人番号を記載 ・個人納税者の場合: 記載不要 |
実務的にはかなり大きな変更です。整理番号は移転などで所轄税務署が変更になると、番号が新しくなります。過去の納付書を見て旧納税地の整理番号を記載すると、納税したのに未納扱いになってしまうなどのトラブルが実際に発生しています。
この辺りは整理番号で管理している現行の国税庁システム「KSK」から、9月以降に「KSK2」が導入されることに伴い管理の方法が変更になるためです。法人番号は不変の番号なので納税者にとっても管理しやすく利便性が高まります。
国税庁の説明文を読むと、「お問合せ番号はどのような位置づけなのだろう」との疑問が生じます。想像になりますが、延滞税や加算税など、税務署から通知するものについて、お問い合わせ番号を記載し、問い合わせなどがスムーズにできるようにすることを意図していると思われます。
また実務上の疑問として、白紙への納付書の印刷が認められるのかが気になります。従来は税務署が用意した納付書を利用して納付することとされていました。e-Taxを利用していると、法人税や地方法人税の納付書が送付されてこないため、ダイレクト納付の手続をしていない場合などに、納付書を受け取るため税務署に足を運ぶ必要がありました。今回の様式変更で納税者が印刷できるようになると利便性が増すと思われるのですが、動向が気になるところです。
銀行の対応
クライアントから聞いた「銀行で法人市民税の納付ができない」との話について、ネットで調べてみました。下記のとおりメガバンクでは、一部の自治体の税金の納付が納付書ではできないとされています。
https://faq01.bk.mufg.jp/faq/show/6043?site_domain=default
https://www.mizuhobank.co.jp/oshirase/tax_payment/20240701.html
https://www.smbc.co.jp/notice/letter_20250815_01.pdf
ここで注意すべきは、全ての自治体の納付が一律にできないわけではなく、東京の特別区の場合は三行とも取扱いがあるなど、自治体によって取扱いが変わる点です。また取扱いができないとなっていても、従来の紙の納付書では納付できませんが、eL-QR(エルキューアール)の記載がある納付書であれば納付が可能です。
なお、国税については従来通り納付書による納付は可能です。納期限当日に納付されるケースも実務上は多いですが、国税・地方税の納付書を持ち込むと、国税は取扱いますが地方税は取扱えないとなるケースが考えられるので、事前に確認をしておくことが重要です。
具体的な対応策
①eL-QR付きの納付書を利用する
法人市民税ではなく、固定資産税や自動車税はeL-QR付きの納付書が送付されてきますので、どこの金融機関でも納付可能です。しかし、法人県民税や法人市民税などはeL-QR付きの納付書は送付されてきません。また、自分でeL-QR付きの納付書を作成することもできません。自治体に直接訪問して納付書を発行してもらうことは可能とのことですが、現実的とは思えません。
②ダイレクト納付による納付
実務的には一番簡単な方法です。下記から自動引き落としの口座を登録しておいて、電子申告から連動させて自動引き落としにすることができます。
https://www.eltax.lta.go.jp/news/03420
注意点としては、ネット上の手続だけでは完結しません。銀行とのやりとりがあるため事前の登録が必要で、翌日が納期限というタイミングでは利用できません。
③クレジットカードあるいはインターネットバンキングの利用
eLTAXで納付情報を作成し、その納付情報に基づきクレジットカード、あるいはインターネットバンキングを利用して納付することが可能です。事前の登録が不要ですが、納付情報を作成する必要があります。納付情報とは、税目、期間、金額などの情報を登録する作業で、多数の自治体に納付する場合などは、申告書データから連動しないと、それなりに手間がかかる作業となります。またクレジットカードで納付する場合、納付に手数料がかかる仕組みとなっています。インターネットバンキングに関しても利用料がかかるので、地方税の納付だけを目的とするならダイレクト納付がお勧めです。
普段利用している銀行で地方税の納付ができない場合の対応についてご紹介しましたが、郵便局なら従来の紙の納付書で納付が可能です。ですが、一般的には普段利用している金融機関での納付が自然なので、ダイレクト納付などの準備をしておくことをお勧めします。
給付付き税額控除の仕組みと方向性
6月2日の夕方ごろ、報道各社が給付付き税額控除に関する記事を一斉に流しました。過去の経緯からすると、「報道各社が一斉に」という場合は、本格的に導入される確率がかなり高いことが伺えます。政府が意図的に広報している雰囲気です。
内容としては、給付付き税額控除の説明をした上で「給付に一本化」というものでした。給付付き税額控除とは、最大給付額を10万円と定めた場合、下記のような負担と給付をセットで行う制度です。
| 控除 | 給付 | |
|---|---|---|
| 所得税0円 | - | 10万円 |
| 所得税5万円 | 5万円 | 5万円 |
| 所得税15万円 | 10万円 | 0円 |
税の仕組みとして、10万円を軽減する場合、元々税額がゼロの人は10万円の給付、所得税が5万円の人は税額を5万円控除して給付を5万円、所得税が10万円を超える場合は10万円の控除を行うというものです。
自民党の税制調査会と社会保障制度調査会の合同会議の結果、「給付付き税額控除」ではなく「給付の一本化」を柱とする制度イメージだそうです。現実には、所得に応じた税負担の軽減と所得に応じた給付のミックスにより、同じ結論を目指すのかもしれません。背景としては、縦割りの行政というものがあるのかもしれません。
食料品0%の話は?
給付付き税額控除の報道と同じタイミングで、食品消費税について来年4月から1%で検討しているとの報道がありました。
国民会議で行った大手ベンダーなどのヒアリングで、0%の場合はシステム改修に1年を要するところ、1%なら半年程度で済むという点が理由となっているとのことです。半年だと、最短で来年の4月に間に合うタイミングで検討しているのでしょうか。
理屈としては、レジメーカーは消費税率が変更になることを想定しているため、1%への税率の変更は比較的容易とのことなのでしょう。一方で0%の場合、すでに非課税で税金がかからない場合があるので、非課税と0%を区分できる想定になっていないのかもしれません。
購入する側の視点では、非課税と0%は共に消費税がかからないので同じ結論となります。しかしその反面、事業者が消費税の計算をする仕組みの中で、非課税と0%は全く異なるものとして取り扱うので、区別して管理することが重要となります。
レジメーカーの話はさておき、店舗の現場で1%をどのように価格に転嫁するかという問題も存在します。スーパーやコンビニは従来から円単位で精算を行うので、問題なく移行できると考えられます。一方で、弁当屋、出前の食品、小規模な小売店での食品の販売などの場合、1%分を追加で徴収(上乗せ)できるのか、あるいは事業者側が被って据え置く(上乗せしない)のかなどの現場の問題が生じます。
さらに事務的な話を考えると、食品の軽減税率導入時に、正しく計算が行えない事業者向けの特例計算が用意されています。仮に2年間限定の0%を実現するためさらに新たな特例を設けるとすると、制度の複雑化は避けられないことになります。
クラウド系ソフトのメリットとデメリット
私もクラウド系の会計ソフトを2種類ほど利用しています。ソフトによって多少操作性の癖がありますが、各メーカーが売りにしているのは、銀行口座やクレジットカード情報との自動連携です。銀行での取引が多い場合は非常に有効です。単純に銀行口座のデータを取り込むだけでなく、AIの技術を使って完成度の高い仕訳まで行ってくれます。ソフト側で、取り込んだ銀行データの残高情報なども保有しているので、誤った処理で会計ソフト上の残高を動かしてしまった場合などの確認作業まで、ソフト上で行えます。
また銀行口座だけでなく、請求書発行業務から売上データ、給与計算ソフトから給与データも、普通に業務を行っていると会計データへ繋がる仕組みとなっており、単純な会計業務としては非常に合理化が進みます。
一方で、問題がないわけではありません。クレジットカードの残高や現金残高がマイナスになるなど、自動で数字が作られていくので、ある程度手をかけないと収拾がつかない状況になることがあります。また、銀行口座と連携するといっても、現実には手数料分の控除や、出金の内容を複数に分解する必要があるなど、入金額・出金額がそのまま会計データとはならないので、全自動というわけではありません。取り込まれたデータを正しい仕訳に訂正することが必須となります。
さらに、最近クラウド会計のソフトが銀行と連携しない報道がなされていましたが、そのようなトラブルが起きてしまうと会社側での対応ができなくなります。また、国税のe-Taxが確定申告の期限直前で繋がりにくくなるとか、地方税のeLTAXが給与支払報告書の提出期限直前に繋がりにくくなるなど、ネットワーク上の問題が生じるリスクがあります。
AIと税務
会計業務の自動化でもAIが活躍していますが、税務に関してはそれ以上にAIの利用可能性が高いと言えます。一般的な税務の質問であれば、AIに相談すればある程度の回答が期待できますし、わかりにくいと思えば何度でも質問できます。
一方で、AIはインターネット上の情報に基づき回答を導き出すので、古い情報に影響を受けることがあります。例えば昨年の10月ごろ、クライアントに年末調整の案内をする為に案内文の作成を依頼したところ、「定額減税」が一番の注意点とすでに終わっているはずの制度について案内文を作ってきました。一般的な内容でも、最新の情報については少し弱い部分があります。
そして少し個別的な問題になってくると、AIは間違った答えを出してくるケースが増えます。根拠となった条文、通達、国税庁のサイトまで確認して裏付けを取らないと信用できません。根拠条文に関しては、それなりの確率で間違ったものを提示してきます。
数年先には状況が変わると思いますが、現状はAIを税務で利用するなら裏付けを取りながら利用するか、答えがわかっているものの確認用に使うという使い方になります。
なお、税務業務におけるデータの加工、集計、チェック作業などは、AIが不可欠と言えるくらい非常に便利なツールとして機能しています。
日経平均6万円超で景気はよいのか?
ニュースや新聞報道で日経平均6万円超が注目されて、景気が良いように見えます。クライアントからも、日経平均6万円の理由を質問されたりすると困るのですが、東京証券取引所に上場されている会社数が4,000社弱で、日経平均は225銘柄なので、平均値ではありません。さらには、ユニクロを運営するファーストリテイリング、東京エレクトロン、アドバンテストなど超優良銘柄の株価の影響を受けるので、日本経済を表している数字ではないというのが実際のところです。
ちなみに株価から経済を観察する場合は、TOPIXが東証プライム市場の全体の時価総額をポイントで表しているので、経済実態に近いかもしれません。ただ、1968年の株価を100とした場合の指標なので、金額で表示される日経平均の方が直感としてわかりやすいし、インパクトがあります。
国が行っている統計
日経平均やTOPIXとは異なり、国が行っている統計がいくつかあります。有名なところでは経済センサス活動調査です。店舗数や従業員数などの情報が入手可能です。ただ、利益額とか赤字割合などはわかりません。
https://www.stat.go.jp/data/e-census/2026/index-2.html?utm_source=chatgpt.com
国税庁が公表している「会社標本調査」は、利益額や納税額の数字がリアルに報告されているので、経済の実態を把握するには思いのほか重宝されています。
https://www.nta.go.jp/publication/statistics/kokuzeicho/kaishahyohon2024/pdf/R06.pdf
会社標本調査を読み解く
さて、今年の3月に公表されたのが令和6年度分の会社標本調査ですが、かなりリアルな情報が読み取れます。
最初に会社の規模感ですが、資本金1,000万円以下の会社等が84.1%を占めます。さらには資本金500万円以下が77.7%に至ります。経営者の方が、資本金1,000万円だと小さな会社と謙遜されるケースがありがちですが、日本の法人の大多数が中小企業であることを証明してくれています。
次に法人税が課税されていない欠損法人の割合ですが、令和6年度で60.3%です。今回の比較で最も古い平成26年度分で欠損法人が66.4%なので、微妙に欠損法人の割合が減少しています。景気が少しずつ良くなっていると判断できるかもしれませんが、60%が税金を納めていない赤字の会社というのが経済の実態です。欠損法人というのは、単純に赤字なだけでなく、単年度黒字でも繰越欠損金があり法人税がかかっていない法人のことを指します。
さらに業種別に欠損法人の割合などが記載されており、最も欠損法人の割合が高いのは出版印刷業となっており、業界の状況の善し悪しの判断の指標としても使えます。また、業種別の1社当たりの交際費の額など、経営者の方が気にされている数字が読み取れます。
読み始めると興味深い内容がたくさんでてきますし、身近な経済状況を読み解くにはとても良い資料だと思います。
問題の所在
4月20日に行われた有識者会議ですが、時期的には令和9年度税制改正に向けた準備であり、順調に進めば令和10年分から非上場株式の評価について変更するという流れになると思われます。なお、資料については下記のとおりです。
https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf
会計検査院の検査によると、「類似業種比準方式」を利用すると「純資産価額方式」に比べて相当低い水準の評価になっているという問題があり、「配当還元方式」を利用することでさらに評価が下がる点を指摘しています。
類似業種比準方式の場合、評価会社の規模が大きいほど株式の評価額が相対的に低く算定される傾向があります。また配当還元方式については、昭和39年に通達が制定されたまま還元率が見直されていないので、正しい評価ができていないとしています。
そして、これらの評価方式間の評価額のかい離を利用したスキームが存在しているので、それらのスキームを紹介しています。
見直しの方向性
上記資料の23ページには、「見直しの方向性」と記載があり、次のような内容となっています。
①評価額の“崖”の解消
・異なる規模区分の「評価会社が発行した取引相場のない株式」を取得した者間の株式評価の公平性を確保
・評価額操作の誘因となる評価方式間のかい離を排除
②実務・学術上の進展を踏まえた「今日的観点」からの見直し
・通達制定当時から金利変動を踏まえ、適正な還元率へ見直し
・継続企業の前提のもと、個々の企業の収益力等を反映できる評価方法
・企業評価に関する学術研究の進展や税務以外における企業評価の手法等も参考
③評価額の「恣意性・操作性」の排除
・配当・利益、会社規模等の操作などにより株価を圧縮するスキームを排除し、株価の中立性の確保
・配当還元方式における、特例的評価の趣旨を踏まえた見直しと適用株主を作出するスキームの排除
④第三者への事業承継等の動向も踏まえた評価
・近年のM&Aによる第三者への事業承継の増加とその際の企業価値評価を踏まえた検討
・継続企業を前提に、純資産価額方式における引当金の取扱いも含め、実務上の取扱いを踏まえて検討
1回目の有識者会議ということですが着地点の方向性は決まっており、租税回避スキームの排除、配当還元方式の見直し、M&A的な評価が着地でしょうか。有識者会議を経て軌道修正は行われていくと思われますが、より公平感のある改正が期待されます。
なお、有識者会議の議事要旨についても下記のとおり公表されていますので、気になる方はご覧ください。
https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01giji_kabukaigi.pdf
インボイス制度に係る経過措置の改正
① 小規模個人事業者への3割特例の創設
個人事業者である適格請求書発行事業者の令和9年及び令和10年に含まれる各課税期間について、2割特例と同様の要件を満たすことで3割特例が利用できます。
3割特例を受けた適格請求書発行事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに、簡易課税制度の適用を受ける旨の届出書を提出したときは、その翌課税期間から簡易課税制度の適用が認められます。
② 免税事業者からの課税仕入れに係る税額控除
免税事業者からの課税仕入れについて80%控除される取扱いは、次のように緩やかに控除率が減少していくことになりました。
| 期間 | 割合 |
|---|---|
| 令和 8年10月1日から令和10年9月30日 | 仕入税額相当額の70% |
| 令和10年10月1日から令和12年9月30日 | 仕入税額相当額の50% |
| 令和12年10月1日から令和13年9月30日 | 仕入税額相当額の30% |
最近の税務調査で、免税事業者からの仕入れについて普通に税額控除していたところ、帳簿へ経過措置の適用の記載がないことを理由に、仕入税額控除を認めないという取扱いが行われていると耳にしました。丁寧な区分を心がけましょう。
一件の適格請求書発行事業者以外の者からの課税仕入れの額の合計額が、その年又はその事業年度で1億円(現行:10億円)を超える場合は、その超えた部分の課税仕入れについて、本経過措置の適用を認めないこととされます。この取扱いは令和8年10 月1日以後に開始する課税期間から適用されます。
暗号資産等に関する課税関係
金融商品取引法等の改正を前提に、次の措置が講じられます。
① 暗号資産の譲渡を有価証券に類するもの(現行:支払手段に類するもの)の譲渡として、引き続き消費税を非課税とする。
② 消費税の課税売上割合の計算上、暗号資産の譲渡については、その譲渡に係る対価の額の5%相当額を資産の譲渡等の対価の額に算入する。
金融商品取引法の改正法の施行の日の属する年の翌年の1月1日以後に行われる暗号資産の譲渡等について適用されます。先月、法案が国会に提出されたので、来年に改正法が施行され、分離課税となるのは令和10年からと予想されます。
現金取引等における輸出免税要件
輸出として行う資産の譲渡又は貸付けのうち、その輸出取引の代金を現金又は支払いが取引相手からのものであることが明らかでない方法で受領するものについては、現行の輸出免税の適用要件となっている輸出許可書等の保存に加えて、輸出の仕向国における輸入許可書に相当する書類を保存しなければならないこととされました。
令和8年10月1日以後に適用されます。
非居住者への仲介手数料
事業者が非居住者から依頼を受けて、その居住者の国内に所有する不動産を売却した際に受け取る仲介手数料等については、輸出免税の対象とされていましたが、非居住者に対して行う国内に所在する不動産等の売買、交換又は貸借の代理又は媒介といった役務の提供等については、その役務の提供等を受ける者の居住地にかかわらず、消費税の課税対象とされます。
令和8年10月1日以後に行われる資産の譲渡等について適用されますが、令和8年3月31日までに締結された契約の場合は輸出免税の対象となります。
少額輸入貨物の譲渡に係る課税関係の見直し
①課税対象の変更
事業者が通信販売により国外から国内に宛てて発送する資産の譲渡で、1個あたりの額が1万円(税抜き)以下の資産の譲渡を「特定少額資産の譲渡」と分類し、国内において行われた資産の譲渡として消費税の課税対象となります。
免税事業者に該当しない場合、特定少額資産の譲渡を行う事業者は国内事業者であるか国外事業者であるかに関係なく、特定少額資産の譲渡について消費税の申告・納税を行う必要があります。
ただし、後述する第二種プラットフォーム事業者を介して行う取引については、第二種プラットフォーム事業者が特定少額資産の譲渡を行ったものとみなされます。
②特定少額資産販売事業者の登録制度の創設
特定少額資産の譲渡を行い、又は行おうとする事業者で、特定少額資産の譲渡に係る課税貨物について他の者に保税地域からの引取りを行わせようとする事業者は、税務署長の登録を受けることができます。登録を受けるか否かは事業者の任意であり、登録を受けようとする事業者は、「特定少額資産販売事業者の登録申請書」を納税地を所轄する税務署長に提出する必要があります。
保税地域から引き取られる課税貨物のうち、その課税貨物が「特定少額資産販売事業者」の行う特定少額資産の譲渡に係るものに該当するものであり、輸入申告書(国際郵便を利用する際には税関告知書)等に以下の事項を付記することにより証明されたものである場合は、その引取りに係る消費税が免除されます。
| ・課税貨物に係る特定少額資産の譲渡を行った特定少額資産販売事業者の登録番号 ・ 課税貨物が特定少額資産の譲渡に係るものである旨 |
この部分は、登録事業者からの購入なら国内仕入れと同様に仕入税額控除可能で、登録事業者以外からの購入の場合は、輸入消費税を控除する形になります。どちらでも控除できるのなら同じと感じるかもしれませんが、登録事業者以外からの購入の場合、購入金額の支払いとは別に輸入消費税の支払いが追加で発生します。この際に、輸入消費税の金額が控除となりますので、輸入消費税の金額の確認作業などが必要となります。
第二種プラットフォーム事業者
オンラインモールなどのデジタルプラットフォームを提供している事業者で、一定の指定要件を満たす事業者として、国税庁長官の指定を受けたプラットフォーム事業者を「第二種プラットフォーム事業者」と呼びます。
第二種プラットフォーム事業者が提供するデジタルプラットフォームを介して行う次の①及び②の資産の譲渡で、当該第二種プラットフォーム事業者を介してその対価を収受するものについては、第二種プラットフォーム事業者がこれらの資産の譲渡を行ったものとみなし、消費税の申告・納税を行うこととされました。
なお、第二種プラットフォーム事業者の指定要件は下記のとおりです。
| プラットフォーム事業者のその課税期間において、その提供するデジタルプラットフォームを介して行われる①と②の資産の譲渡に係る対価の額のうち、当該プラットフォーム事業者を介して収受するものの合計額が50億円を超えること ① 国外事業者が国内において行う資産の譲渡 ② 事業者が行う特定少額資産の譲渡 |
具体的には、アマゾン、楽天、AliExpress、Temuなどが第二種プラットフォーム事業者として想定されます。今回の改正の施行時期は令和10年4月からとなるので、登録事業者の公表や、各プラットフォームが実際に指定を受けるかどうか動向を見守る必要があります。
賃上げ税制の縮小
①全法人向けの措置は令和8年3月31日までに開始する事業年度までの適用で廃止されます。前倒しでの廃止となりますので注意が必要です。
②常時使用する従業員が2,000人以下の法人、いわゆる中堅企業向けの措置については、適用期限である令和9年3月末で廃止されます。令和9年3月31日までに開始する事業年度が適用可能になります。なお、令和8年4月以降に開始する事業年度について、次のとおり変更されました。
イ 原則の税額控除率(10%)が適用できる場合を、継続雇用者給与等支給額の継続雇用者比較給与等支給額に対する増加割合が3%以上から4%以上に引き上げました。
ロ 継続雇用者給与等支給額の継続雇用者比較給与等支給額に対する増加割合が4%以上である場合に税額控除率に15%を加算する措置を、その増加割合が5%以上である場合に税額控除率に5%(その増加割合が6%以上である場合には15%)を加算する措置とされました。
ハ 教育訓練費に係る上乗せ措置は廃止されました。
③中小企業向けについては、教育訓練費に係る上乗せ措置が廃止されました。
給与等の増加割合が1.5%以上であれば、給与等の増加額の15%を、増加割合が2.5%以上であれば、給与等の増加額の30%を税額控除できる計算の仕組みは従来通りです。控除額の限度額は法人税の20%が上限です。
上乗せ措置がなくなりましたが、計算自体はシンプルでわかりやすい制度となりました。期限等については、措置法の規定なので令和9年3月末までの開始事業年度までは、現行の法律で利用が可能です。その後については、大企業向け・中堅企業向けとは異なり、廃止との文言が見当たらないので、継続が期待されています。
企業グループ間の取引に係る書類保存の特例
法人が関連者との間で特定取引を行った場合に、その取引に関して、取引関連書類等にその取引に関する資産又は役務の提供の明細、その取引においてその内国法人が支払うこととなる対価の額の計算の明細等のその取引に係る対価の額を算定するために必要な事項の記載又は記録がないときは、その記載又は記録がない事項を明らかにする書類を取得し、又は作成し、かつ、これを保存しなければならないこととされました。
上記の明らかにする書類の保存がない場合、青色申告の承認の取消事由となります。
簡単に言えば、グループ企業間で取引を行う際にその計算根拠を明確にするようにとの趣旨です。税務調査の過程で、どの程度問題とされるのか現時点では不明ですが、実務においては気になるポイントです。
ちなみに予算案はずれこみましたが、令和8年度税制改正については3月末で成立し、多くの取扱いは4月1日から施行されています。
少額減価償却資産が40万円未満までに変更
中小企業向けの「少額減価償却資産の特例」について、適用期限が令和11年3月末までに延長されました。さらに、その年の経費として一括で落とせる金額の上限が「30万円未満の資産」から「40万円未満の資産」にアップすることになりました。
昨今の物価高の影響でパソコン等が30万円以上となるケースも増えており、実態に即した、使い勝手の良い改正と言えるでしょう。ただし、年間合計の限度額については300万円までで、従来と変更がありません。
なお、この改正は令和8年4月1日以降に取得した資産から適用されます。
特定生産性向上設備投資促進税制の創設
経済産業省の確認を受けた最新の機械やソフトウェアを導入した場合、「取得価額を全額経費にする即時償却」か、「税金そのものを安くする税額控除」か、どちらか有利な方を選べるという制度です。
対象となるのは機械装置、工具、器具備品だけでなく、建物やソフトウェアまで幅広く含まれます。ただし、取得価額の合計額について中小企業等で5億円以上、中小企業以外の場合で35億円以上という制限があります。規模の大きい投資に限定されており、中小企業であれば工場を新設するようなケースが該当するのではないでしょうか。
本制度は、産業競争力強化法の改正法施行日から令和11年3月までに経済産業大臣の確認を受け、確認後5年を経過する日までの期間内に事業の用に供した場合です。
研究開発税制
①重点産業技術試験研究費の額に係る税額控除制度の創設
研究開発税制が複雑化しており全体像を説明するのが難しいのですが、新しい枠組みが設けられました。
「産業技術力強化法」という法律に基づき、国から認定を受けた法人が重点研究については研究費の40%、特に重要な研究(特別重点)については研究費の50%の税額控除を受けられるという内容です。従来の控除率は2%から14%程度ですから、際立った優遇措置です。産業技術力強化法の施行日から令和11年3月までに認定を受ける必要があります。
②一般試験研究費の見直し
令和9年4月以後開始する事業年度について、原則で10%の税額控除率を14%とする特例を3年間延長します。控除割合については、試験研究費の増加割合によって増加する仕組みになっています。なお、控除限度額は法人税額の25%ですが、研究費を7%超増加させた場合は最大5%の上乗せ措置、逆に減額させた場合は最大で5%の減額があります。つまり、増加させないと控除限度額が目減りする仕組みとなります。
③中小企業技術基盤強化税制の見直し
基本的には従来の制度の延長ですが、大きな変更点としてその年に使い切れなかった控除額について、3年間の繰越しができるようになりました。
教育資金の一括贈与制度の廃止
祖父母など直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税措置は、令和8年3月31 日までとされている取扱いを延長せずに終了することになりました。なお、同日までに拠出された金銭等については、引き続き本措置を適用できるのでご安心ください。
駆け込みの一括贈与をされた方もいますが、非常に魅力的な制度でした。
しかしながら、相続税法で「扶養義務者相互間において生活費又は教育費に充てるためにした贈与により取得した財産のうち通常必要と認められるもの」については、非課税としています。一括の贈与ではなく、孫の学費を必要に応じて贈与、大学の入学金を贈与するなど、個別に贈与をしていけば非課税となります。孫やひ孫への教育費の贈与が、非課税で行えないわけではないのでご安心ください。
財産評価の適正化
貸付用不動産について、市場価格と相続税評価額とかけ離れている実態を踏まえ、次のように取り扱われることになります。令和9年以後の相続から適用されます。
① 被相続人等が課税時期前5年以内に対価を伴う取引により取得又は新築をした一定の貸付用不動産については、課税時期における通常の取引価額に相当する金額によって評価されます。この場合の課税時期における通常の取引価額に相当する金額は、課税上の弊害がない限り、被相続人等が取得等をした貸付用不動産に係る取得価額を基に地価の変動等を考慮して計算した価額の100 分の80 に相当する金額によって評価することができます。
従来、建物は固定資産税評価額で評価を行ってきました。建物を取得した場合、固定資産税評価額は実際の取得価額の5~6割程度となることを利用して、相続税の負担を軽くするために相続の直前に不動産を購入するなどの極端な事例が目立ちました。土地についても、実際の売買金額と評価額で乖離が見られるケースが存在しました。駆け込みの不動産取得によって、相続財産を圧縮することを防止する趣旨で、相続まで5年以内の取得について規制を設けられることになりました。
② 不動産特定共同事業契約又は信託受益権に係る金融商品取引契約のうち、一定のものに基づく権利の目的となっている貸付用不動産は、その取得の時期にかかわらず課税時期における通常の取引価額に相当する金額によって評価します。この課税時期における通常の取引価額に相当する金額は、課税上の弊害がない限り、出資者等の求めに応じて事業者等が示した適正な処分価格・買取価格等、事業者等が把握している適正な売買実例価額又は定期報告書等に記載された不動産の価格等を参酌して求めた金額です。
小口化不動産がいわゆる節税スキームとして販売されており、課税庁は極端な事例には総則6項により個別に対応してきました。この問題に対して、一律に規制を設けることで対応を行いました。取得の時期に関わらずという規制のため、市場への影響なども懸念されています。
昼食の補助と深夜勤務の夜食代についての改正
①使用者から食事の支給により受ける経済的利益について、所得税が非課税とされる食事の支給に係る使用者の負担額の上限が、現行の月額3,500円から月額7,500 円に引き上げられます。
②使用者が深夜勤務(22時から5時まで)に伴う夜食の現物支給に代えて金銭支給する際、所得税で非課税となる1回の支給額は、現行の300円以下から650 円以下に引き上げられます。
いずれも令和8年4月以降から適用されます。
ふるさと納税に関する改正
ふるさと納税について、利用者にとっては控除限度額の上限に関する改正が行われます。また、寄付を受ける自治体側には使用制限が課せられることとなりました。
ふるさと納税の利用者が寄付を行った際に、控除限度額は住民税の所得割額の2割とされてきました。今回の改正で2割までとは別に、控除限度額の上限が193万円までとする金額制限が設けられました。給与収入1億円弱の人は、寄付額438万円で控除限度額に達することになります。また、株式の譲渡や土地の譲渡で分離課税が適用される場合、所得が2億円弱の人は、254万円程度の寄付で控除限度額に達することになります。令和10年分の住民税からの適用となりますが、令和9年の寄付から控除限度額が影響することになります。
寄付を受ける自治体側は、寄付の合計額から費用を控除して、60%以上を寄付の目的に使う必要があります。別な言い方をすると、返礼品や業者への支払いの合計を40%未満としなければならないことになります。この改正については、経過措置を設け段階的にコスト額が圧縮されていきます。具体的には下記のとおりで、60%以上となるのは令和11年10月以降の寄付からとなります。
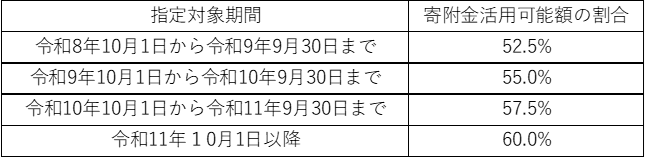
昨年10月から、ふるさと納税の仲介サイトでのポイント還元が禁止されています。また、寄付額の40%内で、返礼品の調達(寄付額の30%まで)と仲介サイト業者への支払いをする必要があります。平成元年ごろまでは返礼率50%程度あったことを考えると、魅力がなくなってきました。
青色申告特別控除の改正
①55万円の特別控除の撤廃(65万円の特別控除への統合)
55 万円の青色申告特別控除について、その年分の所得税の確定申告書、貸借対照表及び損益計算書等の提出を、その提出期限までにe-Taxで行うことを適用要件に加え、控除額を65 万円に引き上げます。逆にe-Taxを利用しない場合は、10万円の控除しか利用できなくなります。
②75万円の特別控除
対象者を上記①の見直し後の要件を満たす者で、その年分の事業に係る仕訳帳及び総勘定元帳につき、電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律に定めるところにより、電磁的記録の保存等を行っていることとの要件を満たす場合に、控除額が75 万円に引き上げられます。
③10万円の特別控除
複式簿記によらない簡易な簿記による記録で10万円控除を受けられる者について、一定規模以上の場合には除外されることとなります。
イ その者が不動産所得を生ずべき事業を営む者である場合 その年の前々年分の不動産所得に係る収入金額が1,000 万円を超えるもの
ロ その者が事業所得を生ずべき事業を営む者である場合 その年の前々年分の事業所得に係る収入金額が1,000 万円を超えるもの
簡単に言えば収入1000万円超の事業を営む場合は、複式簿記による記録を行わなければ、控除額がなくなってしまいます。
自動車を利用する場合の通勤手当の非課税限度額の改正
通勤のため自動車その他の交通用具を使用することを常例とする者が受ける通勤手当について、次のような改正が行われます。
①通勤距離が片道65 ㎞以上の者の1月当たりの非課税限度額は、以下のようになります。

②一定の要件を満たす駐車場等を利用し、その料金を負担することを常例とする者の1月当たりの非課税限度額は、その通勤距離の区分に応じた非課税限度額に、1月当たりのその駐車場等の料金相当額(5,000 円を上限とする。)を加算した金額とされます。
NISAの年齢制限の撤廃
NISA口座について、口座開設可能年齢の下限が撤廃されました。1月1日において18歳未満の場合、年間60万円まで、累計で600万円まで「つみたて投資枠」が利用可能となります。令和9年1月1日以降から口座開設が可能となります。
ちなみに、18歳以上のフルスペックNISAの場合は、年間投資額の上限は「成長投資枠」が240万円、「つみたて投資枠」が120万円です。また、累計での投資枠は1,800万円までで、そのうち成長投資枠は1,200万円が上限となっています。
暗号資産について分離課税の適用
居住者等が暗号資産取引業(仮称)を行う者に対して暗号資産(金融商品取引業者登録簿に登録されている暗号資産等に限る。)の譲渡等をした場合、その譲渡による譲渡所得については、他の所得と分離して20%(所得税15%、個人住民税5%)の税率により課税されます。また、損失が生じた場合に3年間繰越控除が可能となります。
この改正は、金融商品取引法の改正法の施行の日の属する年の翌年の1月1日以後に行う特定暗号資産の譲渡について適用されます。見通しとしては、令和10年1月から適用開始と言われています。
現状、暗号資産の譲渡について総合課税が適用され、譲渡金額が大きい場合に所得税及び住民税について最高で55%の税率が適用されます。以前から分離課税を待望する声があり、暗号資産保有者にとっては念願の改正と言えるでしょう。
私募債の分離課税適用の厳格化
同族会社の役員等がその同族会社以外の法人が発行した社債の利子で、実質的にその同族会社から支払いを受けるものと認められる場合の利子を、総合課税の対象とします。令和8年4月1日以後に支払いを受けるべき利子から適用されます。
平成25年度税制改正前は利子所得が分離課税の対象であることから、同族会社が身内の個人に高率な社債利子を支払うことで、低い税率を利用するスキームが流行りました。平成25年度税制改正で、個人が同族会社から支払いを受ける社債利子について総合課税に取扱いが変更されました。しかし、第三者を介在させることで同族会社からの社債利子に該当しないようにする、あるいは、社債の持ち合いを利用するなどの脱法行為が行われていたようです。昨年、著名な資産家が第三者を介在させるスキームで、国税局が行為計算否認を適用したとの報道がありました。今回の改正は、このようなスキームを直接的に防止するための改正となっています。
ミニマムタックス課税の強化
特定の基準所得金額の課税の特例について、特例対象者を個人でその者のその年分の基準所得金額が3億3,000万円を超える者から1億6,500 万円を超える者に引き下げられます。さらに、適用税率が22.5%から30%に引き上げられます。令和9年分以後の所得税について適用されます。この制度の趣旨は、分離課税が適用される所得について、一定金額を超える部分について、高い税率を課すことです。
令和7年分では基準所得金額が3億3,000万円とされており、実質10億円程度の所得の人が対象になると言われていました。今回の改正の基準所得金額1億6,500万円だと、所得金額で3.4億円弱のM&Aや退職金の場合でも適用になりそうな水準です。
特例対象個人に対する住宅ローン減税
特例対象個人とは、その年の12月末現在で①年齢が40未満で配偶者を有する者、②年齢が40歳以上であって年齢が40歳未満の配偶者を有する者、③年齢が19歳未満の扶養親族を有する者が該当します。
実務をしていると、住宅ローン減税を利用される方の大部分が特例対象個人に該当します。むしろこちらの控除額の方が普通に感じてしまうのですが、法律上は特例的な位置づけです。
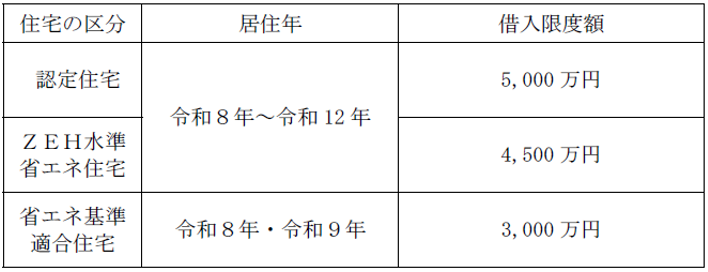
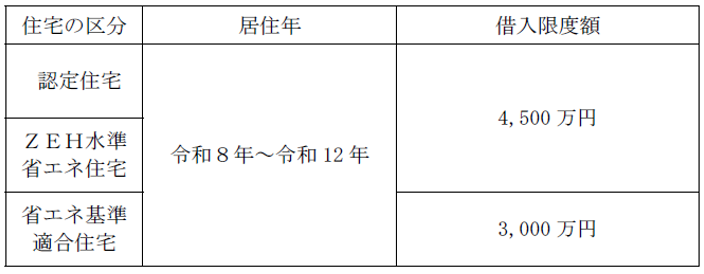
特例対象個人が、令和8年から令和12年までに居住用の用に供した場合の住宅ローンの年末残高の限度額、控除率、控除期間は次のとおりです。
①認定住宅等の新築等の場合
②認定住宅等である既存住宅の取得の場合
なお、上記の用語等については、前回説明している部分なので、今回は割愛します。
床面積40㎡以上50㎡未満である居住用家屋
個人が取得等をした床面積が40 ㎡以上50 ㎡未満である居住用家屋についても、住宅ローン減税が適用できます。特例対象個人に該当する場合の上乗せ措置も含めて適用可能です。ただし、その者の控除期間のうち、その年分の所得税に係る合計所得金額が1,000 万円を超える年については適用できません。
都内では、マンションを含め住宅が高騰していて、壁芯が50㎡前後の2LDK、1LDKなども販売されています。住宅ローン減税は壁芯ではなく、内法(うちのり)と呼ばれる壁の内側の登記簿上の面積で判定を行います。以前はちょっとのところで住宅ローン減税が使えないというケースがよくありました。50㎡未満でも住宅ローン減税が利用できるのは、現実的と思えます。本音を言えば所得制限をなくしてくれてもよいのにと思います。
住宅ローン減税は適用期限を延長
住宅ローン減税は適用期限を5年間延長し、令和12年まで利用可能となりました。令和8年から令和12年までに居住の用に供した場合の、住宅ローンの年末残高の限度額、控除率、控除期間は次のとおりです。
①認定住宅等の新築等の場合
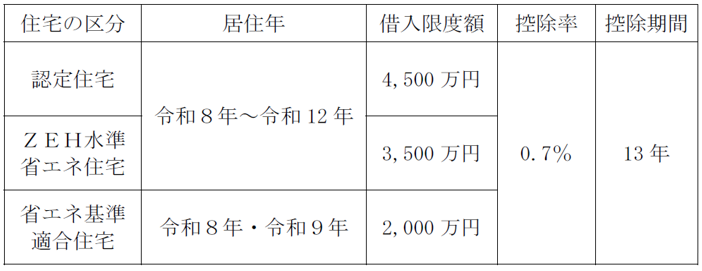
認定住宅等とは、認定住宅、ZEH(ネット・ゼロ・エネルギー・ハウス)水準省エネ住宅及び省エネ基準適合住宅です。認定住宅は、認定長期優良住宅と認定低炭素住宅が該当します。
新築等とは、新築若しくは建築後使用されたことのないものの取得、買取再販住宅等の取得をいいます。
②認定住宅等である既存住宅の取得の場合
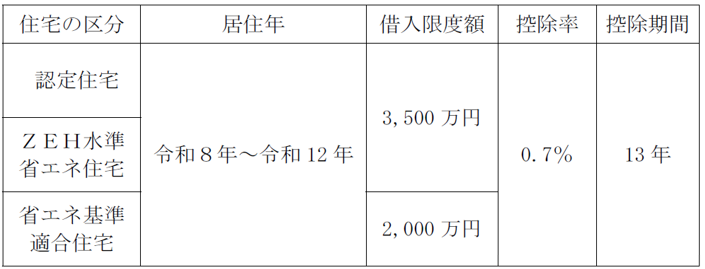
③買取再販住宅及び既存住宅の取得等
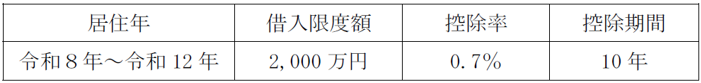
買取再販住宅とは、既存住宅のうち宅地建物取引業者により一定の増改築等が行われたものをいいます。また、既存住宅については、令和9年12 月31 日以前に建築確認を受ける省エネ基準適合住宅(登記簿上の建築日付が令和10 年6月30 日以前のものを含む。)又は建築確認を受けない省エネ基準適合住宅で登記簿上の建築日付が令和10 年6月30 日以前のものの新築等であって、令和10 年から令和12 年までの間に居住の用に供したものが含まれます。
新築等の場合には認定住宅等であることが要件になっていて、物価高の影響もあり、住宅を購入したものの要件を満たさないというケースも散見されます。控除額は13年間で400万円を超えるケースもありますので、購入を検討する段階で、要件を満たす住宅であるかしっかりと確認を行いましょう。
同一生計配偶者などの所得金額要件の変更
基礎控除の変更に伴い、配偶者控除などの所得制限が変更になっています。
現行 | 改正後 |
|
|---|---|---|
配偶者及び扶養親族 | 58万円 | 62万円 |
ひとり親の子 | 58万円 | 62万円 |
勤労学生 | 85万円 | 89万円 |
上記は所得金額なので、令和8年であれば給与収入136万円までは扶養家族に含まれることになります。ただし、配偶者特別控除や特定親族特別控除(19歳以上23歳未満)があるので、それを超えて稼いだから損をするということではなく、配偶者であれば給与収入207万円、特定扶養親族に該当する場合は給与収入で197万円までは、緩やかに控除額が減少していく形になります。
住民税と社会保険の壁
住民税については、配偶者控除や扶養控除を適用するための所得要件について、所得税と足並みが揃っているのですが、基礎控除については43万円、配偶者控除や扶養控除については33万円と、改正が行われていません。つまり、所得税はかからないけれど、住民税はかかるケースが増えそうです。
また社会保険については、年収130万円になると、負担しなくてよかった社会保険料の発生が生じるので、手取り額の逆転現象が生じてしまいます。ちなみに、年収130万円の場合の社会保険料は年額19万円ほどになりますので、社会保険の加入で手取りを一致させるためには、年収150万円を稼ぐ必要があります。
家内労働者等の事業所得等の所得計算の特例
本来、事業所得や雑所得の金額は総収入金額から必要経費を控除して計算を行います。しかし、家内労働者等の場合、一定額を必要経費として認められる制度があります。従来は65万円でしたが、69万円に引き上げられます。
なお家内労働者等とは、家内労働法に規定する家内労働者や、外交員、集金人、電力量計の検針人の他、特定の者に対して継続的に人的役務の提供を行うことを業務とする人をいいます。
基礎控除や給与所得控除だけでなく、配偶者控除や扶養控除を受けるための所得制限も引き上げられました。多くの人に大きなメリットがある改正です。一方で、働く時間に制約がある場合には、住民税、社会保険料など複数の要素を検討する必要があるので注意が必要です。
基礎控除の引上げ
基礎控除の引上げについては令和7年度税制改正で既に行われており、令和7年の年末調整でも還付金が増加し、驚かれている方がいました。令和8年度税制改正では、さらに基礎控除が引上げになっています。
基礎控除と言っても、恒久的な取扱いの部分と特例部分の二層構造になっていて、特例部分については、現在のところ令和8年と令和9年の2年間の取扱いと、令和10年以降の取扱いで別に規定しています。
①恒久的な取扱い
| 合計所得金額 | 基礎控除 |
|---|---|
| 2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
恒久的な取扱い部分については、大部分の人の合計所得金額が2,350万円以下になるので、実質的に62万円と考えてよいと思います。
②特例部分(令和8年・9年)
| 合計所得金額 | 令和8・9年 |
|---|---|
| 489万円以下 | 42万円 |
| 489万円超665万円以下 | 5万円 |
合計所得金額で489万円は、給与収入で665万円ほどなので、特例部分が42万円を利用できる人の割合は多いと思います。
所得金額によって変動するので説明が難しいですが、一般論としては上記の恒久的な取扱い部分62万円と、特例部分42万円を合わせた104万円が基礎控除と考えてよいと思います。
③特例部分(令和10年以降)
大綱によれば、特例部分は令和10年以降、合計所得金額132万円以下の場合は、37万円としています。所得制限が厳しいので、普通に働いている場合の基礎控除は62万円を想定しているのかもしれません。少し先の話なので、再度変更されそうな部分です。
給与所得控除
給与所得控除についても、恒久的な取扱い部分と特例部分の二層構造になっています。恒久的な部分が65万円から4万円引上げられ69万円、令和8年・9年の特例として5万円上乗せで、結論としては給与所得控除の最低保障額が74万となっています。
大綱を読んでいると、恒久的な取扱いが最初に書かれていて、少し離れて特例部分の記載があるので、基礎控除と給与所得控除が結局いくらなのか非常にわかりにくくなっています。一般論としては、基礎控除104万円と給与所得控除74万を合計した給与収入178万円までは、所得税がかからない形になりました。
ただ、給与収入178万円なら住民税はかかってきますし、社会保険料の130万円の壁は残ったままなので、実務的には130万円の部分が壁として残るのではないでしょうか。
基礎控除等の変更
報道等で最後まで論点となっていた基礎控除等については、基礎控除104万円、給与所得控除74万円となりました。給与所得者であれば、基礎控除と給与所得控除を合計した金額の178万円までは、所得税がかからないことになります。給与収入に応じた基礎控除は下記のとおりで、給与収入665万円以下までは、一律で104万円の基礎控除となり、幅広い層の方が恩恵を受けることになります。
| 給与収入 | 基礎控除 |
|---|---|
| 665万円以下 | 104万円 |
| 850万円以下 | 67万円 |
| 2,545万円以下 | 62万円 |
| 2,595万円以下 | 48万円 |
| 2,645万円以下 | 32万円 |
| 2,695万円以下 | 16万円 |
| 2,695万円超 | ー |
基礎控除の変更に合わせて、同一生計配偶者及び扶養親族の所得要件が、58万円から62万円に引き上げられます。ひとり親控除についても、子の所得要件が58万円から62万円に引き上げられます。
少し残念なのは、所得税はかからなくても住民税は課税されてしまうこと、また、社会保険については130万円の壁が残ったままなので、逆転現象の問題が解決されていない点です。
少額減価償却資産の特例
少額減価償却資産の特例について、継続の話は大綱公表前から報道されていましたが、金額基準が30万円未満から40万円未満に引き上げられました。中小企業にとってはインパクトのある改正です。
賃上げ税制
賃上げ税制は縮小傾向で、大企業向けは廃止、中小企業向けは教育訓練費の増加に伴う上乗せ措置がなくなります。
インボイス制度の経過措置関係
2割特例は予定通り廃止されます。しかし個人事業者限定で、令和9年と10年は3割特例として新たな経過措置が用意されました。
また免税事業者からの仕入れについて、令和8年10月からは控除割合が50%になる予定でしたが、下記の通り緩和されます。
| 期間 | 控除割合 |
|---|---|
| 令和8年10月1日から令和10年9月30日まで | 70% |
| 令和10年10月1日から令和12年9月30日まで | 50% |
| 令和12年10月1日から令和13年9月30日まで | 30% |
貸付不動産の評価
相続税の計算をする際の財産評価ですが、以下の通りの改正があります。
①被相続人等が課税時期前5年以内に取得した一定の貸付用不動産は、課税時期における通常の取引価額に相当する金額によって評価されます。
②不動産の小口化商品の対象とされている貸付用不動産については、その取得の時期にかかわらず、課税時期における通常の取引価額に相当する金額によって評価されます。
暗号資産の譲渡が分離課税に変更
暗号資産取引業を行う者に対して暗号資産の譲渡等をした場合、その譲渡等による譲渡所得等について、他の所得と分離して20%(所得税15%、個人住民税5%)の税率により課税されます。また譲渡損失が生じた場合に、3年以内の繰越控除が認められます。
償却資産の免税点引上げ
償却資産に係る固定資産税の免税点が、150万円から180 万円に引き上げられます。
基礎控除等の引上げについては難航
基礎控除等の3党合意へ向けた協議については難航しているようで、執筆時点では結論が見えてきません。とりあえず、3党合意した内容に向けて努力していくとのことです。
基礎控除の引上げとバーターになるかもしれませんが、高校生に対する扶養控除は縮小の方向になるかもしれません。この辺りは、税法をデザインする立場からすると、減税するなら代わりの財源が必要と言うことで、単純に減税と言う形にはならないかもしれません。
教育資金贈与は終了か?
わりと早い段階から新聞報道されていますが、1,500万円までの教育資金贈与制度は、終了の方向です。現在の法律が令和8年3月31日までの特例として規定されており、延長しない形になれば、来年3月までの贈与は特例が使えて、それ以降は使えないということになりそうです。
この件については実際に納税者から問い合わせがありましたので、来年の3月までの駆け込みの利用が増えるのではないでしょうか。「贈与できる余裕資金が、制度の上限額の1,500万円に満たないので利用を待っていたが、制度が終わるのなら1,000万円だけでも利用したい」などのニーズは多いと思います。
その他の内容
上記以外で、ほぼ決定事項として報道されているのは、下記の内容です。
①食事支給に係る非課税限度額を月額3,500円から7,500円に引上げの方向です。非課税限度額が3,500円になったのは昭和59年の税制改正で、実に40年以上変化がなかった部分です。最近の物価高の影響で、もう無理との声があがっていました。
②NISA制度で、つみたて枠を18歳未満にも解禁する方向です。年間60万円までの投資額で、上限600万円までとなりそうです。
③少額減価償却資産の特例については、延長の方向です。中小企業は従来通り30万円未満の減価償却資産については、全額損金にできる見込みです。
④ふるさと納税に控除制限を設ける予定です。金額としては給与収入で1億円となりそうです。高所得者優遇と批判されていることへの対応です。
⑤事業承継税制関係で、特例承継計画等の提出期限が延長される見込みです。
⑥消費税については、海外とのEC取引(電子商取引)に関しての見直しが行われます。詳細が見えていませんが、現在、役務提供に対して適用されるプラットフォーム課税を拡張する形かも知れません。
過去10年の大綱の公表の日程を調べると、12月8日が最も早く、12月10日が2回、12月14日が3回と、普通なら公表されていても良い時期なのですが・・・さて、いつ公表されるのでしょうか。
免税事業者からの仕入れに関する経過措置
インボイス導入にあたって、経過措置と呼ばれる取扱いが多数あります。今回、国税庁のQ&Aで取り上げているのは、下記の取扱いについてです。
| 適格請求書等保存方式の下では、適格請求書発行事業者以外の者からの課税仕入れについては、仕入税額控除のために保存が必要な請求書等の交付を受けることができないことから、仕入税額控除を行うことができません。 ただし、適格請求書等保存方式開始から一定期間は、免税事業者等からの課税仕入れであっても、仕入税額相当額の一定割合を仕入税額とみなして控除できる経過措置が設けられています。 具体的に、経過措置を適用できる期間等は以下のとおりです。 ①令和5年10月から令和8年9月まで 仕入税額相当額の80% ②令和8年10月から令和11年9月まで 仕入税額相当額の50% |
来年の10月以降は、免税事業者等からの課税仕入れについて、控除できる割合が50%に切り替わることとなっており、その具体的な事例を2つ紹介しています。
令和8年10月1日前後の取引
令和8年9月21日から提供を受けている役務について、令和8年10月20日に完了して、10月末に代金を支払う場合に、80%控除になるか50%控除になるかという内容です。役務提供については、役務の全部が完了した日で判断して、結論は10月20日の取引と考えて50%控除になるとする内容です。
また、物品の仕入れについては、引渡しがあった日で判断するため、締め日が20日として、9月21日から10月20日の請求書がある場合に、9月末まで納品分は80%で、10月1日から10月20日までの納品分は50%の控除となる旨の説明です。
前払費用に係る免税事業者等からの経過措置の適用
法人税で、短期前払費用について、支払った日の属する事業年度に損金算入できる取扱いがあります。例えば、令和8年1月に、1月~12月までの保守費用を一括して支払った場合に、支払った時点での損金にできるという取扱いです。
この場合、前払費用の支払先が免税事業者である場合には、厳密には9月分までは80%の控除、10月以降に対応する分は50%の控除となるはずですが、Q&Aでは、「1年間分の保守料金全額について仕入税額相当額の 80%の割合により本経過措置の適用を受けることとして差し支えありません。」と、全体について80%の控除をすることを認めています。
正直なところ、弾力的な運用が認められてよかったと思います。継続的な役務提供などについて、厳密な処理をと言われてしまうと厄介です。1年分の一括払いなどは、少額な取引ほどありがちですし、実務的に追いきれない部分だと思います。
改正後の非課税限度額
改正後の1か月あたりの通勤手当の非課税限度額については、下記のとおりです。
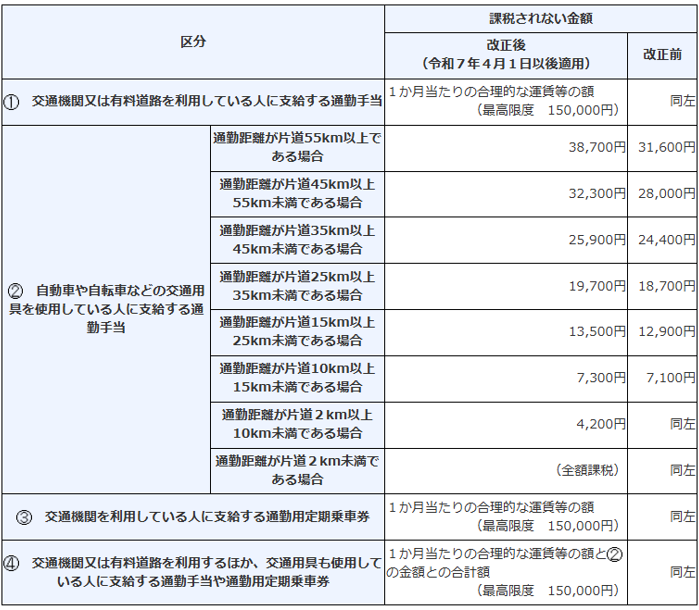
注意点
今回の非課税限度額の改正は令和7年11月20日に施行ですが、令和7年4月1日以後に支払われるべき通勤手当について適用されます。
改正前の通勤手当の限度額内で通勤費の支給を行っていた会社には影響ありません。また、交通機関を利用している場合の金額には影響がありませんので、自転車や自動車通勤で非課税限度額を超える通勤費を支給していた場合にのみ影響する改正です。
実務的な疑問として、3月分給料が4月10日支給の場合、4月10日に支給する分から計算のしなおしが必要となる、あるいは退職済みの人で、非課税通勤費の額が変更になる場合、訂正した源泉徴収票の再交付が必要になるなど、下記にQ&Aが公表されています。
https://www.nta.go.jp/users/gensen/2025tsukin/pdf/03.pdf
実務に影響するケースは限定的と思いますが、課税通勤費が生じている会社では検討が必要です。
下請法からトリテキ法へ
下請法と呼ばれる「下請代金支払遅延等防止」と呼ばれる法律があります。令和8年1月1日より「製造受託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」という名称に変更され、略称については「取適法(トリテキ法)」となるそうです。
公正取引委員会も周知に気を使っており、下記のようなパンフレットが公表されています。
https://www.jftc.go.jp/toriteki_pointleaflet2.pdf
非常にシンプルなパンフレットですが、「価格協議に応じてもらえない」、「手形払等の禁止」、「振込手数料の控除」など、中小企業経営者には刺さるタイトルというか、悩みの種となっている部分を前面に出しています。
「下請法」から「トリテキ法」への変更で、内容的に大きく変更になるのは、適用対象となる事業者の区分に従業員区分が新設されることと、対象となる取引に運送委託が加えられた点です。
具体的な改正内容
先にご紹介したパンフレットは非常にシンプルですが、より詳細なパンフレットは下記のとおりです。
https://www.jftc.go.jp/file/toriteki002.pdf
上記の中で、適用対象となる事業者の区分は下記のとおりです。
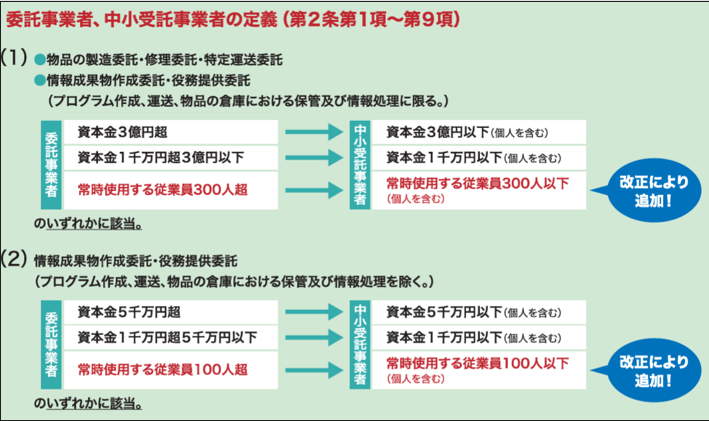
また取引の内容については、従来から「製造委託」、「修理委託」、「情報成果物作成委託」、「役務提供委託」がありましたが、今回新たに「特定運送委託」が追加されました。特定運送委託の内容は、下記のとおりです。
| 事業者が、販売する物品、製造を請け負った物品、修理を請け負った物品又は作成を請け負った情報成果物が記載されるなどした物品について、その取引の相手方に対して運送する場合に、その運送の行為を他の事業者に委託することをいいます。 |
中小企業でも違反する側になるケースがあるので要注意
中小企業の場合、一般的には違反される側であり、それほど気にされていないかもしれませんが、違反する側になるケースもあるので気をつけてください。特に資本金1,000万円超の事業者が、資本金1,000万円以下の法人や個人事業者へ委託する場合には、該当するケースが多いのではないでしょうか。
振込手数料分を売上代金から控除する、あるいは手形による支払いを当然のように継続しているケースが散見されます。トリテキ法の規制対象にならなくとも、相手先からは嫌がられる場合もありますので気をつけましょう。
一般取引資料せん
税務署から「売上、仕入、費用及びリベート等に関する資料の提出の依頼について」という文書が封書で送られてくることがあります。クライアントからは提出の必要性について、質問を受けることがよくありますが、その際は「可能なら提出してください」と回答しています。
法律上は提出が義務付けられているわけではなく、「協力のお願い」との位置づけです。例えば広島国税局FAQ(問1)でも、下記の通り記載されています。
| この度の依頼については、提出をお願いしているもので強制ではありませんが、資料の作成・提出にご協力をお願いします。 |
https://www.nta.go.jp/about/organization/hiroshima/shiryo/pdf/08230501_02.pdf
なお、強制ではないからといって内容がいい加減だと、取引先に迷惑がかかる可能性があります。また、税務当局が取引先との申告内容の矛盾を解明するための税務調査の端緒となる可能性もあるため、正確に丁寧に対応する必要があります。
資料せんの目的
資料せんの目的は、上記のFAQにもあるとおり情報収集です。
| 税務署におきましては「適正・公平な課税の実現」のため、各種の資料情報の収集に努めております。その資料情報の一つとして納税者の皆様に提出依頼を行っております。 |
よくある誤解として、自社への税務調査の前触れだと勘違いされることがあります。長く仕事をしていると、定期的に資料せんの依頼が届きますし、税務調査と直接関係するわけではないことを理解できるため、特段気にならなくなりますが、初めて届いた際は驚かれるかもしれません。
資料せんの作成について
以前は手書きで資料せんを作成して提出していましたが、最近はエクセルなどで作成可能です。また会計ソフトで補助科目まで管理していれば、該当データを探す手間もそれほどかからず、大きな負担とはならないと考えられます。
具体的なフォームについては、下記を参照してください。
https://www.nta.go.jp/about/organization/tokyo/shiryo/index.htm
特殊な資料せん
一般的な資料せんとは異なる資料せんがあります。例えば、国税庁サイトには「租税回避スキームに関する情報の提供(主に税務関係者向け)」があり、現行の法制度においては合法でも、放置すると適正な課税が行われない可能性がある事例などの情報提供を求めています。
https://www.nta.go.jp/suggestion/schemejoho/input_form.html
また上記サイトの中に記載がありますが、課税・徴収漏れに関する情報提供などの募集も行っています。
https://www.nta.go.jp/suggestion/johoteikyo/input_form.html
資料せんだけではなく法定調書を含め、税務当局はあらゆる方面から情報収集を行っていることを認識しておきましょう。
マイナンバーカードの活用の推進
これまで、国税庁ホームページの「確定申告書作成コーナー」から電子申告を行う方法としては、①「マイナンバーカード方式」と②税務署が本人確認を行った上で発行するIDとパスワードを利用した「ID・パスワード方式」の2つの方法がありました。国税庁によれば、「ID・パスワード方式については、マイナンバーカードが普及するまでの暫定的な対応」だったとのことで、マイナンバーカードの保有率が8割となったことを踏まえ、令和7年10月1日より、今後新たにe-Taxで申告される方に対して、「ID・パスワード方式」で使用するID・パスワードの新規発行を停止することとしたそうです。
今年の12月2日からマイナ保険証しか利用できなくなり、通常の保険証は利用できなくなる予定です。この点については、クライアントとの話題によく上がりますが、確定申告についても同じ流れとなっています。
マイナンバーカードがない場合
マイナ保険証については、マイナンバーカードを保有していない人には資格確認書が送付され、資格確認書の掲示で医療機関を受診することが可能です。
一方で、確定申告を新たに行う場合、マイナンバーカードを保有していない場合はどうしたら良いのかについて、国税庁のサイトでは下記のような記載がありますが、やや曖昧です。
https://www.nta.go.jp/taxes/shiraberu/shinkoku/pdf/idpw20251001.pdf
| ○ 既に「ID・パスワード方式」の届出をされている方は、引き続き「ID・パスワード方式」をご利用いただけます。なお、今後の「ID・パスワード方式」に関する対応については、改めてご案内することを予定しています。 (注) e-Taxをご利用いただくために必要な利用者識別番号(半角16桁の番号)の新規取得やe-Taxへのログインは、引き続き可能です。 |
上記から読み取れるのは、これまで「ID・パスワード方式」を利用していた人は継続して利用でき、また利用者識別番号の取得は可能という点です。「今後の「ID・パスワード方式」に関する対応については、改めてご案内することを予定しています。」がどうなるのかははっきりしませんね。
利用者識別番号については「e-Taxの開始(変更等)届出書」という書面を提出して取得するという、本来の手続で行うことになるのかもしれません。この開始届出書を提出すれば利用者識別番号を取得できますし、パスワードは自分で決めることが可能ですから、手間が増えますがそちらへ誘導するのかもしれません。
マイナンバーカードを持っていないと、何かと不自由が生じる時代になってしまいました。
国税庁が公表している「民間給与実態統計調査」
クライアントとの会話の中で「当社の給与水準は高いのか安いのか?」あるいは、「新規に雇用をした際、給与をいくらくらいに設定したらよいのか?」との質問を受けることがあります。
正直な話、給与については年齢、業種、地域によって変わってくるため、具体的な数字をすぐに提示することは難しいです。参考にできる資料として、国税庁が公表している「民間給与実態統計調査」があります。
https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2024/pdf/R06_000.pdf
例年9月に前年分調査結果が公表されており、上記が令和6年分です。
確認すべき項目
この調査は総ページ数が280ページ以上あるため、全てを読む必要はありません。
15ページに平均給与の記載があり、以下のように記載されています。
| 1年を通じて勤務した給与所得者の1人当たりの平均給与は478万円(対前年比3.9%増)であり、これを男女別にみると、男性587万円(同3.2%増)、女性333万円(同5.5%増)となっている。 |
上記は企業規模に関係ない平均値なので、事業所の規模に応じた平均値を確認したい場合は18ページに、以下のように記載されています。
| 1年を通じて勤務した給与所得者の1人当たりの平均給与を事業所規模別にみると、従事員10人未満の事業所においては392万円(男性486万円、女性282万円)となっているのに対し、従事員5,000人以上の事業所においては539万円(男性694万円、女性335万円)となっている。 |
また、業種別の平均値は20ページに記載されており、以下のように記載されています。
| 1年を通じて勤務した給与所得者の1人当たりの平均給与を業種別にみると、最も高いのは「電気・ガス・熱供給・水道業」の832万円、次いで「金融業,保険業」の702万円となっており、最も低いのは「宿泊業,飲食サービス業」の279万円となっている。 |
それ以外にも、年齢別の平均給与(21ページ)、勤続年数別の平均給与(22ページ)などの情報が掲載されています。
ご自身の会社の給与水準がどのくらいの位置にあるのか、また給与規定が整備されていない中小企業で新しく入社した人に、どのくらい給料を払うべきかの参考資料としては非常に有用です。
民間給与実態統計調査で読みとれない資料
民間給与実態統計調査は、バイアスの少ない情報として非常に有用ですが、地域的な差異が読みとれないという側面があります。
例えば、地域別最低賃金の全国加重平均の金額と地域ごとの最低賃金の比率などを加味することで、地域性に多少は対応可能となります。
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/minimumichiran/index.html
またこれ以外に、民間の転職サイトや求人サイトの情報なども役に立つため、可能であれば参考にしてみるとよいでしょう。
東京都が消費税未納との報道
9月後半になって、東京都の消費税未納問題が報道されました。今回問題になっているのは、「東京都都営住宅等事業会計」と呼ばれる東京都の特別会計です。特別会計とは、特定の事業のために設けられる独立した会計単位で、消費税法上は一つの会社のような取扱いとなります。あらゆる事業をまとめて管理すると規模が大きすぎ不鮮明になるため、収支を個別に管理するために必要に応じて特別会計を設けることになります。東京都の資料によれば、下記のような形になっています。
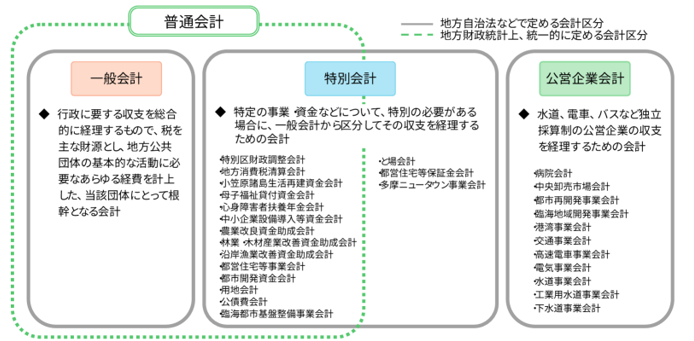
今回の事例は、特別会計に一定規模の課税売上高があるのに、消費税の納税義務を認識していなかったことによるミスです。住宅の貸付は非課税なので無関係と思っていたところ、駐車場収入や太陽光の収入が巨額になっていったのかもしれません。実際、消費税の納税義務が生じない特別会計の方が多いと思われるので、監査を含めてチェック体制がなかったのかもしれません。
きっかけはインボイスで納税は4年分
新聞報道によると未納が21年間とのことですが、納税を行った分は2019年分から2022年分の4年分です。この点についてネット等で批判の声が上がっていますが、それ以前の分については法律上時効が成立しています。
今回の未納の発覚は、インボイス制度が始まり2023年分の申告を行ったことで、2025年になって国税庁から照会を受けたとのことです。実は、インボイスがきっかけで消費税の未納が発覚した事例は、青梅市の水道事業についても報道されており、自治体だけではなく、波及効果は相当数あったのではないでしょうか。
消費税納税におけるミスは、入り口で間違った判断を行い、前年の処理を踏襲することでミスを継続し続ける事例がありがちです。納税が過少になっている場合だけでなく、余分に納税しているケースもありますので、気になる場合はしっかりと検証を行いましょう。
滞納状況の概要
令和6年度の租税滞納状況は下記のとおりです。
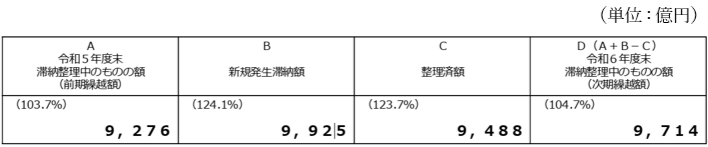
新規発生が124.1%なので増加が顕著ですが、整理済額も123.7%と増加し、整理中のものが104.7%と微妙に増加といった状況です。
また、平成元年からの滞納発生額については、下記のとおりです。
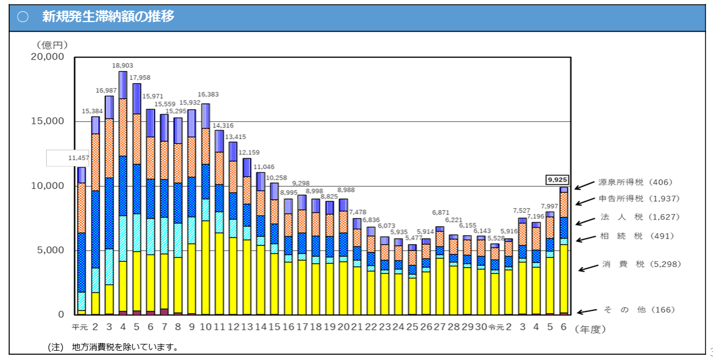
滞納額のピークは平成4年度、バブル崩壊の頃でしょうか。当時は、所得税と法人税の滞納が多かったことが読み取れます。平成9年度から消費税の滞納額が増加し、高いウエイトを占めるようになっています。これは、平成9年に消費税率が3%から5%に引き上げられたことも一因と思われます。その後、滞納額は減少傾向にありましたが、コロナ禍前後から増加に転じ、現在も増加中という流れになります。
https://www.nta.go.jp/information/release/kokuzeicho/2025/sozei_taino/pdf/sozei_taino.pdf
滞納に対する対応
多くの納税者は、滞納があっても分割払いなどの方法により自主的に納税します。しかし、自主的に納税されない場合などには、訴訟の提起などによって滞納整理が行われます。令和6年度には、国税側が147件の訴訟を提起しています。
一昔前の小説などでは、海外へ財産を移転するなどで税金を逃れるという話がありました。現在は租税条約に基づく徴収共助の要請によって、外国の税務当局の協力によって差押えや取り立てが行われています。
また、財産の隠蔽等の悪質な事例については、国税徴収法違反により告発するなどの対応がなされています。
通勤手当に係る非課税限度額の改正に要注意
国税庁が公表した「年末調整のしかた」の表紙には、赤文字で「通勤手当に係る非課税限度額の改正」と記載されています。人事院勧告により、今年の4月1日以降の自動車通勤者などに対する通勤手当の額の引上げが勧告されました。
https://www.nta.go.jp/users/gensen/2025tsukin/index.htm
詳細な金額は執筆時点では不明ですが、年末調整のしかたの表紙に赤字で記載されていることから、ほぼ間違いなく4月1日にさかのぼって非課税限度額の改正が行われると思われます。
通常、非課税限度額は給与計算の際、非課税分と課税分を区別して入力します。多くの給与計算ソフトでは、過去にさかのぼって自動的に再計算する仕組みにはなっていません。自動車などで通勤する従業員に交通費を支給している場合は、今年の4月以降に支給した課税通勤費を事前に抽出し、課税分から非課税分へ変更可能な金額を計算しやすくしておくなど準備が必要です。
基礎控除等の見直し等
以下も年末調整のしかたの表紙に記載されている内容ですが、令和7年度税制改正で大きな変更があった部分です。
| ▶「基礎控除」や「給与所得控除」の見直し ▶「扶養親族等の所得要件」の改正 ▶「特定親族特別控除」の創設 |
年末調整システムを利用していれば、基礎控除や給与所得控除の変更は自動で計算されるため問題はないでしょう。しかし、年末調整を手計算で行っている場合には注意が必要です。基礎控除は2年間の特例措置として、収入金額に応じて95万円から58万円に変動します。長年実務を行っている方には違和感があるかもしれませんが、多くの人が10万円以上の引上げとなります。
多くのシステムでは、配偶者や特定親族の年間収入金額を入力する必要があります。給与を月末締め・翌10日払いとしている会社では、12月10日までに年末調整を完了させる場合がありますが、この場合、提出された書類に記載された配偶者や特定親族の収入が、年末時点で正確に確定していない可能性があります。
配偶者特別控除や特定親族特別控除は、収入金額がわずか3万円変わるだけでも控除額に影響を与える場合があります。年末調整書類提出後に収入金額が変更になった場合は、再計算が必要になるため、従業員への周知徹底が重要です。
今年の年末調整は、例年に比べて混乱が起きる可能性が高いでしょう。①非課税通勤手当は、事前に準備が可能です。②扶養親族の収入上限は、事前に改正内容を周知することが重要です。早めの情報収集と準備で、年末調整のトラブルを未然に防ぎましょう。
税制改正の流れ
例年、税制改正要望は、各省庁や様々な団体から8月ごろに提出されます。要望は多岐にわたりますが、これらすべてが税制改正に繋がるわけではありません。しかし、税制の一定の方向性を把握する上でのヒントになります。
参考までに、経済産業省と全国法人会連合会の要望書は下記のとおりです。
https://www.meti.go.jp/main/zeisei/zeisei_fy2026/zeisei_r/index.html
https://hojinkai.zenkokuhojinkai.or.jp/hamamatsuhigashi/files/2025/05/9.税制改正要望事項.pdf
税制改正を議論する際には、主に二つの組織が関わります。一つは内閣府の政府税制調査会で、中長期的な視点から税制を検討します。もう一つは、与党税制調査会です。こちらが税制改正要望を審議し、「与党税制改正大綱」を取りまとめます。
閣議決定されることで、この大綱は正式な「税制改正の大綱」となりますが、内容は実質的に同じです。通常は12月に閣議決定が行われます。
この大綱に基づき、1月に改正法律案が作成され、2月に国会に提出・審議されます。そして、3月末に国会を通過し、4月1日から施行されるという流れです。
「走行距離税」は実現するのか?
ガソリンの暫定税率廃止に伴う代替財源として、「走行距離税」の議論が浮上しています。新しい税制を導入する際に考慮すべき点を、この走行距離税を例に検討してみましょう。
まず、代替財源として機能するかどうかが重要です。これは税率を調整することで実現可能です。
次に、走行距離をどうやって計測するかという問題があります。車の走行距離計を利用する場合、自己申告制にするか、車検時に確認するかといった課題が生じます。車検時に計測する場合、新車のように車検までの期間が長いと、課税が先送りになるというデメリットがあります。
さらに別の側面として、電気自動車の普及でガソリン税収が減少する中、走行距離税への期待が高まる一方で、温暖化防止の観点から低燃費車や電気自動車への移行という時代の流れに逆行するのではないか、という意見もあります。
ここまで書くためにあれこれと調べていたところ、走行距離税の議論は、ガソリンの暫定税率廃止が持ち上がったことで急に始まったものではなく、令和4年頃から政府税制調査会で検討されていました。GPSを用いた走行距離の把握なども議論されており、将来的にすべての自動車が電気自動車になる方向性を踏まえ、長期的な視点からガソリン税の次の税制として検討されていたのです。税制は、数年先を見越して考えられているのですね。
カフェテリアプランの概要
最近、クライアントに対するカフェテリアプランの営業をよく見かけます。営業手法としては、「所得税が課税されない範囲で従業員の福利厚生を充実させてみませんか?」という内容です。さまざまな会社がサービスを提供しており、食事に限定したものから、食事だけでなく幅広いサービスに利用できるものまで、バリエーションが豊富です。
運用方法としては、まず従業員に定額のポイントを付与し、次に従業員が提携している飲食店で食事をするときにポイントを利用できるというのが基本的な枠組みですが、運営会社によって利用できるサービスにはかなり幅があります。
税務上の取扱い
国税庁の質疑応答事例で、「カフェテリアプランによるポイントの付与を受けた場合」という内容が公表されています。
https://www.nta.go.jp/law/shitsugi/gensen/03/36.htm
実際にはさまざまな形のサービスが存在しますが、前提として「残ポイントを次年度に繰り越したり、現金で精算することはできません」というところが重要です。回答の結論部分は下記のとおりです。
| カフェテリアプランのメニューの中には、課税扱いとなるものと非課税扱いとなるものが混在していますが、メニューの各項目は、一定の要件に該当しなければサービスを受けられないものであり、また、そのサービスを受けられないことによって金銭が支給されるものではありませんので、従業員に付与されるポイントについては、現に従業員がそのポイントを利用してサービスを受けたときに、その内容に応じて課税・非課税を判断するものとして差し支えないと考えられます。 |
すべてが非課税になるわけではなく、内容によって判断するとされています。クライアントはすべてが非課税になると誤解しているケースが多く、この質疑応答を見てがっかりされることは少なくありません。また条件として、下記のような記載もあります。
| 企業の福利厚生費として課税されない経済的利益とするためには、役員・従業員にとって均等なものでなければならないことから、役員・従業員の職務上の地位や報酬額に比例してポイントが付与される場合には、カフェテリアプランの全てについて課税対象となります(所得税基本通達36-29)。また、課税されない経済的利益は企業から現物給付の形で支給されるものに限られますので、ポイントを現金に換えられるなど換金性のあるカフェテリアプランは、その全てについて課税対象となります。 |
条件から外れてしまうと、外れた部分だけでなく全部が課税対象となるという意味では、運用に注意を払う必要があります。
会社側の負担
カフェテリアプランを利用した場合、利用しない従業員が多くても、付与されるポイント分は会社に負担が生じます。そのため、利用率については非常に気になるところです。導入しても立地などの理由により、利用できる環境にない場合などは、結果として利用率が低くなる傾向があります。
また、上の質疑応答にもありましたが、幅広く使えるタイプのカフェテリアプランの場合、社内で課税になる部分と非課税になる部分を切り分ける必要があり、事務負担が増加するという側面もあります。
うまく機能すると魅力的な制度ですので、十分に内容を吟味して検討してみてはいかがでしょうか。
オンラインツールを利用した税務調査
7月に入り、複数の税務雑誌がオンラインツールを利用した税務調査が実施されるという記事を掲載しました。情報のソースを調べたところ、関東信越税理士会の「国税庁からのお知らせ」が情報源のようです。
https://www.kzei.or.jp/news/zeirishi/2025/07/04-160000.html
具体的には、調査を実施する際にメール、ウェブ会議、オンラインストレージサービスを利用することが予定されており、今年の9月から金沢国税局と福岡国税局管内に、その他の国税局管内には2026年3月から6月までの間に順次導入される予定です。
このシステムのベースとなるのは、デジタル庁が提供する「GSS(ガバメントソリューションサービス)」で、以下の資料で仕組みを確認できます。
コロナ時の税務調査
オンライン調査は全く新しい試みではなく、新型コロナウイルス感染症の拡大時にウェブ会議などを利用した調査の要望があり、2023年7月頃から試行されていました。
https://www.nta.go.jp/users/hojin/daikibo_hojin.0022010-068.htm
私自身はウェブ会議での調査経験はありませんが、コロナ禍に、対面せずに調査を完了させた経験があります。具体的には電話で連絡を受け、必要な書類を郵送で送付し、書類の確認後さらに追加書類を郵送で補完する、といった流れでした。
調査を行う税務署側と納税者側の双方にメリットとデメリットがあります。メリットとしては、互いに時間的な拘束がないことや、調査を受ける側の精神的なストレスが大幅に軽減されることです。デメリットとしては、直接会話すればすぐに解決する事や、書類をちょっと提示すれば済む事が、郵送のやり取りで時間がかかり、効率が大幅に落ちることです。
今後の調査におけるオンラインツールの利用はどうなるのか
これから導入されるオンライン調査の流れは、まず税務調査の連絡は従来通り電話で行われるようです。その後、税務署側が用意した専用のメールアドレスを通じて、事前に資料を送付します。そして訪問の代わりに、ウェブ会議システムを利用して質疑応答を行い、データのやり取りにはオンラインストレージなどを活用することになります。
コロナ禍の郵送によるやり取りと比べ、ウェブ会議で必要な事項を会話で解決し、オンラインストレージで資料をやり取りすることで、かなり合理的かつ効率的に進められると予想されます。
ただし、オンライン調査は「必要に応じて」行われるものであり、対面での調査がなくなるわけではありません。これまでも簡単な調査は、税務署への呼び出しや電話での書類補完だけで済むケースもあったため、全面的に切り替わるというよりは、調査の選択肢の一つが増える、と捉えるのが正しいでしょう。
19歳以上23歳未満の本人とその親の視点
本人が19歳以上23歳未満の場合、勤労学生に該当するかどうかで税金の取り扱いが変わります。
| 所得税が0になる収入 | 住民税が0になる収入 | |
|---|---|---|
| 勤労学生に非該当 | 160万円以下 | 108万円以下 |
| 勤労学生 | 160万円以下 | 134万円以下 |
所得税がゼロとなる収入金額は、給与が150万円を超えると勤労学生控除が適用されないため、勤労学生に該当する場合でも160万円となります。住民税がゼロとなる金額は、勤労学生に非該当の場合は108万円以下、勤労学生に該当する場合は134万円以下です。
次に視点を変えて、19歳以上23歳未満の子を持つ親の立場から見てみましょう。
| 所得税 | 住民税 | |
|---|---|---|
| 収入150万円以下 | 控除額63万円 | 控除額45万円 |
| 収入150万円超188万円以下 | 控除額61万円~3万円 (段階控除) | 控除額41万円から3万円 (段階控除) |
親の視点では、子にかかる扶養控除を満額受けようとすると、子の収入の上限は150万円となります。仮に150万円を超えた場合でも、控除額が段階的に小さくなっていくため、子の収入が増えることで親の手取り額が大きく減る「逆転現象」は起こらない仕組みです。
高校生のアルバイトや23歳以上のフリーター本人とその親の視点
まず本人の視点では、19歳以上23歳未満に該当しない高校生や23歳以上のフリーターの場合、上記と同様のルールが適用されます。
| 所得税が0になる収入 | 住民税が0になる収入 | |
|---|---|---|
| 勤労学生に非該当 | 160万円以下 | 108万円以下 |
| 勤労学生 | 160万円以下 | 134万円以下 |
一方、親の立場から見ると以下のような違いが生じます。
| 所得税 | 住民税 | |
|---|---|---|
| 収入123万円以下 | 控除額38万円 | 控除額33万円 |
子の収入が123万円を超えると、扶養控除が全額消滅するため、子の手取り額の増加分よりも、親の手取り額の減少分が大きくなる「逆転現象」が生じます。この点には注意が必要です。
配偶者の収入金額について
配偶者の場合、本人の立場では収入160万円までは所得税がかかりません。また夫の立場からも、配偶者特別控除を満額利用できる収入上限は160万円となります。収入が160万円を超えた場合でも、控除額が段階的に小さくなるため、逆転現象は起こりません。
なお、本人の立場から見て住民税がかからない収入上限は108万円までです。
全てを覚えようとするのは難しいですが、本人視点では「所得税は160万円、住民税は108万円」と考えておくとシンプルです。ただし19歳未満23歳以上の子を扶養している場合は、逆転現象に注意が必要です。
キャッシュレス決済の導入のメリットとデメリット
30年以上前、私が税理士事務所に勤めていた頃の話です。担当していた居酒屋では、クレジットカード決済で取引ごとに発生する手数料を嫌い、ずっと現金決済のみでした。代替わりを機にクレジットカード決済を導入したところ、売上が大幅に伸びたという事例がありました。
この経験から、クライアントからクレジットカード決済やその他の電子マネー決済の導入について相談を受ける際は、基本的には導入を推奨しています。
具体的なメリットとしては、クレジットカードは高額な決済に利用できるため、購買単価が高いビジネスでは売上高増加につながります。また交通系ICカードやQRコード決済のように、クレジット機能を持たない決済手段でも、「小銭を持ち歩かなくて済む」、「スマホで簡単に決済できる」といった利便性から、現金決済より多く利用されている業態が多数あります。
一方、デメリットとしては一定の手数料がかかることや、毎日現金仕入れが必要な業種では、銀行で預金を引き出す手間が増えることなどが挙げられます。手数料は契約内容によって異なりますが、Suicaなど交通系ICカードの場合で3~4%程度、PayPayなどのQRコードによる決済で3%弱程度、クレジットカードの場合は2%弱から5%以上と、業態によってかなり幅が生じます。
税務上の影響と注意点
法人税や所得税の観点から見ると、キャッシュレス決済に伴う手数料は費用になるため、コストが増え、結果的に所得が小さくなる影響があります。また現金と違って、半月ほどのタイムラグが生じるため、未収金の計上が必要です。
消費税については、手数料を控除する前の売上高が課税標準額となるため、課税事業者であるかどうかの判断や、簡易課税が利用できるかどうかの判断に直接影響します。簡易課税を利用している場合も、計算の元となるのは手数料を控除する前の売上高なので、手数料について正しい会計処理が不可欠です。
さらに原則課税を利用している場合、手数料の消費税区分が複雑になります。クレジット系の手数料は非課税仕入れ、その他の交通系ICカードやQRコード決済の手数料は課税仕入れとなります。したがって、明細を確認しないと正しい消費税計算ができません。
キャッシュレス決済の比率が低い場合は、仮にミスがあっても影響が小さいかもしれません。しかし、経済産業省が発表した2024年のキャッシュレス決済比率は、実に42.8%に上ります。
https://www.meti.go.jp/press/2024/03/20250331005/20250331005.html
業種によっては、キャッシュレス決済が圧倒的に多いケースも現実的には存在するため、ミスがあった場合の金額も大きくなる可能性があります。例えば、年間売上1億円で、そのうち50%がクレジットカード決済だった場合、カードの手数料が3%と仮定すると、年間で150万円もの消費税額に影響が出てくる可能性があります。
キャッシュレス決済は事業者にとってメリットがある一方で、消費税の計算などには細かな注意が必要です。特に、最近は複数のキャッシュレス決済を利用している事業者が多いため、明細書を確認しないと正しい計算が行えないようになっています。
総則6項とは
相続税法22条では、相続があった場合の財産の価額について「その財産の相続時における時価による」と定めています。時価といっても、具体的にいくらを指すのかという問題があるため、「財産評価基本通達」の中で具体的な計算方法が定められています。
通常、財産評価通達に従って評価を行えば問題になることはありません。しかし、財産評価通達の総則6項には、以下の定めがあります。
| 6 この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する。 |
「著しく不適当と認められるか」については、最初の段階では税務署が判断しますが、それを不服として訴訟が起こることもあります。令和4年4月19日最高裁では国が勝訴し、令和6年8月28日の高裁判決では国が敗訴するなど、実務においては非常に難しい問題となっています。
今回の訴訟の論点
今回の事例は、平成25年8月に被相続人が約36億円の増資払い込みを行い、同年10月に相続が発生しました。10月の相続時、株式の評価を財産評価通達を用いて計算すると17億円弱になってしまいました。
つまり8月の段階で36億円の預金だったものが、10月には株式という形態になり、その評価額が17億円弱になってしまうという極端な事実がありました。預金の動きだけみれば、被相続人の通帳から会社の通帳へ移動させただけであり、財産の価値が減少するような事実は何もありません。
実務的には、非上場株式について財産評価通達に従って計算することは当然であり、普通は問題になりません。しかし、今回のような極端な結果が生じた場合に「総則6項」の問題が生じ、地裁では納税者が勝訴したものの、高裁で国が勝訴するという結論となりました。
裁判所の判断材料
今回の事例では、8月に株式の増資払い込みを行い、翌月9月に配当したという事実がありました。詳しい説明は省略しますが、高裁はこれを「株式保有特定会社」と「比準要素1の会社」に該当しないようにするためのスキームだと判断しています。
また判決の中で、証券会社との相談内容が相続税対策のみであったことにも踏み込み、納税者が税負担の軽減を意図して新株発行を行っているなどと判断しました。
判決が出る前は、非上場の株式について、財産評価通達を用いないで計算する方法はないのではとの疑問もありましたが、裁判所は新株発行をしなかった(預金の)状態で評価しています。
適格請求書の交付に当たっての金銭的負担
インボイスについては交付義務が法律で定められています。いつも電子データによるインボイスの提供を行っている事業者が、もし書面でのインボイスの提供を求められた場合、手数料を請求してよいかという質問です。
この点について、Q&Aでは以下の回答をしています。
| 貴社が、適格請求書の記載事項に係る電磁的記録を提供する方法により適格請求書の交付義務を満たすこととしており、電磁的記録による提供ではなく書面による交付を求めてきた事業者に対して印刷代に係る実費相当分の手数料等一定の金銭的負担を求めることとしても、当該手数料等が書面の発行などの事務負担等に係る費用として社会通念上相当と認められるものである場合には、直ちに問題となるものではないと考えられます。 |
簡単に言えば、手数料が常識的であれば問題ないとの扱いです。最近は明細の発行を依頼すると手数料がかかるケースが増えています。電磁的記録で交付する仕組みにしている場合には、交付する側で余分な手間がかかるため、法律上の交付義務との兼ね合いで気になる部分でした。
しかし、「直ちに問題となるものではないと考えられます」と歯切れが悪い書き方になっています。このあたりは、民法486条に受取証書(領収書)の交付義務の規定がある影響で、デリケートな部分なのかもしれません。
適格請求書の交付に当たっての期間制限
従来から、領収書の再交付を求められるという事案はよくありました。特にインボイス制度が導入されてからは、インボイスの再交付依頼も時々発生するようです。関与先からすると、「複数回交付してよいのか?」、「再交付しないと交付義務を果たしてないことにならないのか?」などの不安があるようで、たびたび話題となる内容でした。
一度インボイスを交付している場合、または交付していない場合の二つのケースに分けての対応が記載されておりますQ&Aの回答は、以下のとおりです。
| 商品の販売時に適格簡易請求書を交付しているのであれば、一義的にはその時点で交付義務を果たしていることになりますので、後日交付を求められた際に、改めて交付する義務が生じることはありません。 したがって、貴社のように適格簡易請求書を交付のうえ一定期間後にレジシステムによる再交付ができなくなったとしても、消費税法上、何らかの対応が求められるものではありません。 他方、適格簡易請求書を取引の相手方に一度も交付していない場合には、レジシステムの仕様等により一定の期間しか発行できないとしても、そのことをもって交付義務が免除されることはありませんので、当該相手方から具体的な取引記録が示され、適格簡易請求書を交付すべき事情があると認められる場合には、手書きによるなど何らかの対応を行う必要があります。 |
法律上の義務については一旦交付していれば問題ないとのことです。ただし、ありがちな話ですし顧客が相手の問題ですから、再発行がしやすいシステムを利用するなど、現場での負担が重くならないような仕組み作りも重要です。
KSK2で、何が変わるのか?
KSKは国税庁が利用している「国税総合管理システム」とよばれる基幹システムです。来年の9月24日から、KSK2という新たな基幹システムに乗り換えることが発表されています。また国税庁の情報によると、KSK2の開発コンセプトは以下の通りです。
| ① データ中心の事務処理を実現するシステム(紙からデータ) ② 現在、税目別となっているデータベース・アプリケーションの統合(縦割りシステムの解消) ③ 独自OSを使用する大型コンピュータを中心としたいわゆる「メインフレーム」から、市販の汎用的なOSを使用するいわゆる「オープンシステム」への刷新(メインフレームからの脱却) |
税目別に管理されていたデータベースやアプリケーションが統合されることで、税務調査のあり方が変わる可能性があります。これまでの調査手法では、例えば、調査官が法人税の税務調査に出向いた際に気になる部分が見つかると、一度税務署に戻って所得税の申告状況を確認したりしていました。それにより、法人の処理と個人所得税で数字が矛盾しているなどの問題点が発覚していました。しかし、異なる税目のデータベースが統合されることで、先に税目間の矛盾点が発見され、それが税務調査につながるなど、従来とは逆の調査展開が生じることが予想されます。
また、OSが汎用的になるということは、税務署内部でのみの利用ではなく、調査先から国税庁のシステムへアクセスして資料の照会が可能になるなど、税務調査がスピーディに進行する可能性があります。
国税庁が考えるDX化の将来像
国税庁は「税務行政のデジタル・トランスフォーメーション」という資料を公表し、バージョンアップを続けています。
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation/pdf/syouraizo2_r0306.pdf
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation2023/pdf/syouraizo2023.pdf
上記の令和5年6月23日の資料の38ページに、現行のKSKと来年から利用される予定のKSK2の比較図が公表されています。
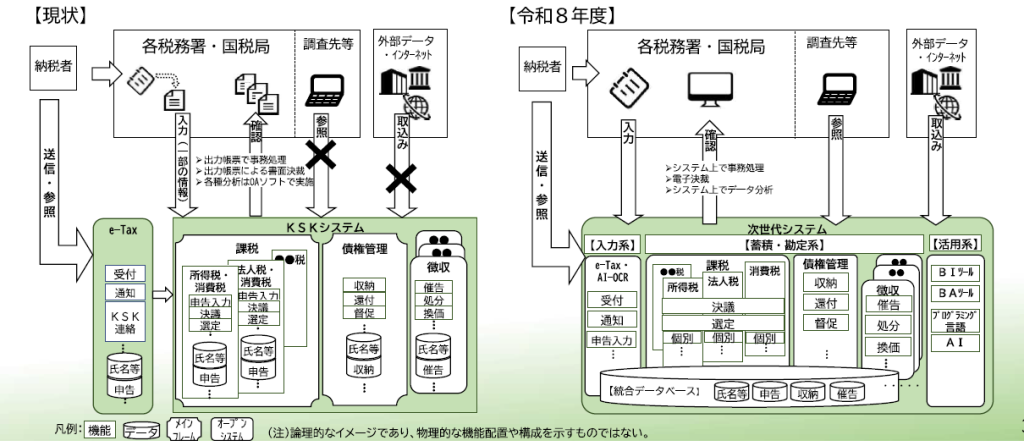
調査先からKSKのシステムを参照する、あるいは異なる税目を横断してシステムを利用し調査先を選定するなどの利用は想像通りですが、インターネットなどの外部データを取り込むという部分は斬新です。現行でも、課税庁がインターネットの情報から脱税に関する情報を入手しているとの報道はありますが、インターネット情報を自動で取り込み、AIが脱税の可能性が高いものを抽出するところまで行うとすると、調査先の選定に関する効率は格段に上がるのではないでしょうか。
以前はハードウェアやPCのスペックなどの問題もあり、異なる税目を統合したシステムを創るということが不可能だったのかもしれませんが、その部分だけでも相当な効率アップに繋がるのではないでしょうか。
入力業務に関するAI
新聞広告などで「AI-OCR」と言う言葉をよく見かけます。OCRは、以前から文字の自動読み取りに利用されてきましたが、AI技術を活用することで文字認識率が向上し、論理的な整合性まで確認してデータ化できるようになりました。
税務の業界では、通帳のスキャンデータから仕訳データを作成したり、領収書や請求書をスキャンして伝票を作成したりするなどの利用が進んでいます。通帳は金融機関ごとに書式が微妙に異なり、領収書や請求書に至っては、様式どころかサイズもバラバラです。しかし、AI技術では単に文字を読み取るだけでなく、取引先、金額、税率など、領収書や請求書が持つ意味を理解した上でデータを取り込める点が強みです。
ちなみに、税務署の申告書や納付書は、ずいぶん前からOCR用紙が使われていました。そして、国税庁の内部システムが令和8年9月24日に刷新されるのに伴い、用紙もAI-OCRの導入に向けて様式変更が予定されています。
AIに税金のことを相談できる?
国税庁はチャットボットのサービスを提供しており、質問に対してAIが回答してくれます。ただしこのAIは、用意された回答の中から最適なものを表示するというイメージです。少なくとも誤った回答はしないため、信頼性は高いと言えるでしょう。
https://www.nta.go.jp/taxes/shiraberu/chatbot/index.htm
しかし、あくまでも想定された質問に用意された回答を表示するだけなので、現代のAIと比較すると物足りなさを感じます。
GeminiやChatGPTといったAIは、用意された回答を選ぶのではなく、質問に対してインターネットなどの情報から合理的な答えを検索して回答します。税金に関してかなり難しい質問をしても、それなりに回答してくれます。ただし経験上、平気で間違った回答をすることもあり、それがもっともらしく書かれているため、仕事で使えるレベルではありません。
しかしこの分野は驚くべきスピードで進化しており、半年後あるいは1年後には、AIで税務の質問に概ね回答してくれる時代が来る可能性もあります。現在でも、上手に質問することで精度の高い回答を引き出せますが、「上手な質問をする技術」が求められていると感じます。
税務調査でもAIの活用
令和5年度から国税庁がAIを本格導入した結果、申告漏れの所得金額の総額および追徴税額の総額が、過去最高になったと公表されています。
https://www.nta.go.jp/information/release/kokuzeicho/2024/shotoku_shohi/index.htm
NHKの報道によると、AIに申告漏れがあった事例を学習させ「申告書の不備が多い場合」「きりのよい金額で申告している人」「現金収入の多い業種」など、申告漏れのおそれのある納税者を重点的に調べる税務調査になったとのことです。
従来は人間が調査先を選ぶため、取引金額が多い会社などを優先するなど、調査先に偏りが生じることがありました。しかしAIを活用することで、全件に対して「申告書の不備がある場合」や「きりのよい金額で申告」などを抽出して、調査先として選定するようになったのかもしれません。結果がでているところがすごいですね。
タワマン節税とその対策の通達が公表
数年前から、相続前にタワーマンションを購入すると、購入価額や時価と評価額に大きな乖離があることから、節税対策になると言われていました。実際にこの「タワマン節税」は多く行われ、令和4年には最高裁判決も出ています。この訴訟では、地方裁判所から最高裁判所まで一貫して納税者が敗訴しています。実務界では、財産評価通達に従って計算をしているにもかかわらず、訴訟で負けてしまう可能性があることで、対応に苦慮していました。
一昨年の8月にこちらの税務情報で紹介をしましたが、タワマン節税の対策として、令和6年からマンションの評価に補正率を乗じて計算を行うようになりました。
国税庁のQ&Aや、実際に計算を行うための計算シートは、下記からダウンロードが可能です。
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hyoka/annai/1470-17.htm
https://www.nta.go.jp/law/joho-zeikaishaku/hyoka/231013/02.htm
補正に当たっての計算の要素
マンションの評価を補正するための要素としては、以下の4つが利用されます。
① 築年数:築年数が短いほど評価を高くする傾向があります。
② 総階数:総階数が多いほど評価を高くする傾向があります。
③ 所在階:所在階が高いほど評価を高くする傾向があります。
④ 専有部分の面積に対する敷地権の面積の割合:専有面積の割合が大きいほど高い補正となります。
しかし、上記の説明では、どのくらい影響するのか実感として全くイメージできないかもしれません。
実際に評価計算してみたイメージ
実務として補正率の計算をしてみると、築年数が40年を超えている場合は、結果として補正無しとなるケースが多いように思います。タワーマンションではない一般のマンションで比較すると、都心のマンションでは築30年くらいでも1.3倍程度の補正がかかる一方、郊外で敷地面積が広めのマンションだと築30年で補正なし、築25年だとわずか(1.1弱)の補正がかかる、といったイメージです。
築年数がどのくらい影響するかを確認するため、築10年でそれ以外の条件を同じで計算すると、都心のマンションで1.7倍、郊外のマンションで1.4倍程度になりました。いずれもタワーマンションではなく、地上8階建ての普通のマンションを想定しています。
ちなみにタワーマンションで築浅の場合は2倍を超えるような計算結果になります。また、先ほどの都心のマンションを築70年にすると0.8倍ほど、郊外のマンションを築50年で試算すると0.9倍程度の補正率となり、古いマンションだと通常評価よりも評価額が小さくなるケースも生じます。
実際に相続税などで評価を行う場合には、「タワーマンションでないから関係ない」という認識は間違いです。築浅なら普通のマンションでも1.5倍程度になるので、かならず補正率の計算は行うべきです。
ちなみに、現在は特殊な状況なのかもしれませんが、都心だと相続税の評価の倍以上で売却できる事例が多くあるようで、今回の補正率で時価との乖離が埋まったかと言われると、まだ微妙に感じます。
適格請求書の記載事項のインターネットでの公表(問72-2)
新たに追加されたQ&Aは、下記のような取扱いを可能とする内容です。
| 交付する領収書において、当社のホームページのURLを案内しておき、当該URLに適格請求書の記載事項の一部である適格請求書発行事業者の名称及び登録番号、適用税率を表示した上で、当該領収書を受領した事業者においていつでも確認可能な状態にしてあります。このような方法により、適格請求書の記載事項を満たすことは可能ですか。 |
ただし、「取引に応じて交付した領収書等とは関係なく、適格請求書の記載事項の一部を自社のホームページに掲載しておくだけでは、当該領収書等と電磁的記録の相互の関連が明確とはいえません。」としています。領収書にURLを記載することで、書類相互の関連が明確となり、領収書とURLの記載内容を合わせて適格請求書とするというものです。
ネットでのアプリの利用など、領収書が発行されない取引が多く、URLに適格請求書の記載事項が記載してあればよいのではないかとの実務会からの要望もあり、一部応えてくれたような形になっています。
DX化推進の観点からは、単一税率のサービスなどについてはURLで必要事項の補完、通帳の引落あるいはカード明細との組み合わせでインボイスと認めるなど、もう一歩踏み込んでほしいところです。
複数年をまたぐ取引に係る適格請求書の交付(問77-3)
こちらも、この4月に追加されたQ&Aです。
1年を超えるような契約の場合、課税期間をまたぐ長期間にわたる課税資産の譲渡等について、まとめて適格請求書を交付してもよいとのことです。
従来は売り手側の課税期間の範囲内で、まとめて記載することを認めるとする取扱いでしたが、実務上の要請を受けて緩和したものと思われます。
現金主義を適用する事業者における仕入税額控除のタイミング(問98-2)
「ある取引につき、費用の支出を行ったものの適格請求書の受領が翌年になってしまいましたが、現金主義により、費用の支出を行った課税期間において仕入税額控除の適用を受けることはできますか。」という質問に対して、その回答は、「当該課税仕入れが適格請求書発行事業者から行われるものである場合には、当該支出した日の属する課税期間において適格請求書の交付を受けられなかったとしても、事後に交付される適格請求書を保存することを条件として、当該支出した日の属する課税期間において仕入税額控除の適用を受けることとして差し支えありません。」とするものです。
このQ&Aは現金主義を採用している事例ですが、事後に適格請求書を入手保存すれば実務上問題としないとする趣旨です。決算作業中に適格請求書が見あたらないというケースは散見されます。このような場合、取引終了後であっても適格請求書を発行してもらうことでリカバリーが可能となるので、気にしておきましょう。
上記以外にも追加された内容がありますが、昨年の6月から7月の税務情報で紹介した部分と重複するので、ここまでの内容とします。
適格請求書発行事業者における課税事業者届出書の提出(問17-2)
インボイス登録事業者は、基準期間における課税売上高が1,000万円を超えた場合、「課税事業者届出書」の提出が必要かどうかについて、提出しなくても差し支えないという取扱いになりました。
この点について条文では明確になっておらず、通達で課税事業者選択届出書を提出している事業者について、課税事業者届出書の提出はしなくても差し支えないという取扱いがありましたが、同様の取扱いとする旨が公表されました 。条文から直接読み取れないため、相当数の問い合わせがあったものと思われます。
予約サイトで事前決済した宿泊予約者に対する適格簡易請求書の交付(問49-3)
インボイス制度が導入された当初、予約サイトを通じてホテルを予約した際、ホテルからインボイスが交付されないという問題が、税理士の間で話題になっていました。国税庁は「多く寄せられるご質問」として解決策を公表していましたが、今回Q&Aの本編として掲載しました。
具体的には、予約サイトや旅行代理店等を通じて予約を受け、かつ予約サイト等を経由して決済が行われた場合、領収書ではなく宿泊明細書など、適宜の様式によりインボイスの記載事項を満たした書類(適格簡易請求書)を交付するようにとの対応です。
任意組合員のうち事業の損益の配賦を受けない者の取扱い(問50-2)
実務では、JVを利用する場合に下記の取扱いがあります。
| 任意組合等が事業として行う課税資産の譲渡等については、その組合員の全てが適格請求書発行事業者であり、業務執行組合員が、その旨を記載した「任意組合等の組合員の全てが適格請求書発行事業者である旨の届出書」を納税地を所轄する税務署長に提出した場合に限り、適格請求書を交付することができます。 |
この例外として、日本で課税資産の譲渡等を行っておらず、日本における事業の損益の配賦を直接又は間接にも受けない組合員については、任意組合等の届出書の対象としなくても差し支えないという取扱いとなりました。
従来はこのような説明はされていなかったのですが、実務上の要請があり、このような取扱いとなったものと思われます。
任意組合の構成員が帳簿へ記載すべき課税仕入れの相手方の氏名又は名称(問93-2)
本来、仕入税額控除を受けるためには、インボイスの保存と帳簿に「課税仕入れの相手方の氏名又は名称」の記載が必要です。JVの場合、幹事会社が上記を記載した帳簿を作成し、精算書を構成員に交付することになりますが、条文的な解釈としては、構成員も改めて「課税仕入れの相手方の氏名又は名称」を帳簿に記載することが必要となります。
この点について、Q&Aでは帳簿の記載事項として、幹事会社の名称及び幹事会社を経由して行った課税仕入れである旨の記載に代えることとして差し支えないとしました。これも新しい取扱いですが、実務上の要請から認められることになったと思われます。
約1年ぶりのインボイスQ&Aの改訂
国税庁のサイトに「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(=インボイスQ&A)」が公表されていますが、令和7年4月に約1年ぶりの改訂が行われました。総ページ数は236ページあるので、書籍一冊分程度のボリュームになります。国税庁が公表しているものなので、もっとも信頼度が高い資料と考えることができ、税務雑誌や消費税関係の単行本なども、このQ&Aを基にして書かれたものが多くあります。
過去のQ&Aを変更したものと、新たに追加したQ&Aを合わせると10個以上になります。非常に個別的なものもあると同時に、実務に関係深いものもありますので、今回変更があったものや、追加されたものの中から興味深いものをご紹介していきます。なお、Q&Aは下記で確認できます。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/qa_01.htm
新たに設立された法人等の登録時の特例(問11)
新たに設立した法人の場合、事業を開始した日の属する課税期間の初日から登録を受けようとする旨を記載した登録申請書を、事業を開始した日の属する課税期間の末日までに提出した場合において、税務署長により適格請求書発行事業者登録簿への登載が行われたときは、その課税期間の初日に登録を受けたものとみなされるという特例があります。
この提出日「課税期間の末日まで」の部分への下記の注意書きが追加されました。
| 事業を開始した日の属する課税期間の末日が日曜日、国民の祝日に関する法律(昭和23 年法律第178号)に規定する休日その他一般の休日、土曜日又は12月29日、同月30日若しくは同月31日に当たる場合であっても、その日(事業を開始した日の属する課税期間の末日)までに課税選択届出書や登録申請書の提出がなければ新たに設立された法人等の登録時期の特例の適用を受けることはできませんのでご注意ください。 |
簡単に言えば申告期限が土曜、日曜、祝日に該当する場合はその翌日が申告期限となりますが、インボイスの登録については「課税期間の末日」が年末の休日や土日に該当する場合でも、あくまでも「課税期間の末日」が提出期限となるという趣旨の内容です。取扱いが変更になったわけではなく、注意喚起を改めて行ったということです。実務上のミスが多かったことが想像できます。
具体的には、年末年始期間の12月29日から1月3日の間は、e-Taxが利用できません。12月決算の法人が12月29日に申請書を提出しなければいけないことに気づいた場合、e-Taxの稼働を待っていては、事業年度開始の日からのインボイス登録は間に合わなくなります。郵便で12月中に送付するか、12月中に税務署の閉庁時間用の収受箱に投函するなどの選択肢が必要になります。
いずれにしても、期限に余裕をもって書類の提出を行えばよいのですが、e-Taxが利用できない場合の対応なども検討しておきましょう。
税金が払えない!
法人税は、利益に対して一定率が課税される仕組みなので、単純に考えると払えないということはないと思われるかもしれませんが、黒字でも法人税を支払うことに苦労するケースがあります。例えば、設備投資をした場合や多額の在庫を抱えるような場合、支出は伴うものの、未償却部分や在庫部分は費用処理されないので、利益にカウントされます。つまり、お金がないのに利益が計上されてしまうというパターンです。資本金が十分に用意できている場合や内部留保が十分ある場合は良いのですが、設立まもない時期は、儲かっているのに税金が払えないというケースになりがちです。
また根本的に赤字になってしまうと、お金が不足する状態になります。消費税導入以前は、赤字であればかかる税金は地方税の均等割くらいで、赤字で「税金」と言う問題は生じにくい状態でした。しかし最近は、赤字で消費税の滞納という事例は日常的に起こっています。さらにインボイス制度の導入で、スタートアップ企業がインボイス登録をすることで、黒字化するまでの期間の資金繰りについて苦労が増しているように感じます。
税金を滞納するとどうなるのか?
よくクライアントから、「税金を払わないとどうなるの?」と質問を受けます。個別に事情は異なってくると思いますが、納付期限から概ね1か月くらいすると税務署から督促状が届きます。ちなみに、昨年から法人税の中間納付の納付書が送付されなくなった影響で、中間納付を失念し、督促状が届いたという話は何件かありました。この督促状が届いた段階で納税ができれば、延滞税は生じますが問題は解決します。
しかし失念ではなく、お金がなくて納税できていない場合が問題です。その後何度か督促状が届き電話がかかってきますが、放置しておくと差し押えを受けることになります。ちなみに、お金がなくて税金を払えない場合は、年金事務所や市町村から差し押えを受けるケースも多く、税務署にだけ対応すればよいというわけではありません。
一般論とすれば、預金の差し押えから始まりますが、差し押えされると預金が引き出せなくなり、仕入れ代金や人件費を支払うこともできず、事業そのものが継続できなくなる危険性があります。事業継続のためには差し押えをされないように行動する必要があります。
どうしても払えない場合は納税猶予を検討
根本的な資金不足で、滞納税金を一度に払える目途が立たない場合は、納税猶予制度を活用しましょう。差し押えを免れることができ、延滞税が低く抑えられます。ちなみに令和6年の場合、本来8.7%の延滞税が0.9%となりますので、すぐに税金が払えない場合は、必ず利用するくらいのつもりでよいと思います。また税務署だけではなく、年金事務所や都道府県、市町村などへの滞納がある場合も、個別に連絡をして、差し押さえにならないような対応が必要です。
なお、納税猶予の際には資金繰り表を作っていくなど、払う意思はあるがすぐには払えないことを丁寧に説明することが重要です。納税者側は精神的にきついので、余裕がない状態になりがちです。「感情的」に払えないことを主張するのではなく、払えない事情を説明することが大切です。また計画通りに払えない場合も、事前に連絡をして、一部だけでも納税をしたり、事情を説明に行くなどの対応が望ましいです。
関税とは
関税は歴史がある税金で、国境や特定の地域を通過する物品に対して課税される税金のことをいいます。最近の解釈としては、国境を通過する物品に対しての税金と考えればよいと思います。
関税の目的としては、税収を確保するという目的の他、国内産業や国内市場を保護すること、あるいは特定の産業を振興・育成するなどの目的で利用されます。
例えば日本のコメ農家を保護する趣旨で、コメについては1キロ当たり341円の関税がかかるとされています。外国から安いコメが関税無しで輸入されれば、日本の農家は立ち行かなくなる、あるいは食料自給率が極端に低下してしまうという問題が生じてしまいます。
また、米国のトランプ大統領が輸入される自動車に追加関税を課税するというのは、外国の自動車メーカーを米国内に誘致することなどを考えていると思われます。米国内に自動車工場が増えれば、米国での雇用拡大などに繋がります。
租税法律主義
米国が貿易赤字の大きい国に対し相互関税を課すとしていたところ、一転して90日間措置を停止すると発表しました。日本の株式市場も相互関税の報道で株価が急落し、措置停止の報道で株価反転するなど大きな影響を受けていますが、トランプ大統領が簡単に決めてしまえるところが特徴的です。
米国の関税に対して中国が対抗措置をとり、さらに米国が関税率を引き上げるなど、ドラマのような展開です。
日本では憲法84条で租税法律主義を定めており、税に関する重要事項は法律で定める必要があります。言い方を変えると、大きく仕組みを変更するためには、国会の承認が必要ということになります。しかし、今回の騒動のように関税については、海外及び国内の事情の変化に応じて迅速に対応する必要があることなどの理由から、法律で一定の条件を定め、その範囲内で政令により関税率の変更を行う制度があります。政令は内閣が制定するので、国会での審議よりは迅速に対応できるというメリットがあります。
日本は租税法律主義の下、関税について安定した運用がなされますが、米国の関税問題は日本経済に大きく波及する可能性があります。米国の関税率が高くなれば、輸出産業は米国への輸出が難しくなります。同じ物を輸出しても、米国での値段が倍になれば売れないという結果につながるからです。また、輸出産業とは無関係の場合でも、携帯電話やパソコンなどの値段が跳ね上がる可能性があります。携帯電話やパソコンなどの多くは中国で生産されており、米国が高い関税を課す場合、米国だけの販売価格を上げるのではなく、全世界の販売価格を上げる可能性も想定されるからです。
今回のトランプ大統領の関税問題をみていると、租税法律主義の大切さを改めて感じます。税法については安定的な運用が重要で、二転三転すると国民の対応が難しくなるばかりでなく、将来への不安が増大してしまいます。
令和7年度税制改正の公布は3月31日の23時25分
さて、今年は少数与党ということで国会の審議が遅れ気味となり、令和7年度税制改正が特別号外で公布されたのが、3月31日の23時25分となりました。
https://www.kanpo.go.jp/issueDateTime.html
官報がネットで公表される時代だからこそ可能な、ギリギリの公表でした。多くの法律は4月1日施行になっているので、間に合わせるには3月31日までの公布が必要になります。ちなみに、法律の公布と同時に法人税法施行令などの政令、法人税法施行規則などの省令の公布も必要となります。政省令を定める閣議は通常、火曜日と金曜日に行われるのですが、3月31日に公布されていますから、31日の月曜日に臨時閣議が行われたのでしょう。
毎年行われる税制改正ですが、舞台裏の状況もかなり深刻な雰囲気です。政治家はともかく、役所の人は寝ずの仕事なのではないでしょうか。
税制改正の傾向
最近の税制改正の傾向ですが、ひたすら複雑になっているという雰囲気です。今年の税制改正でもっとも顕著なのが「基礎控除」です。本来の目的は、最低生活費を保障する制度ですから、「全ての人に一律に」というのが自然な流れです。令和元年までは、所得に関わらず一律の金額でした。令和2年から所得制限が設けられ、さらに今年の改正で基礎控除とは思えないくらい複雑な内容になりました。
基礎控除以外にも、組織再編税制、消費税の仕組みなど、あらゆる税法で複雑化が進んでいます。税法の基本原則として、古くから「公平」、「中立」、「簡素」とされてきたのですが、最近は簡素でなくなる傾向が進んでいるように考えられます。もっとも、昔が簡素だったかと言うとそうとは言えないのですが、複雑化が加速していると感じます。
複雑化している原因を正当化するとすれば、それは公平性や中立性とのバランスです。今年の改正の基礎控除に関して言えば、一律の制度とすると高所得者優遇になってしまうので、所得による階層性にしたということです。
一方で、租税回避を封じるために複雑化されている部分も多くあり、組織再編税制や消費税改正については、租税回避を封じるための改正を積み重ねているように感じます。
また現実的な要素として、複雑化に耐えられる環境になっていることも影響しています。私が実務を始めた時代は、法人の場合でも、振替伝票の裏に簡易な試算表を作成して、それを手計算で積上げて決算書を作成していました。年末調整は手引きをみながら源泉徴収簿で手書きの計算、消費税についても試算表の数字を勘定科目ごとに割り返すような計算ですから、複雑な実務は不可能でした。現在は、パソコンやスマホに入力するだけの作業の積み重ねですから、複雑な制度にも結果として対応できてしまっているという状況です。
税制改正が3月31日の23時を過ぎてインターネットで公布され、パソコンなしでは不可能に近い税金の計算をすることになり、なかなか大変な時代になりました。
前提となるのは税制改正大綱の内容
令和7年度税制改正大綱の内容としてご紹介した、基礎控除と給与所得控除の合計が103万円から123万円に引上げられるという内容については、以前ご紹介した記事のとおりです。
https://www.tohoren.or.jp/taxinfo/2025012021456.html
今回、国会で審議されたのは上記の改正を前提に、さらに「基礎控除の額を上乗せ」するという内容です。形として上記改正は生きていますが、実務としては基礎控除の特例を考慮した後のものが、改正の内容となります。
基礎控除の額はいくらになるのか
基礎控除という名称ですが、下記のように給与収入に応じて基礎控除が変動する仕組みとなります。
| 給与収入 | 基礎控除の額 |
|---|---|
| 200万円相当以下 | 95万円 |
| 200万円相当~475万円相当以下 | 88万円 |
| 475万円相当~665万円相当以下 | 68万円 |
| 665万円超~850万円以下 | 63万円 |
令和6年までの基礎控除は48万円、税制大綱段階では58万円となりましたが、給与収入が200万円相当以下の人の場合は基礎控除が95万円となります。
上記で、200万円「相当」という違和感のある表現をしているのは、与党の説明が下記の通りだからです。
https://storage2.jimin.jp/pdf/news/information/210056_1.pdf
給与収入の金額で説明をしており、下記の国税庁資料に当てはめると、給与収入が200万円から200万4千円までの部分が基礎控除95万円となります。所得金額に置き換えると、132万円がラインとなるのでしょう。
https://www.nta.go.jp/publication/pamph/gensen/nencho2024/pdf/17.pdf
大部分は2年限定の特例
今回の改正をややこしくしているのが、上記の基礎控除について、200万円相当以下の部分については恒久的な取り扱いですが、それ以外の部分は令和7年と令和8年の2年間限定です。
さらに、法律が施行されるのは12月1日となっています。年末調整でつじつまを合わせるという方針であることは想像ができますが、亡くなった方の準確定申告を11月までに行う場合、基礎控除の特例前の法律で申告して、12月を過ぎてから更正の請求という特殊な取り扱いになってしまいます。
基礎控除の本来の趣旨からすれば、所得金額に応じて変動するなど複雑な制度ではなくシンプルな方が望ましいのですが、今回はさらに2年間の暫定的な取り扱いとなり、一般の人にとっては、数字のつながりが見えなくなってしまいそうです。
輸出物品販売場におけるリファンド方式の導入
輸出物品販売場における販売については、大手百貨店・ドラッグストアなどが、税務調査で輸出免税の要件を満たさない販売があったとして、追徴課税されたとの報道が相次いでいました。対顧客との問題もあり、現場ではなかなか難しい状況だったと考えられます。
令和6年度税制改正大綱の中で、令和7年度改正において改正を行うとの記載がありましたが、それを受けて、リファンド方式が導入されることになりました。リファンド方式という言葉に疑問を持たれる方も多いようですが、リファンドとは簡単に言えば「払い戻し」という意味です。海外旅行をした際、免税店で購入すると一旦は消費税込みで決済を行い、空港で出国する際に、税関で免税スタンプを押してもらい、払い戻しカウンターで払い戻しをしてもらう形となっていますが、同様の方式と考えてください。
日本版リファンド方式の具体的内容
日本におけるリファンド方式ですが、下記のような仕組みとなります。
① 輸出物品販売場を経営する事業者が、免税購入対象者に対して免税対象物品を譲渡した場合、購入者が購入した日から90日以内に出港地の税関長による確認を受けたときは、その確認をした旨の情報を事業者が保存することを要件に、その免税対象物品の譲渡について、消費税が免除されます。
② 免税購入対象者は、購入した免税対象物品について、出国時に旅券等を提示して税関長の確認を受け、その確認を受けた免税対象物品を国外に持ち出さなければならないこととされます。
③ 税関長は、輸出物品販売場を経営する事業者に対し、購入記録情報ごとに、国税庁の免税販売管理システムを通じて税関確認情報を提供するものとされます。
実務の流れとしては、店頭では消費税込みで販売を行い、その時点では国内販売と同様に課税売上として処理を行い、税関から確認情報が届いた段階で、免税売上に振替える処理になります。消費税部分の金額については、いったん税込みで決済され、税関長の確認後にカード会社などの払い戻しカウンターで手続され、その後に決済金額が減額される仕組みとなることが予測されます。
免税対象物品の範囲の見直し
消耗品について免税購入対象者の同一店舗一日当たりの購入上限額及び特殊包装を廃止するとともに、一般物品との区分が廃止されます。
免税販売の対象外とされている通常生活の用に供しないものの要件を廃止し、金地金等の不正の目的で購入されるおそれが高い物品は、免税販売の対象外とされる物品として個別に定める仕組みとなります。
免税販売手続の見直し
① 船舶観光上陸許可等により上陸する者の免税販売手続は、上陸許可書及び旅券の提示を求め、輸出物品販売場を経営する事業者は、旅券番号に基づき購入記録情報を提供するものとします。
② 日本国籍を有する免税購入対象者が、国内に2年以上住所等を有しないことの証明書類に個人番号カードを追加し、輸出物品販売場を経営する事業者は、証明書類の種類及び国外転出等をした日を購入記録情報として送信することとし、その証明書類の保存は不要とされます。
③ 税抜き100 万円以上の免税対象物品は、購入記録情報の送信事項に、その免税対象物品を特定するためのシリアルナンバー等の情報が加えられます。
④ 免税購入対象者が輸出物品販売場で運送契約を締結し、その場で物品を運送事業者へ引き渡す、いわゆる「直送」による免税販売方式は、輸出免税制度により消費税を免除されることになります。直送形式については不正に多く利用されていたため、正規の輸出免税の要件とすることで平仄を合わせることになりました。
上記の改正については、「直送」方式の廃止以外の部分は、令和8年11月1日以後の譲渡について適用されます。「直送」方式の廃止は令和7年3月31日となります。
結婚・子育て資金の一括贈与制度の期限の延長
直系尊属から結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税措置の適用期限が2年延長され、令和9年3月31日までとなります。
制度の内容としては、父母・祖父母などから結婚や子育てのために一括で贈与された資金について、1,000万円まで非課税とするものです。このうち、結婚のための費用は300万円が限度とされています。贈与を受ける者は18歳以上50歳未満とされており、贈与された資金は結婚式の費用や、妊娠・出産・育児に必要な費用に充てることが可能です。
教育資金贈与と同じように「結婚・子育て資金口座」を開設し、資金を引き出した場合は、金融機関に領収書を提出していくという流れで利用します。
事業承継税制の改正
本来、事業承継税制は、承継対象の会社の株式の3分の2までを、8割引で相続できる制度です。ところが令和9年12月31日までは特例制度となっており、承継対象の会社の株式の全部について10割引で相続できるようになっています。10割引といっても納税猶予制度ですから、要件から外れた場合に納税が必要となる場合もありますが、さらに次世代へ事業承継することで猶予税額が免除される仕組みとなっており、うまく機能すれば非常に有利に利用できます。
従来、事業承継税制では、役員(又は事業専従者)として贈与の日まで3年以上継続していることが要件でしたが、贈与の直前に役員(又は事業専従者)であることに要件が緩和されます。令和7年1月1日以後の贈与から適用されます。
固定資産税の軽減措置
中小企業等経営強化法に規定する先端設備等導入計画に基づき、中小事業者等が取得する生産性向上や賃上げに資する一定の機械・装置等に係る固定資産税の課税標準の特例措置については、以下の見直しを行った上、その適用期限が2年延長されます。
① 対象資産を「雇用者給与等支給額の引上げの方針を位置づけた同計画に基づき取得する一定の機械・装置等」に限定する。
② 当該機械・装置等に係る課税標準は、次のとおりです。
| 雇用者給与等支給額 | 軽減期間 | 課税標準額 |
|---|---|---|
| 1.5%以上引上げ | 3年間 | 2分の1 |
| 3%以上引上げ | 5年間 | 4分の1 |
本制度は、中小企業が労働生産性の向上を実現するための制度で、固定資産税の特例が受けられるだけでなく、認定を受けた場合に信用保証協会による信用保証について、通常枠とは別に追加の保証が受けられる金融支援も受けられます。
今年の資産税関係の改正は、既存制度の延長と微調整といったイメージで、大きな変化が少ない改正でした。
企業版ふるさと納税制度の延長
個人のふるさと納税は返礼品が魅力的なため人気がありますが、法人版のふるさと納税も存在します。法人版のふるさと納税では、返礼品がないため純粋に地方の応援を目的とするほか、企業のPR、地方公共団体等とのパートナーシップの構築などを目的とする利用が増えています。
計算自体はやや複雑ですが、寄付額の3割が損金算入されるほか、最大で寄付額の6割が税額控除されるため、実質的な企業の負担額は1割となります。
法人版ふるさと納税(認定地方公共団体の寄附活用事業に関連する寄附をした場合の法人税額の特別控除制度)は、適用期限が3年延長され令和10年3月31日まで利用可能となります。
リース取引についての取扱い
リース取引については、リース会計基準の取扱いに基づき、上場会社などでは会計基準による会計処理が必要となります。一方、税法ではリース会計基準と同様の取扱いとはならず、調整計算が必要となります。
オペレーティング・リース取引により資産の賃借を行った場合、その取引の契約に基づきその法人が支払う金額は、その金額のうち債務の確定した部分は、その確定した日の属する事業年度に損金算入することになります。会計基準とは異なる取扱いであるため、別表による調整が必要になる部分です。
新リース会計基準では、リース料を受け取った時点で売上高と売上原価を計上する方法が廃止されることに伴い、税法上もリース譲渡に係る収益及び費用の帰属事業年度の特例は廃止されます。経過措置があり、未計上収益額及び未計上費用額を5年均等で益金の額及び損金の額に算入する仕組みが採用されます。
令和9年4月1日以後に締結された所有権移転外リース取引のリース資産の減価償却は、リース期間定額法の計算で残価保証額を控除しないこととし、リース期間経過時点に1円に達するまで償却が可能となります。
防衛特別法人税の創設
税額控除適用前の法人税額から基礎控除500万円を控除した額の4%を、防衛特別法人税として課税する仕組みが創設されます。令和8年4月1日以後に開始する事業年度から適用されます。
仕組みとしては、湾岸戦争の際に平成3年に導入された法人臨時特別税と同様で、控除額が300万円から500万円に、税率が2.5%から4%に引き上げられたようなイメージです。法人税が500万円を超える部分に対して税額が発生するので、中堅企業ではすぐに影響がでてきそうな改正です。また税効果会計を利用している場合は、繰延税金資産の計算にも影響してくることになります。
中小企業者等の軽減税率は延長
令和7年度税制改正は論点が少ないのですが、中小企業にとって朗報だったのは軽減税率の特例が延長されたことです。中小企業の軽減税率制度の概要は下記のとおりです。
| 所得 | 法人税率 | |
|---|---|---|
| 中小法人 | 年800万円以下の部分 | 15% |
| 中小法人以外の法人 | 年800万円超の部分 | 23.2% |
ただし単純延長ではなく、次の見直しが行われています。
① 所得の金額が年10億円を超える事業年度について、所得の金額のうち年800 万円以下の金額に適用される税率は15%から17%に引き上げられます。
② 適用対象法人の範囲から通算法人は除外されます。
所得が10億円を超える、あるいは通算法人は以前の連結納税の延長の制度ですから、一般の中小企業にとっては影響がない変更点です。
中小企業に該当するか否かの判定が思いのほか難しくなっていますが、下記の1ページ目で判定することになります。
https://www.nta.go.jp/publication/pamph/hojin/aramashi2022/pdf/03.pdf
令和9年3月31日に開始する事業年度までは、利用可能となります。
中小企業投資促進税制の延長
中小企業投資促進税制とは、青色申告書を提出する中小企業者などが指定期間内に新品の機械装置などの取得または製作をし、国内にある製造業、建設業などの指定事業の用に供した場合、その指定事業の用に供した日を含む事業年度において、特別償却または税額控除を認める制度です。
指定期間が令和7年3月31日までとされていたのが、令和9年3月31日までと、2年間延長されました。
適用対象資産が機械であれば160万円以上、ソフトウェアであれば70万円以上と敷居が低いので、利用できる場面は多くあるはずです。詳細は、下記を参照してください。
https://www.chusho.meti.go.jp/zaimu/zeisei/tyuusyoukigyoutousisokusinzeisei.html
中小企業経営強化税制の延長
中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は税額控除制度は、一定の措置を講じた上、その適用期限が2年延長されます。令和9年3月31日までとなります。
先に紹介した中小企業投資促進税制の拡張版といったイメージで、30%の特別償却が即時償却(100%の特別償却)、税額控除の場合は7%から10%へと、より大きなメリットが得られます。ただし、中小企業投資促進税制に比べるとハードルが高くなります。概要としては、下記のとおりです。
https://www.chusho.meti.go.jp/keiei/kyoka/kyoka_zeisei.html
生命保険料控除の見直し
新生命保険料に係る一般生命保険料控除について、居住者が年齢23歳未満の扶養親族を有する場合、令和8年分の一般生命保険料控除の控除額の計算は次のとおりになります。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 30,000円以下 | 新生命保険料の全額 |
| 30,000円超 60,000円以下 | 新生命保険料×1/2+15,000円 |
| 60,000円超 120,000円以下 | 新生命保険料×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
旧生命保険料及び上記の新生命保険料を支払った場合に、一般生命保険料控除の適用限度額は4万円から6万円に引き上げられます。なお、一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、従来通り12万円となります。
例えば、従来から一般の生命保険、介護保険、個人年金保険で12万円の控除額を適用できていた人には関係ありません。子育て世代で、死亡保障の保険料は年間12万円を超える額を払っているけれども、個人年金保険に加入していない場合には、控除額が2万円増加することになります。実務をしていると、一般の生命保険と介護保険には加入している人が多いですが、個人年金保険は加入していないケースが多く見受けられるので、それなりに影響を受ける人の数は多くなるように思います。
この改正が通常の改正と少し異なるのは、令和8年分からではなく、現時点では令和8年限定の改正であるという点です。もしかすると、令和9年以降は異なる改正が織り込まれるのかなど、気になるところです。
子育て世代向けの住宅ローン減税の延長
住宅ローン減税については、令和6年分より「子育て世代」向けに、下記のような借入限度額の上乗せ措置が行われています。「子育て世代」とは、19歳未満の扶養親族がいる場合、又は自分か配偶者が年齢40歳未満の場合です。
| 住宅の区分 | 子育て世代以外 | 子育て世代 |
|---|---|---|
| 認定住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅 | 3,000万円 | 4,000万円 |
上記の上乗せ措置について、令和7年度に居住した場合も利用できるように延長されました。1年間の延長となっており、こちらも来年以降に変更となる可能性があります。
住宅ローン減税の床面積の緩和措置
認定住宅等の新築又は認定住宅等で建築後、使用されたことのないものの取得に係る床面積要件の緩和措置(40㎡以上)について、令和7年12 月31 日以前に建築確認を受けた家屋に、適用期間が1年間延長されます。
配偶者及び扶養親族の合計所得金額要件の緩和
配偶者控除や扶養控除を受けるための合計所得金額の要件が、48万円以下から58万円以下に引き上げられます。
103万円の収入なら給与所得控除が55万円なので、合計所得金額が48万円となり、配偶者控除や扶養控除が受けられるラインとして「103万円の壁」と呼ばれていました。令和7年度税制改正で、基礎控除と給与所得控除の引上げに合わせ、配偶者控除や扶養控除の範囲でいられる金額も、給与収入であれば123万円まで引き上げられました。
特定親族特別控除
従来は大学生の子供がいる場合、その子供の収入が103万円を超えると、扶養控除や特定扶養控除が突然利用できなくなり、子供が103万円を超えて得た増収分より親の税金の増加額の方が大きくなるという逆転現象が起こりました。
報道などでは「103万円の壁」の説明の際、大学生アルバイトへのインタビューシーンなどをよくみましたが、その部分への対応です。
生計を一にする年齢19歳以上23歳未満の親族等で、控除対象扶養親族に該当しないものを有する場合に、その居住者のその年分の総所得金額等から、次のとおりの控除額が控除される仕組みとなりました。従来は控除が突然ゼロになることで逆転現象が生じましたが、この改正で控除額が緩やかに減少していくので逆転現象が生じなくなりました。
| 親族等の合計所得金額 | 控除額 |
|---|---|
| 58万円超 85万円以下 | 63万円 |
| 85万円超 90万円以下 | 61万円 |
| 90万円超 95万円以下 | 51万円 |
| 95万円超 100万円以下 | 41万円 |
| 100万円超 105万円以下 | 31万円 |
| 105万円超 110万円以下 | 21万円 |
| 110万円超 115万円以下 | 11万円 |
| 115万円超 120万円以下 | 6万円 |
| 120万円超 123万円以下 | 6万円 |
非常によい改正だと思うのですが、所得金額を5万円単位で区切るのは、実務を考えると少し無理があると感じます。実務では、年末調整関係の書類の収集を11月頃から行います。11月の段階で、子供の12月に受取る給料を含めた年収額を5万円の誤差で予測するのは難しく、年末調整のやりなおしになるケースが増えそうです。
基礎控除関連のその他の改正
それ以外の基礎控除と連動した動きとして、①ひとり親の生計を一にする子の総所得金額等の要件が48万円以下から58万円以下に引き上げられます。②勤労学生の合計所得金額要件が75万円以下から85万円以下に引き上げられます。③家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が55万円から65万円に引き上げられます。
いずれの改正も令和7年分の所得税に適用されます。
基礎控除と給与所得控除の合計が103万円から123万円へ増額
いわゆる「103万円の壁」の103万円とは、基礎控除48万円と給与所得控除55万円の合計金額です。簡単に言うと、給料で103万円の収入がある場合、他の控除が一切ない場合でも、給与所得控除と基礎控除により課税所得がゼロになるラインです。実際、パートや学生アルバイトの方で、収入金額が103万円に収まるように働く実務的な慣行がありました。
税制改正大綱の冒頭部分では、103万円の壁は178万円を「目指して」、来年から引き下げると記載がありましたが、大綱の本文部分の記載は基礎控除58万円、給与所得控除65万円で、合計123万円となりました。
実務的には、月に10万円稼いでも扶養家族でいられるという意味で、現実的な効果もそれなりに期待できます。さらに社会保険料の130万円の壁に変更がなければ、シンプルに今までより働きやすい環境になりそうだと感じました。
130万円の壁が撤廃?
一方、130万円の壁と言う言葉があります。会社の規模にもよりますが、年収130万円までは社会保険上の扶養でいられる仕組みです。現状のままであれば、上記の基礎控除と給与所得控除の合計額より上回り、両者の金額的な差も小さくなるので、月に10万円は稼げるという目安としてはシンプルです。
ところが社会保険の130万円の壁は撤廃され、給与収入70万円程度から社会保険の扶養から外れるという話が、昨年から報道されていました。令和7年度税制改正が公表される以前からの話題ですが、税制改正により働きやすくなる雰囲気が打ち消しになるような内容です。
仮に130万円の壁が撤廃されれば、社会保険の扶養でいるために、年収を70万円程度に抑えるという動きが起こる可能性があります。税金面では123万円まで控除を引き上げたのに、相対的には、収入を増やす人より抑える人が増えてしまうとなると本末転倒ですが、別の制度であるだけに難しい問題です。報道によれば、130万円の壁を撤廃しても事業主負担の割合を大きくすることで、手取りの逆転現象は生じないような仕組みが取られるとのことですが、方向性が気になるところです。仮に事業主負担を増やすとなると、働く側の問題だけでなく、雇用する側への影響が大きくなります。
基礎控除と給与所得控除の詳細
話を簡単にするために基礎控除58万円、給与所得控除65万円という記載をしましたが、実際は、所得金額や収入金額によって、下記のように控除額が段階的に変動する仕組みとなっています。
基礎控除は、所得金額に応じて下記の控除額となります。
| 本人の合計所得金額 | 基礎控除 |
|---|---|
| 2,350万円以下 | 58万円 |
| 2,350万円超 2,400万円以下 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 |
| 2,450万円超 2500万円以下 | 16万円 |
給与所得控除は、控除額の最低保障額が55万円から65万円に引き上げられ、収入金額が増加するごとに、最大で195万円まで増加していく仕組みとなっています。