


格段に使い勝手が向上する事業承継税制!
◆事業承継税制の概要
事業承継税制は、非上場株式等の相続税又は贈与税について、一定の条件を満たした場合に、納税猶予を認める制度です。
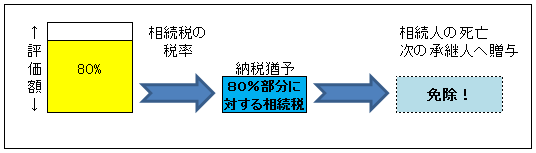
相続税の場合で納税猶予される金額は、該当する非上場株式等に係る課税価格の80%に対応する相続税額です。簡単に言えば、株式の80%部分について、相続税がいったんは課税されない状態になるのです。
この制度の特徴は、納税猶予された税額について、経営承継人が死亡した場合や次の承継人に株式を贈与した場合は、納付が免除される点です。つまり、順調にいけば、該当する非上場株式の80%部分について、相続税そのものが課税されずに済んでしまうことになります。
◆従来の制度の問題点
概要で説明したように、本来払うべき相続税が、最終的には免除される可能性があるので、非常に魅力的な制度です。しかし、平成21年度税制改正により創設されて以来、実際に利用されるケースは、極めて少なかったという結果となっています。
この制度が利用しにくい問題点として、よく耳にしたのは、雇用継続条件です。申告期限から5年以内において、常時使用する従業員の数が8割を下回ってしまうと、納税猶予制度が打ち切りになってしまいました。
納税猶予が打ち切られた場合は、納税猶予額について、全額の納付が求められ、事後的に延納や物納に変更することができませんでした。さらに、利子税が2.1%と金融機関から調達して納税する場合に比べて不利な取扱いとなる点がありました。
雇用継続要件は、経営者の意思とは無関係に、従業員数が8割を下回ってしまうことで、要件が外れてしまうという危険性があります。自らに落ち度がないのに、打ち切りになる可能性があると言う点で、大きなリスクを内包した制度であるとされてきました。
◆今年度改正でほぼ問題点は克服
平成25年度改正で、事業承継税制は生まれ変わったと言って良いほど、使い勝手がよくなりました。主要な変更点としては下記の通りです。
(1)親族外承継が可能に
従来は、先代経営者の親族に限定して適用される制度でしたが、親族外承継を可能としました。
(2)雇用8割維持要件が緩和
従来は、雇用の8割以上を5年間毎年維持する必要がありました。改正により、雇用の8割以上を5年平均で評価することになりました。よって、従業員が続けて退職してしまって瞬間的に8割を下回ってしまったというような偶発的な要因で、納税猶予が打ち切りになるリスクがなくなりました。
(3)打ち切りの場合のリスクも減少
要件を満たせずに納税猶予打ち切りの際には、納税猶予額に加えて2.1%の利子税が必要でした。また、打ち切り後に、延納や物納に移行することは認められませんでした。
改正後は、事業承継後5年経過すれば5年間の利子税は免除され、さらに利子税そのものも2.1%から0.9%に軽減されました。また、打ち切られた後に、延納あるいは物納を選択することが可能となりました。
(4)役員退任要件の緩和
贈与税の納税猶予制度の場合、贈与時に先代経営者が役員を退任することが要件とされていましたが、代表権を譲れば、役員として残ることが可能となりました。
(5)事前確認制度の廃止
本制度が利用しにくい問題点として、打ち切りのリスク以外では、経済産業大臣の認定と事前確認が必要な点があげられていました。今回の改正で、事前確認は不要となり、要件を満たしていれば事後的な対策として利用できるようになりました。
(6)債務控除方式の変更
納税猶予額の計算に際して、債務控除の額により納税猶予額が圧縮されてしまう点ついて、改善されています。
(7)株券不発行でもOK
従来は、本制度を利用する場合に、株券を発行する必要がありました。しかし、株券不発行の場合でも本制度が適用できるようになりました。
なお、本改正は、平成27年1月より施行されるので、平成25年、26年については、従来通りとなる点は注意を要します。
今回は、改正点を中心にご紹介しましたが、次回は、改正のない部分も含めて、現行と改正後の要件についてご紹介していきます。
◆中小法人の交際費枠の拡大
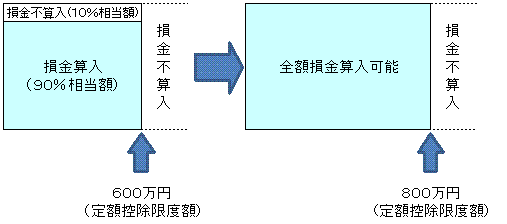
中小法人の交際費について、支出する800万円以下の交際費を全額損金算入可能とすることになりました。平成25年4月1日以後開始する事業年度から適用になります。
従来は、支出する交際費の金額の600万円までの90%相当額までを、損金算入することを認めていました。つまり、金額自体の枠が200万円大きくなり、損金不算入とされていた10%相当分も撤廃されることになったのです。
今後、中小法人では、交際費なのか会議費なのか、あるいは福利厚生費なのかの微妙な判断を考慮することなく、販売促進活動を強化することができます。
ただし、交際費の枠が撤廃されたからといって、経営者が個人的に負担すべきものを、法人の費用として処理している場合には、当然に否認されることになるのでご注意ください。
なお、今回の改正の交際費枠の取扱いについては、平成25年度のみの取扱いとされています。これは、元々の交際費に関する規定が、租税特別措置法で定められており、平成25年度までの時限立法となっていたためです。景気回復などに効果があり、この取扱いが延長されることに期待したいところです。
◆大法人等については従来通り
交際費についての改正は、中小企業だけのもので、資本金1億円超の法人については、従来通りで全額損金不算入です。また、資本金等が5億円以上の法人等の100%子会社の場合も従来通り、交際費は全額損金不算入です。
なお、大法人について、交際費を損金とすることが全くできないわけではありません。平成18年4月1日以後開始する事業年度からは、一定の交際費については、交際費等の範囲から除外する取扱いが認められています。
◆交際費等の範囲から除外される飲食費
中小法人で損金算入が認められる交際費枠を超えている場合、あるいは損金算入される交際費の枠がない大法人では、交際費等から除外される飲食費等の取扱いを有効活用することが、効果的な節税対策となります。
どのような飲食費が、交際費から除かれるかというと、「1人当たり5,000円以下の飲食費」で一定の要件を満たすものです。ただし、社内飲食費については、該当しないこととなっており、社外の参加者がいることが必要です。
一定の要件は、1人当たり5,000円以下の飲食費であることを証明するために、下記の事項を記載した書類を保存しておくことです。
- その飲食等のあった年月日
- その飲食等に参加した得意先、仕入先その他事業に関係のある者の氏名又は名称及びその関係
- その飲食等に参加した者の数
- その費用の金額並びにその飲食店、料理店等の名称及びその所在地
- その他参考となるべき事項
高級な店でなければ、1人当たりの飲食費を5,000円に抑えることは比較的容易です。交際費の損金不算入が多額にある法人の場合は、この取扱いを有効に活用したいところです。
◆相続税と贈与税の関係
贈与税という言葉は、聞いたことがある方が多いと思います。でも、「贈与税法」という法律は存在しません。実は、「相続税法」で贈与税についての取扱いを定めています。
なぜ、相続税法で贈与税について定めているかというと、贈与税が相続税を補完する関係にあるからです。相続税は、人が亡くなった際に保有する遺産に対して課せられる税金です。例えば、贈与税が存在しなければ、相続前に家族に財産を贈与してしまうことで、相続税を逃れることが可能です。そこで、相続税を逃れることを防止する趣旨で、相続税よりも高い税率で贈与税が課税される仕組になっているのです。
◆贈与税の計算の仕組みと基礎控除
贈与税は、その年の1月1日から12月31日までに贈与によりもらった財産の価額を合計して、その合計金額から基礎控除額110万円を差し引いた課税価格に対して、税率を乗じて計算します。
この場合の税率は、累進税率といって、基礎控除を控除した後の課税価格に応じて、定められており、金額が高くなるほど、税率が高くなる仕組みになっています。
贈与税の申告と納税は、贈与があった翌年の2月1日から3月15日までにすることになっています。
◆贈与税の非課税財産
基本的には、贈与税の非課税財産は極めて限定的です。家族内で生活費や教育費のやりとりについては、常識的な範囲では非課税とされています。それ以外で、日常的に登場するものとしては、香典、花輪代、お中元、お歳暮、祝い物、お見舞い等が非課税とされていますが、あくまでも常識的な範囲でという取扱いです。
これらについては、課税することも難しいですし、常識的な範囲と限定して法律上許容していると考えられます。
また、住宅取得資金の贈与のように、特定の親族間で、要件を満たす場合に一定金額について、贈与税を非課税とする取扱いがあります。
この取扱いは、住宅という生活基盤となる財産の取得を促進し、一方でそのような需要を喚起するという政策的な趣旨によるものです。
◆相続時精算課税制度
贈与に関して、相続時精算課税という制度があります。この制度は、特別控除額が2,500万円と大きく取られており、それを超えても税率は20%となります。ただし、贈与した財産について、相続税の計算に組み入れて、相続税の申告の際に精算する仕組みです。なお、本制度は要件を満たす場合に、納税者が選択できる取扱いとされています。
この制度の特徴は、特別控除額が大きく、通常の贈与税よりも税率が低いことです。通常の贈与だと負担が大きすぎて実行できないような贈与が、相続時精算課税を選択することで実行可能となるケースがあります。
それ以外に価格を固定する効果が期待できます。贈与時に1,000万円の財産が、相続時に1億円になっていたとしても、相続時に相続財産に組み入れるのは贈与時の時価1,000万円だけとなります。つまり、値上がりが期待できるような資産で利用すると、相続税の節税につながります。
逆に幾つかのデメリットもあります。価格固定効果は、金額が下がるような場合は、相続税対策としては逆効果となってしまいます。
また、通常の贈与税なら、年間110万円の基礎控除枠がありますが、相続時精算課税を選択すると、それ以後の贈与はすべて、相続時精算課税に組み込まれることになり、毎年の基礎控除が利用できなくなります。
それ以外にも、相続の順序が入れ替わってしまう場合に二度課税されること、不測の事態が起こっても撤回できない硬直的な点、基礎控除の枠がなくなるため僅かな贈与でも申告が必要となる点などのマイナス面もあります。
相続時精算課税は、長所と短所があるため、その選択には十分な検討が必要です。
◆相続税の負担が生ずる相続は4%程度
現在、相続税がかかるケースは、全ての相続に対して、4%程度の相続と言われています。つまり、100件の相続のうち、96件は相続税がかからないということになります。
なぜ、多くの場合で相続税がかからないのかというと、基礎控除の額が比較的大きな額となっているからです。現在、基礎控除は下記のように計算します。
つまり、相続人が妻と子供2人だとすると、法定相続人が3名ですから、8000万円の基礎控除が利用できるのです。実際の相続税の計算では、相続財産から債務などを控除した後で、8000万円あるか否かの判定になります。
そして、実際に96%の相続では、相続税がかからないという現実があります。
この背景には、バブル期に比べて地価が3分の1から4分の1に下落していることがあります。従来は相続税がかかっていた世帯が、地価の下落で相続税がかからなくなってしまったのです。
なお、この基礎控除については、改正で縮小されることが噂されています。
◆小規模宅地等に対する特例
相続時に借金など債務がある場合は、相続財産からマイナスの財産である債務を控除することは、純粋な相続財産に対して相続税を課税するという意味では自然な取扱いです。ところが、相続税法では、そのようなマイナス財産でない場合にも、相続財産の金額を計算するに当たって控除できる制度があります。
影響の最も大きいのは、小規模宅地等の特例です。居住用あるいは事業用の宅地について、一定の面積まで80%減額してくれます。80%で評価ではなく8割引してくれる制度ですから、有効に活用できればかなりお得な制度です。例えば、都内で50坪の宅地を有していて、通常の評価額だと1億円でも、一定の要件を満たせば相続税の計算の際には2000万円でカウントしてよいというものです。
ただし、平成22年度税制改正で、小規模宅地等の特例の要件が少し厳しくなっているので、有効活用するためには事前の対策が必要な場合もあります。
◆生命保険金と死亡退職金の非課税枠
小規模宅地等以外でも、生命保険金や死亡退職金については、一定の非課税枠が用意されています。ちなみに、生命保険金や死亡退職金は、厳密には相続財産ではありませんが、相続財産とみなす取扱いとなっています。
具体的な、非課税枠は、下記のように計算します。
先ほどと同様、法定相続人が妻と子供2人で3人という場合には、1500万円の非課税枠が生じます。つまり、生命保険金を受け取っていたとしても1500万円以下であれば、相続税の計算に組み込まれないことになります。さらに、死亡退職金についても、同様に1500万円の非課税枠が生じることになります。
なお、生命保険金の非課税枠については、平成25年度税制改正で縮小されそうな雰囲気です。
◆相続税の計算と配偶者控除
上記のように、財産額から債務を控除して、さらに評価額の修正をした後、基礎控除を差し引いた金額が、相続税が課税される財産の額になります。その金額を法定相続分で按分した後に税率を乗じ、相続税の総額を求めます。最後に実際に相続した財産の比率で割り振り計算を行います。
最終的な計算段階で、配偶者にはさらに特典が用意されています。配偶者が相続した遺産については、法定相続分と1億6千万円を比較して、高い方までについては、相続税はかからないとする取扱いです。
例えば、3億円の遺産を相続したとしても、それが法定相続分相当額であれば相続税はかからないことになります。また、配偶者が遺産の全部について相続した場合は、それが法定相続分を超過していたとしても、1億6千万円までであれば相続税はかからないことになります。
極端な話し、1億6000万円までの遺産であれば、配偶者に相続させれば、とりあえずは相続税がかからないことになるわけです。ただし、通常は配偶者の世代が近いので、その次の相続の際に、基礎控除が小さくなるなど、先送りすることが常に有利になるとは限りません。
さて、相続税の仕組みの大枠について、説明してきましたが、噂通り基礎控除が縮小されるような場合は、配偶者にいったん全部相続させるよりも、次の相続で、相続税の負担が軽くなるような工夫が必要なってきます。
また、既に相続税対策を行っている場合でも、相続税の試算から組み直しになりますので、今年の改正の動向には注目する必要がありそうです。
◆1日ではない日に設立して決算日が月末の場合
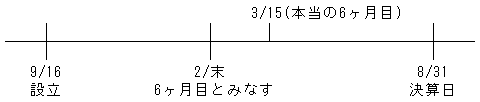
前回ごご説明したように、基本的には、特定期間は前事業年度の期首から6ヶ月間を言います。しかし、9月16日に設立して8月末日が決算日のように、1日ではない日に設立して、決算日が末日というケースは実務上はよくあります。この場合に6ヶ月の期間を、9月16日から起算して3月15日までとすると、15日までに売上が計上されるものと、16日以降に売上が計上されるものを区分する必要が生じます。
元々が、零細企業のための免税点制度ですから、事務負担を考えて、この場合は、3月15日の手前の月末である2月末日を6ヶ月の期間の終点とみなす取り扱いとしています。
実務上は、設立が1日でないケースが日常的ですから、必ず抑えておきたいところです。
◆月末以外が決算日の場合
最近は少なくなりましたが、月末以外の日付を決算日とするケースがあります。例えば9月16日に設立して、8月20日決算という場合で考えてみましょう。この場合、設立日からの特定期間を取る場合は、月末ではなく20日を基準としてカウントします。
具体的には、9月20日が1ヶ月目、10月20日が2ヶ月目と数えていき、2月20日を6ヶ月目とみなします。
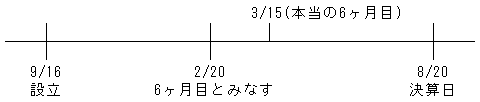
一つ前の事例のように月末が決算日の場合と、設立の日付は同じなのに、6ヶ月目と、みなされる日付が異なることになるので注意が必要です。
◆決算期変更があった場合
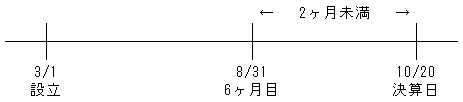
3月1日に設立して、当初は10月末日を決算日としていましたが、10月20日を決算日に変更するケースが考えられます。
この場合は、決算期変更を行った時期によって、特定期間の取り方が変わってくるので注意が必要です。
(1)9月になって決算期を変更した場合
10月末を決算期とする前提であれば8月末が特定期間の末日となります。
そして、9月になってから、決算期を10月20日に変更したことによって、6ヶ月末の翌日から事業年度終了まで2ヶ月目未満となります。この場合は、短期事業年度に該当して、3月1日から8月31日までの期間が特定期間に該当しないことになります。
(2)4月中に決算期を変更した場合
この場合は、決算期の変更後は決算期が月末ではない場合に該当するので、決算日が10月20日として、8月20日が6ヶ月目とみなされることになります。
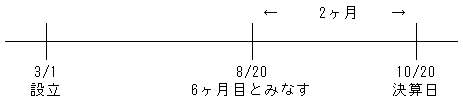
結果として、6ヶ月末(とみなされた日)の翌日から2ヶ月未満とはならないので短期事業年度には該当しません。よって、設立の3月1日から6ヶ月目とみなされる8月20日までが、特定期間に該当することになります。
同じ、3月1日に設立して、決算が10月20日までの場合でも、短期事業年度に該当するかしないかについて異なる結果になります。
決算期変更のケースはレアケースかもしれませんが、平成25年1月1日以降に始まる事業年度から適用になる改正なので、ひととおり、特定期間に関する応用的な内容をご紹介しました。細かい内容なので、1日以外の設立、あるいは月末以外が決算日の場合に、何か特例があったことを覚えておいていただければと思います。
◆基準期間と特定期間
従来は、消費税の課税事業者に該当するか否かについて、基準期間に基づいて、判定していました。基準期間は、1年決算法人の場合であれば、前々事業年度をいいます。そして、基準期間の課税売上高が1000万円を超える場合は、課税事業者となる取扱いでした。
平成23年改正では、まず、最初に従来通り、基準期間の課税売上高によって課税事業者となるか否かの判定を行います。この段階で、基準期間の課税売上高が1000万円を超えるような場合は、課税事業者となる点は、従来通りです。
次に、基準期間が存在しない場合、若しくは基準期間の課税売上高が1000万円以下の場合には、特定期間の課税売上高が1000万円を超えているか否かの判定を行います。なお、特定期間とは、原則として、前事業年度の開始の日以後6ヶ月の期間をいいます。この特定期間で、課税売上高が1000万円を超えている場合には、課税事業者となります。
つまり、従来は基準期間の課税売上高のみで判定を行っていたものを、最初に基準期間で判定し、課税事業者とならなかった場合には、さらに特定期間で判定を行うという改正です。
本改正の趣旨は、設立初年度から売上高が相当に高額となる事業者が、2年間の免税期間の恩恵を受けることをできないようにすることです。結果として設立初年度に、半年間の課税売上高が1000万円を超えるような場合は、設立2年目から課税事業者に該当するとする内容です。
なお、基準期間がない法人が、期首資本金の額が1000万円以上なら、上記判定をするまでもなく、課税事業者となるのは従来通りです。
◆特定期間は課税売上高ではなく給与で判定することも可能
なお、免税点制度は零細企業に配慮した法律です。そのような零細企業は、法人税の申告時期に1年分まとめて会計処理をするようなケースも実務上は考えられます。また、消費税の納税義務の判定のためだけに、半年分の会計処理を行うことは、零細企業にとっては負担が重いと考えられます。そこで、特定期間の課税売上高に替えて、特定期間の給与総額で、免税点判定を行うことも認めています。
具体的には、特定期間の給与総額が1000万円を超えるか否かで判定することになります。感覚的には月額の給与総額が166万円を超えるか否かでの判定となり、本当にゼロから事業を始めるような場合では、給与による判定で概ね救済されるように感じます。
なお、特定期間の課税売上高で判定を行うか、特定期間の給与総額で判定を行うかについては、納税者が選択できる制度となっています。つまり、特定期間の課税売上高が1000万円を超える場合でも、特定期間の給与が1000万円以下であれば、給与総額で判定することで免税事業者となることが可能です。
実務上の注意点としては、特定期間の課税売上高が1000万円を超える場合でも、必ず給与額での判定も行い、有利な方の選択を失念しないことです。
◆短期事業年度と特定期間がない場合
特定期間は法人の場合、原則として、その前事業年度開始の日以後6ヶ月の期間です。しかし、前事業年度が短期事業年度に該当する場合は異なる取扱いとなります。
前事業年度が短期事業年度に該当する場合とは、(1)前事業年度が7ヶ月以下である場合、 (2)前事業年度の開始の日以後6ヶ月の期間の末日から、前事業年度終了の日までの期間が2ヶ月未満である場合をいいます。
仮に、前事業年度が短期事業年度に該当する場合は、その事業年度の前々事業年度の開始の日以後6ヶ月の期間を特定期間とします。この取扱いの趣旨は2つあり、1つ目は、半年決算法人の場合を想定しています。2つ目は、決算期を変更した場合や、設立2期目を想定した取扱いです。
いずれにしても、前年が短期事業年度に該当する場合は、その前々事業年度が特定期間となる取扱いですが、設立2年目の法人などであれば、その前々事業年度が存在しないことになります。特定期間が存在しない場合には、結果として免税事業者となります。
実務上は、設立が必ずしも1日とは限らず、また決算期が月末でないようなケースも存在します。そのような場合については、さらに細かい取扱いが用意されています。それらの内容については、次回取り上げることにします。