


令和2年度税制改正 法人税編①
オープンイノベーションに係る税制措置の創設
(1)概要
簡単に説明すると、特定のベンチャー企業の株式を購入して、保有していれば、購入金額の25%を費用扱いできるという制度です。株を保有するだけで、費用扱いですから、かなり特殊な制度です。これと類似する制度は、東京湾アクアラインを作る時にあったようですが、数十年ぶりの珍しい取り組みです。
(2)具体的な内容
令和2年4月1日から令和4年3月31日までに、特定株式を取得して、その取得した日を含む事業年度末まで有している場合は、その特定株式の取得価額の25%以下の金額を特別勘定として経理したときは、その年の所得の金額を上限として経理した金額の合計額を損金算入できるとする内容です。
特定株式とは、産業競争力強化法の新事業開拓事業者のうち、産業競争力強化法の特定事業活動に資する事業を行う法人(既に事業を開始しているもので、設立後10年未満に限る)又はこれに類する外国法人のうち、次の要件を満たすことにつき、経済産業大臣の証明があるものをいいます。
- 法人が取得するもの又はその法人が出資額割合50%超の唯一の有限責任組合である投資事業有限責任組合の組合財産等となるものであること
- 資本金の増加に伴う払込により交付されるものであること
- その払込金額が1億円以上(中小企業者にあっては1,000万円以上、外国法人への払込は5億円以上)であること
- 法人が特別新事業開拓事業者の株式の取得等をする一定の事業活動を行う法人であって、その特別新事業開拓事業者の経営資源が、その一定の事業活動における高い生産性が見込まれる事業を行うこと又は新たな事業の開拓を行うことに資するものであること
(3)取崩し事由
この特別勘定は、株式の売却など取崩し事由に該当することになった場合は、その事由に応じて取崩し、益金算入されることになります。ただし、取得から5年経過すれば、取崩し事由などの制限は解除されます。取崩し事由は以下のとおりです。
- 特定株式について経済産業大臣の証明が取り消されたとき
- 特定株式の全部又は一部を有しなくなった場合
- 特定株式につき配当を受けた場合
- 特定株式の帳簿価額を減額した場合
- 特定株式を組合財産とする投資事業有限責任組合等の出資額割合の変更があった場合
- 特定株式に係る特別新事業開拓事業者が解散した場合
- 法人が解散した場合
- 特別勘定の金額を任意に取崩した場合
◆設備投資を積極的に行っていない会社への取扱い
大企業について、研究開発費税制を適用する際に、国内設備投資額が当期償却費総額の10%を超えることとする要件を、30%を超えることに厳格化します。
また、大企業の給与等の引上げ及び設備投資を行った場合等の税額控除について、適用年度の国内設備投資額が当期償却費の90%以上とする要件について、95%以上へと厳格化します。
いずれも、設備投資を積極的に行わない場合は、税の優遇を受けられないとする取扱いで、積極的な投資への後押しとしての位置づけです。
◆交際費等の損金不算入制度の延長
交際費の損金不算入という取扱い自体が、租税特別措置法で定められていて時限立法ですが令和4年3月まで延長されます。中小企業等に対する800万円までの損金算入の取扱いや、接待飲食費の50%損金算入などの取扱も同様に令和4年3月まで延長されます。
なお、資本金の額等が100億円を超える法人は、接待飲食費の50%についての損金算入の取扱いから除外されることになりました。
◆シングルマザー税制
昨年の改正で導入されるか議論になり、今年の改正に持ち越しになりました。シングルマザー税制とタイトルで書きましたが、未婚のひとり親への所得控除の創設です。
従来は、寡婦(寡夫)控除として、離婚または死別の場合に寡婦控除という制度があり、所得控除が受けられました。
未婚のひとり親の場合は、年間35万円の所得控除が受けられるようになりました。要件としては、①生計を一にする子を有すること、②合計所得金額が500万円以下であること、③内縁関係の者がいないことです。
寡婦(寡夫)控除については、寡婦と寡夫を同一条件にして、①生計を一にする子を有すること、②合計所得金額が500万円以下であること、③内縁関係の者がいないことと、整理され、所得控除の額を35万円として、未婚のひとり親と同条件となりました。また、特別の寡婦という特例はなくなることになりました。
令和2年分以後の所得税に適用されます。
◆節税防止策
かねてから、噂されていた節税防止策が実施されます。以前から問題視され、大綱公表前から予想されていた内容です。
①国外中古建物の損益通算の制限
国外の中古不動産を購入し、その償却費を計上して生じた損失と、国内所得を通算するという節税スキームが、富裕層の間で流行していました。具体的には、海外の中古木造物件について、非常に短い間で償却できることを利用して、赤字を作るというものでした。その赤字は累進税率の適用される所得と通算され節税効果をもたらし、売却の際には購入時と同等に近い金額で売却され所得は生じるものの分離課税が適用されるので税率差があるため節税が可能となっていました。
令和3年以後は、国外中古建物から生ずる不動産所得について損失がある場合は、その国外中古建物の償却費についてはなかったものとみなすという内容です。
②アパート建築の消費税還付
消費税の考え方では、非課税売上のために要する課税仕入は、本来は税額控除できない仕組みとなります。ところが、非課税売上のための課税仕入でも、結果としてその年度の課税売上割合が高ければ税額控除が可能となります。そのために、自動販売機を設置するとか、金の売買をするなど課税売上割合を高めることで、非課税売上のための課税仕入について還付を受けるという節税スキームが登場しました。それらを防止する趣旨で、資産の取得後、免税業者や簡易課税への切替が出来ないなどの節税防止策が制定されてきました。それでも、抜け穴が残っていたことを受けて、令和2年度改正で、直接的な規定として節税防止策が導入されることになりました。
居住用賃貸建物(アパート・マンション)については、仕入税額控除を認めないこととするという内容です。この改正は、令和2年10月以降に居住用賃貸建物の課税仕入を行った場合に適用されます。なお、契約が令和2年3月末までの場合には適用外となります。
◆納税環境整備
①納税地の異動があった場合の振替納税
振替納税を利用している個人が、移転して所轄税務署が変更になった場合に、異動届出書等に従来の金融機関から振替納税を行う旨記載すれば、そのまま振替納税が利用できます。従来は書類を提出し直す必要があったため非常に便利になりました。
②消費税の申告期限の延長
法人税は、通常は決算後2ヶ月以内で申告期限となりますが、株主総会が3ヶ月目にある場合など状況に応じて申告期限を延長できる取扱がありました。一方で、消費税の申告期限には延長できる制度がなく、法人税の申告よりも早めに申告が必要という状況でした。
今回の改正で、消費税についても、法人税の申告期限を延長することができる企業について、1ヶ月に限って申告期限を延長する特例が設けられます。
その他論点については、次回以降各論でご紹介していきます。
所得税は累進税率なのでタイミングが重要
法人税は、基本的に累進税率になっていないために、節税と呼ばれる対策をとっても、ほとんどが課税の繰延と言って、長期的には大きなメリットが存在しない場合が多いです。
一方で、個人の場合は超過累進税率が適用されるため課税所得が高い年と小さい年では、適用される税率が異なります。転職や退職を控えていて、今年に比べて来年のほうが明らかに所得が下がる可能性がある場合は、同じ金額の所得控除を受ける場合でも、税率が高い年に受けたほうが有利ということになります。
また、分離課税となって累進税率が適用されない株式投資などでも、大きく儲かっていることが明らかなら、年内に損をしてでも他の銘柄の株式を売却することで、税負担を低く抑えることが可能な場合があります。株式投資を継続的にしている人は、儲かっている金額をみながら、損切りをするなど調整しているようなケースはよく見受けられます。
同じような話が不動産の売却でも利用できる場合があります。大きく儲かった土地の売却があった年に、敢えて、損をするような土地の売却をぶつけるなどの手法です。元々、土地を複数持っていないと不可能な話ですが、別々の年に売却していれば課税されたはずの税金が、同じ年度に損が出る売却をすることで、結果として無税になるという話も起こりえます。
法人税は、繰越欠損金という制度があるのに対して、所得税の場合は繰り越せる損失も一部ありますが、大部分は1年限りで処理を行い、さらに超過累進税率の適用ということで、1月から12月の計算に含めるのか否かで、大きな差ができることがあります。
◆具体的にできること
①ふるさと納税
最近の所得税節税の中で最も有効なのはふるさと納税と思っています。お客さんのところへ訪問してもふるさと納税をオススメするケースが多いです。
厳密には、節税ではなく、純粋な税負担で言えば2,000円余分に支払う形になります。ただし、返礼品が合計で2,000円相当額を超えれば、その超える部分は有利になります。
昨年までに比べると、返礼品について見劣りしますが、それを考慮しても、有利です。
②社会保険料の期日前支払い
今年と来年を比較した場合に、来年は明らかに所得が落ちるという場合などに有効です。国民健康保険、国民年金など、期日より先に納付してしまうというものです。国民健康保険や国民年金は、いずれ必ず支払わなければならないものです。今年支払えば、支払った額に対する税率分、税金が安くなります。来年は所得が低くて税金がかからない予定という場合には、明らかに違いが生じてくることになります。
ただ、それほど所得が変わらない場合か増加傾向なら、影響はありません。
③その他
事業所得や不動産所得がある人は、近い将来必要になるものを12月中に購入、使用を始めることで、今年の必要経費を増やせます。ただし、今年と来年の所得が同じくらいであれば、課税の繰延になるだけで、あまり意味がありません。
それ以外には、前半で書いた株式や不動産など譲渡所得となる所得が生じる場合に、通算できる所得で損失が計上できるものがあれば処分するなどの方法です。含み損失がある資産を保有している人は検討してみる価値があります。
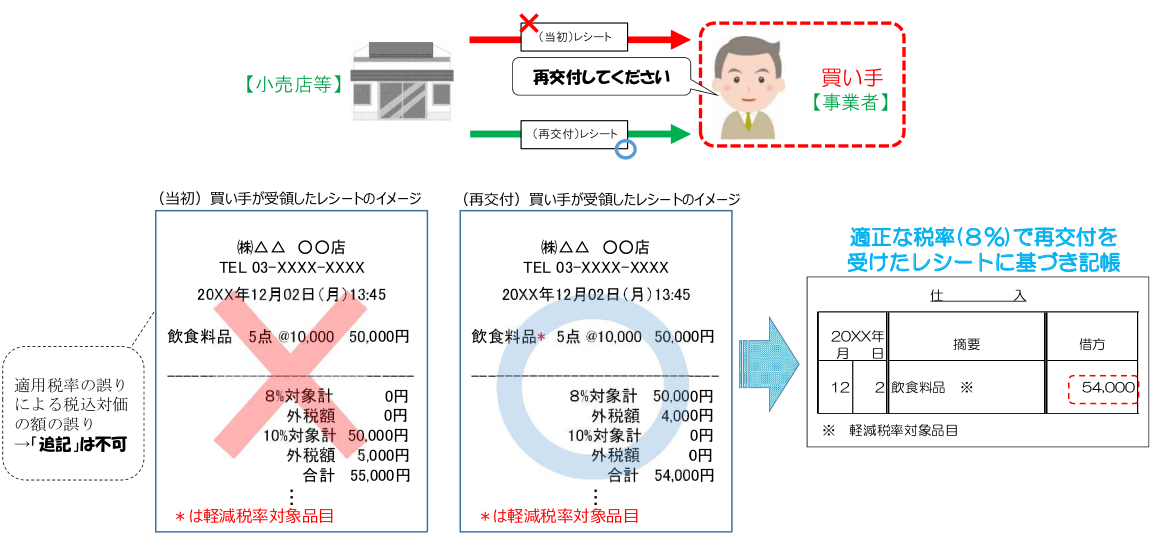
◆誤った税率に基づいたレシートを受領した場合
小売店等が誤った税率に基づいて税込対価を計算したレシートを受領した場合に、取引先に対して、正しいレシートの再交付を依頼する対応が必要とされています。
※クリックすると拡大します
国税庁の資料では、本体5万円で軽減税率適用で54,000円となるところ、レシートには本体5万円、税込55,000円のレシートを受領したケースが紹介されています。事例のように、余分に1,000円払っているのなら、レシートの再交付と返金を依頼するかもしれません。ただ、現実に起こりそうなのは、下記のようなケースです。
例えば、高齢者が古いレジを使って商売していて、10月1日以降もレジを買い換えるのがもったいないからと、8%の消費税で計算して、本体価格1,000円の商品を、1,080円で販売していて、レシートも1,080円で、税率が8%と記載されているような場合です。購入している物は食品ではないので、購入時に「10%じゃないですか?」と確認をとっても、売り手側がレジと異なる処理をするのが面倒で、「消費税分おまけにしておきますよ」という対応の方が可能性としては、ありがちと思います。
この点については、現実的に、どこまで、再交付を要求できるかという点を考えると、少々困ってしまいます。
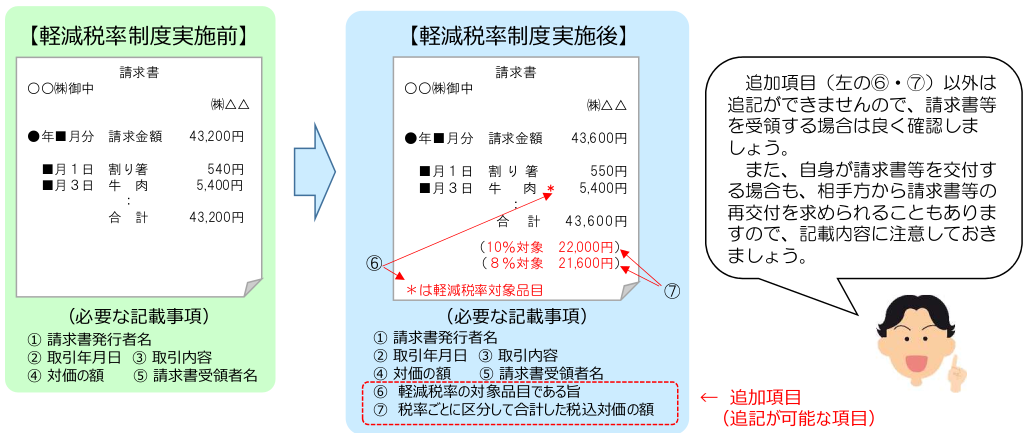
◆必要事項が記載されていない請求書等を受領した場合
仕入税額控除を受けるためには、一定の事項が記載された区分記載請求書の保存が要求されています。しかし、現実的には、区分記載がされていない請求書を受領する可能性があります。この場合は、追記でOKとされています。
※クリックすると拡大します
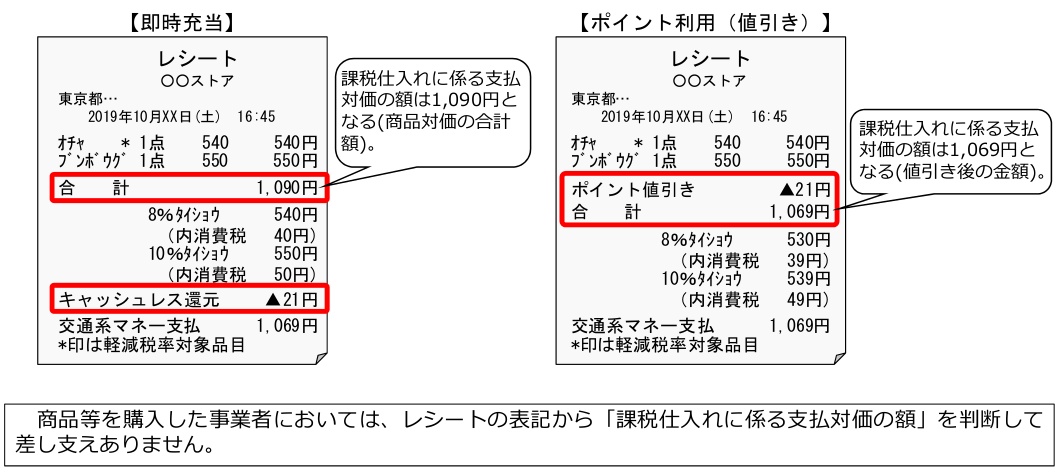
◆ポイント還元の処理
ポイント還元の処理については、ネットや税務関係の雑誌で、話題になっていましたが、微妙に曖昧な状態でした。国税庁の資料は下記のとおりです。
※クリックすると拡大します
同じものを購入して、ポイント還元を受けているのに、1,090円と1,069円と処理の結論が変わってきます。
ポイント還元については、ポイントの帰属がだれに行われるのかという問題が先にあります。制度の趣旨とすると消費者に還元する制度であり、仮に従業員が保有する交通系カードに、会社から仮払されたお金をチャージして、使用して得たポイントは個人に帰属するものとすれば、左側の場合の21円は個人に帰属するとして仕訳に影響しないことになります。一方で、会社が所有する交通系カードなら、21円について雑収入を計上して、交通系カードの残高を管理していく必要があるのかもしれません。
なんとなく、玉虫色の回答のように思えますが、ポイントの帰属が誰にという問題は、国税庁が答えを出すわけにもいきません。金額的に重要性も乏しいことから、実務は合計のところで処理して、つじつまの合わせ方は事業者に委ねる趣旨なのかもしれません。
給与所得控除の引下げ
給与所得控除が引下げられます。収入額で162.5万円以下の人は、令和元年までは65万円の給与所得控除でしたが、令和2年からは55万円の給与所得控除となります。また、収入金額に応じてですが、収入金額で850万円以下までは、一律で10万円の給与所得控除の引下げとなります。
また、収入金額で850万円超で、給与所得控除は打ち止めで上限額は195万円となります。結果として、令和元年までは収入1,000万円超の場合は給与所得控除の上限が220万円だったものが、25万円の引下げとなります。
なお、基礎控除が10万円引上げになるので、収入850万円までの場合は、それほど大きな影響はありません。一方で、収入850万を超える人にとっては、直接的な増税になります。
◆変動する基礎控除
従来基礎控除は、一律で38万円でした。令和2年からは、合計所得金額2,400万円以下の人は、48万円の基礎控除となりました。基礎控除が10万円引上げられていますが、給与所得控除が引下げになっているので、納税者にとって有利とは言えない改正です。
また、合計所得金額が2,400万円を超えると基礎控除が逓減していき、合計所得金額2,500万円を超えると基礎控除がなくなっていしまいます。合計所得金額2,400万円超というと、少数派ですが、給与所得控除の引下げの影響も受けますから、それなりの増税になります。
ちなみに、扶養親族の所得要件は、給与所得控除が引下げになった代わりに、48万円以下となっており、収入金額としては従来と同じ103万円までです。また、配偶者控除や、勤労学生控除などについても、入り繰りはあるものの収入金額での比較では、変更がありません。
◆所得税額調整控除という新しい仕組み
令和2年からは、収入850万円を超える人にとっては増税となります、そのくらい稼いでいるなら増税が当然と思う方がいるかもしれません。しかし、収入が、それなりにあれば、それなりの住宅ローンを抱え、さらに子供の学費など、世代によっては大きな負担となります。そこで、介護や子育てなど負担が重い場合に備えて「所得税額調整控除」という新しい仕組みを設けました。
本人か扶養親族が特別障害者である場合、23歳未満の扶養親族がいる場合は、給与収入(1,000万円を超える場合は1,000万円)から850万円を控除した金額の10%を、所得控除とする内容です。
令和2年の所得税の改正ですが、令和2年1月の源泉徴収税額表が変更になっています。甲欄適用だと707,000円以上の部分から変更になります。また、給与所得控除が変更になるので、中途退職者で、源泉徴収票を記載する際に、給与所得控除後の金額などにも影響があります。給与計算システムを利用している場合は、バージョンアップが必須になります。
基礎控除38万円、給与所得控除65万円からという環境に長年慣れているので、数字を入れ替えるという意味では、面倒な改正だなと感じます。令和2年の年末調整の電子化に向けて、システムを一新してくださいというような趣旨もあるのかもしれません。
大学のコンビニでパンを購入して昼休み中の教室で食べる場合の税率
10月30日に、大学の教室はイートイン扱いで、軽減税率の対象にならないという、下記の記事がヤフーニュースで公表されています。
【Yahoo!ニュース】大学の教室は「イートイン」扱いで税率10% 学内コンビニの対応、制度的には問題なし
国税庁のQ&Aで、学生食堂での食事に関しては、軽減税率の対象とならないというものがあります。食堂は、まさに飲食スペースですから納得できますが、教室は意外です。
大学のコンビニでパンを購入して、昼休み中の教室で食べる場合に、教室が飲食するスペースに該当するのでしょうか。上記記事の中では、「大学が飲食を認めている場所が、イートインの対象になると理解しています」との店側の判断が掲載されています。この点については、国税のQ&Aで、店(今回のコンビニ)と施設設置者(今回の大学)での合意について、下記のような記載があります。
飲食設備とは、飲食料品を提供する事業者が設置したものでなくても、設備設置者と当該事業者との間の「合意等」に基づき、その設備を当該事業者の「顧客に利用させること」としている場合は、これに該当します(軽減通達9)。
この「合意等」には、契約書等で明らかにされている明示的な合意のみならず、「黙示の合意」も含みます。
「黙示の合意」とは、飲食料品を提供する事業者が、設備設置者との明示の合意なく自らの顧客にその設備を使わせていることが設備設置者に黙認されており、かつ、飲食料品を提供する事業者がその設備を「管理支配しているような状況」をいいます。
上記に当てはめると、昼休み中に教室でコンビニで購入したパンを食べることまでは、合意されているように思います。管理支配は及んでいないような気がしますが、教室内の飲食ゴミについてコンビニ側が廃棄するなどの契約になっているなら、該当してしまうかもしれません。また、スペースの関係で、昼休みの教室が実態として食事をするスペースとの合意がなされているとしたら、どうなるのでしょうか。悩ましい問題です。
映画館や遊園地などでの飲食についても、Q&Aが公表されていますが、実務的には、非常に判断が難しい部分があります。現状では飲食スペースで飲食するかを顧客に意思確認して、判断している現状のようですが、あまりに実態とかけ離れていた場合にどうなるのか、不安が残るところです。
◆ポイント還元の会計処理
税金関係の専門誌の週刊税務通信3576号で紹介された記事ですが、キャッシュレスポイント還元の処理で興味深い処理があります。同誌によれば、ポイント還元は「ポイント付与」「即時充当」「引落相殺」「口座充当」の4種類があるそうですが、コンビニなどでは即時充当という手法が取られることが多いようです。例えば税込1,100円の商品を購入した場合に、50円分のポイント相当分を、その場で控除して1,050円の支払いで、取引が完了するというものです。
普通の感覚では、値引きしてもらって1,050円で購入したと考えるのが自然ですし、理論的にも1,100円のものを50円の値引きを受けている事実があります。
ところが、同誌の記事によると、ポイント還元分は国庫補助金を財源とするので、1,100円の商品購入と50円の雑収入を計上するのが正しいとされています。実務的にも1,050円の課税仕入よりも、1,100円の課税仕入と、雑収入50円が対象外と処理される方が有利になるので、納税者にとっては有利な取り扱いとなります。
もともとポイント還元は消費者還元事業で、本来は事業者間取引では生じません。しかし、キャッシュレス決済した場合に、相手が事業者か消費者かが不明ですから、キャッシュレス決済をした際に一律に還元している実態があります。還元されるポイントがキャッシュレス決済をしたカードの保持者に帰属するのであれば、そもそも会社の雑収入なのかという問題もあります。マイレージなどのカード会社の発行するポイントも含めて、その帰属がどうなるのかということを考えると奥が深い問題となります。
年末調整のタイミングとスケジュール
年末調整を行うタイミングですが、多くの会社は12月の給与の際に、年末調整の過不足調整を行います。そのような場合は、12月支給の給与の計算のタイミングには年末調整関係の入力を終わらせておく必要があります。具体的には、扶養控除等(異動)申告書、保険料控除申告書、配偶者控除等申告書を11月中に従業員に配布して、12月初めには回収して年末調整関係の入力処理などを済ませておいて、12月の給料計算を行うと同時に年末調整が完了するようなスケジュールを組んでおく必要があります。また、期日までに提出しない人については、保険料控除なしで年末調整を行い、確定申告を各自行ってもらうなど、ルールを明確化しておかないと、間に合わないという話になりかねません。
一方で、12月給与支払いのタイミングで年末調整をしないで、12月給与支給の後、個別に過不足額の調整をしている会社や、1月給与のタイミングで過不足額を調整する会社もあります。
この辺りは、給与の締め日と支給日の日程に合わせて、無理のないところでスケジュールを立てていく必要があります。
◆法定調書との提出期限と源泉税の納付額
年末調整が終了した後の源泉徴収票と給与支払報告書は、1月末までに税務署と従業員の住所地の所在する市区町村に提出する必要があります。よって、年末調整などの再計算が必要な場合は、期日的には1月末までであれば会社で対応可能です。
年末調整の過不足金は源泉税の納付の際に調整していく必要がありますが、調整忘れが起こりがちですので、12月分の源泉税の納付の際には年末調整の過不足金の調整について失念しないようにしましょう。
なお、住宅ローン減税の適用を受ける方などが複数いると、12月分の源泉徴収額から控除すると、納付額がマイナスになって、控除しきれないケースがあります。このような場合は、その後に納付する源泉税から控除していくことになります。実務上は、数か月間納付がゼロになるケースもありがちです。
◆超過額が多額すぎて源泉徴収から控除しきれないケース
例えば、年末調整の超過額が10万円となり、12月の源泉徴収額1万円として、控除不能な額が9万円生じたとします。12月で従業員が退職してしまい、その後源泉徴収することができないと、9万円について控除できないという問題が生じます。
この場合には、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」という書類を作成して、①従業員の源泉徴収簿の写し、②過納額の請求及び受領に関する委任状(連記式)と一緒に税務署に提出することで、従業員に還付した税額で、今後の源泉徴収から充当することができない金額について還付を受けることが可能です。詳しくは、下記をご参照ください。
【国税庁】[手続名]源泉所得税及び復興特別所得税の年末調整過納額の還付請求
なお、通常は翌月以後に源泉徴収する額で充当していくのが通常で、上記の還付手続きを取るのは、下記に該当する場合です。
- イ 解散、廃業などにより給与の支払者でなくなったため、還付することができなくなった場合
- ロ 徴収して納付する税額がなくなったため、過納額の還付ができなくなった場合
- ハ 納付する源泉徴収税額に比べて過納額が多額であるため、還付することとなった日の翌月から2か月を経過しても還付しきれないと見込まれる場合
◆改正点
令和元年の年末調整については、大きな改正がありません。例年、この時期に改正点をご紹介しているので、ご案内はしておきます。
また、令和2年10月から、年末調整手続きの電子化が可能となっており、保険料の控除証明の電子データを利用して、従業員の方が「電子的控除証明書等」とマイポータルで作成した控除申告書データを会社に提出できる仕組みが導入されます。従業員の方がマイナンバーカードを取得していることが条件となっているので、会社が主導で年末調整手続きの電子化を行わないと、スムーズな電子化は難しいと思われます。従業員数が多い会社では年末調整事務の合理化の観点から、年末調整手続きの電子化について検討されてはいかがでしょうか。
期限の問題
税金に関しては、申告期限、納期限というような形で、常に期限に縛られることになります。災害が起きた際には、物理的にも精神的にも税金の申告や納付どころではないという状況になることが想定されます。
一般的には、災害がやんだ日から2か月以内に限り、申告、納付の期限が延長されることになります。災害がやんだ日は、台風がいなくなった日のことではなく、直接被災している場合には、災害が引き続き発生する恐れがなくなり、その復旧に着手できる状態になった日、交通途絶の場合には交通機関が運行を始めた日とされています。
ただ、今回のような大きな災害の場合には、市区町村ごとに災害がやんだ日を国税庁が告示することが予測されます。
災害の種類は広く想定されるので、必要に応じて個別に申請して期限を延長させる場合もありますが、今回の台風のように大きな災害の場合は国税庁の地域指定による申告期限の延長が行われると思われます。
また、本社は東京都内にあり直接の被害はなく、経理部門が被災地にあるというケースが想定されます。納税地は本店所在地なので、地域指定の中に入らないことになりますが、そのような場合は個別に申請を行うことで、申告期限と納期限を延長させることが可能です。
◆経理資料がなくなってしまった
水害などの場合には、経理データが入ったパソコンが水浸しになり復旧できず、それ以外の紙の原始資料も水浸しになってしまって判読できない、あるいはすべての資料が紛失してしまうということも考えられます。
元になる資料が何もない場合には、前年度の資料を基に所得の計算を行うことになります。前年度の資料については、税務署で閲覧できる仕組みになっています。
前年度の資料を基にというのは、単純に前年と同じように計算するということではなく、前年度まで計上してあった資産について損失に計上するなどの計算を含むことになります。
また、消費税について、請求書及び帳簿の保存が仕入税額控除の要件とされていますが、災害があった場合には、その要件を満たさない場合でも仕入税額控除が認められます。
◆通常とは異なる費用の処理など
現行の税法では、固定資産について評価損を計上することは一般的には認められていません。ところが被災して、資産に著しい損傷が生じている場合には、損金経理を要件に費用として処理することが認められます。
また、通常であれば交際費に該当する見舞金について、交際費としない取扱い、売掛金の免除に関する取扱いなど、通常より損金として処理されるものの幅が広がります。
被災した取引先に対して、見舞金を支払う、売掛金を一部免除する、無利息で融資するというケースは、自社が被災していない場合でも適用されるので、直接被災がない場合でも気にしておく必要があります。
災害に関する取扱いは、イレギュラーなので、気になることがあれば、税務署に相談するのがよいと思われます。また、一般的なことについては、下記をご覧ください。
【国税庁】災害に関する法人税、消費税及び源泉所得税の取扱いFAQ
初めての税務調査
最近、初めて税務調査を受けるお客さんとお話ししたところ、とても精神的な負担になっているのだなと感じました。調査用に資料の準備をしはじめると、あるはずの書類がなかなか出てこなかったり、書類を見返すと間違いに気づいたりで、夜も眠れないということです。具体的に話を聞いてみると、別に問題にもならない話です。さらに、税務調査の話は、親戚やら知り合いから、尾ひれがついて話を聞いていて、とても「コワイ」というイメージがあるようです。巷で、販売されている税務調査本なども、やたらと、大げさなものがあるのも事実です。
たしかに、自分が税理士になって初めての税務調査の立会をするときは、ずいぶん前から、かなり緊張していました。コワイというのではありませんが、租税法律主義を守るために戦うくらいのつもりでいました。今思うと、いきなり戦う姿勢の若い税理士というのも、やりにくかったと思います。いずれにしても、初めての税務調査については、受ける側からすると、構えている状態になりがちです。
初めての税務調査で、リラックスしてくださいと言っても難しいかもしれませんが、税務調査に来るのは、普通の公務員です。さらに言えば、ベテランの人が来るかもしれませんが、新人の人が来る場合もありますし、居心地の悪さで言えば税務調査に来る側も相当なものと思います。
ただ、あれこれ調べられるわけですから、快適なものではなく、強いて言えば時間が取られるとか、会社側にとっては生産性がないという意味での精神的・経済的な負担はあるのも事実です。
◆税務調査での視点
税務調査では、不正がないか、あるいは、ミスがないかという視点で調査が行われます。真面目にやっているのに、疑われては不愉快と感じるかもしれませんが、税務署側からすれば、納税者が真面目なのか否かはわからない状態で調査に着手します。
一般的には、初日の最初の数時間は緊張感があります。ある程度、税務調査が進むと、調査に協力的か否か、帳簿類が適正に整っているか否かなどの、おおよその雰囲気をわかってもらえるので、真面目な納税者に対しては、比較的ソフトな対応に変化していきます。
個人的には、不正は困りますが、ミスはやむを得ないと思っています。すべての事務作業にはコストがかかりますから、ミスをゼロにするために過大なコストをかけることは、経営判断として無駄があります。もちろん、ミスで追加の納税が発生するようになれば、過少申告加算税や延滞税というコストが発生しますが、大きなミスがなければ大きな負担にはならないはずです。
◆税務調査が来ることのメリット
税務調査が来ることを喜ぶ人はいませんが、社内の経理やお金の流れに関して、外部の人がチェックしてくれるとの視点で考えれば、問題点の改善に役立ちます。
また、税務調査が来ることにより、経理担当者が自分のミスを指摘されないように、仕事を丁寧に行うなどの副次的な効果があります。ベテラン経営者の中には、定期的に経理部の監査をしてもらってるようなものですと語っている人もいます。社内で緊張感を持った処理をするという意味では、定期的に調査が来る会社は、常に税務署に見られても大丈夫な体制をとりますから、精神面の負担は別にしてメリットもあるのかなと感じます。
税理士をしていると年に5件調査の立会をすれば、20年で100回の税務調査に立ち会います。3年に一度税務調査が入る会社では、経営者は、「今年は調査の年のはず」という意識を持っていますから、税務調査に苦手意識を持ちません。結局は、慣れの問題ということで、過剰に心配することはないと思います。
役員報酬と利益との関係
ほとんどの中小企業は、同族会社で社長自らが自分の役員報酬を決定しています。現在の法人税法の取扱いでは、定期同額給与が損金として処理するための要件となっていますので、定時株主総会で役員報酬を決定した後は、決算日まで役員報酬額を変更しないことが一般的です。
多くの中小企業では年間の取引高についてはある程度の予測ができるので、利益を確実に出すために役員報酬を控えめに設定する場合があります。一方で、会社に内部留保しないで稼いだ分は経営者の懐に入るように、多少赤字になる前提で役員報酬を高めに設定する場合もあります。
実際には、想定外に売上が伸びる場合もあれば、減少する場合もあるので、必ずしも予想通りになるとは限らないのですが、ある程度会社の利益の着地点を想定して、役員報酬を設定することが一般的です。
ここで、経営者の個性が出るのは、常に黒字を目標にされる方と、多少赤字が出ても法人税を負担しない方向で考える方です。会社の成長を考えれば常に黒字が目標となります。一方で、中小企業では生活が安定してできれば良いと考える経営者も多く、そのような場合は稼いだ部分は個人で貯蓄できるようにと意識します。結局のところ、最終的に会社を大きくしたいか否かによって、役員報酬の設定の仕方が変わってきます。
◆税負担での比較
中小企業の場合の実効税率は29%弱と言われています。一方で、個人の所得税は累進税率なので、比較が難しいのですが、役員報酬900万円程度で扶養家族なしだと、平均化した所得税と住民税を合わせた税率が18.5%程度ですが、それを超える部分に適用される所得税と住民税を合わせた税率は、約30%です。
つまり役員報酬900万円の人が、役員報酬を増加させることで法人税の負担を軽くした場合は、役員報酬の増額に対して負担する所得税と住民税の方が、節約できる法人税より上回るという計算になります。言い方を替えれば、個人・法人全体で考えるなら、役員報酬を増額して所得税の負担をするより、法人税を負担していく方がトータルの出費は少なくなる計算になります。
この話をすることで、法人税を負担するくらいなら役員報酬を高くしたいと考えていた経営者が、会社で税金を払った方がトータルで負担が軽くなるなら、会社で利益を出すように発想が変わる場合があります。
◆結論としてどのように役員報酬を設定するのか
純粋に個人と会社合算して負担を軽くしようと考えると、方程式のような計算が可能ですが、実際には、下記のような点が実務的な判断基準となります。
前提が900万円以上役員報酬を払えて黒字になれる場合ですが、経営者の方が生活費として900万円で十分か否かという点が問題になります。具体的には、住宅ローンも返済していて、子供が私立の大学に通っているという環境だと、役員報酬900万円(手取り660万円程度)では生活に余裕がないかもしれません。トータルで税負担が安いからといって、役員報酬を900万円に抑えても、それで生活費が不足するのなら本末転倒です。会社にお金が潤沢にあったとしても個人的に使うことはできないからです。会社から、個人にお金を移動させようと思うと、配当することになりますが、結局ここで所得税がかかります。それなら、最初から税負担が重くても、役員報酬を必要な額に設定することの方が有効です。
一方で、会社で将来的な設備投資で資金が必要な場合は、会社で利益を計上して税金を払ったのちの資金を内部留保して会社のお金を増やすことが必要です。この場合に、所得税の負担の方が高いにもかかわらず、高額な役員報酬を設定することは不合理になってしまいます。
理想的には、有利不利の分岐点の900万円以上の役員報酬を取ることが可能なら、個人に必要な資金を役員報酬として支払い、それ以外の部分を会社として積み上げていきたいものです。
現実的な話、役員報酬を高くしたくても、月に20万円しか取れないというケースもありがちで、そのような場合は役員報酬をどうするかよりも、どうやって儲けるかが課題であり、中小企業の大部分はこちらが悩みなのではないでしょうか。
総務省が泉佐野市に完敗
豪華な返礼品と返礼率を売りにして、寄付金を奪い合うという自治体による競争が激化していたことを受けて、今年3月の地方税改正で、今年の6月以降について、ふるさと納税の控除対象となる自治体を限定することとしました。改正では、還元率が3割を超えるか、地場産品でないものを返礼品とすると、6月以降寄付控除の対象から除外するというものでした。
ところが泉佐野市は、5月まで返礼率5割を継続して、「閉店キャンペーン」と称して大々的に宣伝していました。これに対して、総務省は泉佐野市は6月以降ふるさと納税の対象としないとして除外しようとしました。
さて、泉佐野市の行動は、無謀な行動だったのでしょうか。今年の3月の改正で、6月以降の施行というのが法律です。法律上は、問題ないのでは?との疑問があります。結論としては「国地方係争処理委員会」は、9月2日に総務省に除外を見直すように勧告しました。その根拠は、「通知への違反を除外理由にしたことは、法に違反する恐れがある」とのことでした。
ふるさと納税が過熱する中で、それを抑制するために総務省は平成27年から毎年自治体への通知を出し続けて、平成30年に至っては、4月と9月に通知を出していました。9月の通知の中では「過度な返礼品を送付し、制度の趣旨を歪めているような団体については、ふるさと納税の対象外にすることもできるよう、制度の見直しを検討することといたしました。」との内容でした。泉佐野市は、極端な話、通知を無視し続けてきたわけですが、法律が施行されたのは6月から、つまり法律違反はしていないとの判断です。
◆租税法律主義
大学で租税法の勉強をすると最初に登場するのが租税法律主義という言葉です。税金は、簡単に言えば私人の財産を取り上げる性格のものですから、その取扱いにあたっては、法律に従い厳格に行う必要があるというものです。実際に憲法84条で、「あらたに租税を課し、又は現行の租税を変更するには、法律又は法律の定める条件によることを必要とする。」と定められています。
例えば、泉佐野市がふるさと納税から除外されるとすると、そこへ寄付した人が寄付金控除を受けられないことになります。つまり、寄付した人が税法上の不利益を受けるわけですから、法律の根拠が必要ということです。
通知や通達という言葉があります。今回の総務省の通知は、地方分権化により指揮監督権がないものからの地方自治体への文書になります。また、税法では通達という言葉がよくでてきますが、通達は行政機関において上級行政機関から下級行政機関と職員に対する指揮命令です。国税庁が公表している通達は、厳密にはその下級行政機関である国税局や税務署と税務署員に対する指揮命令という位置づけです。
実務を行う上では、公表されている通達を参考にすることで、問題が起こりにくくなり、トラブルを回避するという意味で非常に有効です。租税法では、租税法律主義を大前提としますが、通常の実務では租税通達主義と言ってよいくらい通達を意識しながら仕事をします。通達は、国会で定めるものではなく、納税者からすれば強制力が及ぶものではありませんが、法律の解釈や確認的内容が通達になっており通達を参考にすることはある意味有用です。
通達と異なる処理を行った場合に必ずしも認められないかというと、そのようなことはありません。通達はそもそも納税者への強制力がないものですし、訴訟などになれば、租税法律主義の考え方からは、通達自体は参考程度の意味しか持ちません。
税法の勉強で一番最初にする租税法律主義は、実務をしているとあまり問題となりません。そもそも、税務署側が法律違反をすることなど、ほとんどないので、そのような議論にすらなりません。その意味では、今回の泉佐野市の件は、善悪的な感情論と租税法律主義が関係する面白い事例でした。素朴に、法律的にどうなの?と疑問を持つことは大切です。
レジの補助金が延長されます!
軽減税率に備えて複数税率対応のレジが品薄で、9月末までの納品が難しいなどの事情がありました。そこで、従来は、令和元年9月30日までに、レジの設置と支払いが完了したものを対象としていましたが、令和元年9月30日までに、契約等の手続きが完了していることに緩和されました。詳しくは、下記を参照してください。
・軽減税率対策補助金の手続要件を変更します(経済産業省WEBサイト)
消費税率引上げの延期が2回あったせいか、今頃になってレジの在庫不足が発生していて、9月末までの納品が間に合わないとのことが背景にあるようです。補助金は費用の4分の3、レジ一台あたり20万円までとなっているので、必要となる場合はご検討ください。
特に、出前や持ち帰りがある飲食店、食品と食品以外のものを販売する小売店では、必須といえます。お客さんからは、区分した請求書か領収書を発行してくださいと言われますし、対応が遅れるとお客さんが遠ざかってしまう可能性があります。
◆社員教育
軽減税率を扱う業者は、扱う商品について標準税率になるのか軽減税率になるのかの教育が必要です。アルバイトを使う場合には全員への教育が必要になりますし、レジの打ち方のトレーニングなども必要です。特にポイント還元のために、新しいキャッシュレス端末を導入して、操作方法など課題が山積との話も聞こえてきます。
さらには、お客さんからのクレーム対応など、取り組むべき課題は盛りだくさんです。特に金額に絡むことなので、間違った対応をしてしまうと大きなトラブルになってしまうかもしれません。
また、軽減税率とは無関係の業種でも、税率の切替について社内で統一したルールを作成して明確にしておくべきです。経過措置が適用され、10月以降でも旧税率となるケース、9月と10月にまたがる仕事など、現場での疑問は尽きないことが想像できます。
◆料金改定・値札の付け替えなど
税込みの値札や料金表を利用している業者では、料金そのものの変更や値札の付け替え作業が必要になります。また、税抜・税込み併記の場合でも料金表などの改定作業が必要になります。特に、円単位の端数が生じる場合などは、レジの混雑に繋がりますので、気を付ける必要があります。
多くの企業では、郵便物を利用すると思いますが、10月から郵便料金の改定が行われます。ハガキは1円の値上げ、定形郵便は2円の値上げということで、必要に応じて不足分の切手などの準備も必要です。定形外の郵便物は、5円と10円の値上げのパターンもありますが、一方で料金据え置きとなる重さもあり、気をつけておかないとミスが起きそうです。
◆経理担当者が気を付けるべきこと
経理の実務を行う立場からすると、会計ソフトへの入力は、通帳・現金出納帳・経費精算書・クレジットカードの利用明細などを見ながら入力を行います。ところが、通帳、クレジットカードの明細からでは、軽減税率適用分と標準税率分の区分が不可能です。請求書や領収書などを確認しながら入力が必要になる点、気を付ける必要があります。また、現金出納帳や経費精算書から入力する場合は、現金出納帳や経費精算書で、軽減税率と標準税率が区分できるような記載をしてもらわないと正しい入力が行えません。社内でのルールの改正なども必要となりますが、対応が遅れている雰囲気を感じています。
今回のレジの対応が、8月28日公表です。国の対応でもギリギリな感じですから、民間企業ではもっと大変と思います。いろいろな、事態を想定して準備を進めることが重要です。
税務の常識と非常識
脱サラ一年目など初めて税務署に申告する方でありがちなのは、領収書があれば経費で落ちるという誤解です。税務調査を受けた経験がある方なら常識ですが、領収書があればすべてが経費で認められるわけではありません。
確定申告の相談会場で、売上高より大きい経費が計上されていて、感覚的に違和感を感じて、経費についてお話を聞いていくと、食費やら子供の学習塾やら生活費の一切合切を経費に算入、しかも全部雑費処理しているケースに遭遇しました。仕事に直接関係ないので、経費で落ちないと説明をすると、「全部領収書があります。持ってきましょうか?」との逆ギレ的な反応、どこかでボタンの掛け違えが起きたのでしょうね。「経費で落とす場合、領収書があった方がよい」が「領収書があれば経費で落ちる」との勘違いに繋がったようです。
長年、税務経理の仕事をしている人の常識は、仕事を始めたばかりの人にとっては「領収書があるのに経費で落ちない」という非常識になるのでしょう。こういうケースの場合は、不正をしようという意識が全くないので、納得してもらうことが一つ目のハードルということで大変です。常識的な判断って、初めて仕事をする人にとっては意外と難しいのです。
◆ベテラン経営者でも勘違いしがちな、それは経費で落ちません!
ベテラン経営者でも、勘違いしがちな、経費で落ちないパターンもあります。例えば、決算直前に多額な仕入れ、固定資産の購入などです。多額に仕入れを行っても、販売して売上原価にならない限りは経費になりません。また、固定資産は決算直前に購入しても、減価償却で1か月分だけ償却される程度で、大部分は資産計上になってしまいます。
この辺りの論点は、理屈を気にしている経営者であったり、簿記・会計学の学習経験があると常識的な話かもしれません。一方で、営業畑出身の経営者、技術職だった経営者、職人をしながら経営をしているケースもあり、感覚的には「仕入や固定資産の購入は、どう考えても会社の費用だろう」との発想をしてしまいがちなのです。
むしろ、費用の期間配分という概念は、会計特有の概念なのですが、それを常識のように感じてしまっている我々も反省する必要があるなと感じることもあります。ただ、税金の計算をする際には、会計のルールに基づいて利益額を計算して、それに基づいて税金の計算をするので、どうしても会計のルールに従う必要が出てくる点は注意が必要です。
一方で、お見舞い、香典のような領収書がでない支払いについて、領収書がないから経費で落ちないと誤解している納税者もいらっしゃいます。それ以外にも、ちょっとした電車賃など領収書がない場合でも、費用として認められる場合もありますし、ケースバイケースで判断が必要になります。
インチキは論外ですが、勘違いによる間違いは起こりがちです。税理士や経理担当者からすると当たり前のことでも、経営者や現場の人からすると当たり前ではないケース、常識と非常識があいまいなゾーンが存在します。社内できちんと整理してルールを明確にすることも必要かもしれません。
ついにeLTAXでもダイレクト納付が可能に
電子申告の制度は平成16年からスタートしています。国の税金はe-taxと呼ばれるシステム、地方税についてはeLTAXと呼ばれるシステムで、操作方法や仕組みが異なります。国税については、引き落とし口座を届出しておけば、電子申告を通じて指定した日付に納税できる、ダイレクト納付という仕組みが定着しています。一方で、地方税に関してはダイレクト納付の仕組みが整備されていませんでした。
多くの法人では、源泉所得税と従業員の住民税について毎月納付を行っています。源泉所得税についてはダイレクト納付を利用することで金融機関に出向く必要はないのですが、住民税については、毎月金融機関で納税する必要があり重い負担となっています。納付書が1年分届くので前払いしているお客さんもいらっしゃいますが、従業員が途中で退職する可能性もありますし、資金繰りのことを考えると、現実的ではありません。また、源泉所得税と同じように納期の特例という制度もあるのですが、従業員が5か所の市区町村に住んでいれば、5か所の市区町村で手続きが必要となるなど、国税に比べると使い勝手が悪く、国税と納期限も微妙にずれているので浸透していませんでした。特に、従業員数が多い法人では、従業員の住所地の数だけ納付先があるので、その管理も金融機関での手間も負担が重いものでした。
満を持してという感じですが、この10月からは地方税についても、ダイレクト納付が利用できるようになります。私の事務所でも、住民税の納税のためだけに金融機関に月に一度行かなければいけないという状況でしたので、心からありがたみを感じます。多くの銀行取引がネットバンキングなど金融機関の窓口に行かないで済む方向の中で、ボトルネックになっていたと思うと本当に画期的です。
◆ダイレクト納付までの流れ
まず、前提として利用届出をして、eLTAXを利用できるようにする必要があります。ただ、税理士に依頼されている場合など、すでにeLTAXによる電子申告をしている状況であれば利用届出は提出済みなので、多くの場合は、利用届出を改めて出すという事務はないと思われます。
必須となるのが、共通納税システムの口座登録です。運用開始は令和元年10月からですが、事前登録が可能となっており、令和元年8月19日から9月13日までが事前登録期間となっています。なお、事前登録を行わなかった場合は、令和元年9月24日以降口座登録が可能になります。eLTAX上、口座登録をした上で、「地方税ダイレクト納付口座振替依頼書」を印刷して、銀行印を押印の上、金融機関に郵送する必要があります。金融機関で、銀行印などの確認作業の後、ダイレクト納付が利用可能になります。金融機関での確認作業が最大一か月程度とのことなので、令和元年10月からダイレクト納付を確実に利用したい場合は、事前登録がお勧めです。
令和元年10月以降は、eLTAXのシステムから、納付情報を入力して、インターネットバンキング又はダイレクト納付により納付が可能になります。なお、ダイレクト納付ではなく、インターネットバンキングにより納付する場合は口座の事前登録は不要です。
◆利用できる税目
利用できる税目は、
- 法人都道府県民税
- 法人事業税
- 地方法人特別税
- 法人市町村民税
- 事業所税
- 個人住民税(特別徴収分、退職所得分)
となっています。法人視点では固定資産税で利用できないのが、ちょっと残念な感じですが、それでも十分すぎるほど便利になります。 一方で、個人住民税は特別徴収分、退職所得分だけで普通徴収など個人が、自分で納付する場合などは対象になっていません。
人手がいない場合の経理の工夫
社長一人で起業したような会社の場合に、どのような経理処理を採用するかという問題が発生します。多くの場合は、専門的な経理知識は持っていませんが、所得税又は法人税の申告は避けて通ることはできず、何らかの対処が必要です。
コストの問題を気にしなければ、税理士などに丸投げするなどの方法もありますが、通常は創業当初はコストを抑えることが重要な課題となります。そこで、今回は、社長一人で起業したような極めて小規模な事業主が、合理的に経理を行う方法について検討してみます。
◆目標は損益計算書と貸借対照表を作成すること
法人税の申告を行う場合には、損益計算書と貸借対照表の作成が必要です。また、所得税でも青色申告をして青色申告特別控除を限度額まで受けるには、損益計算書と貸借対照表の作成が必要です。いわゆる簿記は、損益計算書と貸借対照表を作成する技術なので、簿記を学習するのも一つです。ここでは、簿記の学習をしないで、損益計算書と貸借対照表の完成に近づける手法について説明します。
損益計算書と貸借対照表の完成へ近づけるという書き方をしているのは、完成させるためにはある程度は簿記的な知識が必要だからです。最終的に申告書を作成する段階では、税務署に行って相談するか、税理士などに依頼する方がよいと思います。
◆通帳とクレジットカードの明細の取り込み
最近の会計ソフトは、ネットバンキングを利用していれば通帳のデータを自動で取り込んでくれる機能が付いています。また、クレジットカードなどについて、利用明細を自動で取り込むことが可能です。
ただし、通帳やクレジットカードから自動で取り込んだ状態では、100%の状態ではなく、一定の訂正が必要となります。なお、学習機能というか取り込みのルールなどを設定していくことで、定期的な処理についてはほぼ正しい処理が行えるように精度を高めていくことは可能です。
例えば、売上はすべて通帳に入金され、支払いは振込かクレジットカードを利用すれば、日常の取引についてはすべて自動で会計ソフトへ取り込みが可能です。決算の際に、在庫、売掛金、買掛金、未払金などの修正を行うだけで、損益計算書と貸借対照表が作成できます。
◆給与や売上データ、それ以外の経費精算データ
給与については、給与計算ソフトから、売上についてはレジから、会計ソフトへ取り込むことも可能です。あるいは販売管理システムからの連動も可能です。また、スマートホンを利用した経費精算ソフトなどもあります。
ただし、給与計算ソフトが必要なのか否か、あるいはレジにお金をかける必要があるのか否か、販売管理ソフトが必要なのかなどの判断がその前段階で必要となります。
正直なところ、起業したばかりという前提なら、通帳とクレジットカードデータの取り込みに比べれば重要度は落ちます。必要に応じて利用すればよいと思います。
◆会計ソフトの選択と設定
自動取り込みを利用することで、手間をかけずに取り込みが可能です。一方で、全自動というわけではなく、仕訳のルールを設定する、定期的なデータの取り込み作業など、多少の手間は必要となります。
もっとも重要なのは会計ソフト選びと、会社の状況に合わせた仕組み作りです。通帳とクレジットカードだけで取引が網羅できるような業態には適していますが、通帳以外の取引が大量にある場合には限界があります。また、会計ソフトによっては、給与計算や請求書発行システムと連動するものもありますので、それらが利用できる場合には合理的です。
会社に適した会計ソフトを選択した次の段階は、仕組み作りです。可能な限り通帳とクレジットカードを利用したとしても、どうしても現金での取引が必要な場合が生じます。その際に、どのようなルールを作るかです。会計ソフトへ直接入力するのか、あるいはエクセルに記載してもらうのか、手書きで記帳するのか。また、決算の際に、棚卸や、売掛金残高の確認など、会計ソフトの自動化で実現できない部分を検証する必要があります。
最近の会計ソフトでクラウド的な利用が可能なものが増えています。初期のルール作りなど、ネットを介して専門家のアドバイスを受けられる点は非常に大きなメリットです。
◆税金の納付の方法あれこれ
税金の納付は、通常は納付書を利用します。納付書は、確定申告の時期に税務署や地方自治体から送付されてきますが、国税、地方税によっていろいろな形式があります。納付書が手元にあれば、納付書を利用するだけの話ですが、書き損じてしまった場合や、届いていると思うのだが見当たらないというケースに遭遇してしまいます。
地方税については、大部分は、県税事務所や市区町村のホームページで、納付書がダウンロードできるようになっているので、パソコンとプリンターがある環境なら納付書は簡単に準備することができます。
一方で、国税の納付書は複写式の納付書となっています。税理士事務所などで利用している税務ソフトで印刷できないこともないのですが、税務署からは所定の用紙を利用するようにと言われています。納付の段階でお客様に不都合が生じるのも困りますから、納付書が必要な場合は税務署に取りに行って、納付書に納付先の税務署など印字してもらっています。この部分は、地方税のパソコンとプリンターがあれば、いつでも印刷できるという部分から比較すると、かなり不便です。
もっとも、国税については、振替納税やダイレクト納付の手続きを利用していれば、銀行から引き落としになるので、納付書を利用しないケースも多くあります。ちなみに、地方税は今年の10月から「地方税共通納税システム」で銀行引き落としが利用できるようになる予定です。
それ以外にも、クレジット納付やオンラインバンキングからペイジーを利用した納付など、複数の手段が用意されています。下記は、クレジットカード支払い用のサイトです。
◆コンビニ納付の方法
普段は納付書で納付しているけれど、たまたま手元に納付書がない、ダイレクト納付の手続きもしていない、クレジットカードは利用しにくいというケースがあります。
税理士としても、納税者の方がクレジットカードによる納税が自分でできれば何の問題もないのですが、パソコンを使うのが苦手なお客様がいらっしゃるので、納付書で渡したいというニーズがあります。
そこで便利なのが、コンビニ納付です。下記サイトで、氏名、住所、電話番号、税務署名、税目を入力すれば、コンビニ納付用のQRコードを印刷することもできますし、スマートホンで表示して利用することも可能です。
欠点もあります。金額の上限が30万円なので、使える場合はかなり限定されます。さらに、納付書が緊急に必要で、納期限にも余裕がないケースが多い源泉所得税の納税では使えません。利用できるコンビニも現状ではセブンイレブンでは使えず、「loppi」があるローソン、ミニストップか、「Famiサポート」がおいてあるファミリーマートです。
個人で普段申告をされていない方で税務署から納付書が送られてこないケースや、30万円までで納付書が見当たらないというケースには、非常に有効です。
また、納税する場所が金融機関ではなく、コンビニでよい点、夜間でも休日でもコンビニの営業時間なら利用できるなど、納付する人にとって、金融機関での納付より都合がよいという側面もあります。
とても簡単に利用できるので、条件に合う場合は、一度検討してみてください。
◆配偶者短期居住権
令和2年4月1日から施行となりますが、最も注目度の高い改正です。被相続人の配偶者は、被相続人の財産に属した建物に相続開始の時に居住していた場合、遺産分割又は遺贈により「配偶者居住権」を取得することが可能です。これは、その居住していた建物の全部について無償で使用及び収益をする権利です。
もう少し具体的に言うと、被相続人は建物の所有権を子に、配偶者居住権を妻に相続させることが可能になります。この場合、一次相続で子は配偶者居住権部分を控除した部分に対しての相続税が課税されますが、二次相続の段階では配偶者居住権は相続財産とはならないため、二次相続でも相続税が課税されるような場合は、税務上も有利に働く可能性があります。
◆遺産分割前に預金の払い戻しが可能に
令和元年7月から施行される改正です。従来は相続があったことを金融機関が把握すると、遺産分割が終了するまで預金の払い戻しができませんでした。例えば、事業主に相続が生じた場合などには、買掛金の支払いなどの資金も被相続人の預金を引き出せず、相続人が立て替える必要があるなどの事態が起こっていました。もっと、身近な話としては、葬儀費用が急に用意できないなどのケースなども考えられました。
昨年の改正で、預貯金の3分の1に法定相続分を乗じた金額(一金融機関150万円を上限)までは、相続人が単独で預金の払い戻しを行うことが可能となりました。例えば、1,200万円の預金があり、妻と子が相続人であれば、1,200万円×1/3×1/2で200万円ですが、一金融機関150万円の上限なので、150万円までは単独で払い戻せることになりました。算式の1/3の方はルールなので常に一定、1/2の方は法定相続分なので相続人の数が多いと払い戻し可能な金額は小さくなっていきます。
ちなみに、150万円では足りないと言う場合には、家庭裁判所への申し立てが必要となり、急にハードルが高くなってしまいます。現実的には、預金の一部について分割協議を行うのがスムーズでしょう。
◆自筆遺言の財産目録は自署不要に!
自筆遺言について、従来は全部について自筆であることが要件とされていました。ところが、財産目録をパソコンで作って、署名押印する形でOKになりました。全部について自筆という部分が実務上は、とても重い負担であったことを考えると画期的な改正です。こちらの改正については、平成31年1月から施行されています。
さらに令和2年7月からは、自筆遺言を法務局で保管してもらえる制度がスタートします。遺言書があったはずだけれど見つからないというケースはありがちで、非常に有効な制度です。法務局で外形的なチェックはしてもらえますし、公正証書の場合に必要となる二人の証人も不要です。さらには公証人の手数料も不要ですから、非常に利用しやすい制度です。
◆遺留分減殺請求権の金銭債権化
遺留分減殺請求が行われると、従来は物権として扱われてきました。相続財産で不動産があり、その4分の1について遺留分減殺請求が行われると、その不動産の4分の1について持分を戻すというような考え方でした。
ただし、このような捉え方は、不動産の共有化、権利の複雑化につながり将来に問題を先送りすることになるため、物件ではなく金銭債権として取り扱うことになりました。上記の場合であれば、4分の1の価格について金銭的な請求権が発生するという形になります。この改正も今年の7月から施行されます。
この改正を受けて、金銭的な支払ではなく物で渡した場合には、「消滅した債務の額に相当する価額により当該資産を譲渡したこととなる」という所得税の通達が公表されたので、遺留分減殺請求に対して譲渡所得税が課税される可能性がある点に注意が必要です。
◆節税対策としての保険は利用が難しくなる?
契約日が令和元年7月8日以後の保険については、節税対策としては非常に利用しにくい取り扱いになりました。概要としては、以下のような取扱いとなります。
| 最高解約返戻率 | 取扱い |
|---|---|
| 50%以下 | 全額損金 |
| 50%超70%以下 | 契約期間の4割までは60%を損金 |
| 70%超85%以下 | 契約期間の4割までは40%を損金 |
| 85%超 | 当初10年間 保険料×最高解約返戻率×0.1 を損金 |
10年ほど前は、がん保険で全額損金という節税向けの保険が流行しました。極端な話、利益が出た年に加入して、2年目に解約しても解約返戻金で元が取れるという商品でした。しかし、平成24年4月27日以降は2分の1しか損金にならないという取扱いに変更されました。
その後も、定期保険や逓増定期保険で全額損金で単純返戻率が80%以上となる保険商品が多く利用されてきました。法人税率が3割であることを考慮すると、解約返戻金について役員退職金で損金とするなど出口対策をしておくことで、節税効果を得ることが可能でした。特に、ここ数年、全額損金の保険の大型化が進み、大きな保険金の商品が利用されるケースが目立っていたという背景もあります。
今回の改正では、全額損金となるのは最高解約返戻率が50%以下のものだけとなり、解約返礼率が高いものは損金になる部分が段階的に制限されていくこととなりました。節税中心という視点では、ほぼメリットが生じない形になります。
◆ハーフタックスは従来通り
法人が契約者、被保険者を役員・従業員として、死亡保険金の受取人を役員・従業員の遺族、満期保険金の受取人を法人とする養老保険については、従来から変更がありません。
契約期間にもよりますが満期保険金は90%以上は見込めて、2分の1が損金になるので、一定の節税効果は見込めます。また、死亡保険金が遺族に支払われることから、福利厚生としても十分機能します。
ただし、全従業員を対象とすることが条件となっており、実際に利用している法人での節税メリットの判断は微妙なところです。離職率が高い会社では、短期間で辞める社員については非常に低い返戻金となることで、単純に持ち出しになっているケースもあります。また、全員加入なので、役員だけにピンポイントで入る保険に比べると出口対策が難しく、節税効果より福利厚生的な性格が色濃く出ます。
◆保険の活用について再考してみましょう
法人が多額の借入をしていて、代表者が個人保証をしているケースは中小企業ではありがちです。代表者に事故があった場合には、法人を継続することもできず、代表者が個人保証をしているため遺族は住む家もなくなってしまうという不幸が起こる可能性があります。このような万が一に備えて保険を利用するというのが、保障を買うという保険の本来的な位置づけです。
掛け捨ての自動車保険や火災保険では、節税に利用される余地はありません。それでも、多くの法人では自動車保険や火災保険に加入します。今回の、生命保険の取扱いの変更については、節税ではなく万が一に備えるという保険の本質的な利用へ変化するきっかけになるかもしれません。
過去に入った保険に関して、不利な取り扱いになるわけではありません。今後、保険に入る際に必要な保障だけを選択できるようになるという意味では、保険の位置づけを考え直すきっかけになりそうです。
◆複数税率による価格設定の問題
飲食店を経営しているお客さんとの会話で、複数税率で気になるのは10月以降の価格設定です。飲食店なので、店内飲食については外食に当たるため標準税率となり、出前やテイクアウトの場合は飲食料品の販売となり軽減税率の適用となります。
普通に考えれば、同じ食品でも税抜価格が同額であれば、店内飲食かテイクアウトかで、消費税込みの価格が異なることになります。消費者庁・財務省・経済産業省・中小企業庁から平成30年5月18日付で「消費税の軽減税率制度の実施に伴う価格表示について」という文書が公表されており、価格設定は事業者の任意であることから、税抜価格についてテイクアウトに高い値段を設定して、税込み価格を揃えることも認められるとしています。
最近、スターバックスコーヒーが、店内飲食とテイクアウトで、それぞれ異なる税込み価格で販売する旨の報道がなされています。また、同じ記事の中で、価格表示は税抜き価格のみの表示になるとの方向だそうです。
実務的な視点で考えると、キャッシュレス決済の比率が高い店舗や、レジがしっかりしているお店であれば、店内飲食とテイクアウトで異なる金額になることで、1円単位の釣銭が必要になっても対応可能だと思われます。一方で、町の食堂のように、ランチの時間だけごった返すようなお店で、混雑時にテイクアウトと店内飲食で金額が異なり、1円単位の釣銭が必要になるのは現実的ではないかもしれません。
複数税率を取り扱う店舗では、価格について、税抜で揃えるのか、税込みで揃えるのか、8%から10%への引上げに伴う10円未満の端数処理を含めた、新料金をどのように設定するのか、価格設定の問題が浮き上がってきます。
◆令和3年4月からは総額表示が義務付け
消費税率が5%から8%の引上げの際に、消費税転嫁対策特別措置法により誤認防止措置として、税抜表示が認められるようになり、その期限が令和3年3月末日までとなっています。令和3年4月以降は、消費者に対して、商品の販売、役務の提供などを行う場合、いわゆる小売段階の価格表示については、総額表示が義務付けられます。
過去においても、小売段階での総額表示の義務付けは行われましたが、消費税率8%への引上げ、10%への引上げの再々延期により、長期間にわたり税抜表示が一般化していました。
今年の10月に、消費税率の引上げ、端数の問題などで価格改定を行う事業者が多いと思います。当面利用可能な税抜表示を前提で価格設定するか、あるいは令和3年4月以降の税込み表示を見据えて価格設定をするのかについても検討が必要です。半年ごとに、料金表やメニューを更新する事業者と、何年も価格を変更しない事業者で、異なる対応が必要になると思われます。
◆インボイス方式導入までの消費税計算
今年の10月1日に複数税率が導入された後の消費税計算ですが、請求書に税区分ごとの金額の記載が要求されており、実務としては請求書を見て、税区分ごとに会計ソフトに金額を入力することになります。
税率が5%から8%に上がった時も、経過措置の適用で5%と8%の取引が混在していますし、複数税率になることで、特別新しい処理をしなければいけないということではありません。ただし、会計ソフトが新しい税率に対応している必要はあるので、バージョンアップなどは必要になります。
一方で、会計ソフトを利用しないで、手書きやエクセルで帳簿を作成している場合は、8%の請求分と10%の請求分を別けて記載する工夫が必要です。もっとも、請求書や領収書に、税区分ごとの金額が記載されているはずなので、難しいことではありませんが、従来は1行で済んでいたものを、8%と10%の2行に別けて記載するなど、手間は増えてしまいます。
◆特例計算
軽減税率の8%と標準税率の10%を、別けて会計ソフトに入力すれば軽減税率導入後でも消費税計算は行えます。しかし、その前の段階で、標準税率と軽減税率を別けることができないケースが現実的には起こる可能性があります。例えば、レジの使い方が不明で、合計の売上金額しか把握できないケースなどは、高齢な経営者が一人で商売をしている場合には起こりがちです。このような場合に備えて、基準期間の課税売上高5千万円以下の中小事業者には特例計算を認めています。売上について区分が不明な場合と、仕入について区分が不明な場合とに分けて、下記のような内容です。
(1)売上に関する特例
- ①小売等軽減仕入割合
- 卸売業及び小売業に限定して利用できる特例で、簡易課税適用の場合には利用できません。
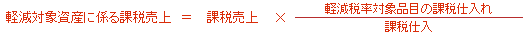
- ②軽減売上割合の特例(10日間サンプル法)
- 通常の連続する10営業日のサンプルを用いて計算します。期間内のいつでも構いません。
- ③50%簡便法
- 売上の50%を軽減対象課税資産の譲渡等として扱います。上記の①と②が利用できない場合の簡便法で、軽減税率の対象となる課税売上の占める割合がおおむね50%以上である事業者に限定して認められる特例計算です。
(2)仕入れに関する特例
- ①小売等軽減売上割合
- 卸売業及び小売業に限定して利用できる特例で、簡易課税適用の場合には利用できません。

- ②簡易課税の適用
- 通常は事業年度が始まる前に提出が必要な簡易課税選択を、進行期中に提出することで簡易課税の適用が可能となる取扱いです。
特例計算については、下記のとおり適用できる期間が異なるので注意が必要です。
売上特例 小売等軽減仕入割合 令和元年10月1日から令和5年9月30日までの期間 軽減売上割合(10日間サンプル法) 50%簡便法 仕入特例 小売等軽減売上割合 令和元年10月1日から令和2年9月30日の
属する課税期間の末日まで簡易課税特例 また、特例計算を利用するかしないかで計算結果が異なるので、不利な選択にならないように気をつけましょう。
◆食品と外食の関係
消費税の軽減税率制度は、食品は軽減税率としつつ、外食は除くという取扱いとなっています。今回は、その分かれ目について掘り下げてみましょう。
食材屋さんで、食品を購入した場合は軽減税率、飲食店で食事をした場合は標準税率という説明までは非常にシンプルです。ところが、ファーストフード店のように、ハンバーガーを店内で食べるお客さんもいれば、ハンバーガーを持ち帰るお客さんもいるようなケースでは、店内飲食の場合は標準税率、持ち帰りの販売は軽減税率と枝分かれすることになります。
◆いつの時点で判断するか
店内飲食と持ち帰りのお客さんの両方が利用する、ファーストフード店ではどの時点で軽減税率か標準税率を判断するかというと、販売の時点でとされています。レジで販売する際に、店内飲食か持ち帰りかを確認して、持ち帰りなら軽減税率、店内飲食なら標準税率となります。
通常のレストランのように、食事が終わってから会計するのであれば問題は生じませんが、ファーストフード店のように最初に会計を済ませる場合は、持ち帰りと言ったお客さんが、結果として店内で食べていくなどというケースが生じる可能性があります。消費税法上は、販売時に意思確認をして税率の判定ということになります。例えば、急に、お客さんの気が変わって、店内で食べていかれた場合まで、対応が必要になるとお客さんとのトラブルの原因になってしまいます。
◆どんな場合に外食になるのか
屋台でラーメンを販売してカウンターで食べさせる場合は外食に該当して、標準税率になります。一方で、公園近くにワゴン車を停めて弁当販売をして、お客さんが公園のベンチで食べるようなケースでは軽減税率になります。どこからが、外食になるのか?国税庁のQ&Aによれば下記が判断基準となります。
① 自らテーブル、椅子、カウンター等を設置している場合
② 自ら設置はしていないが、例えば、設備設置者から使用許可等を受けている場合は、
軽減税率の適用対象となりません。
一方、
③ テーブル、椅子、カウンター等がない場合
④ テーブル、椅子、カウンター等はあるが、例えば、公園などの公共のベンチ等で特段の使用許可等をとっておらず、顧客が使用することもあるがその他の者も自由に使用している場合は、
軽減税率の適用対象となります。
上記に当てはめると、概ね正しい答えが導き出せます。なお、②のケースは、ショッピングセンターのフードコートなどが該当するでしょう。
ただし、国税庁のQ&Aで、気になる点があります。最初は、コンビニでイートインスペースがある店で食品を販売した場合に、イートインスペースを利用する人は申し出てくださいという張り紙をするなど、緩やかな対応を示唆してくれていました。ところが、昨年11月に公表されたQ&Aで、下記のようなコメントのものが加わっています。
「飲食はお控えください」といった掲示を行っている休憩スペース等であったとしても、実態としてその休憩スペース等で顧客に飲食料品を飲食させているような場合におけるその飲食料品の提供は「食事の提供」に当たり、軽減税率の適用対象となりません。
このQ&Aが、従来と意味合いが微妙に変わっているのは、掲示だけでなく実態に踏み込む形で判定するとしている点です。極端な話、掲示だけして、全部が軽減税率というのは認めないということであり、実態を重視することが読み取れます。
◆容器の取扱い
食品は軽減税率ということですが、どんな食品でも100%と言っていいくらい、何らかの容器に入った状態か包装された状態で販売されています。この場合に容器代は、軽減税率の対象になるのかという問題が生じます。
消費税法上は、食品か特定の新聞が軽減税率の対象となっているので、容器代は軽減税率の対象にならないということになります。ただ、多くの食品販売では、容器代や包装代を別途請求しないで、食品として販売しています。このような、実務を配慮して、容器代等を別途徴収しない場合は、食品として全体が軽減税率となります。
一方で、容器代や包装代を別途徴収する場合は、その部分は標準税率となります。例えば、食品のスーパーマーケットでごみを少なくする試みとして、袋を有料化しているケースがありますが、そのような場合には袋代は標準税率になります。もっとも、袋代自体は非常に安価に設定するので、消費税自体が上乗せされるかどうかは微妙な話です。消費税の計算について積上方式を採用する場合は、無視できてしまう金額なので、そのあたりも含めてどのような料金体系にするかという問題が生じます。
◆高価な容器を利用した悪用事例
容器代を請求しなければ、軽減税率が適用できるのなら高価な容器をセットにして、食品として軽減税率で販売できないかと考える方がいらっしゃるかもしれません。この辺りは、国税庁は対応済みで、「ケーキ等の洋菓子をカップ等の専用容器に盛り付けて販売していますが、この専用容器は特注品で、食器として再利用できるものとなっており、菓子よりも高価です。」という事例について、一体資産の範疇に含まれ、洋菓子よりも高価なので、飲食料品に該当せず標準税率になるとしています。
容器に含まれるのは、「飲食料品の販売に際し、使用される容器が、その販売に付帯して通常必要なものとして使用されるものであるとき」としており、通常必要なものという限定をつけて悪用を防いでいます。また、テレビなどでメロンが桐の箱に入って出てくるシーンなどがありますが、「高額な飲食料品にあっては、桐の箱等の高価な容器に入れられて販売されることがありますが、このような場合にあっては、桐の箱にその商品の名称などを直接印刷等して、その飲食料品を販売するためにのみ使用していることが明らかなとき」は、通常必要なものとして、取り扱ってよいとしています。
◆保冷剤とおまけの関係
国税庁のQ&Aで、洋菓子店のケースで希望するお客さんに保冷剤をつけてケーキやプリンを販売している事例が紹介されています。保冷材については、別途対価を徴している場合は、食品に該当せず標準税率としていますが、別途対価を徴しない場合、つまり「おまけ」としている場合は、食品に含まれ軽減税率の対象になるとしています。
実際に、食品を購入した際に、サービスとして食品以外のものを付ける場合があります。保冷剤であれば、通常必要なものなので食品に含めて軽減税率は自然な流れだと思います。古くからちょっとした物品をおまけするという商慣習がありますし、「おまけ=対価を受け取らないこと」ですから、そもそも消費税がかからないという話になります。
ただし、この部分を悪用して、おまけの方が高額な場合などは、全体をみて、組み合わせ販売となり、食品以外の部分は標準税率になるという結論になると思われます。前回、ご紹介した一体資産、そして今回の容器の話、その延長線でのおまけのはなし、微妙に複雑な形で実務に影響しそうです。
◆一体資産とは
一体資産とは、食品と食品以外の資産があらかじめ一つの商品となっているものです。そのうち、①一体資産の対価の額(税抜)が1万円以下で、②一体資産の価額のうち一体資産に含まれる食品部分の価額の占める割合が3分の2以上であれば、全体について、軽減税率が適用される取扱いです。
国税庁のQ&Aでは、紅茶とティーカップを組み合わせて一体資産として販売する例示などが掲載されており、軽減税率導入時のビジネスチャンスとして捉えられています。
◆一体資産とその境目
一見すると一体資産のようで一体資産とならないものがあります。単品でも販売しているビールと総菜を、セットで購入すれば一括値引きがあるような場合は一体資産には該当しません。
もう少し具体的に言うと、一体資産としての価格のみが提示されている必要があります。お歳暮やお中元のように酒とジュースがセットになっていて、その内訳の金額が明確になっていない場合で、上記の①②の要件を満たせば一体資産に該当します。一方で、内訳の価格が提示してありジュース類2,100円、酒類900円などと提示すると、軽減税率の食品と標準税率の酒類をセットで販売しただけで、一体資産に該当しないことになります。
それ以外にも、食品と食品以外を「よりどり3品900円」という表示であれば、一品300円の商品を組み合わせて販売しているだけなので、一体資産にならない結果になります。
最近、国税庁Q&Aで追加された内容では、お菓子とドリンクとおもちゃをセット商品として販売している事例が紹介されています。なんとなく、マクドナルドのハッピーセットを想像してしまいますが、「そのセット商品を構成する食品又は食品以外の資産について、顧客が選択可能であれば、あらかじめ一の資産を形成し、又は構成しているものではない」として一体資産に該当しないとしています。さらに、「セット商品を構成する食品又は食品以外の資産について、選択可能な組合せのパターンを提示し、それぞれ組合せに係る価格のみを提示している場合は一体資産に該当する」との解説です。同じモノを購入するにあたって、パターンから選択すれば一体資産、自由に選べる場合は「よりどり3品」の変形系で非該当、摩訶不思議な感じです。
◆価格差以上に税込み金額が変わるケース
一体資産の条件で、税抜1万円以下という条件があります。よって、他の要件は満たす前提で、税抜1万円の一体資産なら、税込み10,800円、税抜1万1円の一体資産なら税込み11,001円となります。税抜きの価格差は1円なのに、税込み金額では201円の金額差が生じます。金額を1円安くすることで、エンドユーザーは200円お得な結果になります。税抜1万円の商品が増えるかもしれません。
逆のケースで、一体資産に該当しないものを、誤って一体資産として処理してしまうと、お客さんへは転嫁できていない部分を、事業者が被ることになります。多くの事業者で、2%粗利が動くというのは大きな要因ですので、一体資産の判定には慎重さが要求されます。
◆生きている肉用牛は食品に非該当、生きている魚は食品に該当
国税庁の軽減税率Q&Aで、生きている肉用牛は食品に該当せず、食用の生きている魚は食品に該当するという内容のものがあります。肉については、「枝肉」という状態になったら食品に該当するそうです。食品に該当するか否かは、食品表示法上の食品に該当するか否かに基づくとしています。
例えば、生きた牛については、屠畜法で、屠畜場あるいは食肉解体施設でしか食用に解体できないことになっていて、そこで枝肉に加工された瞬間からは、食品になるというように考えます。
さて、食品表示法に基づくとした場合、具体的に食品表示法に記載がないものは、一律に飲食料品に該当しないということになるのかという問題が生じます。明らかに、食品として販売するものなのに、食品表示法に具体的な記載が見当たらない場合は、国税庁に問い合わせるなど、しっかりと答えを出していくべきです。多くの事業者は、同種のものを継続して販売していきますので、入り口の判断を誤るとたいへんなことになってしまいます。
◆食用にも食用以外にも利用できるものの判断基準
国税庁Q&Aによれば水道水は、飲料としても利用されますが、風呂や洗濯といった生活用水としても利用され、食品としての水と生活用水が混然一体となって提供されるので、食品に該当しないそうです。一方で、水道水をペットボトルに入れて、飲料として販売すれば、食品に該当するそうです。
栽培用として販売される果物の苗木やその種子は、食品に該当しないのは当然のように思います。ところが、食品用のかぼちゃの種なども存在します。あるいは、重曹のように、食用にも清掃用にも利用できるものがあります。これらのように、食用にも、食用以外にも用いられる場合は、食品として販売(売る側の主観)すれば食品として、軽減税率の対象となります。逆に買う側が、どのような用途に使うかは関係ありません。
◆サービスと一体になったもの
国税庁のQ&Aによれば、「果物狩り、潮干狩り、釣り堀」など味覚狩りの入園料、食品のみを取り扱った「カタログギフト」などは、食品に該当しないとしています。これらについては、最終的に消費者が食品を入手するので、食品の販売の一形態と捉えることも理論的には可能ですが、国税庁は役務の提供の一形態であるという判断をしています。
また、国税庁のQ&A自体が頻繁に追加が行われていますが、最近追加された事例では、「飲食料品のお土産付きパック旅行」というものがあり、旅行に係る対価の内訳として、飲食料品のお土産の対価の額が明らかになっている場合でも、軽減税率の対象とならないとしています。これについても、食品として内訳が記載されていれば、その部分は食品の販売と判断することも理論的には可能と思われます。国税庁の判断とすれば、役務の提供の中に含まれる食品は、あくまでも役務の提供の一環であり、軽減税率の対象としないと判断したようです。
軽減税率の対象となる取引
- (1)飲食料品
- 食品表示法に規定する食品(酒類を除く。)をいい、一定の一体資産を含みます。
外食とケータリングは対象に含まれません。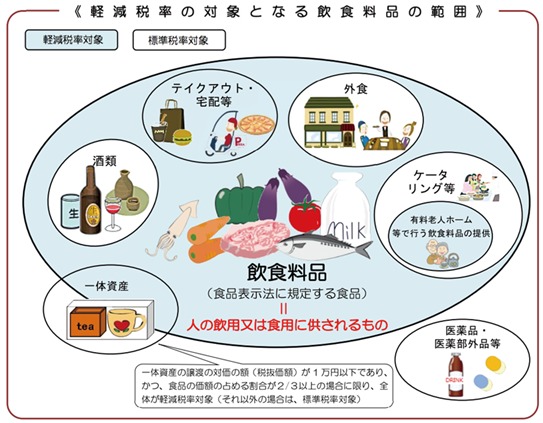
- (2)新聞
- 一定の題号を用い、政治、経済、社会、文化等に関する一般社会的事実を掲載する週2回以上発行されるもので、定期購読契約に基づくものをいいます。
◆軽減税率の判定時期と誰の立場で考えるか
適用税率の判定時期は、資産の譲渡等を行う時点です。例えば、回転ずしで食べ残しを持ち帰るとしても、最初に外食サービスの商品として提供しているので標準税率になります。また、ファーストフード店などで、持ち帰り用として販売した場合は8%です。仮に、気が変わって、お客さんが店内で食べたとしても、販売時点での判断となりますから、追加で徴収が必要ということにはなりません。
そして、売る側の主観で判断を行います。国税庁が示している事例では、食用として販売した重曹を清掃用に用いても、販売時の税率は軽減税率となります。一方で、清掃用として販売した重曹を購入者が食用に用いたとしても、販売時の税率は標準税率となります。購入された後、どのように利用されるかは考慮する必要がなく、販売するときに食品として販売していれば軽減税率となります。
◆実務上の問題点
軽減税率では、どこまでが飲食品の販売で、どこからが外れるかというのが実務上大きな問題点となります。よく具体例として紹介されるのが、オロナミンCは飲食品に該当して軽減税率、リポビタンDは医薬品に該当して標準税率というような食品表示の話題から、外食の判定、一体資産の判定、容器等についてなど、いくつかの論点があります。
基本的には、①外食に該当すれば標準税率、②価格のうち3分の2以上が食品で税抜き1万円以下なら一体資産として軽減税率の対象、③容器等については別途料金を取らなければ軽減税率という取扱いがあります。ただし、この辺りは、実務的なことを考えると少し難しい論点になります。次回以降は、これらの実務的な問題点について、少し踏み込んでご紹介します。
◆9月30日と10月1日にまたがる取引
消費税率の引上げは令和元年10月1日とのことで、経過措置の適用がなければ、9月30日までの取引は税率が8%、10月1日以降の取引は税率が10%となります。
ただし、現実的な問題として、深夜営業をしているコンビニ、飲食店、公共交通機関、仕事自体が9月から10月にまたがって提供される場合など、スパッと切り分けられるものではありません。
公共交通機関などは、9月30日の営業が深夜0時を過ぎて10月1日の1時まで営業されていたとしても、9月30日の営業日分までは旧税率の適用で問題ないようです。コンビニなどでは、12時を過ぎるとレジの設定で新税率に切り替わるなどの対応が多いようです。深夜営業の飲食店の場合は、12時でいったん会計を締めるケースや、深夜2時まで営業の場合は、9月30日分の売上として深夜2時分までを旧税率とするなど、現実的な対応可能な処理を取らざるを得ません。
◆会計処理で9月までと10月までに分断されるケース
売上を計上する基準で、出荷基準、検収基準、仕入を計上する基準として入荷基準、検収基準などのルールがあります。簡単に言えば、売上について、出荷時に計上するか、相手から検収通知が届いた段階で売上を計上するかについてのルールです。
9月30日に出荷した商品があり、販売先に10月1日に入荷したというケースでは、売上側が出荷基準を使っていれば9月30日の売上、仕入側が入荷基準を使っていれば10月1日の仕入れとなります。この場合に税率はどのようになるかという問題が生じます。一方の会社では9月の売上、一方の会社では10月の仕入れと処理されています。
このような場合は、9月に販売した側が8%の消費税で請求を行うことから、仕入を行った側も8%で取引を行ったものと考えます。理論上は10月の仕入なのに旧税率を使っていいのかという点が気になりますが、この点については国税庁がQ&Aを公表しており、同じ税率を適用することとしています。
◆9月と10月がまたがる取引
例えば、年会費のように1年分の会費をまとめて支払う契約の場合、請負契約のように9月以前に仕事を開始して10月が過ぎてから仕事が終わる場合など、9月と10月にまたがる取引は多くあります。
請負契約などのように9月と10月にまたがって、仕事が行われるような場合は、請負契約の収益が確定するのが仕事の完了時であることから、仕事が完了した時点が10月以降なら新税率である10%が適用されることになります。
会費や保守契約などについては、月額いくらという契約なのか、年額いくらという契約なのかによって、契約が月額であれば9月まで旧税率、10月から新税率となります。年額いくらという契約の場合には、権利が確定する時期によって取扱いが異なってきます。例えば、平成31年1月から令和元年12月の年会費で、平成31年1月中に支払いで、返還がない契約であれば平成31年1月の収益となるので、全体について旧税率が適用されることになります。
実務では、契約では月額いくらと決まっていて、支払方法は年額というケースもよくあります。その場合には、本来は10月以降の部分は新税率で請求すべきですが、途中解約しても返還しない旨の定めがある場合は、収受時に売上を計上するという実務が一般的です。このように継続して収受時に売上計上している場合は、10月以降の料金でも、収受したときは令和元年9月以前であれば8%の税率で売上を計上しても差し支えないとされています。
◆用語の確認
消費税率の引上げとなるのが、令和元年(2019年)10月1日です。消費税率引上げ、軽減税率制度の「施行日」といいます。また、その半年前の平成31年(2019年)4月1日を、「基準日」という言い方をします。契約が行われた日付が基準日より前か後かで、適用される消費税率が変わる場合があります。下記の説明で平成31年4月1日が登場するのは、指定日として定められているからです。
また、経過措置というのは、本来は施行日以降の取引は、新税率の10%となるのが通常ですが、一定の条件を満たす場合に旧税率である8%が適用される取引をいいます。なお、経過措置は、会社が選択して適用するのではなく、要件を満たす場合は適用されます。
◆経過措置の具体的な内容
- ① 旅客運賃
令和元年10月1日以後に行う旅客運送の対価や映画・演劇を催す場所、競馬場、競輪場、美術館、遊園地等への入場料金等のうち、令和元年10月1日の前日までの間に領収しているものは、経過措置が適用され旧税率となります。
前売りチケット購入済みの人から、追加料金を徴収することが現実的ではないためこのような取扱いとなっています。
- ② 電気料金等
継続供給契約に基づき、令和元年10月1日前から継続して供給している電気、ガス、水道、電話、灯油に係る料金等で、令和元年10月1日から令和元年10月31日までの間に料金の支払を受ける権利が確定するものは、旧税率が適用されます。
令和元年9月末に、すべての取引先の検針を行うことが不可能であることに配慮した取扱いです。
- ③ 請負工事等
平成31年4月1日の前日までの間に締結した請負契約等に基づき、令和元年10月1日以後に課税資産の譲渡等を行う場合には旧税率が適用されます。
建設工事や、ソフトウェアの開発など、発注から納期まで長期間かかるような取引については、完成引渡しの時期が前後してしまうことで税率が変更してしまうことは、当事者にとって金額的に大きな影響を与えることになります。そこで、平成31年3月までの契約については、引き渡しが令和元年10月以降でも旧税率が適用される取扱いとなっています。適用範囲は、広いので実務では非常に該当する事例が多くあります。
- ④ 資産の貸付け
平成31年4月1日の前日までの間に締結した資産の貸付けに係る契約に基づき、令和元年10月1日前から同日以後引き続き貸付けを行っている場合で、一定の条件を満たす場合は、令和元年10月1日以後に行う資産の貸付けについても、旧税率が適用されます。
具体的には、不動産の賃貸契約やコピー機などのリース契約で該当する場合があります。実務としては、借りる側は請求書を確認しながら税率を判定することになりますが、請求書を発行する側は経過措置の要件を満たすか否か慎重に判断する必要があります。
- ⑤ 予約販売に係る書籍等
平成31年4月1日の前日までに締結した不特定多数の者に対する定期継続供給契約に基づき譲渡する書籍その他の物品に係る対価を令和元年10月1日前に領収している場合で、その譲渡が令和元年10月1日以後に行われるものについて、旧税率が適用されます。
順次刊行される書籍の予約販売などの場合、予約から刊行まで長期間となる場合があるので、平成31年3月までに申し込みがあり、令和元年9月まで支払いのものについては、刊行が令和元年10月以降でも、従来の金額で取り扱うという趣旨です。
- ⑥ 通信販売
通信販売の方法により商品を販売する事業者が、平成31年4月1日の前日までにその販売価格等の条件を提示し、又は提示する準備を完了した場合において、令和元年10月1日前に申込みを受け、提示した条件に従って令和元年10月1日以後に行われる商品の販売は旧税率となります。
8%引上げ時には、パソコンのネット販売など、この経過措置を利用した取引が多くありました。販売側は、経過措置を適用できることを売りにビジネスにしています。購入者側は、請求書で税率の確認を行うことで、適用の誤りをなくす必要があります。
上記以外にも、指定役務の提供、特定新聞、有料老人ホーム、特定家庭用機器再商品化法(家電リサイクル法)に規定する再商品化、リース譲渡にかかる資産の譲渡等の時期の特例を受ける場合などの経過措置があります。より細かな内容を確認したい場合は、下記をご覧ください。
◆スケジュールの確認
2019年10月1日から消費税率が10%に引上げになります。同時に複数税率制度が導入され、食品・新聞等には8%の軽減税率が導入されます。
2023年10月1日からインボイス制度が導入されます。
消費税率引上げに関係して、経過措置があります。例えば、平成31年3月31日までに契約をしている場合で、10月以後引き渡しとなる請負契約等に旧税率が適用される。あるいは、旅客運賃等で9月まで支払い済みであれば、10月以降の乗車などでも旧税率が適用されるなどの取扱いです。
あまり注目されていませんが、消費税率引き上げの1年半後に、小売段階で価格表示をする際に総額表示が義務付けられます。もともと、総額表示が義務付けられていたのですが、消費税率の引上げがあった関係で一時的に税抜き表示が認められ、消費税率の引上げの影響で、それがずるずると延期されているのが現状です。2021年4月1日からは、小売業、飲食店などは総額表示が義務付けられます。
消費税そのものの話ではないですが、消費税率引上げに関係するレジの入れ替え等の補助金は2019年9月末までとなっています。また、消費税率引上げに合わせて、ポイント還元する制度が導入されますが、ポイント還元を実施したい事業者は平成31年4月1日以降、登録を行う必要があります。
◆インボイス制度の影響
現行の消費税でも請求書の保存義務があるので、インボイス制度になっても大きな変化はないと思っている方が多いようですが、大きな影響があります。
現行なら、外注先が免税事業者であっても、請求書の保存があれば、仕入税額控除を受けることができます。ところが、インボイス制度導入後は、免税事業者からの仕入等は、段階的に仕入税額控除の制限がかかり最終的には、仕入税額控除が受けられなくなります。わかりやすい例でいえば、110万円の支払いをして、消費税について10万円の控除を受けられたものが、最終的には全く控除を受けられなくなるのです。
つまり、免税事業者は消費税相当分安い金額で請求しなければ、課税事業者との価格競争で不利になります。仮に、消費税率相当の値引きを行った場合は、必要経費等については消費税がかかってくるので、大きな痛手となります。この場合は、従来は免税事業者であった事業者も、課税事業者になりインボイスを発行できるようになるべきかの検討を行う必要があります。
一人親方の建設業や、小売業などで業者向けの販売があるケース、士業・コンサルタントで業者向けの仕事をしている事業者など非常に影響が大きいです。
◆複数税率と請求書の関係
インボイス制度は2023年からですが、複数税率が2019年10月からとなっており、4年間は、「区分記載請求書」を発行する形になります。実際に、食品の販売など軽減税率の販売を行う事業者では、10月以降の請求書の発行に向けて請求書発行システムの変更の準備が進んでいます。この際に、さらに4年後インボイス制度が導入されることを前提として、インボイス制度に対応するシステムの選定が必要です。インボイス制度を4年後ととらえず、請求書発行などを考えると、今年の10月までの課題となる事業者も多数あります。
複数税率の話題が注目されがちですが、それ以外にも実務的には問題が盛りだくさんです。要注意の分野です。次回以降、もう少し掘り下げて解説していきます。
◆外国人観光客向け輸出物品販売場制度に係る見直し
- (1)輸出物品販売場制度の変遷
- 輸出物品販売場に関する制度については、平成26年10月から一般物品だけでなく、消耗品についても免税対象品に加えました。平成27年4月からは、免税カウンターを利用した委託型の輸出物品販売場が認められました。平成28年5月には、免税販売を行う際の下限額を引き下げ、より利用がしやすくなっています。さらに、平成30年7月には、下限額の算定の際に一般物品と消耗品を合算して判定することで、適用範囲を広げてきました。また、2020年4月には、オリンピックによる外国人観光客の増大に備えて、免税販売手続きの電子化により、販売事務について大幅な省力化とスピード化が見込まれています。
- (2)平成31年度の改正
「ラグビーワールドカップ2019」、「東京2020オリンピック・パラリンピック」などの開催で、これまで以上に外国人観光客が増えることが見込まれます。そこで、地域の特産品等の販売機会を増やし、外国人観光客による購買の一層の拡大と、地方を含めた免税店数を更に増加させる施策が必要となりました。
そこで、従来は、港湾施設など特定の場所で認められていた臨時の輸出物品販売場が、港湾施設以外の場所でも認められるようになります。具体的には、地域のお祭りや商店街のイベントなどに、臨時の輸出物品販売場を設置することが可能となります。
臨時販売場を設けようとする場合は以下のとおりとなります。
(イ) 7月以内の期間を定めた臨時販売場を設置しようとする事業者(既に輸出物品販売場の許可を受けている事業者に限ります。)が、その設置日の前日までにその設置期間等を記載した届出書をその納税地を所轄する税務署長に提出したときは、その臨時販売場を輸出物品販売場とみなすこととなります。
(ロ) 上記イの適用を受けようとする事業者は、あらかじめその納税地を所轄する税務署長の承認を受ける必要があります。
なお、上記の臨時販売場に係る届出制度の創設に伴い、従来の港湾設備における輸出物品販売場に係る届出制度は廃止されます。
この改正は、2019年7月1日以後に行われる課税資産の譲渡等について適用されます。また、承認等については、2019年5月1日からその申請等を行うことが可能です。
◆金地金等の密輸に対応するための仕入税額控除制度の見直し
金地金を香港で購入して、密輸し、日本国内で販売すると消費税相当分高く売れるので、それを繰り返すような犯罪行為が横行しています。罰金額を、脱税額の10倍に増加させるなどの対応をとってきましたが、密輸の摘発件数が減少しない状態です。
今年の改正は、密輸者に対する罰則ではなく、密輸品であることを知って金地金を購入した者に対する規制です。具体的には、以下のとおりです。
- 密輸品と知りながら行った課税仕入れについて、仕入税額控除制度の適用を認めないこととします。
- 金又は白金の地金の課税仕入れについて、本人確認書類の写しの保存を仕入税額控除の要件に加えます。
上記1の改正は2019年4月1日以後に国内において事業者が行う課税仕入れについて、上記2の改正は2019年10月1日以後に国内において事業者が行う課税仕入れについて、それぞれ適用されます。
◆資産保有型会社・資産運用型会社に該当した場合の見直し
事業承継税制を適用した場合に、その会社の純資産に占める特定資産の割合が70%以上である資産保有型会社、売上に占める特定資産の運用収入の割合が75%以上である資産運用型会社に該当してしまうと、納税猶予が取り消されてしまいます。
特定資産は、有価証券や、自社で利用していない不動産、預貯金などで、個人の財産を法人に所有させることで、事業承継税制を租税回避に使用することができないようにするための措置です。一方で、普通に事業活動をしていて、結果として預貯金の割合が高くなった場合にまで、規制する必要はないため、①従業員が勤務する事務所があり、②後継者と生計が一でない従業員が5人以上いて、③商品の販売、後継者グループ以外への資産の貸付、役務提供などを3年以上継続している場合の要件を満たす場合は、取消事由に該当しないという取り扱いがあります。
今年の改正点は、一定のやむを得ない事情により資産保有型会社・資産運用型会社に該当した場合に、6か月以内に該当しない状態にもどった場合は、納税猶予の取消事由に該当しないこととしました。従来は、瞬間的に該当する場合でも、取消になるということで、条件として厳しすぎるとされていた部分の改正であり、より事業承継税制が利用しやすくなります。
◆相続時精算課税との関係
平成29年度税制改正により、相続時精算課税と事業承継税制が併用できるようになりました。相続時精算課税と事業承継税制を併用した場合に、1代目から2代目、さらに3代目と事業承継が進んでいる状態で、相続時精算課税と事業承継税制(贈与による納税猶予)、それぞれに「みなし相続規定」が存在することから調整規定がおかれていました。この調整規定がなければ、猶予税額が免除されたあとに、相続時精算課税のみなし相続財産として再度課税される問題が生じてしまいます。
一方で、猶予税額の免除を受けた場合には、免除部分は納税をしていないにも関わらず、調整規定が機能してしまうという問題が注目されるようになりました。
平成31年度税制改正では、相続時精算課税と事業承継税制のみなし相続財産に関する調整規定について、猶予税額の免除を受けた場合には、それに対応する相続時精算課税のみなし相続規定を適用しないことと変更しました。
◆個人版事業承継税制の概要
法人の事業承継税制と同様に、相続税の納税猶予と贈与税の納税猶予ということで、同じような構成となります。認定を受けた相続人又は受贈者が、平成31年1月1日から平成40年12月31日までの間に、相続又は贈与により事業用資産を取得し、事業を継続していく場合には、事業用資産に対応する相続税又は贈与税を納税猶予できる仕組みとなっています。
猶予税額は10割で法人の事業承継税制と同様です。また、都道府県で認定を受けるなどの手続きも同様です。
一方で、贈与税及び相続税の申告後は、3年に一度税務署に継続届出書を提出すればよい、先代経営者も後継者も青色申告の承認を受ける必要がある部分など、微妙に異なる部分もあります。
◆制度の内容
法人の事業承継税制と同様、平成31年4月1日から平成36年3月31日までの5年間の間に都道府県に承継計画を提出することが必要になります。法人版でも同様ですが、制度の期限は10年で贈与・相続後に認定を受けることになりますが、その前提として5年間のうちに計画を提出しておく必要があります。
対象となる資産は、事業の用に供されていた土地、建物および建物以外の減価償却資産で青色申告書の貸借対照表に計上されているものです。ただし、土地については、面積は400平米までで不動産貸付用のものは除かれます。建物についても、800平米までの部分に限定されています。減価償却資産についても、営業用として自動車税・軽自動車税の課税対象となっているか、固定資産税の対象となっているものに限定されており、微妙に中途半端な取り扱いです。
猶予税額の免除については、死亡まで事業を継続するか、次の代に納税猶予制度を利用して引き継いだ場合と、法人版事業承継税制と概ね同じパターンとなっています。
特別な取り扱いとしては、納税猶予を受けた経営者が事業用資産を現物出資することにより法人成りした場合に、納税猶予を継続して、法人の事業承継税制につながることができるようになっている点です。
◆小規模宅地などとの兼ね合い
この制度で最初に感じたのが、土地について貸付事業を除く400平米までという点で、事業用の小規模宅地を意識した制度になっている点です。100%納税猶予で、土地以外の事業用資産も適用になるので、有利になる場合もありますが、微妙さを感じます。小規模宅地を利用した場合は80%の評価減ですが、相続税の総額が小さくなりますので、他の相続人も有利になります。また、小規模宅地は評価減して完結しますが、納税猶予制度は猶予税額が免除されるまで、事業を継続する必要があり、3年に一度の届出がありということで、メンテナンスが必要です。また、土地以外の事業用資産について、納税猶予の対象となっている部分は目新しいですが、相続税の申告をしていて、土地・同族会社株式が負担として重いと感じることはありますが、建物や事業用資産の負担が重いと感じることはありません。
どんな人が使うのかを考えると、土地と診療所・医療用機械を保有する開業医の方くらいしか、思いつきません。個人の開業医の方にとっては、選択肢が増えたという意味では有用だと思います。一方で、弁護士など、稼いでいそうな個人事業者がいると思われる業種でも、事業用の土地・建物が相続財産として負担なのかと言われると、現実味がありません。その意味では、適用対象となるケースは思いがけず狭いのかなと感じます。
もっとも、法人向けの事業承継税制も、制定当時は使いにくい制度でしたが、時間をかけ良い制度に昇華しました。その意味では、個人版事業承継税制も、使い勝手が改善されていくことも期待できます。
いずれにしても、今までは業績がよければ、法人化という動きでしたが、社会保険の負担の重さから個人成りというケースもありますし、オーナーの不動産を賃借している中小法人が多いことを考慮すると、個人成りという今までとは逆の動きのきっかけになるかもしれません。
◆空き家に係る特別控除が使いやすく改正
空き家に係る譲渡所得の3,000万円控除について、老人ホーム等に入所したことにより被相続人の居住の用に供されなくなった家屋及びその敷地が、以下の要件を満たす場合には、相続の開始の直前において被相続人の居住の用に供されていたとして、利用可能になります。
①被相続人が要介護認定を受け、かつ、相続の開始の直前まで老人ホーム等に入所していたこと
②被相続人が老人ホーム等に入所をした時から相続の開始の直前まで、その家屋について、その者による一定の使用がなされ、かつ、事業の用、貸付けの用又はその者以外の者の居住の用に供されていたことがないこと
介護の都合で、老人ホームに入所してから亡くなるというケースは、事例としてはよくあります。その場合でも、空き家の控除が使えるようになったことは、非常に利用しやすい制度になったと考えられます。
◆NISAがさらに使いやすく
NISAと呼ばれる少額投資非課税制度は、通常の制度で5年間、つみたてNISAの場合は最長で20年間と長期にわたって利用する制度ですが、利用できる条件として日本に住んでいることが必要となります。例えば、海外転勤になる場合など、一時的な出国という事態が生じる可能性があります。従来は、非居住者となった場合は、NISA口座を継続することができませんでしたが、今年の改正で一定の場合には、NISA口座を継続できることになりました。
居住者等がその出国の日の前日までにNISA口座が開設されている金融機関に、①その者に係る給与等の支払をする者からの転任の命令等のやむを得ない事由で出国をする旨、②引き続き非課税措置の適用を受けようとする旨、③帰国をした後再び当該非課税口座において非課税上場株式等管理契約又は非課税累積投資契約に基づく上場株式等の受入れを行う旨その他の事項を記載した「継続適用届出書」の提出をしたときは、「帰国届出書」の提出をする日と継続適用届出書の提出をした日から起算して5年を経過する日の属する年の12月31日とのいずれか早い日までの間は、その者を居住者等に該当する者とみなして、NISA口座を保有し続けられます。
ただし、帰国届出書の提出をする日までは、非課税口座に設けられた非課税管理勘定又は累積投資勘定に上場株式等を受け入れることはできません。
◆制度創設の背景
人口減少・高齢化の進展に伴う土地利用ニーズの低下、地方から都市への人口移動などにより、土地の所有意識の希薄化が生じ、所有者不明土地が全国的に増加してきました。国土交通省によれば、平成28年度の調査で約20%の所有者不明土地があるとのことです。
今後、相続などで、所有者不明土地の増加が見込まれます。所有者不明土地は、公共事業の推進等の様々な場面で、所有者の特定のために多大なコストを要し、円滑な事業実施への大きな支障となっています。そこで、以下のような対応策がとられます。
- (1)所有者不明地を円滑に利用する仕組み【平成31年(2019年)6月1日施行】
- 反対する権利者がおらず、建築物(簡易な構造で小規模なものを除く。)がなく現に利用されていない所有者不明土地について、以下の仕組みを構築します。
- 公共事業における収用手続きの合理化・円滑化(所有権の取得)
- 地域福利増進事業の創設(利用権の設定)
- (2)所有者の探索を合理化する仕組み【平成30年11月15日施行】
- 行政機関が土地等権利者関連情報を利用できる制度を創設
- 長期相続登記等未了土地について、登記官がその旨を登記簿に記録すること等ができる制度の創設
- (3)所有者不明土地を適切に管理する仕組み【平成30年11月15日】
- 所有者不明土地の適切な管理のために特に必要がある場合は、地方公共団体の長が家庭裁判所に財産管理人の請求等を可能にする制度が創設されました。
具体的には、所有者不明土地について、公園・イベントスペースなどの地域福利推進事業に利用するために、一定期間(上限10年間)の利用権を設定できる制度です。将来、所有者が現れ明け渡しを求めた場合には、期間終了後に原状回復します。なお、所有者に異議がなければ利用権の期間の延長が可能となります。
◆税制上の措置
- (1)特定所有者不明土地に係る長期譲渡所得の軽減税率制度
所有者不明土地の利用の円滑化等に関する特別措置法に基づく地域福利推進事業の事業区域内の土地について、以下の要件を満たす場合に、軽減税率の対象となります。
- 確知所有者等が有する特定所有者不明土地又はその上に存する権利
- 権利取得計画に記載がされた土地等
譲渡所得金額 2,000万円以下の部分 所得税 10%+住民税4% 譲渡所得金額 2,000万円超の部分 所得税 15%+住民税5% この改正は、平成31年(2019年)6月1日以後の譲渡について適用されます。
所有者不明土地を地域福利推進事業のために利用権を設定する際に、共有名義の土地で一部の所有者が不明という場合があります。この場合に、判明している持分所有者を確知所有者といいます。権利取得計画に記載された土地等は、所有者不明土地の隣地の土地などで所有者が明らかな土地が該当することになります。- (2)所有者不明土地の収用の場合の5,000万円控除
所有者不明土地の利用の円滑化等に関する特別措置法に規定する土地収用法の特例の規定による収用があった場合には、収用交換等の場合の譲渡所得の5,000万円特別控除等が適用されます。(法人税についても同様の取扱いとされます。)。
この改正は、平成31年(2019)6月1日以後の譲渡について適用されます。
◆消費税増税後の住宅取得の場合に消費税相当の税額控除
消費税の増税を10月に控えて、増税後に住宅など高額資産の買い控えが懸念されています。そこで、平成31年10月から平成32年12月31日までに住宅を取得して居住の用に供した場合に、住宅ローン減税の特例が受けられることになります。なお、経過措置という取り扱いがあり、平成31年10月以降の住宅取得でも、平成31年3月までに契約締結している場合は、8%で取得できる取扱いがありますが、この経過措置が適用され、8%の税率で住宅を取得している場合には、この特例を受けることはできません。
そして、この特例は、簡単に言えば消費税が増税となる住宅の2%相当を税額控除することで、増税がなかった状態で買えたことになるというようなイメージです。
◆具体的な制度の内容
通常の住宅ローン減税は、10年間で終了しますが、この特例では、住宅取得から11年目から13年目までに、下記の金額について住宅ローン減税を追加で受けられることになります。
- ①一般の住宅(認定長期優良住宅及び認定低炭素住宅以外)
- 一般住宅の場合は、次に掲げる金額のうちのいずれか少ない金額になります。
(イ) 住宅借入金の年末残高(4,000万円万円を限度)×1%上記の(ロ)は、建物部分だけで4,000万円以上ということは稀ですから、通常は建物金額の2%を3分の1ずつ3年間で還元するとの趣旨です。住宅ローンの残高が少なくなっている場合などは、(イ)で計算され消費税部分が丸々還元されない場合もあります。
(ロ) (住宅の額-住宅に対する消費税額)(4,000万円を限度)×2%÷3 - ②認定長期優良住宅及び認定低炭素住宅の場合
- 認定長期優良住宅及び認定低炭素住宅ということで、通常の住宅に比べて高額な住宅の場合は、次に掲げる金額のうちいずれか少ない金額になります。認定については、住宅取得する際にメーカーの方に該当するか確認しておいた方がよいでしょう。該当するケースは、かなり少数派です。
(イ) 住宅借入金の年末残高(5,000万円万円を限度)×1%一般の住宅に比べて、控除額の上限が大きくなっているだけで、基本的には建物の金額の2%を還元する趣旨は同様です。
(ロ) (住宅の額-住宅に対する消費税額)(5,000万円を限度)×2%÷3 - ③東日本大震災の被災者等に係る特例
- 東日本大震災の被災者に係る住宅借入金等を有する場合の所得税額の特別控除の控除額に係る特例の対象となる再建住宅の場合、次に掲げる金額のいずれか少ない金額となります。
(イ) 住宅借入金等の年末残高(5,000万円を限度)×1.2%
(ロ) (住宅の額-住宅に対する消費税額)(5,000万円を限度)×2%÷3この場合も、控除限度額に差異があるだけで、趣旨としては最大で、建物金額の2%が還元される仕組みです。
- 承認地域経済牽引事業について主務大臣の確認を受ける事業年度の前事業年度の付加価値額がその確認を受ける事業年度の前々事業年度の付加価値額より8%以上増加していることとの要件を満たす場合には、その承認地域経済牽引事業の用に供した機械装置及び器具備品について、特別償却率を50%(現行:40%)に、税額控除率を5%(現行:4%)に、それぞれ引き上げます。
- 承認地域経済牽引事業の実施場所が平成29年7月31日以前に発生した特定非常災害により生産活動の基盤に著しい被害を受けた地区である場合、その計画承認日が特定非常災害発生日から5年(現行:3年)を経過していないときは、その承認地域経済牽引事業の主務大臣の確認要件のうち先進性に係る要件を満たすものとします。
- 適用投資額の上限を80億円(現行:100億円)に引き下げます。
- (1)総額型
試験研究費の総額に係る税額控除について、税額控除率を以下のように見直します。
増減試験研究費割合8%超 9.9%+(増減試験研究費割合-8%)×0.3 増減試験研究費割合8%以下 9.9%-(8%-増減試験研究費割合)×0.175 試験研究費割合が増加する場合は、従来より控除率が高くなり、試験研究費割合が小さくなる場合は、控除率も下がる仕組みとなっています。結果として、控除率は6%~14%の幅となります。
また、控除税額の上限について、一定のベンチャー企業の場合は、当期の法人税の40%(現行25%)に引き上げられます。一定のベンチャー企業に該当しない場合は、従来通り25%です。
一定のベンチャー企業とは、設立後10年以内の法人で、翌期繰越欠損金額を有する場合に該当します。ただし、大法人の子会社等は除かれます。
- (2)控除上限の上乗せ
- 試験研究費の額が平均売上金額の10%を超える場合の税額控除の上限の上乗せ制度については、次のとおり改正した上、その適用期限が2年延長されます。
- 試験研究費の総額に対する税額控除制度の上限に、当期の法人税額に試験研究費割合から10%を控除した割合を2倍した割合(上限は10%)を乗じて計算した金額を上乗せ額とします。これは、従来と同様の計算方法です。
- 試験研究費の総額に係る税額控除率に、控除割増率を乗じて計算した率を加算した率とする方法です。控除割増率とは、試験研究費割合から10%を控除した割合に0.5%を乗じた割合(上限は10%)です。
- (3)中小企業技術基盤強化税制
中小企業に該当する場合は、試験研究費の12%の控除率、法人税の25%までの税額控除を受けられます。
なお、試験研究費増加割合が8%を超える場合は、控除率は増加割合に応じて17%まで、控除上限を法人税の35%まで引き上げます。この上乗せ措置は、2年間の特例となります。
- (4)オープンイノベーション型
- 対象となる特別試験研究費の額に、一定の要件を満たす企業間の委託研究に要する費用の額を加え、その税額控除率を20%とします。
なお、研究開発型ベンチャー企業との共同研究及び研究開発型ベンチャー企業への委託研究に係る税額控除率は25%とします。 - 特別試験研究費の対象となる国の指定を受けた医薬品等に関する試験研究について、国立研究開発法人医薬基盤・健康・栄養研究所からの助成金の交付を受けて行う特定用途医薬品等に関する試験研究を加えるとともに、その助成金の交付を受ける法人の常時使用従業員数が 1,000 人以下であることとの要件を設けます。
- 控除税額の上限を当期の法人税額の 10%(現行5%)に引き上げます。
- 対象となる特別試験研究費の額に、一定の要件を満たす企業間の委託研究に要する費用の額を加え、その税額控除率を20%とします。
- 法定調書及び合計表→会社の所轄税務署
- 給与支払報告書→従業員の住所地の市区町村
- 償却資産の申告書→償却資産が所在する市区町村
- 郵送か税務署に持ち込む手間がなくなる
- 必要な箇所に金額を入力すれば自動計算してくれる
- 氏名、カナ、性別、生年月日と画面の通り入力していく形で作業が進む
- 源泉徴収票からの転記も、支払金額、所得控除の額の合計額、源泉徴収税額と、源泉徴収票と同じ表記で、入力しなければいけない部分だけが表示されるので入力が簡単
- 下書きして清書など書く手間自体が減る
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の保険料控除申告書
- 課税仕入れの相手方の氏名又は名称
- 課税仕入れを行った年月日
- 課税仕入れにかかる資産又は役務の内容(課税仕入れが他の者から受けた軽減対象資産の譲渡等に係るものである場合には、資産の内容及び軽減対象資産の譲渡に係るものである旨)
- 課税仕入れに係る支払対価の額
- 適格請求書の交付義務が免除される3万円未満の公共交通機関による旅客の運送
- 適格簡易請求書の記載事項(取引年月日を除きます。)が記載されている入場券等が使用の際に回収される取引(1に該当するものを除きます。)
- 古物営業を営む者の適格請求書発行事業者でない者からの古物
(古物営業を営む者の棚卸資産に該当するものに限ります。)の購入 - 質屋を営む者の適格請求書発行事業者でない者からの質物
(質屋を営む者の棚卸資産に該当するものに限ります。)の取得 - 宅地建物取引業を営む者の適格請求書発行事業者でない者からの建物
(宅地建物取引業を営む者の棚卸資産に該当するものに限ります。)の購入 - 適格請求書発行事業者でない者からの再生資源及び再生部品
(購入者の棚卸資産に該当するものに限ります。)の購入 - 適格請求書の交付義務が免除される3万円未満の自動販売機及び
自動サービス機からの商品の購入等 - 適格請求書の交付義務が免除される郵便切手類のみを対価とする郵便・貨物サービス
(郵便ポストに差し出されたものに限ります。) - 従業員等に支給する通常必要と認められる出張旅費等(出張旅費、宿泊費、日当及び通勤手当)
- 適格請求書発行事業者の氏名又は名称及び登録番号
- 課税資産の譲渡等を行った年月日
- 課税資産の譲渡等に係る資産又は役務の内容(課税資産の譲渡等が軽減対象資産の譲渡等である場合には、資産の内容及び軽減対象資産の譲渡等である旨)
- 課税資産の譲渡等の税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率
- 税率ごとに区分した消費税額等(消費税額及び地方消費税額に相当する金額の合計額をいいます。)
- 書類の交付を受ける事業者の氏名又は名称
- 3万円未満の公共交通機関(船舶、バス又は鉄道)による旅客の運送
- 出荷者が卸売市場において行う 生鮮食料品等の販売(出荷者から委託を受けた受託者が卸売の業務として行うものに限ります。)
- 生産者が農業協同組合、漁業協同組合又は森林組合等に委託して行う 農林水産物の販売(無条件委託方式かつ共同計算方式により生産者を特定せずに行うものに限ります。)
- 3万円未満の自動販売機及び自動サービス機により行われる商品の販売等
- 郵便切手類のみを対価とする郵便・貨物サービス(郵便ポストに差し出されたものに限ります。)
- 適格請求書発行事業者の氏名又は名称及び登録番号
- 課税資産の譲渡等を行った年月日
- 課税資産の譲渡等に係る資産又は役務の内容(課税資産の譲渡等が軽減対象資産の譲渡等である場合には、資産の内容及び軽減対象資産の譲渡等である旨)
- 課税資産の譲渡等の税抜価額又は税込価額を税率ごとに区分して合計した金額
- 税率ごとに区分した消費税額等又は適用税率
- 一体資産の譲渡の対価の額(税抜価額)が1万円以下であること
- 一体資産の価額のうちに当該一体資産に含まれる食品に係る部分の価額の占める割合として合理的な方法により計算した割合が3分の2以上であること
- イギリスでは、ハンバーガー屋さんに行くと、持ち帰り品は食品として軽減税率になるので、レジでお客さんは持ち帰りと申告する。そして、代金を支払った後、店内で飲食を行う。逆に、店内で食べると申告する人はほとんどいない。
- カナダでは、ドーナツ屋さんでドーナツを6個以上買うと軽減税率だそうです。そこで、お客さん2人か3人で、軽減税率が適用される6個以上をまとめて購入して、その後に分ける。
◆中小企業者の軽減税率の特例
大法人の法人税率は、23.2%ですが、中小法人に該当する場合は、年間800万円以下の部分については15%の軽減税率となっています。この15%は、法人税法では、中小企業の軽減税率は19%とであるところを、租税特別措置法により15%に軽減しているという期限付きの取扱いですが、平成33年(2021年)3月まで2年間延長となります。
◆中小企業投資促進税制
中小企業投資促進税制とは、一定の設備投資について、30%の特別償却か7%の税額控除が認められる制度です。この取扱いも、租税特別措置法上の期限付きの税制ですが、平成33年(2021年)3月まで2年間延長となります。
なお、7%の税額控除が認められるのは、資本金3,000万円以下の場合に限定されます。
◆中小企業者等が経営力向上設備を取得した場合の取扱い
制度的にはおおむね従来通りですが、認定支援機関の確認を受けることを新たな要件として加えました。該当する設備投資については、即時償却又は7%の税額控除です。なお、資本金3,000万円以下の場合は10%の税額控除となります。この取扱いも、租税特別措置法上の期限付きの税制ですが、平成33年(2021年)3月まで2年間延長となります。
◆中小企業者等が経営改善設備を取得した場合の取扱い
要件として、経営改善設備の投資計画の実施を含む経営改善により売上高又は営業利益の伸び率が年2%以上となる見込みであることについて認定経営革新等支援機関等の確認を受けることを加えました。30%の特別償却か7%の税額控除が認められる制度です。この取扱いも、租税特別措置法上の期限付きの税制ですが、平成33年(2021年)3月まで2年間延長となります。
なお、7%の税額控除が認められるのは、資本金3,000万円以下の場合に限定されます。
◆地域経済牽引事業の促進区域内に特定事業用機械を取得した場合の取扱い
下記の通り変更して、平成33年(2021年)3月まで2年間延長となります。
◆中小企業等経営強化法に係る特別償却又は税額控除
中小企業等経営強化法の改正を前提に、青色申告書を提出する中小企業者のうち中小企業経営強化法の事業継続力強化計画又は連携事業継続力強化計画(仮称)の認定を受けたものが、中小企業経営強化法の改正法の施行の日から平成33年3月31日までの間に、その認定に係る事業継続力強化計画又は連携事業継続力強化計画に係る特定事業継続力強化設備等の取得等をして、その事業の用に供した場合には、その取得価額の20%の特別償却が認められます。
唯一新しい制度ですが、計画の認定を受けたうえで、20%の特別償却と、地味な内容です。
◆研究開発投資の量と質の向上へ向けた改正
今年の研究開発税制の改正内容は、研究開発投資の量と質を増加させるという政策目的によるものです。
研究開発投資の量を増加させていくために、控除上限を引上げることで、研究開発投資の増加インセンティブがより働くように見直しが行われています。
また、研究開発費の質の向上に向けて、オープンイノベーションや研究開発型ベンチャーの成長を促す措置が講じられます。
◆具体的な内容
大きな税額控除が受けられる研究開発費税制ですが、控除率が累進的に上昇していき、法人税に対する控除限度額も複数の上限設定で、少し複雑な制度になってしまいました。特に、控除率と控除限度額の言葉を意識しておかないと、話がみえなくなってしまいます。
◆消費税率を気にした税制
平成31年度税制改正大綱の全体的なイメージは地味だなというのが第一印象です。
消費税率引上げの影響で景気が悪くなることを非常に気にしているような雰囲気です。住宅や車など高額な資産については、消費税率引上げ後に購入しても、ローン減税が余分に受けられるとか、車に対する税負担を軽減するなどの対応で、税率引上げ後の景気対策に重点をおいたものとなっています。
また、大きな増税の改正がない点も、消費税率引上げと同じタイミングで増税を避けるような配慮と考えられます。
◆法人税関係
法人税関係では、試験研究費税制については控除率を見直した点が変更点となります。
中小企業向け税制では、中小企業者等の軽減税率の特例、中小企業投資促進税制は、2年間延長の取扱い、中小企業者が経営改善設備等を取得した場合の特別償却や税額控除についても、認定支援機関の確認を要件に加えて2年延長ということで、ほぼ現状維持という流れです。
地方税の話題ですが、事業税率が見直される改正事項が入っています。事業税が「事業税」と「特別法人事業税」に枝分かれして、地方公共団体側での分配のルールが変更になります。ただし、納税者視点では、トータルの税負担は変わらないような仕組みとなっています。
◆所得税・住民税関係
所得税関係は、消費税率引上げ後に住宅を取得した場合に、住宅の価格の2%部分を、住宅取得後11年目~13年目の3年間で分割して税額控除できる仕組みを設けました。消費税率引上げ分が、還元される仕組みです。
老人ホームに入っていている状態で相続が発生した場合にも、空き家の3,000万円控除が利用できることになります。介護が必要になり、老人ホームへ入居はやむを得ない状況なので、この制度が利用できるのは、非常に現実的な改正です。
ふるさと納税については、寄付先が指定されることになります。例えば、返礼割合が3割以下で返礼品を地場産品にしているなどのルールを守っている自治体を指定して、指定した自治体への寄付のみがふるさと納税の対象となる仕組みとなります。
税制改正大綱が公表される直前にシングルマザーに対する税制の議論がマスコミ報道されたましたが、一定の場合に住民税が非課税となる制度となりました。ただし、国税については変更がありませんでした。
◆相続税・贈与税関係
相続税及び贈与税で、個人事業者向けの事業承継税制が制定された点は、今年の改正の中では目立つ項目です。法人向けの事業承継税制と同様で10年限定、100%の納税猶予制度です。ただ、事業用小規模宅地は80%引きで評価する制度がありますので、後腐れがない小規模宅地と、長期間に及ぶ管理が必要な納税猶予との比較では、小規模宅地の方が魅力的に感じます。利用されるのは、個人のクリニックなど、かなり限定的なように感じます。
相続税関係では、事業用の小規模宅地に関して、規制がかかりそうな噂がありましたが、今回は規制がかかりませんでした。やはり、消費税率引上げの前後に地価の下落が起きることへの配慮のように感じます。
教育資金贈与・結婚子育て資金贈与については、受贈者の前年の合計所得金額が1,000万円を超える場合には適用がないことになりました。また、教育資金贈与については、受贈者が24歳以上の場合などで、死亡の前3年以内の贈与の場合は、相続税の計算に組み込まれるなどの規制が設けられました。
◆毎年変わる税法
税制改正が毎年行われるわけですが、なぜ毎年なのでしょうか。一言でいえば、国の予算と深い関係があるからです。大きな予算が必要なら、増税をして足りない部分を補わなければならないということで、予算を決める際に税制改正も併せて行うようなイメージです。また、予算との兼ね合いだけでなく、政策実現の手段としての税制の利用という側面があります。最近の例では、雇用促進税制や所得拡大税制など、その時々に合わせた政策実現に向けての税制改正が行われています。
実際の流れとしては、各省庁等から税制改正の要望があがり、税制調査会で審議を実施したうえで、12月に税制改正大綱が公表されます。その大綱と予算案は12月中に閣議決定されます。その後、条文の案を作成して、2月に改正法案が国会で審議され、3月に成立、4月から新しい税制が施行という流れになります。
◆大綱と税法
税制改正大綱が12月に公表されますが、その段階では条文がない状態です。大綱が公表されてから2月に法律案を国会に提出するまでに、ゼロの状態から矛盾のない法律案を作成するわけですから、たいへんなスケジュールとなります。税法の条文を立法していた方にお話を聞いたことがありますが、その作業中はほとんど家に帰らず仕事をしていたとのことです。
年によっては、大綱と出来上がってくる法案で微妙に内容が異なっている場合もあります。大綱段階では大枠しか決まっておらず、細部が未定と言う場合もあれば、条文作成過程で軌道修正を行いつつ、国会提出までに完成させることもあるからです。
4月に施行される段階では、法律だけでなく施行令や施行規則なども定められており、その段階でようやく新しい税制の詳細な取り扱いが明らかになります。たとえば、所得拡大税制では、実際の控除額の計算は施行令がないとできないので、本当の詳細な解説は4月以降にならないとできません。
◆施行令・施行規則・通達
施行令と施行規則という言葉はあまりなじみがないかもしれませんが、重要なことは法律で定めることになっています。法律は国会で定めるので手続きとして重い手続きが必要です。それに対して、施行令は政令とも言いますが内閣総理大臣が決裁する、施行規則は省令とも呼ばれますが財務大臣が決裁することで定められます。
租税法律主義という言葉がありますが、どのような場合に税金がかかるというような重い内容は法律で定め、具体的な計算方法などを施行令で定め、必要な書類や形式などを施行規則で定めるというようなイメージで構成されます。
また、法律、施行令、施行規則以外に通達と呼ばれるものが実務では利用されます。通達自体は、本来は上級行政機関が下級行政機関に対して行う命令ですから、納税者の立場からすると強制されるものではありません。ただし、役所側は通達に従った処理をするので、通達に合わせた処理をすることでリスクを回避することができます。実務では、通達に合わせた処理を行うことが一般的です。ちなみに4月に改正税法が施行されて、通常は6月ごろに改正税法に合わせた通達が公表されます。
◆年末調整はいつまで
単純に年末調整をいつまで終わらせればよいかと質問されると困ってしまいます。理想は、12月給与の支給時に過不足額の調整ができればよいのですが、現実的には12月の給料支給時に完了しない会社の方が多いような気がします。今年は配偶者特別控除の金額など、配偶者の給料金額が正確にわからないと控除額が変わってしまう可能性があるので、早めに年末調整を完了させたとしても、再調整が必要となってしまうケースが生じます。
法律的には、法定調書及び給与支払報告書の提出期限である1月31日までなら、年末調整の再調整が可能ということになります。それを過ぎるような場合は、各人に確定申告をしてもらうような対応となります。
年末調整で間違いがあると、ずいぶん経った後に年末調整の計算に誤りがあったので、追加で納付するようにというような連絡が税務署から来ることになります。市区町村で、本人や配偶者の給与支払報告書を元に、扶養家族にすべきでない人が扶養家族になっていると、税務署へ連絡され、税務署から会社に連絡が来るという流れです。
◆源泉税の納期限
年末調整は、再調整まで含めて1月末までにということですが、源泉税の納期限はそれよりも早くなります。
通常は、翌月10日なので1月10日、納期の特例を使っている場合は1月20日までとなりますが、平成31年は1月20日が日曜日なので1月21日までとなります。
源泉税は、期日から遅れると不納付加算税がかかります。1日でも遅れると、自主的納付でも5%の加算税なので、仮に半年分で源泉税額が200万円なら、不納付加算税10万円と、手痛いペナルティなので注意が必要です。
なお、不納付加算税については、本来は10%ですが、自主的納付なら5%となります。また、不納付加算税の額が5,000円未満の場合は免除、あるいは納期限から1か月以内の遅れで、それ以前に1年間について期限内納付をしている場合には免除など、早めに自主的に納付することで救済される場合があるので、遅れないことが最優先ですが、遅れた場合でも早めに納付が重要です。不納付加算税だけではなく、延滞税もかかるので、遅れても早めにという対応が重要です。
仮に12月給与で年末調整をすれば、1月納付の源泉税で調整を行います。1月に再調整があった場合は、その過不足を2月に納付の際に調整して納付するという実務になります。
ちなみに、住民税にも納期の特例があります。こちらは、6月から11月分までを12月10日までに、12月から5月分までを6月10日までにまとめて納付する仕組みで、源泉税と計算期間が異なります。
◆1月31日が期限の書類
給与支払報告書の提出以外に、法定調書及び法定調書の合計表、償却資産税の申告書などの提出期限も1月31日となります。
法定調書については、下記をご参照ください。
償却資産の申告については、下記をご参照ください。この記事を、書いている時点では、平成30年1月末申告期限のものですが、近いうちに更新されるはずです。
なお、最後に提出先についてですが、下記のとおりです。市区町村に提出すべき書類を税務署に送ってしまうという間違いはよく聞きますのでご注意ください。
◆従来の電子申告との違い
e-taxと呼ばれる、国税の電子申告システムは平成16年のスタートです。当初、利用者がなかなか増えない状況でしたが、平成19年1月からは納税者本人の電子証明書がない場合でも、税理士による電子申告が可能となり、国税庁の資料によれば平成29年度の所得税の確定申告の、電子申告割合が54.5%とされています。
税理士に依頼する場合や、税務署での確定申告相談などで、e-taxを利用する場合は、電子証明書がなくても電子申告が可能ですが、そうでない場合は、パソコン、マイナンバーカードなどのような電子証明書、ICカードリーダー、インターネットに接続できる環境など、いろいろなモノがないと電子申告ができませんでした。
ところが、平成31年1月からは、スマートフォンだけあれば、電子申告が可能となります。税理士に依頼するほどでもない、ちょっとした申告などの場合に、スマホだけで電子申告ができるようになる点は画期的です。
◆一度は税務署に足を運ぶ必要がある
従来の電子申告では、電子証明書で確定申告を行う本人であることの確認を行いますが、平成31年からは、「IDとパスワード」により本人であることの確認を行う手法が追加されました。この確認方法を「ID・パスワード方式」と呼びます。ID・パスワード方式なら、スマホだけ、あるいはインターネットに接続できるパソコンがあれば電子申告が行えます。
「ID・パスワード方式」で、少しだけ面倒なのは、「ID・パスワード方式の届出完了通知」を入手するために、税務署に行き本人確認を行って発行してもらう必要がある点です。
ただし、「ID・パスワード方式の届出完了通知」を一度入手すれば、来年以降もスマホ・パソコンで確定申告が可能ですから、毎年税務署へ出向いていた人にとっては朗報といえます。また、この「ID・パスワード方式」はパソコンからでも申告可能です。
◆手書きに比べて便利な点
従来から税理士に依頼しないで、紙で申告書を書いていた人にとって、どのようなメリットがあるかというと以下のようなことが考えられます。
雰囲気は、下記を参照してください。
平成31年(2019年)1月からいつでもどこでもスマホで申告~5つのステップで手続き完結!~
確定申告書の記載の難しさは、元になる数字を記載する場所と、その記載した数字を元に計算結果を書く場所があるなど記載箇所がたくさんあることと、計算をするにあたって表に当てはめるなどの作業が必要な点です。ところが、スマホによる申告なら、必要な箇所を埋めていけば、自動的に計算をやってくれて、納税額や還付金額が計算され表示されますので、難しいものではなくなることが期待されます。
◆ふるさと納税の上限額を調べよう
都道府県や市区町村に寄付をすると、所得税と住民税で寄付金に対する控除が受けられます。ただし、もともと所得税の負担がない場合には控除される税額がないのでメリットがありませんし、住民税についても所得割額の20%までという控除額の制限があります。
簡単に言えば、たくさん税金を払っている人ほど、ふるさと納税の上限額が大きくなります。正確に計算するには、扶養家族の数、社会保険料の金額、生命保険料控除などその他所得控除額、1月~12月までの収入の額が必要なので、この時期にならないと自分にとっての、もっとも有利な寄付金額の算定はできません。
大雑把な感じとしては、年収400万円で3~4万円、年収600万円で6~7万円、年収800万円で11~13万円、年収1,000万円で15~17万円という雰囲気です。正確な数字は、「ふるさとチョイス」、「さとふる」など、ふるさと納税のサイトがあるので、細かな情報を入力すればホームページ上で上限額の計算が行えます。
ただし、収入金額が1,000万円あっても、住宅ローン減税を受けている場合などは、計算結果が変わるので、身近に税理士がいるのなら税理士に相談するのも一つです。
◆寄付するとどうなるのか?
上限額の計算をして、仮に上限額5万円の場合に、5万円の寄付を行うと、所得税と住民税合わせて4万8千円の税金が安くなります。今、寄付をしても、所得税の還付は確定申告後ですし、住民税は来年の6月以降の税金が安くなる仕組みなので、気持ち的には、持ち出し感があります。それに、5万円寄付しても、4万8千円しか税金が安くならないわけですから、2千円は持ち出しになってしまいます。
2千円持ち出しでも、ふるさと納税に対して、返礼品を送る自治体があります。以前は2万円寄付すると1万円の商品券を返礼品として送ってくれる自治体もありました。5万円寄付して、税金は4万8千円安くなり、2千円は持ち出しだけれど、2万5千円分の商品券がもらえて、結果的には「とてもお得!」となるのです。
ただ、最近は商品券の取扱いを自粛する自治体が増えて、返礼率も30%程度に抑える方向となっています。それでも、ふるさと納税が有利な制度である点については変わりません。
よくある誤解ですが、自分のふるさとにしか寄付できないわけではなく、自分の好きな自治体(応援したい自治体・希望の返礼品をくれる自治体)に寄付できる点が面白い制度です。
◆具体的な流れ
具体的な利用方法は、「ふるさとチョイス」や「さとふる」などのふるさと納税用のサイトで、自治体に寄付の申し込みをして、そのままクレジットカードで決済という流れが便利です。もちろん、都道府県や市区町村のホームページからふるさと納税の内容を確認して、金融機関から振込をすることも可能ですが、ふるさと納税用のサイトを使えば、地域から選ぶ、欲しい返礼品から選ぶ、返礼率の高い自治体から選ぶなどの選び方ができるのと、カード決済まで一連の流れになっていて使いやすいです。
寄付は、上記ネットからが便利ですが、ふるさと納税で税額控除を受けるためには、「確定申告を行う方法」と、確定申告をしない「ワンストップ特例」という2つの選択肢から手続きを選ぶ必要があります。
ワンストップ特例は、従来から確定申告の必要がない方で、年間の寄付先が5か所までの場合に利用できる制度です。ワンストップ特例を利用したい場合は、寄付する時点でワンストップ特例を利用するという選択をしてから寄付すれば、自動的に税額控除の手続きが完了する仕組みです。一方で、確定申告が必要な人や、寄付先が5か所を超える場合は、確定申告が必要となります。
ワンストップ特例の利用も確定申告もしなければ、返礼品は受け取れますが、寄付金から2千円を控除した部分の税額控除を受けることができないので、寄付するだけでなく、税額控除の手続きまで正しく行ってください。
◆従業員に提出してもらう書類
年末調整の時期に、従業員から3種類の書類を提出してもらうことになります。
去年までも、実務をされていた方は、2種類から3種類になったことについて、気づかれたかもしれません。去年までは、2と3が、「給与所得者の保険料控除申告書兼給与所得者の配偶者特別控除申告書」と1枚の用紙だったものが2枚の用紙に分割されました。
また、扶養控除等申告書については、今回提出してもらうものは平成31年分になり、厳密には来年の1月以降の源泉徴収事務のためのものです。一方で年末調整については、昨年の年末調整の際に提出してもらっているはずの平成30年分のものを利用します。もっとも、記載されている内容は同様のはずなので、31年分として記載されたものを入力していくのが実務になりますが、扶養控除等申告書の記載の内容が来年向けのものになっている点は注意が必要です。扶養家族の年齢が1年合わないなどの点が、質問されることがありますが、理由は来年の年末調整向けの資料となっているからです。
◆改正の経緯
従業員に提出してもらう用紙が1枚から2枚に分割されたのは、所得税の改正で、計算が複雑化されていることに伴います。また、ここ数年、毎年のように所得税改正が行われているので、今回の変更点は、平成29年度税制改正に基づくもので、具体的には下記のとおりです。
・所得控除額38万円の対象となる配偶者の給与収入金額の上限を150万円(合計所得金額85万円)に引上げ。控除額は逓減し、配偶者の給与収入金額約201万円(合計所得金額123万円)で消失。
・配偶者控除について、納税者本人に所得制限を導入。給与収入金額1,120万円(合計所得金額900万円)で控除額が逓減を開始し、1,220万円(合計所得金額1,000万円)で消失。
(注)・・・上記の「給与収入金額」は、所得が給与所得のみである場合の金額。ちなみに平成30年度税制改正で、下記のような改正があり、平成31年の年末調整に影響があります。改正年度と、施行されるタイミングが微妙にずれているので注意が必要です。
・給与所得控除及び公的年金等控除の控除額を一律10万円引下げ、基礎控除の控除額を一律10万円引上げる。
・給与所得控除について、給与収入が850万円を超える場合の控除額を195万円に引下げる。
・基礎控除について、合計所得金額2,400万円超で控除額が逓減を開始し、2,500万円超で消失する仕組みとする。◆給与所得者の配偶者控除等申告書は国税庁のエクセルが便利
年末調整に関して提出してもらう書類ですが、配偶者控除が適用になる場合は、計算が複雑になるケースがあります。従業員がパソコンを使えるような環境の場合は、国税庁が用意しているエクセルのファイルを利用して入力後、印刷したものを提出してもらう形が便利です。URLは下記のとおりです。
【参考】国税庁HP/平成30年分 給与所得者の配偶者控除等申告書(入力用ファイル)
なお、税務署から送付されていると思いますが、年末調整のしかたについては、下記でダウンロード可能です。
◆仕入税額控除の要件
平成35年10月以後インボイス制度が導入されますが、その際に消費税の計算で仕入税額控除を受けるためには、記載要件を満たした帳簿とインボイス(適格請求書等)の保存が必要となります。インボイスの記載事項については、前回ご紹介しましたが、帳簿の記載事項は下記の通りとなります。
来年の10月に軽減税率制度が導入される際の帳簿の記載方法と同じで、インボイス制度になるから特別複雑になるというわけではありません。帳簿への登録番号の記載は要求されていませんが、登録番号を入力すれば登録事業者の名称が表示されるなど、入力がシンプルにできる仕組みが定着するかもしれません。
◆帳簿の記載のみで仕入税額控除が認められる場合
インボイス制度に移行しても、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められる取り扱いがあります。一部は、前回のインボイスの交付義務が免除される場合ですが、古物商、宅建業など一般消費者からの仕入が多数存在する事業者に認められています。
なお、当面は、免税事業者からの仕入れでも一定割合について仕入税額控除を認められますし、上記のように帳簿の記載だけで仕入税額控除を認められます。結果的に、消費税の計算そのものはインボイスを集計するのではなく、帳簿を元に計算することになる点は従来通りです。
◆インボイスの記載内容
平成35年10月から導入されるインボイス制度で、要求されるインボイスの記載事項は下記の通りとなります。なお、適格請求書等が正式な名称ですが、下記の事項が記載された請求書、納品書、領収書、レシート等をいい、請求書に限定されるわけではありません。
前回、お伝えしたように登録事業者しかインボイスの交付はできません。また、相手方からインボイスの交付が求められたときは、登録事業者はインボイスの交付義務が課されます。
◆登録番号
インボイスの記載の中に登録番号とありますが、法人については法人番号の前にTが付く形となります。一方で、法人番号がない個人事業者や人格のない社団等については、個人番号や法人番号と重複しない13桁の番号が割り振られます。いずれにしてもTの後に13桁の番号になります。
請求書や領収書の印刷の都合上、登録番号を早めに知りたいというニーズがあると思います。法人については既存の法人番号の前にTが付くだけなので、早めにインボイスの様式を満たす請求書や領収書を用意しておくことも可能です。個人事業者などで、請求書や領収書の準備の関係で早く番号が知りたい場合は、平成33年10月に登録申請が可能となりますので、早めに申請するなどの対応が必要となります。
◆インボイスの交付義務が免除される取引
インボイスの交付義務を定める一方、実務的な配慮から下記の場合には、インボイスの発行義務が免除されます。
◆適格簡易請求書
小売業、飲食店業、タクシー業等の不特定多数の者を相手にする業種では、適格簡易請求書という一部記載を簡略化したインボイスの発行を認めます。記載事項は以下の通りです。
具体的には、煩雑さを考慮して相手先名の記載の省略が可能で、紙面の都合を考慮して消費税額か適用税率のどちらかを記載するだけでOKとなっています。
◆インボイス制度とは
国税庁がインボイスという言葉を使い始めたので、インボイス制度といいますが、正確には「適格請求書保存方式」といいます。
この制度の仕組みは、①インボイスを発行するためには税務署長へ届出が必要で、登録事業者のみがインボイスを発行できます。②登録事業者は、課税事業者からインボイスの交付を要求された場合に、インボイスの交付義務があります。③消費税で原則課税により消費税額を計算する際に、仕入税額控除の要件としてインボイスと記載要件を満たした帳簿の保存が必要とされます。
消費税の軽減税率の導入が平成31年10月から実施されます。複数税率による消費税計算を支える制度として、軽減税率の導入から4年後の平成35年10月からインボイス制度が実施されることになっています。
従来は、消費税の取扱として、仕入税額控除を受けるために帳簿及び請求書の保存が必要という建付けでした。インボイス制度導入後は、登録事業者にインボイスの交付義務、仕入税額控除を受けるために帳簿及びインボイスの保存義務という2つの側面から規定されています。登録事業者は、インボイスの不正交付について罰則が課せられますし、交付したインボイスについて7年間の保存義務が課せられます。登録事業者となる場合には、インボイスの保存義務まで見越して対応が必要ですし、カラの領収書は決して渡してはいけないなどの従業員教育も必要です。
◆インボイスの交付が必要ない場合
今回は、総論ということで、詳細は省略しますが、インボイスの交付が必要とされない例外的な取扱があります。また、仕入税額控除を受ける際に、インボイスの保存が必要とされない例外が設けられています。
さらに、古物商、宅建業などのように、一般消費者からモノを購入して、販売する業者については、インボイスがなくても仕入税額控除を認めるという取扱があります。
例えば、取引価格が200万円前後の中古自動車を売り買いしようとする場合に、相場がありますから、業者も極端に安く仕入れることはできません。仮に190万円で仕入れて、200万円で販売した場合に、売上200万円のうち19万円が預かった消費税となります。仕入税額控除が認められないと、
【売上200万円-仕入190万円-消費税19万円】で、利ざやが10万円のつもりが、逆に9万円の損をしてしまうことになります。同じ現象が、中古住宅などでも起こりえます。そのような現象を防ぐために、特定業種にインボイスがない一般消費者からの仕入税額控除を認める取扱を認めています。
◆免税事業者はどうするべきか?
インボイス制度が始まると、登録事業者しかインボイスは発行できず、インボイスがないと仕入税額控除を受けられないという状況になります。そして、登録事業者になるためには消費税の課税事業者であることが要件とされます。
例えば、110万円の仕入を行った際に、インボイスがあれば消費税で10万円税額控除が受けられ、一方でインボイスがなければ10万円の税額控除が受けられない結果となります。つまり、仕入を行う業者の立場で考えると、同じモノを同じ値段で購入するのなら、登録事業者から購入するほうが有利となります。
逆の見方をすれば、免税事業者が販売する場合、登録事業者が販売する金額の100/110の割合(90.9%)程度で販売しないと、購入者から選んでもらえない可能性があります。購入する側にも、仕入や経費に消費税がかかりますから、販売価格に消費税を乗せないで販売すれば、下手をすれば持ち出しになります。
インボイス制度が導入されても、当面は経過措置がありますが、最終的にはインボイスがなければ仕入税額控除は認められなくなります。
つまり、事業者向けのビジネスをしていて、登録事業者でない場合は、取引が中止になってしまう可能性が生じます。そこで、取引の継続のために、従来は免税事業者であった場合も、登録事業者となるための課税事業者選択を検討する必要が生じます。
もっとも、美容室や郊外の一杯飲み屋のように、一般消費者を相手にするビジネスの場合は、インボイスを要求されるケースも少ないでしょうから、免税事業者のままでいてもデメリットは生じないかもしれません。
業態に応じて、インボイス制度にどう取り組んでいくのかについての検討が必要です。
◆区分記載請求書等保存方式
軽減税率の導入に伴い、複数の消費税率が並行して実務に登場することになります。最終的にはインボイス制度により税額計算を行うことになりますが、インボイス制度が導入されるまでの消費税を計算する仕組みとして、区分記載請求書等保存方式が採用されます。
簡単に言えば、税区分を税率ごとに記載した請求書を元に消費税を計算する仕組みです。そのために、請求書の記載について、下記のような変更が行われます。
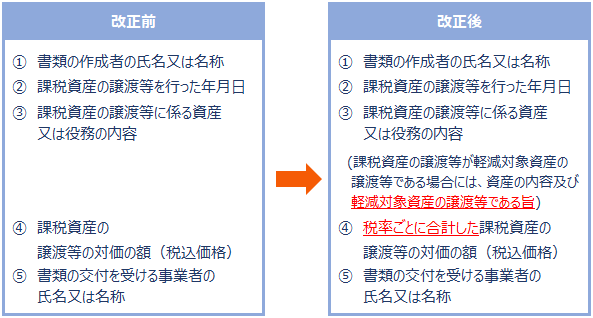
多くの事業者は、上記の請求書を元に、税率ごとの区分がされているので、それを元に消費税計算を行うことになります。
◆中小事業者に認められた特例計算
基準期間における課税売上高が5,000万円以下である事業者には、税率ごとに区分した計算を行うことが負担であることを考慮して、簡便的な計算が認められます。売上に関して税率ごとに区分することが難しい場合、仕入に関して税率ごとに区分することが難しい場合に応じて下記のような簡便法が認められています。
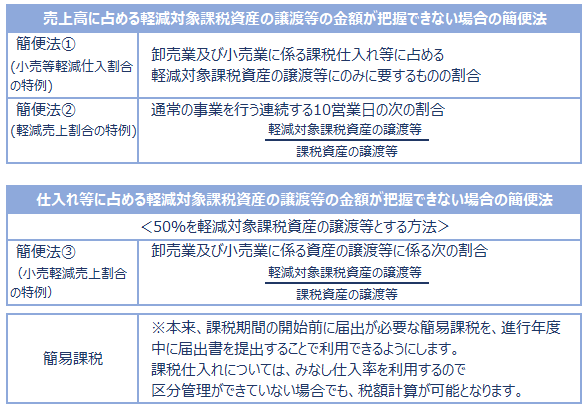
なお、上記の特例計算による場合は、税率ごとに区分した場合と異なる税額計算になります。特例計算を利用するか否かは十分に検討が必要です。
◆一体資産の概念
食品について軽減税率を適用することになりましたが、その場合に、おまけ付きのキャラメルは軽減税率の対象なのか。シール付きのチョコレートは軽減税率の対象なのかという疑問が生じます。実際に、購入する者はキャラメルやチョコレートが目的ではなく、目的はおまけだったり、シールだったりという話はありがちです。そのような、曖昧なものについて、軽減税率を適用するか否かという問題があります。国税庁のQ&A概要編によれば、下記のとおりです。
【答】
「一体資産」とは、食品と食品以外の資産があらかじめ一の資産を形成し、又は構成しているもので、「一体資産」としての価格のみが提示されているものをいいます。「一体資産」の譲渡は、原則として軽減税率の適用対象ではありませんが、次のいずれの要件も満たす場合は、飲食料品として、その譲渡全体につき軽減税率が適用されます(改正法附則 34①一、改正令附則2)。
なお、ここでいう合理的な方法とは、例えば、(1)一体資産の譲渡に係る売価のうち、食品の売価の占める割合や、(2)一体資産の譲渡に係る原価のうち、食品の原価の占める割合による方法があります(軽減通達5)。
キャラメルやチョコレートの件に照らし合わせると、単価1万円以下は問題なくクリアしています。一体資産に占める食品部分の割合が3分の2以上であれば、全体が軽減税率の適用となります。
なお、複数の商品を組み合わせて販売するとか、3個で1,000円という値付けの商品の中に食品も含まれるという場合は、一体資産に該当しません。単なる詰め合わせ販売、セット販売となり、その内訳の金額比率で、軽減税率部分と標準税率部分を合理的に区分する必要があります。
◆一体資産はビジネスチャンスの可能性
国税庁のQ&A個別編に目を通すと興味深いQ&Aがあります。以下のような内容です。
問67 当社では、紅茶とティーカップを仕入れてパッケージングし、セット商品として小売事業者に卸売販売しています。販売に際しては、100個単位で販売しており、販売価格を100,000円(税抜き)としています。
この場合、軽減税率の適用対象となる一体資産かどうかの判定に当たり、一体資産の譲渡の対価の額(税抜き)が10,000円以下かどうかは、どのように判定することになりますか。【平成30年1月追加】
【答】
軽減税率の適用対象となる一体資産かどうかの判定に当たり、一体資産の譲渡の対価の額(税抜き)が10,000円以下かどうかは、セット商品1個当たりの販売価格で判定することとなります。
したがって、ご質問のセット商品1個当たりの税抜き販売価格は、1,000円(100,000円÷100個)となりますので、一体資産の譲渡の対価の額(税抜価額)は、10,000円以下となります。
このQ&Aは税法的な解釈というより、ビジネスチャンスの拡大と考えると影響が大きいと思います。このQ&Aのひとつ前の問66では、食品と食品以外の福袋の事例を紹介していますが、一体資産の要件を満たせば軽減税率の対象という結論になっています。
1万円という単価設定は、多くの個人向けのビジネスとすれば小さくない金額です。単独で売れば標準税率になる商品を食品と合わせて一つの商品とすることで、客単価を上げることができますし、消費者の目線でも、全体を軽減税率で購入できることになりますから、上手な組み合わせにすれば、販売する側にも購入する側にも大きなメリットになります。
発泡酒や第三のビールがヒットしたように、消費者にとって有利な商品は、販売する側にとっては大きなセールスポイントになります。
一体資産については、今後注目される分野ではないかと思っています。
◆食品から除かれる外食の判定の難しさ
前回、軽減税率の対象についてご紹介して、飲食料品が軽減税率の対象で、ただし酒類、外食、ケータリングは軽減税率の対象から外れるという内容でした。
軽減税率が導入されることが決まる以前、国税庁主税局出身の学者さんや、国税庁の方の研修会で、軽減税率については「制度としての問題」があるという話をされていました。諸外国の例として、次のような事例が紹介されていました。
当時は、日本で軽減税率の導入が決まる前でしたが、上記のような軽減税率を外す行為が、公然に行われ、それを防ぐ手段がいろいろと講じられているようですが、なかなか難しいとのことでした。この点についても国税庁のQ&Aが公表済みですのでご紹介します。
◆ファーストフード店の取扱い
ハンバーガーを購入してテイクアウトという問題ですが、日本でも同じ結論になってしまいそうです。国税庁のQ&Aは次のとおりです。
問42 ファストフード店において、「テイクアウト」かどうかは、どのように判断するのですか。
【答】軽減税率の適用対象とならない「食事の提供」とは、飲食店営業等を営む者が飲食設備のある場所において飲食料品を飲食させる役務の提供をいいますが、いわゆる「テイクアウト」など、「飲食料品を、持ち帰りのための容器に入れ、又は包装を施して行う譲渡」(以下「持ち帰り」といいます。)は、これに含まないものとされています。(改正法附則34①-イ)
事業者が行う飲食料品の提供が、「食事の提供」に該当するのか、又は「持ち帰り」に該当するのかは、その飲食料品の提供を行った時において、例えば、その飲食料品について、その場で飲食するのか又は持ち帰るのかを相手方に意思確認するなどの方法により判定していただくことになります。(軽減通達 11)レジで精算の際に、お客さんに確認を取る方法により、軽減税率か否かの判定を行うことになります。持ち帰りと言ったお客さんが、その後どうするかまでは、売る側とするとコントロールのしようがありません。
◆コンビニの取扱い
最近、都内のコンビニでは、ほとんどの店でイートインスペースが存在します。消費税率の引上げの延期に合わせて、軽減税率の導入も延期されていますが、イートインスペースが目立つようになったのは、軽減税率の導入が決まった頃だったように思います。ショッピングセンターなどのフードコートで食品を購入、イートインスペースで食べる場合などは、外食扱いで、軽減税率の対象にはなりません。一方で、コンビニのように大部分のお客さんが持ち帰り、一部の人がイートインスペースを利用するという場合については、次のようなQ&Aが公表されています。
問41 店内にイートインペースを設置したコンビニエンスストアにおいて、ホットドッグ、から揚げ等のホットスナックや弁当の販売を行い、顧客に自由にイートインスペースを利用させていますが、この場合の弁当等の販売は、軽減税率の適用対象となりますか。
【答】イートインスペースを設置しているコンビニエンスストアにおいて、例えば、トレイや返却が必要な食器に入れて飲食料品を提供する場合などは、店内のイートインスペースで飲食させる「食事の提供」であり、軽減税率の適用対象となりません。(改正法附則34①-イ、軽減通達10(3))
ところで、コンビニエンスストアでは、ご質問のようなホットスナックや弁当のように持ち帰ることも店内で飲食することも可能な商品を扱っており、このような商品について、店内で飲食させるか否かにかかわらず、持ち帰りの際に利用している容器等に入れて販売することがあります。このような場合には、顧客に対して店内飲食か持ち帰りかの意思確認を行うなどの方法で、軽減税率の適用対象となるかならないかを判定していただくこととなります。
なお、その際、大半の商品(飲食料品)が持ち帰りであることを前提として営業しているコンビニエンスストアの場合において、全ての顧客に店内飲食か持ち帰りかを質問することを必要とするものではなく、例えば、「イートインコーナーを利用する場合はお申し出ください」等の掲示をして意思確認を行うなど、営業の実態に応じた方法で意思確認を行うこととして差し支えありません。申し出があった場合は、軽減税率の対象とならないわけですが、あえて申し出をする人がどのくらいいるのかが気になります。ただ、現実的な問題として、お店とお客さんがトラブルになるのも困りますから、実務としては緩やかな対応が必要になります。
もともと、軽減税率を導入すれば、いろいろな問題が生じることは想定されていたので、このような国税庁のQ&Aは非常に参考になります。
◆軽減税率の対象となるのは食品と新聞
来年10月から軽減税率が導入される予定ですが、一番単純に説明すると食品と新聞が軽減税率の対象で税率8%、それ以外のものについては10%という取扱いになります。食品については、酒類は除く、飲食店で食事する場合は除くと微妙に線引きが難しい論点があります。また、新聞については、配達してもらう新聞は軽減税率の対象になりますが、駅の売店で買う場合は軽減税率の対象にならないなどのルールがあります。
食品については、下記がイメージしやすいとおもいます。
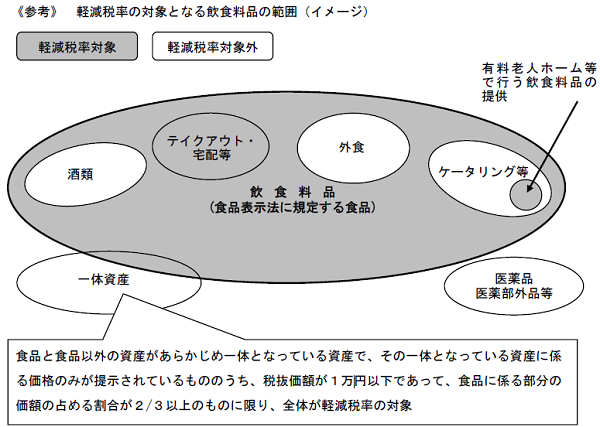 軽減税率の対象になる飲食料品から除かれるのは、酒類、外食、ケータリング等ということになります。一体資産については、面白い論点なので、次回以降ご紹介します。
医薬品・医薬部外品は飲食料品から外れたところにあり、例えば「オロナミンC」は飲食料品に該当して軽減税率の対象になりますが、「リポビタンD」は医薬部外品に該当するため軽減税率の対象とならないという結論になります。
また、テイクアウトと外食についても、同じファーストフード店でハンバーガーとシェイクのセットを購入しても、店内で食べる場合は外食に該当して軽減税率の対象にならない、一方でテイクアウトの場合は軽減税率の対象になるという、線引きになります。
◆素朴な疑問
さて、食品表示法に規定する食品と言ってしまえば、それまでなのですが、それほど簡単に理解できるものではありません。国税庁が公表している軽減税率のQ&Aで、下記の2つのものをご紹介します。国税庁のQ&Aが個別編と概要編からなっているので、個別編からの問になります。
問2 当社は、畜産業として肉用牛を販売していますが、生きている牛の販売は、軽減税率の適用対象となりますか。【平成29年1月改定】
【答】
「食品」とは、人の飲用又は食用に供されるものをいいますが、肉用牛、食用豚、食鳥等の生きた家畜は、その販売の時点において、人の飲用又は食用に供されるものではないため、「食品」に該当せず、その販売は軽減税率の適用対象となりません。(改正法附則34①一、軽減通達2)
なお、これらの家畜の枝肉は、人の飲用又は食用に供されるものであり、その販売は軽減税率の適用対象となります。
これは、直観として理解できるように思います。生きている牛を食品とは感じません。そして、次をみてください。
問3 当社では、食用の生きた魚を販売していますが、軽減税率の適用対象となりますか。
【答】
「食品」とは、人の飲用又は食用に供されるものをいいますので、人の飲用又は食用に供される活魚は「食品」に該当し、その販売は軽減税率の適用対象となります。(改正法附則34①一、軽減通達2)
なお、生きた魚であっても人の飲用又は食用に供されるものではない熱帯魚などの観賞用の魚は、「食用」に該当せず、その販売は軽減税率の適用対象となりません。
生きた牛の話と比較して、生きた魚になると、どこで線引きするのという疑問が生じます。たしかに、踊り食いとか活造りなどの食べ方がありますから、生きた魚でも食品として販売すれば軽減税率の対象なのでしょう。国税庁がQ&Aを公表するのですから実務的には結論なのですが、なんとなく落ち着きが悪い感じです。ということで、軽減税率って、意外と線引きに苦労するのです。
次回は、外食関係の話でも、落ち着きの悪い話をご紹介する予定です。
◆税率アップのタイミング
消費税率の引上げは、平成31年10月1日以降とされています。実際には、平成ではなくなっている予定ですが、法律上は平成31年となっているので、そのように表記します。
多くのビジネスでは10月1日以降販売するものから、税率が上がるわけですが、現実的には細かな問題がいくつかでてきます。例えば、コンビニ、タクシー、電車、ファミレス、ホテルなど、深夜0時をまたいで売上が生じるような場合です。
実は、このあたりは法律で、細かく決められていません。例えば、深夜2時まで営業しているファミレスであれば、10月1日の午前2時までの売上を、事実上8%の税率で処理しても、認められているようです。あるいは、タクシーであれば、9月30日出庫までであれば、12時過ぎた後の乗車でも8%の税率など、会社側にある程度運用を委ねているように考えられます。
前回の5%から8%に引き上げ時、コンビニなどは、レジで自動的に12時以降の販売は新税率にするなどの対応をしていたようですが、システムで自動化できない場合は、レジについて手作業で税率変更の作業が必要となります。また、券売機の設定や、店に提示する料金表などの付け替え、値札の付け替えなど、企業毎にさまざまな課題が生じます。
◆経過措置
消費税率の引上げに伴い経過措置が用意されています。例えば、水道光熱費のように月1回の検針により料金が決まる場合の税率の適用や、前売りチケット、通信販売、請負契約、賃貸契約の場合など、契約や前売りチケットの購入は消費税率引き上げ前だが、チケットの利用や契約の履行が消費税率引き上げ後である場合に、どちらの税率かという問題が生じます。
5%から8%に引上げがあった際に、実務に大きな影響があった部分についてご紹介すると以下のとおりです。
住宅の建設など、請負契約の場合に、平成31年3月までに契約していれば、平成31年10月以後の完成でも、旧税率である8%が適用になります。住宅などは、金額も大きいので、平成31年3月までに契約することでお客さんにもメリットがありますし、ハウスメーカーや建設業者も、税率引き上げ前の駆け込み需要の反動を緩和できるなど、大きなメリットがあります。
②資産の貸付け
資産の貸付けについて、平成31年3月末までの契約で、10月以降も引き続き資産の貸付けが行われている場合に、旧税率が適用される場合があります。経過措置に該当するか否かは、契約書の記載の仕方で異なってきますが、一般的な不動産契約やリース契約などの場合は、経過措置が適用になり旧税率になるケースが多そうです。
③前売りチケット
新幹線の指定券・回数券などについては、平成31年9月までの購入であれば、8%の税率が適用になります。簡易課税を適用している事業者や免税事業者は、まとめ買いで、消費税部分について有利になるので検討が必要です。
④通信販売
通信販売を行う事業者が、平成31年3月までに条件を掲示して、9月末までに申込があった部分については、10月以降の販売でも8%の税率になる取扱があります。こちらについては、5%から8%へ引上げ時に、大手の通販パソコンメーカーなどが積極的な営業を行っていたので、ビジネスチャンスとしての性格が色濃いと思われます。
平成31年10月の消費税引上げは、軽減税率の導入と重なることと、引上げの延期が続いていた関係もあり、なんとなく対応が遅れ気味になっているように思えます。やらなければいけないことは、盛り沢山ですので、今一度検討しましょう。
◆スケジュールと対応
消費税率の10%への引上げ、軽減税率の導入が平成31年10月1日からとなります。以前の税率アップのときもそうですが、決算期に関係なく10月1日からとなります。コンビニ、ホテル、交通機関など12時をまたいで売上が発生する場合は、それなりの対策が必要です。また、値札などで税込みの値札を付けている場合なども値札の貼り替えなど準備が必要になります。さらには、駆け込み需要に備えた営業社員の教育などやるべきことは山積しています。
軽減税率制度では、簡単に言えば食品と配達される新聞が軽減税率の対象となります。現実的には、どこまでが食品で、どこからが食品ではないか。飲食店で、持ち帰りは食品の販売、店内での飲食はレストランサービスとなるのですが、持ち帰ると言っていたお客さんが店内で飲食した場合にどうなるのか?など、疑問が生じます。店内での対応についてマニュアルを作成するなど、十分な準備が必要となります。
また、消費税率の引上げから4年後、平成35年10月1日からインボイス制度が導入されます。あまり騒がれていませんが、このインボイス制度が、非常に大きな改正です。例えば、インボイスを発行できない免税事業者からの仕入について、仕入税額控除が受けられなくなります。よって、事業者向けビジネスをしている場合には、消費税部分以上に値段を安くしていない限り、免税事業者として仕事を続けて行くのが難しくなります。また、インボイスについて仕入税額控除を受ける側が保存する部分については従来どおりですが、発行者側にも保存義務が生じます。単純に、出力できる状態であれば保存義務を果たしているとは言えないので、法律上の発行者側の保存義務への対応も準備が必要です。
◆消費税の計算に関する対応
消費税の計算については、軽減税率制度の導入からインボイス制度の導入までは、帳簿及び請求書を、税率ごとに区分する方法によって行われます。請求書を発行する場合も、帳簿に記載する際も、軽減税率である旨と税率を区分した記載が必要になります。
お客さんとの会話で、「うちは食品を売ってないから、関係ないよね?」と聞かれることがあります。軽減税率の商品を販売していなくても、お茶やお茶菓子など食品の購入は日常あり得るでしょうから、経費で軽減税率を区分して記載するなどの対応が必要になります。消費税の申告書でも、経費について10%部分と8%部分を別けて記載することになりますから、8%部分の記載がなければ、誤った処理をしていることが推測され、税務調査の招待状になってしまう可能性もあります。
また、インボイス制度導入後に、法律の要求するインボイスの発行が必要となりますが、実際には軽減税率導入と同時に区分記載式の請求書を発行する必要があります。手書きの請求書やエクセルで自作の請求書などであれば、すぐに対応可能ですが、請求書発行システムなどを利用している場合は、それなりに準備期間が必要ですし、インボイス制度まで見据えて、システムのバージョンアップや入れ替えが必要となります。
◆返品権付き販売
新会計基準では、返品の予想が見込まれる場合は、見込まれる部分を返金負債として処理します。国税庁が示す例示では下記のとおりです。
1個200円の商品(原価120円)を100個販売し、その返品予想は2個と見込む
| (現 金) | 20,000 | (収 益) | 19,600 |
| (返金負債) | 400 | ||
| (売上原価) | 11,760 | (商 品) | 12,000 |
| (返品資産) | 240 |
従来は、総額2万円の売上を計上、それに対して返品調整引当金を計上するという会計処理だったものを、売上高について返品を見込んだ後で計上するという処理への変更です。
法人税法では、従来どおり2万円の売上として処理して、会計基準とは異なる取り扱いになります。消費税は法人税と処理が一致しますが、会計処理とは異なる取り扱いとなります。
なお、返品調整引当金については平成33年3月31日までに開始する事業年度までは、従来どおり引当を認め、平成33年4月1日以後開始する事業年度から10年間について、その10分の1ずつ縮小した額で引当を認めるという経過措置が用意されました。返品債権特別勘定については現行の取扱が維持されます。
◆消化仕入の取扱
百貨店方式と呼ばれる商慣行があります。百貨店に出店しているテナントが、一般消費者に商品を販売した際に、販売した商品を、テナントが百貨店に販売し、百貨店が一般消費者に販売するという取引形態です。一般消費者は、購入した商品について百貨店の保証を得られるというメリットがあり、百貨店は在庫を持たないというようなビジネス展開ができます。
この場合、法律上は、百貨店は一般消費者に12,000円の商品を販売した場合に、10,000円の仕入をして、12,000円の売上が立つという形になるのですが、新会計基準では、以下の要件を検討した上で、手数料部分の2,000円のみを収益とする形になります。
②企業が在庫リスクを有していること
③企業が価格設定において裁量権を有していること
会計処理として百貨店などは、ほとんどの場合手数料収入のみの計上になることが予測されます。一方で法人税と消費税の取扱は、従来どおりとなります。法形式としては、テナントが百貨店に販売し、百貨店が一般消費者に販売している事実があり、法人税の計算には総額でも純額でも与える影響もありません。さらに、適格請求書保存方式を導入する消費税では、インボイスと切り離した計算は考えられません。
前回まで、ご紹介した部分については、法人税が会計基準の処理も認めるというような対応でしたが、今回の部分は会計処理と異なる処理になります。中小企業には、新会計基準は強制適用されないので、それほど影響はありません。ただし、上場会社の子会社など、新会計基準の適用を受ける場合は、かなり会計処理に負荷がかかることが想定されます。
法人税は、実効税率が約3割です。従来、経営者は試算表の利益を見て税額を予想していました。ところが会計上の利益と、法人税の所得と大きな乖離が生じることで、直感的に税負担を想像できないくらい難しい制度になりつつあります。会計は、投資家の判断に資するものと考えれば正しい方向なのですが、試算表で経営判断を行う経営者にとっては受難の時代です。
新会計基準が適用されない中小企業は、税務と一致する処理が、経営判断に役立つ会計処理と考えて良いでしょう。
◆法人税法上の取扱
会計基準では、以下のように取り扱われます。
〇見積もられた変動対価の額については、変動対価の額に関する不確実性が事後的に解消される際に、解消される時点までに計上された収益の著しい減額が発生しない可能性が高い部分に限り、取引価格に含める(基準54)
【仕訳例】
| 販売契約に売上高に対してリベートを15%支払う条件がついている場合 | |
| (現金) 10,000 | (売 上 高) 8,500 |
| (返済負債) 1,500 | |
従来は、販売した時に1万円の売上を計上して、リベートの支払いがあった時に1,500円、売上を取り消すという処理だったのですが、リベート部分を見積もり、その部分を負債として処理するとのことです。現実的には、減額の発生する部分を見積る必要が生じ、より正確に見積るためには過去の実績などの統計が必要で手間がかかりそうです。これらの税務上の処理については、法人税基本通達2-1-1の11では、以下の通りとしています。
ただし、次に掲げる要件の全てを満たす場合に限る
(1)値引き等の事実の内容及び当該値引き等の事実が生ずることにより契約の対価の額から減額若しくは増額する可能性がある金額又はその算定基準が、当該契約若しくは法人の取引慣行若しくは公表した方針等により明らかにされていること又は当該事業年度終了の日において内部的に決定されていること
(2)過去における実績を基礎とする等合理的な方法のうち法人が継続している方法により(1)の減額若しくは増額の可能性又は算定基準の基礎数値が見積もられ、その見積もりに基づき収益の額を減額し、又は増額することとなる変動対価の額が算定されていること
(3)(1)を明らかにする書類及び(2)の算定の根拠となる書類が保存されていること
通達の要件を見る限りは、(1)と(3)は当然ですし、(2)については代理店から販売実績の報告を受けているなどのケースが多いでしょうから、適用そのものはそれほど難しくないように思えます。
会計基準が強制適用されない中小企業の場合は、継続適用するための管理を負担に感じるか否かではないかと思います。基本的には、金額が大きくなく、比較的に短期間に解消される事象なので、手間が面倒と思う場合は見送りとなるケースが多いと思います。
◆消費税の取扱
前回も、前々回も、法人税の扱いと消費税の扱いは、全く別という形だったので、概ね想像はできましたが、この取扱についても、消費税では法人税とは全く別の取扱です。
当初の販売段階では、値引き前の金額で売上を計上、次の販売の段階では、値引き後の金額で売上計上という流れで、会計処理と消費税の処理で異なる処理を要求しています。5年後には、インボイス方式の導入が決まっているので、請求書の金額と消費税は常に連動となりそうです。消費税まで考えると、中小企業には面倒なだけの処理になるので、やはり不採用とするのが現実的です。
◆収益の額に含めない利息相当額
会計基準では、下記のようになりました。
日本語なのに日本語として読みにくい書き方ですが、国際基準との整合性を重視しているのでしょう。簡単にいえば、契約上の売買の時期と支払いの時期が、かけ離れている場合は、その売買金額の中に利息相当を含んでいるはずといいうような趣旨です。
◆国税庁の示す法人税法の取扱
国税庁の資料では以下のような、例示を紹介しています。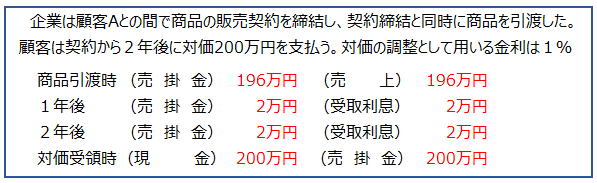
簿記の勉強をしてきている場合は、本体196万円、それ以外を利息として処理して、利息は期間の経過とともに発生するから1年後、2年後に計上するのだという理屈も理解できますし、そのように処理しなさいと言われれば可能だと思います。理論上も2年後に代金受領なら利息が含まれているということに理解はできます。
そして、新設された法人税基本通達2-1-1の8では、「資産の販売等に係る契約に金銭の貸付に準じた取引が含まれていると認められる場合には、その利息相当分は当該資産の販売等に係る収益の額に含めないことができる」と、できる規定、任意の取扱です。
上記のように仕訳してもよいし、従来どおり初年度に200万円の売上を計上するのもOKということです。
法人税の税金面で言えば、収益の計上を遅らすことができるので通達の取扱が有利にはなります。
◆国税庁の示す消費税の取扱
国税庁から、上記の処理について消費税ではどのように扱うか、仕訳例で示しています。消費税側の解説では受取利息の金利が複利計算になっていて、法人税の例と異なる金額になっている点など、微妙に不親切な作りになっています。
結論として、法人税は、利息と売上を別けたとしても、消費税での取扱は、販売時に200万円の課税売上を一括計上、消費税額も16万円ということで200万円をベースに計算することになっています。つまり、会計処理と切り離して消費税計算は行いなさいということです。
新しい会計基準が強制適用される法人は、かなり実務的な負担が生じます。売上高と課税売上高を切り離して入力というのは、会計処理と消費税処理を別々のシステムでやってくださいというようなもので、大きな会社であれば処理能力があるので可能だとは思いますが、かなり負担が重い内容です。
中小企業の場合は、新しい会計基準に従う必要はありませんから、基本的には会計処理と消費税の処理が一致する従来通りの処理が現実的だと思います。仮に、法人税の課税を新会計基準で遅らせることができたとしても、事務負担的にコストに見合わないと考えます。
◆ポイントの取扱い
最近は、コンビニで買い物をしても、喫茶店を利用しても、家電量販店で買い物をしても、ネットで買い物をしてもポイントが付きます。少し古くからあるものとしては、マイレージなどが馴染み深いでしょうか。
ポイントの会計処理については、発行する会社ごとに微妙にルールが異なるので、画一的な取扱を示すことは難しいという問題がありました。さらに、自社で発行して自社の商品の販売にだけ利用できる売上値引き型のものと、提携企業で使える電子マネー的な性格のものなど、ポイントといっても多様な意味合いを持っていました。
◆法人税法上のポイントの取扱
国税庁の資料の事例では、商品10,000円に対して、ポイント1,000円分付与し、100%消化される場合について紹介しています。まずは、仕訳ですが下記のように会計処理が変更されるとのことです。
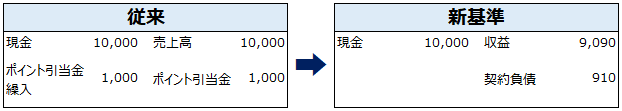
従来の方法では、最初の段階から総額で売上を計上して、1,000円の費用を計上することで、結果として9,000円が利益でしたが、新基準では10,000円に100/110を乗じて9,090円が利益になり、処理の方法だけでなく金額も異なった結果になります。
新設された法人税基本通達2-1-1の7によれば、下記の要件の全てを満たす場合は、継続適用を条件として、自己発行ポイント部分を前受け扱いとします。
(1)その付与した自己発行ポイント等が当初の資産の販売等の契約を締結しなければ相手方が受け取れない重要な権利を与えるものであること
(2)その付与した自己発行ポイント等が発行年度ごとに区分して管理されていること
(3)法人がその付与した自己発行ポイント等に関する権利につきその有効期限を経過したこと、規約その他の契約で定める違反事項に相手方が抵触したことその他の当該法人の責に帰さないやむを得ない事情があること以外の理由により一方的に失わせることができないことが規約その他の契約において明らかにされていること
(4)次のいずれかの要件を満たすこと
イ その付与した自己発行ポイント等の呈示があった場合に値引き等をする金額が明らかにされており、 かつ、 将来の資産の販売等に際して、 たとえ1ポイント又は1枚のクーポンの呈示があっても値引き等をすることとされていること
ロ その付与した自己発行ポイント等が当該法人以外の者が運営するポイント等又は自ら運営する他の自己発行ポイント等で、 イに該当するものと所定の交換比率により交換できることとされていること
コンピュータで管理するポイントなら、要件は技術的には満たすことは可能です。提携ポイントと交換できる場合でも、新基準が利用可能な点は面白いと思います。
中小企業で採用するか否かについては、法人税の処理だけをみれば、システムでポイントの管理が可能なら、課税の繰り延べ(節税)になるので、やってもよいかなという雰囲気です。ただ、レジなどのシステムで、うまく数字が拾いきれない場合は難しいように思います。
◆消費税の取扱
国税庁は、上記会計処理について、消費税の取扱についても公表しています。消費税の取扱では、法人税法上で新基準を採用したとしても、売った段階で10,000円の課税売上、ポイントが行使された場合は、対価の返還等(値引き)とされており、従来どおりの計算が要求されます。
会計的にポイント分を控除しても、消費税法上は、事実としての10,000円の売上と捉えるようで、法人税と枝分かれの処理になります。法人税と消費税で異なる処理は、中小企業にとっては、事務的に負担となるかもしれません。
新基準を採用した場合、課税の繰り延べの効果はありますが、タイミングだけの問題で、トータルの期間では有利不利はありません。新会計基準が強制されない中小企業は、会計仕訳と消費税が異なる処理になる事務負担を受け入れるか否かが、選択の判断基準とすべきです。
◆収益認識に関する会計基準への経緯
国際会計基準審議会(IASB)と米国財務会計基準審議会(FASB)が共同して、「顧客との契約から生じる収益」という基準を公表し、国際的には2018年1月以降開始事業年度から適用が強制されています。
日本では企業会計基準委員会(ASBJ)が、上記の国際基準と整合性を採った会計基準を策定し、2018年3月に公表しました。国内では、公認会計士の監査が必要な会社については、2021年4月1日以後開始する事業年度から強制適用、2018年4月以降開始事業年度、あるいは、2018年12月末以後終了事業年度から早期適用が可能とされています。
それはさておき、中小企業では、どのような対応が必要になるのかが気になるところですが、「引き続き企業会計原則に則った会計処理も可能」とされており、何も変更しなくてもよいという結論です。ただ、昔からの処理も可能ですが、新しい基準を採用することもできるわけです。実務的な視点からは、経営者が経営判断をする上でより役立つのなら新会計基準を採用する、あるいは、税金の計算で有利になる可能性があるのなら検討するという雰囲気ではないでしょうか。
◆通達の改正の概要
法人税法の条文も変わり、引き渡しの日ではなくて、それと近接する日という概念が登場するのですが、学術的な話は別として、中小企業の実務という観点からは気にする必要はありません。
法人税基本通達の改正について、国税庁の資料からタイトルを羅列すると以下のようになります。
①収益計上の単位の通則(基本通達2-1-1(1)(2))
②資産の販売等に伴い保証を行った場合の収益の計上の単位(基本通達2-1-1の3)
③ポイント等を付与した場合の収益の計上の単位(基本通達2-1-1の7)
④資産の販売等に係る収益の額に含めないことができる利息相当部分(基本通達2-1-1の8)
⑤資産の引渡しの時の価額等の通則(基本通達2-1-1の10)
⑥変動対価(基本通達2-1-1の11)
⑦相手に支払われる対価(基本通達2-1-1の16)
⑧役務の提供に係る収益の帰属の時期の原則、履行義務が一定の期間にわたり充足されるものに係る収益の額の算定の通則(基本通達2-1-21の2~5)
⑨請負に係る収益の帰属の時期(基本通達2-1-21の7)
⑩知的財産のライセンスの供与に係る収益の帰属の時期(基本通達2-1-30)
⑪知的財産のライセンスの供与に係る売上高等に基づく使用料に係る収益の帰属の時期(基本通達2-1-30の4)
⑫工業所有権等の使用料の帰属の時期(基本通達2-1-30の5)
⑬商品引換券等の発行に係る収益の帰属の時期(基本通達2-1-39)
⑭非行使部分に係る収益の帰属の時期(基本通達2-1-39の2)
⑮返金不要の顧客からの支払の帰属の時期(基本通達2-1-40の2)
⑯返品権付き販売(基本通達9-6-4)
国税庁が公開した資料のタイトル部分を並べただけでも、盛り沢山ですが、実務では既に存在しているものについて、通達を置き明確化したというようなイメージで、大部分は大きな変化はありません。一部、取扱の幅が広がっています。
また、すべての内容は、期間帰属の問題ですから、長期的にはどのような方法をとっても有利不利は生じにくいものです。なので、中小企業の場合は、慌てて動く必要性はありません。
◆電子申告の義務化
資本金1億円超の大企業は、法人税及び地方法人税、消費税、法人住民税及び事業税について、平成32年4月1日以降開始事業年度分より、電子申告が義務化されます。
この際に、申告書の添付書類についても電子申告の義務化の対象となります。現状は、電子申告を行いつつも、紙で別途郵送という実務が一般的ですので、実務の見直しが必要になるかもしれません。会社のシステムと、電子申告を行うシステムのデータの連動など、課題がありそうです。データ形式については、現行のXBRLまたはXML形式に限定する取扱は、柔軟化してCSV形式での提出が認められるようになります。そのフォーマットについても国税庁が用意する方向です。
◆所得税確定申告・年末調整手続きの電子化
従来は、生命保険料控除、地震保険料控除、住宅ローン減税にかかる書類などを書面で用意する必要がありましたが、電磁的方法による提出が可能となります。平成32年10月以降の年末調整関係事務からの適用となります。
もう少し具体的にいうと、今までは郵便物などで保険会社や銀行から来た書面を会社に提出あるいは税務署に提出というながれでしたが、保険会社や銀行からデータでもらい、会社や税務署にデータで提出するという流れになります。
◆国際観光旅客税
平成31年1月7日以降、日本から航空機や船舶で出国する2歳以上の人について、運賃に合わせて1人1,000円が徴収されることになります。
これは、日本人が海外旅行する場合も対象となりますし、海外の方が日本に観光旅行にきて、帰国する際にも対象となります。
飛行機や船舶の乗務員や入国後24時間以内に出国する乗り継ぎなどの場合は、対象外となります。
全く新しい税金です。税収は観光振興などに使われることになります。
◆森林環境税
少し先の話しになりますが、平成36年度から、個人住民税に合わせて、1人について年額1,000円を森林環境税(仮称)として上乗せ徴収することになります。
地球温暖化、災害防止、国土保全などの目的に資するために利用される税です。
平成31年10月から、消費税率が引き上げられますが、さらに国際観光旅客税、森林環境税と新しい税金の負担が増えるということで、微妙にですが厳しい雰囲気の税制改正でした。
◆猶予税額が免除される場合
| (1) 贈与税の猶予税額の免除 |
①先代経営者が死亡した場合 贈与税の納税猶予は、相続が生じるまでの暫定的な意味合いがあり、基本的な流れは、贈与税の猶予税額が免除される替わりに、相続税の計算に組み込まれることになります。ただし、相続税の計算に組み込まれる際に、相続税の納税猶予に切り替える事が、事業承継税制自体で予定されており、多くの納税者もその前提で、贈与税の納税猶予を利用することになります。 ②後継者が死亡した場合 事業承継税制により株式の贈与を受けていた後継者が死亡した場合は、猶予されていた贈与税が免除されます。ただし、後継者の死亡により、その保有していた株式について、相続税が課税される可能性があります。この段階で、要件を満たせば、相続した経営者が新たに事業承継税制を適用することが可能です。 ③後継者がさらにその次の後継者へ贈与した場合 事業承継税制により贈与税の納税猶予を受けていた後継者が、さらに、その次の後継者へ株式の贈与を行い、事業承継税制を適用した場合は、猶予されていた税額が免除されます。 |
| (2)相続税の猶予税額の免除 |
①事業承継された相続人が死亡した場合 事業承継税制を利用した相続人が死亡した場合は、納税猶予されていた相続税は免除されます。その段階で、事業承継税制の要件を満たせば、次の後継者が納税猶予を受けることが可能です。 ②事業承継された相続人が、次世代後継者へ事業承継税制による贈与をした場合 事業承継税制を利用した相続人が、さらに次の世代の後継者へ、事業承継税制により株式を一括贈与した場合は、猶予されていた相続税が免除されます。 |
上記のように、事業承継税制は、さらに次の後継者へ事業承継税制を適用することで、猶予税額が免除される仕組みとなっており、脈々と事業承継が可能な制度設計になっています。
◆納税猶予が取り消されたらどうなるのか
前回、納税猶予の取消事由についてご紹介しましたが、納税猶予が取り消された場合は、基本的には、猶予されていた税額と利子税を合わせて納付することになります。納税猶予期間が5年を超える場合には、経営承継期間である5年分の利子税は免除されます。
また、利子税の税率は金利の情勢によって変わりますが、平成30年であれば、0.7%となっています。ただし、長年にわたり納税猶予を利用するので、長期間に及ぶことで利子税はかさんでいきますし、金利の情勢次第では跳ね上がる可能性もあります。もともと、相続税や贈与税が払えないほど高いことを理由に納税猶予制度を利用するわけですから、金利が低いからと安心してはいけません。
実務的な視点では、ミスにより納税猶予が取り消される場合は、負担として重いものになりますが、例えば上場した場合、株式交換によって子会社になるような場合は、猶予税額を支払ってもお釣りが生じるようなケースでしょうから不利な状況ではありません。
また、経営環境の悪化で株価が下落しているような場合は、猶予税額を再計算して、一部猶予税額が免除される仕組みになっており、業績が悪くなった場合にM&Aで救済してもらうようなケースでも大きな不利益は生じないような制度設計になっています。
それ以外には、継続して税務署への届出などが負担で、敢えて納税猶予を打ち切る場合など想定されますが、ミス以外では不条理な状況は起こりにくく使いやすい制度になっています。
◆事業承継税制のリスク
基本的に、事業承継税制はメリットが大きく魅力的な制度です。ただし、一定の場合に、納税猶予が取り消されてしまうリスクがあります。
納税猶予が取り消されてしまうことで、猶予税額と利子税の納付が必要となります。元々、事業承継税制の適用を受ける理由は、株式の贈与や相続の際の税負担が高いことが理由ですが、その高い税金の支払いが必要になるわけですから、取消は大きなリスクと考えることができます。
なお、納税猶予が取り消される場合の取消事由については、特例承継期間である5年間に限られる内容と、5年経過後も継続する内容があります。この取消要件に該当するか否かについて明らかにするために、特例承継期間である5年間は、毎年都道府県知事に報告手続きを行い、さらにその後は3年に1度税務署への報告手続きが必要となります。
◆特例継承期間(5年間)の取消事由
特例制度を受けてからの5年間の取消事由は下記の通りです。
② 贈与日又は相続開始の日の従業員数の8割以上を5年間平均で維持する要件を満たさなくなったこと
※この点については、従来から事業承継税制の最も大きなリスクとして懸念されていましたが、今年の改正で、事実上撤廃されています。
具体的には、報告書に8割を下回る数となった理由について認定経営革新等支援機関の所見の記載があり、その理由が経営状況の悪化である場合又はその認定経営革新等支援機関が正当なものと認められないと判断したものである場合には、認定経営革新等支援機関による経営力向上に係る指導及び助言を受けた旨が記載されている必要があります。
一方で、報告書へ必要な記載がなかった場合は、従来通り、取消になりますので、注意が必要です。
③ 特別関係会社が、性風俗営業会社に該当したこと
④ 後継者以外の株主が拒否権付き株式を保有したこと
⑤ 後継者が取得した株式の議決権に制限を加えたこと
⑥ 後継者が会社の代表者でなくなったこと
⑦ 後継者グループで過半数の議決権を有さなくなったこと、又は、後継者が後継者グループの中で筆頭株主でなくなったこと
⑧ 贈与税の納税猶予の場合は、先代経営者が代表権に戻ること
◆特例継承期間及び、それ以後も継続する取消事由
② 事業年度の総収入金額がゼロになったこと
③ 資本金・資本準備金を減少したこと
※例えば、事業承継税制後20年経過してから、減資をしたら取消事由に該当します。長年の管理の仕方が重要になります。
④ 会社の解散、合併による消滅、分割型分割による会社分割、株式交換等による子会社化
⑤ 期限までに税務署に報告をしなかったこと、又は、報告内容と事実が相違すること
⑥ 税務署に事業承継税制の適用をやめる旨の届出書を提出したこと
⑦ 後継者が、対象株式を譲渡又は贈与したこと
最初の5年間は、取消に関する要件が厳しく、5年経過することで緩和されますが、株式を処分することは、換金と同様の効果がありますから、納税猶予は取消となります。また、減資などは、会社に株式を売却するのと同じ効果があるので取消事由となっています。
従来は、5年間の雇用継続が大きなリスクと言われていましたが、今年の改正で手続きをしっかりとすれば、事実上の取消事由ではなくなりました。
非常にメリットの大きい制度ですが、裏を返すと、取り消された場合にデメリットが大きいということであり、長年にわたり取消事由に該当しないように気を配っていくことが重要です。事業承継税制の適用判断については、長期間のメンテナンスに伴う精神的な負担と、今現在の税負担とのバランスで判断することになりそうです。
◆会社の要件
事業承継税制の適用を受けることが可能な会社は以下の通りです。
① 中小企業者に該当すること
中小企業者とは、下記の要件を満たす会社です。なお、資本金か従業員数、どちらかが要件を満たしていればOKです。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| ゴム製品製造業(自動車タイヤ製造業等を除く) | 3億円以下 | 900人以下 |
| 製造業等 | 300人以下 | |
| ソフトウェア・情報処理サービス業 | ||
| 卸売業 | 1億円以下 | 100人以下 |
| 旅館業 | 5,000万円以下 | 200人以下 |
| サービス業 | 100人以下 | |
| 小売業 | 50人以下 |
② 上場会社に該当しないこと
③ 性風俗営業会社に該当しないこと
風俗営業の許可が必要な業種と性風俗営業会社は範囲が異なります。例えば、ゲームセンター経営やパチンコ店などは、風俗営業の許可は必要になりますが、性風俗営業会社ではありません。
④ 資産保有型会社に該当しないこと
資産保有型会社とは、特定資産の帳簿価額の割合が総資産の70%以上の会社です。
特定資産とは、有価証券、遊休不動産、販売用不動産、賃貸用不動産、ゴルフ会員権、絵画・骨董・貴金属、現預金、同族関係者貸付金等が該当します。
⑤ 資産運用型会社に該当しないこと
資産運用型会社とは、特定資産の運用収入が、総収入に対して75%以上の会社です。
⑥ 直前事業年度以降の各事業年度の総収入額がゼロ超であること
収入には営業外収益と特別利益を含みません。例えば、事実上の休業状態で、利息だけ収入があるという場合は事業承継税制の適用ができません。
⑦ 常時使用する従業員が1人以上
社会保険に加入しているなら親族の従業員でもOKです。75歳以上で社会保険の加入義務がない従業員の場合は、2か月超の雇用契約があれば大丈夫です。
⑧ 特定特別関係会社が上場会社等、大会社、性風俗営業会社に該当しないこと
特定特別関係会社とは、事業承継税制の適用を受ける認定会社の子会社などが該当します。認定会社と代表者の親族などで、議決権を判断する際には代表者と生計を一にする親族で議決権の過半数を保有される会社が該当します。⑨で説明する特別関係会社は、認定会社の代表者と生計を一にしない親族を含んだところとなる点で、範囲が異なります。従来は⑨の要件でしたが、範囲が広すぎることで、平成23年度税制改正で、範囲を狭めました。
⑨ 特別関係会社が外国会社に該当する場合は、常時使用する従業員が5人以上
特別関係会社とは、事業承継税制の適用を受ける認定会社の子会社などが該当します。あるいは、子会社ではなくても、認定会社とその代表者や親族により議決権の過半数を保有される会社です。
⑩ 後継者以外の株主に拒否権付株式を交付していないこと
なお、④と⑤で、不動産賃貸業などは該当しないことになってしまいますが、一定の雇用を有し、事業をしている実態があれば、事業承継税制が適用出来る仕組みとなっています。具体的には下記の全ての条件を満たす場合です。
□常時する従業員数(後継者及び後継者と生計一の親族を除く)が5人以上であること
□贈与・相続時において、3年以上継続して自己の名義・計算において商品の販売・資産の貸付(後継者への貸付などは除く)・役務の提供を行っていること
不動産賃貸業のように業種的に資産保有型・資産運用型に本質的に該当する場合は、現時点で従業員を5人以上であるとしても、従業員の退職で要件が外れることがあるので注意が必要です。