


インボイス制度に向けて適格請求書発行(課税)事業者になるかを検討しましょう
適格請求書を発行できないデメリット
インボイス制度導入後、登録事業者になっていないと、適格請求書を発行できません。つまり、取引先は適格請求書を受け取ることが出来ないため、仕入税額控除が受けられないことになります。適格請求書を受け取ることで、消費税が10%であれば税込み1,100円で購入した場合に、消費税申告の際に100円の消費税が控除されるので、税抜の1,000円の負担で済んでしまいます。
逆の立場で考えると、適格請求書を発行できないことを理由に取引が減少してしまうことや、控除できない消費税相当分について値引きをしなければならない可能性があります。
ただ、このあたりは、当面は経過措置により、適格請求書がなくても、購入金額の一定割合については税額控除が認められるので、非常に読みにくい部分でもあります。
すでに課税事業者の場合
すでに、課税事業者の場合は、適格請求書発行事業者の登録をすることで、当面の経済的なデメリットは生じません。むしろ、適格請求書発行事業者の登録をすることを失念して、インボイスを発行できない期間が生じてしまうリスクを考慮すると早めに登録を行うことが無難だと思われます。
課税事業者の場合で、適格請求書発行事業者の登録をすることのデメリットを考えてみると基準期間の課税売上高の減少で、本来なら免税事業者になれる場合に、免税事業者になれないこと、課税事業者選択不適用届出書の提出期限が、登録していない事業者より早くなることなどが考えられます。別な言い方をすると、課税事業者と免税事業者を行ったり来たりしている事業者は、検討が必要です。
業種別にみる登録事業者になるか否かの検討
課税事業者と免税事業者を行ったり来たりしているような事業者は、適格請求書発行事業者になってしまうと、事業者免税点制度を利用できないというデメリットがあります。
業種が、完全に消費者向けの事業者で、事業者が利用することがほとんどない業種、例えば学習塾、整骨院などは適格請求書発行事業者とならなくても、ほぼデメリットはないように考えられます。仮に、事業者免税点制度が利用できる売上高なら、免税事業者でいた方が有利と思います。逆に事業者向けの事業者であれば、インボイスが発行できないことで仕事が減少してしまうリスクがあるので、適格請求書発行事業者にならざるを得ないと思います。
悩ましいのは、大部分は消費者で適格請求書は不要だけれど、ごく一部のお客さんは適格請求書を必要とする場合です。厳密には、適格請求書を必要とする割合次第となります。例えば全体の5%程度の顧客が適格請求書を必要とする場合は、5%の顧客をすべて失ったとしても、免税事業者でいたほうが有利になるかもしれません。
微妙な場合には、消費税が確実に転嫁できる業種は、仕入にかかる消費税を考慮すると、適格請求書の発行の必要性があれば、適格請求書発行事業者になってよいと思います。一方で、小売業で、飲食店など、980円とか、500円など売値が先に決まっているような場合には、適格請求書発行事業者となり課税事業者となるより、免税事業者でいた方が有利かもしれません。
適格請求書発行事業者になるか否か、意外と難しい問題のように思います。まだ、インボイス方式導入まで時間はありますが、じっくりと考えていく必要がありそうです。
税務調査が行われる割合
相続税の申告をした際に、税理士同士の会話でも調査がよくあるという話をする人もいれば、ほとんど調査はないという話をする人もいます。このあたりについても、実際の数字を読み解くと明らかになります。
税務通信の記事によると、令和元事務年度における相続税が発生した件数が204,624件で、その内実地調査が行われた件数が10,625件となっています。トータルで見ると、5%強と言ったところで、20件に1件程度しか実地調査が行われていないようです。実地調査に、机上調査や行政指導を含めた件数は12,500件となり、それでも6%強程度です。
実地調査は、相続人宅に税務署の職員が訪問して行われる調査です。机上調査は税務署内で書類のチェックを行い間違いがあれば、修正申告を促すなり、更正処分をする場合です。行政指導は明らかな記載や計算誤りについて税務署から納税者に連絡して自主的に修正申告をするように指導するケースです。
ボリューム別の調査割合
5%強と言うと、かなり実地調査の割合が低く感じますが、相続財産の課税価格別に実地調査の割合を計算してみると下記のようになります。
|
相続財産課税価格 |
5千万円未満 | 1億円未満 | 3億円未満 | 5億円未満 | 7億円未満 | 7億円以上 |
| 調査割合 | 0.2% | 2.2% | 13.6% | 30.4% | 33.6% | 38.7% |
ボリューム別に実地調査の割合を見ると、非常に顕著な結果となります。相続財産の課税価格が大きければ大きいほど、実地調査の割合が高いことになります。税理士同士の会話で、話が噛み合わない状況が生じるのは、相続税の申告の規模の差によると思われます。
ちなみに、調査が行われた場合に修正申告や更正決定が必要となるケースは80%以上となっており、調査が行われれば大部分は間違いが発見されているようです。
税務調査の日数
納税者の気持ちを考えると税務調査が始まって、結論がなかなかでないのはとてもストレスを感じます。実際に税務調査がどのくらいの日数を要するのかについては、相続税の課税価格が1億円未満の場合は11.2日、5億円未満の場合は13日、5億円以上の場合は22日と紹介されていました。ただし、この日数については、実際に相続人の自宅に訪問する日数は1日あるいは2日間というケースが多いので、税務署の職員がその案件に携わる日数という意味なのかもしれません。
データの詳細は不明ですが、傾向として、課税価格が大きいほど日数が長くなることが伺えます。
銀行口座の調査は行われているのか?
相続人の方は、銀行も調べられるのか?とよく疑問をもたれますが、今回の記事によると、多くの場合は銀行調査が行われているようです。
具体的には、相続税の課税価格が1億円未満の場合は75.1%、5億円未満の場合は80.6%、5億円以上の場合は89.1%と紹介されていますから、税務署が来る場合は、ほぼ銀行の内容は確認済みと考えるべきでしょう。
国税局で異なる取扱い
税務調査で会社に訪問した後に、追加で資料がほしいとの依頼がよくあります。
最近の環境から考えると、メールで添付という形が合理的と思われますが、税務署の職員の方と個人的なメールのやり取りをするという実務はありません。追加の資料が、要求されているような場合は、FAXや郵便でのやり取りでとなります。
ここで、興味深いのは東京国税局管内は、FAXで資料のやり取りを普通に行います。FAXで送ってくださいと言われますし、必要なマスキングをした上でFAXでの送信が日常的に行われています。一方で、埼玉県を管轄する関東信越国税局管内は、FAXでの資料のやり取りを行いません。理由を聞いても、そういう決まりだからということで、郵送でのやり取りになってしまいます。
FAXなら、送付して1時間後に結論が出ることもありますが、郵送だとどうしても、翌日以降の解決になってしまい、些細な内容についても、なかなかスムーズに進まないというジレンマがありました。
令和4年1月からe-Taxによる提出が可能
従来から、税務調査の後に修正申告や更正の請求は、e-Taxで提出可能でした。ところが、紙1枚の資料をやり取りする際には、FAXか郵送というのが現場の実務でした。
令和4年1月からは、調査資料の提出がe-Taxで行えるようになるとのことです。帳簿の他、領収書、請求書、契約書などの原始資料についてもPDF形式で、最大8Mバイトの容量まで送信できる予定です。実務的には、8Mバイトの容量があれば普通は一度に送信可能ですし、複数回に分割することで事実上の上限はないので、FAXや郵送に代わって、e-Taxでの送信がデフォルトになっていくかもしれません。特に、FAXでのやり取りを行っていなかった税務署管内では便利になります。
一方で、大量の資料を送付するような場合は、従来どおり郵送などの手段を利用せざるを得ないと思われます。また、PDFによる送信に限定される点も微妙さを感じます。例えば、会計システムや販売管理システム、給与システムから、テキストデータ、CSVなどで、データを取り出せるものを、敢えてPDFにするという点は、少し無駄があるような気がします。
いずれにしても、一歩前進です。郵送の手間が省けるだけでも良い方向だと感じます。
オリンピックとパラリンピックの費用
今年のオリンピックについては、開催の延期、無観客への変更などで、想定以上に費用がかかっていると思われます。費用については、令和2年12月4日の朝日新聞の記事によれば経費総額が1兆6,440億円で、東京都が7,170億円、組織委員会が7,060億円、国が2,210億円をそれぞれ負担するのだそうです。
令和3年1月21日のNHKのニュースによれば、東京オリンピック・パラリンピックで国が直接負担する経費について、3,959億円あまりになったと報道されています。先程の朝日新聞の記事と金額が異なりますが、報道のタイミングのずれ、ソースのずれなどがあるのでしょう。
ここで、国や東京都が負担する費用は、大雑把に表現すれば税金で負担されていることになります。
組織委員会の負担額について
また、組織委員会のホームページによれば収入が7,210億円で、その内訳は下記のとおりとなっています。これについては、令和3年7月20日現在のホームページの数字なので、上記と異なりますが、タイミングのずれと考えましょう。
| IOC負担額 | 850億円 |
| TOPスポンサー | 560億円 |
| 国内スポンサー | 3,500億円 |
| ライセンシング | 140億円 |
| チケット売上 | 900億円 |
| その他 | 350億円 |
| 増収見込 | 760億円 |
| 収支調整額 |
150億円 |
収支調整額については、組織委員会の経費削減努力や増収努力によっても賄いきれない費用について、東京都が負担するものとの注意書きがあります。無観客になることで、チケットの売上がなくなれば、それも東京都が負担するのかもしれませんが、その辺りの詳細は不明です。
オリンピック税制
①宿泊税の課税停止
宿泊税は、ホテルや旅館などで一人あたりの宿泊費が1万円~1万5千円未満の場合には100円、1万5千円以上の場合は200円かかる税金ですが、オリンピックに伴い令和2年7月1日から令和3年9月30日まで、課税停止となっています。
②国際二重課税を防ぐための措置
国際オリンピック委員会、国際パラリンピック委員会関係者をはじめ、来日する大会関係者である非居住者及び外国法人を対象として、大会関連活動に係る所得を所得税・法人税の課税所得としないこととして取り扱われます。
③報奨金の非課税枠
メダリストの報奨金の非課税枠が300万円から500万円に引き上げられます。また、従来はパラリンピックの選手には報奨金の非課税制度は存在しませんでしたが、オリンピックと同様の非課税枠が用意されます。
税務調査が集中?
昨年の4月以降、私の関与先で税務調査があったのは1件のみです。しかも、電話で必要な書類を言われて、郵送して、電話で話がまとまるというリモート調査のような形態でした。緊急事態宣言中は、調査を開始しないのでしょうか。調査の連絡があったのは、昨年の夏場の緊急事態宣言が解除されている時期でした。
一方で、コロナが収束した後は、数年分の税務調査が一気に集中しそうで、恐怖感があります。私のお客さんでは、例年5~6件調査があり、比較的大規模なお客さんは3年に1回は来るようなイメージでしたから、少なくとも税務署の中では着手案件は溜まっているはずです。
ただ、数字に異常があって着手というケースは減少するかもしれません。昨年の4月と5月は営業そのものを自粛していたり、今年も土日は小売店が営業できなかったりと、そもそも異常な状態が当たり前です。会社側では、保険の解約をしたり、融資を受けたりと、貸借対照表の数字も大きく変化していて、決算月によっては、在庫がゼロとか、売掛金がゼロとか常識的な比較ができなくなっています。
与信管理
現在は、緊急融資で資金繰りが回っている会社も、黒字化しなければ、いつかは資金不足になります。コロナ収束後に資金繰りが回らずに、破綻する会社が数多く出てくるように思います。小売店などでは、撤退が決定している場合でも、即時撤退の場合の補償などとの兼ね合いで、赤字を垂れ流しながら経営しているケースも存在します。実際の今の街の状況と、1年後の街の状況ではがらっと変わってしまう可能性があります。
取引先の倒産に備えて、売掛金については早期に回収する、期間が長期化する手形取引は極力減らすなどの工夫は必要かもしれません。また、取引先との会話で先行きについての動向などの情報収集も必要です。
実際に、お客さんとの会話によると、取引先が倒産したという話が複数で、聞こえ始めています。
株の評価が下がっているのなら事業承継のチャンス
業績が悪くない業種も存在する一方、10年で作った貯金がゼロになっている会社もあります。業績悪化は、会社にとって不幸な事実ですが、株式の評価が極端に下がっているケースも存在します。
後継者への株式の贈与、売却などを考えている場合には、株価が下がっている今がチャンスです。業績が悪化している場合は、是非、検討してみましょう。
節税商品の精算
節税のために保険に入っているケース、リース契約をしているケースがありますが、課税の繰延の効果しかなく、黒字が延々と続くと解約のチャンスを失ってしまいがちです。大きな赤字であれば、いったん節税商品の精算を行うことは、キャッシュフローでプラスになり、赤字も減らす効果があり、メリットが大きいです。黒字が続くことで、解約できない節税商品を保有している場合は要検討です。
路線価図の読み方
さて、路線価図については、「国税庁 路線価」と検索すれば、全国の路線価を確認することができます。今年の路線価図から、具体的な読み方を簡単にご説明したいと思います。
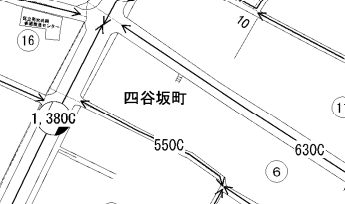 上記は、具体的な路線価図ですが、1,380C、550C、630Cなどの数字があります。1,380Cは、1㎡あたり138万円で、借地権割合が70%であることを表しています。550Cは、1㎡あたり55万円で、借地権割合が70%であることを表しています。距離は近いですが、津の守坂通りは大通りなので㎡単価が高く、ちょっと脇道に入ると半額以下になってしまいます。このように路線価とは、どの道路に面しているかによって、評価が変わる仕組みです。ちなみに、令和2年は津の守坂通りは、路線価141万円でしたから、コロナの影響などを受けて、多少評価額が下がっているようです。
借地権割合について
上記の説明の中で借地権割合と言う言葉を用いましたが、借地に建物を建築している場合は、地主さんは底地部分の権利を持っていて、建物を建築している人が借地権の価値を持っていることになります。借地権割合は、上記の路線価図ではCしか出てきませんが、下記のようになります。
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
例えば、Aと記載があれば、建物を建築している人が、借地権者として土地の90%分の価値を有していて、地主である底地権者は10%分の価値しか有していないと考えます。地主より借地権者の方が割合が高いことに違和感を感じるかもしれませんが、銀座など一等地では、下記のように借地権割合90%がざらです。
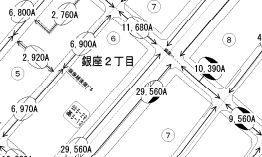
それ以外の情報
2つの路線価図の実例を見ていただいて、気付かれた方もいると思いますが、数字に囲みがしてあります。土地の価値は、形状や複数の道路に面しているかなどで、大きく影響を受けるので、その調整を行うための地区について表示しています。具体的には下記です。
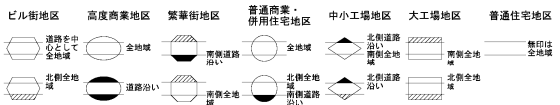
細かな説明は省略しますが、繁華街か住宅地なのかによって、調整のされ方が異なってきます。
細かな調整まで行うとすると難しい話となりますが、ざっと㎡あたりの単価がわかるので、面積を乗じれば、おおよその数字は掴めます。興味がある方は自分の持っている土地について調べてみましょう。
加算税と延滞税
本来納付しなければいけない税額について、少なく申告していた場合や、無申告の場合に、加算税と呼ばれるペナルティ的な追加の税金と、延滞税と呼ばれる利息的な性格の追加の税金が生じます。
延滞税については、法定納期限の翌日から2ヶ月を経過する日までは原則として7.3%、納期限の翌日から2ヶ月を経過した日以後は14.6%とされています。ただし、現状の金利とかけ離れるので、特定基準割合+1%、あるいは特定基準割合+7.3%となります。具体的には令和3年いっぱいであれば、2ヶ月目までは2.5%、2ヶ月目以降は7.3%とされています。
なお、延滞税については、日数計算なので、少しだけ遅れるのであれば、それほど大きな負担ではない場合もあります。ただ、2ヶ月過ぎてしまうと、かなり高金利になってしまうので、注意が必要です。
加算税について
①無申告加算税
無申告加算税は、期限までに申告をしなかった場合のペナルティ的な性格の加算税です。
自主的な期限後申告の場合は、5%の加算税となりますが、税務署から指摘されてから申告する場合は、税額が50万円までの部分は15%の加算税、50万円を超える部分については20%の加算税となっています。
無申告は、申告納税制度の根幹を揺るがすものなので、重いペナルティとなります。
②過少申告加算税
申告はしていたのですが、本来の税額より納税額が少ない場合に課税されるペナルティです。ただ、ミスに気づいて、自ら修正申告するような自主的な修正申告の場合は、過少申告加算税はかかりませんから、ミスに気づいたら自主的に修正申告することが有利となります。
一方で、税務調査などで間違いが見つかり修正申告する場合は、基本的には10%の過少申告加算税となります。ただ当初申告税額と50万円を比較して多い方の金額を超える部分については15%の過少申告加算税となります。
③不納付加算税
7月12日に納期限が来る源泉税について、期限内に納付できない状態となった場合の加算税です。自主的に納付する場合は5%、税務署から告知された場合は10%が加算税となります。延滞税と異なり1日遅れても、5%なのでミスが生じた場合は負担が大きいです。
ただし、1ヶ月以内の納付で、過去1年以内において期限内に納付している実績があれば、不納付加算税が課されない取り扱いがあります。数年に一度のミスなら救済されることになります。
④重加算税
簡単に言えば仮装隠蔽など脱税があったと税務署が判断した場合に課税される加算税です。無申告の場合は40%、過少申告の場合は35%、源泉税などの不納付などの場合も35%と重い負担となります。
仮装隠蔽があると、7年間さかのぼって追徴されるので、延滞税と合わせると、本来納付額の倍以上の負担となるケースもあります。
申告書を郵送する実務
確定申告というと、税務署に提出しに行くイメージを持たれる方が一般的には多いと思います。自分の申告や、件数が少ない場合は持ち込みすることも考えられますが、税理士事務所などからすると、以前は郵送で申告書を提出することが定番でした。
少し実務的な話をすると、税理士が税務署に申告書を郵送する際は、返信用の封筒と控えを入れて、書留などで送付します。税務署側では、受け取った申告書を確認して、控えと返信用封筒があれば、受領印を押印の上返信することになります。提出用と返信用を区分したり、返信の漏れがあっては大騒ぎになってしまいますから、たいへん気を遣うし、手間も時間も係る作業です。
税理士事務所の場合は、最近は電子申告を利用することが多く郵送での提出はトータルのボリュームとしては、相当減っているという背景があったのかもしれません。ちなみに、税理士としても郵送の手間に比較すると電子申告がはるかに負担が軽いという状況です。
郵送による申告書の提出先の変更
令和3年7月から、郵送による申告書の提出先が、所轄税務署から国税局の業務センター室に変更されるとのことです。ただ、この取扱いはいきなり全国でというわけではなく、順次このようなスタイルとしていくようです。
7月以降郵送で申告を行う場合には、提出先に気をつける必要があります。もっとも、所轄税務署に送ったからいきなり無申告扱いになるということはないと思われます。また、税務署に持ち込む場合には、所轄税務署の窓口に提出するか、時間外収受箱への提出が可能です。
国税局の業務センター室で行われる業務
従来は、所轄税務署で受け付けていた郵送による申告書について、業務センターで集約して処理するのは、申告書等の入力審査、還付金の返還手続、行政指導などです。以前から、源泉税についてセンターから問い合わせが来る仕組みでしたが、実地調査に至る以前の形式的な判断についてはセンターに集約させることが合理的と判断されたのだと思います。
源泉税に関しては、センターから問い合わせがあって、単純に納付忘れなどは、センターへ回答する形でした。一方で、入り組んだ状況の場合は、所轄税務署へ問い合わせが必要であったり、納税者にとって利便性があるか否かは、なんとも言えないかなというイメージはあります。ただ、書類の確認、返信などの作業は、集約してしまったほうが合理的なことは想定できますし、電子申告が普及した現在では自然な流れなのでしょう。
◆電気料金にかかる業務使用分
前回は、通信費に関してご紹介しましたが、電気料金については、床面積などの計算が入り込むので若干複雑になります。具体的な計算方法は、下記のとおりです。
【算式】
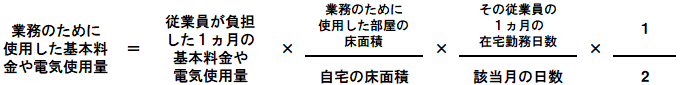
2分の1は、前回の通信費と同様で、平均睡眠時間を控除して、残りの半分を仕事で使用したという理屈です。
なお、より精緻な方法で業務のために使用した基本料金や電気使用料の金額を算出し、その金額を企業が従業員に支給している場合についても課税関係は生じないこととなっています。電気の使用料が多くなるような業務の場合には、検討が必要かもしれません。
◆レンタルオフィス
自宅に勤務スペースがない従業員に対して、自宅近くのレンタルオフィス等での在宅勤務を認めているような場合には、そのレンタルオフィス代の領収書等に基づいて、清算されている場合は給与課税は行わないとされています。
実費の精算を行う場合では、大きな問題は生じないと思われます。
◆在宅勤務者に対する食券の支給
通常勤務であれば、契約業者から弁当を支給していたところ、在宅勤務に合わせて食券の支給に替えるケースがあると思います。在宅勤務者に対して、食券を支給する形態であっても、下記の要件を満たす場合は、課税関係は生じないことになります。
企業が従業員に食事の支給をする場合に、その従業員から実際に徴収している対価の額がその食事の価額の 50%相当額以上であり、かつ、企業の負担額(食事の価額からその実際に徴収している対価の額を控除した残額)が月額 3,500 円(消費税及び地方消費税(以下「消費税等」といいます。)の額を除きます。)を超えないときは、その従業員が食事の支給により受ける経済的利益はないものと取り扱うこととしています(所得税基本通達 36-38 の2)。
通信費の実費部分の計算方法
テレワークなどの在宅勤務では、インターネット、電話料金、電気代などが主に発生しますが、まずは通信費に関する具体的な計算方法について、国税庁のFAQからご紹介していきます。
① 通話料については、通話明細書で業務に係る通話料金を確認して、その金額を支給する場合は課税されないとされています。感覚的には、通話明細から数字を拾うことが実務に馴染むのかなと疑問に思いましたが、次のように説明されています。
業務のために通話を頻繁に行う業務に従事する従業員については、後に示す算式で業務のための通話に係る料金としてよいそうです。なお、通話を頻繁に行う業務とは、営業担当、出張サポート担当など、顧客や取引先等と電話で連絡を取り合う機会が多い業務として企業が認めるものとしています。会社が、通話を頻繁に使うと判断すれば、後に示す算式が利用できることになります。
② 基本使用料については、業務で使用した部分を合理的に計算する必要があり、後に示す算式で算出したものを支給する場合は課税関係は生じないそうです。
③ インターネット接続に係る通信料についても、業務のために使用した部分を合理的に計算する必要がありますが、後に示す算式により算出したものを支給する場合には、課税されないとのことです。
◆具体的な算式
国税庁が示している算式は下記のとおりです。
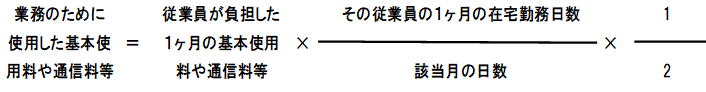
簡単に言えば、その月の日数に占める在宅勤務の日数を乗じて2分の1するという計算式です。2分の1という数字について、最初は大雑把なイメージを持ちましたが、国税庁の説明によれば下記のとおりです。
※ 上記算式の「1/2」については、1日の内、睡眠時間を除いた時間の全てにおいて均等に基本使用料や通信料が生じていると仮定し、次のとおり算出しています。
① 1日:24 時間
② 平均睡眠時間:8時間
(「平成28年社会生活基本調査」(総務省統計局)で示されている7時間40分を切上げ)
③ 法定労働時間:8時間
④ 1日の内、睡眠時間を除いた時間に占める労働時間の割合:
③÷(①-②)= 8時間/(24時間-8時間)= 1/2
実際に計算すると、フルにテレワークの状態でも、勤務日数が22日と考えると、下記のような計算になります。
ざっと、支払総額の4割弱くらいの数字となってしまいます。インターネット等については、仕事以外ではほとんど使わないというケースもあるでしょうし、微妙に厳しいなと感じます。より精緻な方法で計算している場合は、それを認めてくれるとのことですから、一種の簡便法と捉えるべきでしょうか。
ただ、このような算式の存在を知らないで、実費精算のつもりで通信費を支給しているケースなど、税務調査で問題となるケースが多く出てきそうです。
在宅勤務手当
在宅勤務で必要な費用について、実費精算する場合は、給与課税はされませんが、在宅勤務手当として、返還不要で渡し切りで支給する場合は課税となります。
例えば、在宅勤務に伴い仕事で利用した電気料を負担する場合などは、一律でいくらという支給扱いだと課税となります。一方で、電気料金から合理的な使用量を算定して、実費を精算するという形にすれば課税されないという結論になります。
給与課税とされないためには、合理的に実費を計算して、それを精算する形が必要になります。
◆在宅勤務に係る事務用品等の支給
在宅勤務にあたって、従業員にパソコンを支給した場合は、給与として課税されてしまいます。一方で貸与した場合には、課税関係が生じません。テレワーク用にパソコン等の購入はよくみかけますが、貸与形式にしないと源泉税の不足が生じることになるので注意が必要です。なお、パソコンのような高額なものでなくても、支給した場合は給与課税となるので意外な落とし穴になります。
◆精算方法
僅かな経費でも渡し切りにしてしまうと、給与課税となってしまうので、実費の精算を行うことが重要となります。精算方法については、従業員がいったん立て替えておいて、領収書等と引き換えに精算する形か、一定の金額を仮払いしておいて、購入費用を超過していた場合には返金するなどの方法があります。
これらの場合に、事務用品等については在宅勤務で利用するため会社には一度も持ち込まれないままに従業員が使用することになりますが、上に書いたように貸与という形態にしなければ給与課税されるので、精算の際に購入物品の貸与である旨の証明書類なども同時に作成するのが無難となります。
さて、物品については、領収書等で金額が明確になりますが、電気代や水道光熱費、通信費などは、どのように実費を精算すればよいのでしょうか。FAQでは、業務のために使用した部分を合理的に計算し、その計算を企業に報告して精算するとしています。
実務をしてると、合理的というのは、どう計算するのだろうと素朴に疑問に思いますが、FAQではその計算方法についても詳細に説明をしています。次回はその合理的な計算について、ご紹介していきます。
時短営業の協力金の申請と入金
東京都の飲食店等に対する営業時間短縮に係る感染拡大防止協力金は、令和3年1月8日から令和3年2月7日までの時短営業に関しては、申請の受付は令和3年2月22日から令和3年3月25日までで終了しています。また、令和3年2月8日から令和3年3月7日までの時短営業に関しては、申請の受付は令和3年3月26日から令和4年4月26日までで終了しています。さらに、令和3年3月8日から令和3年3月31日分の時短営業に関しては、令和3年4月30日から令和3年5月31日となっています。
3月決算法人が多くありますが、3月決算法人の場合で、3月分までの時短要請に応じた協力金の申請が、5月末までですから、時短要請に応じた期間と申請した期間、さらには入金があった期間とで、期をまたぐことが確実です。
3月の時短についての協力金、3月分の益金なのか、申請した期間の益金なのか、あるいは入金があったときの益金なのでしょうか。
◆通達上の取扱い
上記の協力金については、法人税の基本通達では下記のように規定しています。
2-1-42(法令に基づき交付を受ける給付金等の帰属の時期)
法人の支出する休業手当、賃金、職業訓練費等の経費を補填するために雇用保険法、雇用対策法、障害者の雇用の促進等に関する法律等の法令の規定等に基づき交付を受ける給付金等については、その給付の原因となった休業、就業、職業訓練等の事実があった日の属する事業年度終了の日においてその交付を受けるべき金額が具体的に確定していない場合であっても、その金額を見積り、当該事業年度の益金の額に算入するものとする。(昭59直法2-3、昭63直法2-14改正)
(注)法人が定年の延長、高齢者及び身体障害者の雇用等の雇用の改善を図ったこと等によりこれらの法令の規定等に基づき交付を受ける奨励金等の額については、その支給決定があった日の属する事業年度の益金の額に算入する。
通達の本文では、事実のあった事業年度として、金額の確定がなくても益金に算入するように規定しており、一方で、注意書きでは支給の決定があった日に益金に算入するとしています。
さて、時短要請の協力金は本文の適用なのでしょうか、あるいは注意書きの適用なのでしょうか。結論からいえば、時短要請の協力金については、注意書きの「その支給決定があった日」に益金に計上することになります。申請した日でもなく、入金した日でもなく、交付決定通知書の日付ということになります。
ちなみに雇用調整助成金は、通常であれば休業計画届けの提出が必要で、そのような場合には、本文の適用で休業の事実があったタイミングで益金計上となります。ところが、休業計画届けが不要となる特例措置の下では、事後的に助成金について決定されることから、決定通知書の日付で益金計上が原則となります。
◆儲かりすぎちゃったから車買っていい?
あるお客さんから、電話があって、「4月がすごい売上になっちゃって、儲かりすぎちゃったから、車買っていい?」、必要なら買って構わないですが、費用になるのは減価償却費部分ですよと言う話をしていくと、納車は3ヶ月後で、手付で100万円入れるから、費用にならないかなという話でした。購入して使い始めれば、減価償却費部分は費用になりますが、納車はまだという話なので、1円も費用にならない話でした。
◆税金払いたくないのでボーナスを払ってよいですか?
元営業マンで社長になったばかりの経営者の方から、「税金払うのもったいないので、従業員にボーナスを払って赤字にしてよいですか?」と問い合わせがありました。昨年、コロナで債務超過になったばかり、今期は持続化給付金と、雇用調整助成金と、昨年の4月5月の緊急事態宣言の反動で辛うじて黒字です。繰越欠損金があるので、税金の心配はない会社なのですが、債務超過でも黒字が出そうだと税金の心配になってしまうのですね。コロナ融資で、借金も多額にあります。元営業マンなので、従業員の気持ちが解るというか、還元したいのだろうなという思いが伝わってきます。
◆簿記を必須科目にすべき!
仲間内の会話で、中学生の必須科目に簿記を加えたらよいという話題が出ます。租税教育はやっていますが、簿記の学習はありません。上記に記載したような質問は、簿記3級の知識があって、減価償却という概念を学べば起きません。また、債務超過の状態で、ボーナスを支払うという感覚も貸借対照表を真剣に読んでいれば起きないと思います。
また、税金を払うくらいなら賞与を出したいとか、保険に入るという発想が未だにあります。保険業界が長年、節税のための保険という風土を作ってきた努力の結果ですが、経営的な視点からは、節税することより内部留保をしていくことが大切です。
100万円の利益がでて、30万円の納税があるので、もったいないから100万円の賞与を支払ってしまう。税金はゼロになりますが、内部留保もゼロです。100万円の利益がでて、30万円の税金を払っても、70万円手元に残れば、将来のリスクに役立ちます。それこそ、昨年であれば、内部留保3億円ほどの多店舗経営の小売店が、コロナの影響で2億円の赤字という実例を目の当たりにしました。
コロナの緊急融資があったので、例え債務超過になったとしても即座に倒産には至りませんが、コロナの影響で、過去の内部留保をあっさりと使い切って、債務超過転落の会社も多くあります。
損益の仕組みを把握する意味でも、簿記の学習は重要ですが、コロナの影響を受けて、最近は貸借対照表の読み方が非常に大切だと感じるようになりました。簿記の知識があれば、理解の速度が10倍くらい変わるのではないかと思います。今一度、簿記の勉強をしてみてくださいと感じるのです。
ざっくりインボイス方式とは?
インボイス方式は、正確には適格請求書保存方式と言います。ざっくりと説明すると、インボイスを発行できる事業者は事前の登録が必要であり、登録した事業者を適格請求書発行事業者と言います。
インボイスのことを正確には、適格請求書と言いますが、便宜上インボイスという言葉を用いて説明していくことにします。
適格請求書発行事業者は、インボイスを発行する義務が生じます。また、消費税の申告をするにあたり、インボイスが仕入税額控除の要件となります。従来は、仕入税額控除を受けるためには、請求書及び帳簿の保存だったのが、インボイス方式導入後は、インボイス及び帳簿の保存が必要となります。今までは請求書だったものがインボイスに置き換わるだけですので、大きな差異はないように感じるかもしれませんが、適格請求書発行事業者が発行したインボイスなら仕入税額控除が可能ですが、適格請求書発行事業者でない者が発行した請求書では、仕入税額控除ができない仕組みとなります。
◆問題となるのは免税事業者の対応
インボイス方式の導入については、課税事業者であれば適格請求書発行事業者の登録を行うことが一般的だと思われます。もちろん、顧客が一般の消費者だけで、インボイスの発行が不要という場合は、適格請求書発行事業者として登録しない選択も稀にはあると思われますが、一般的には課税事業者は適格請求書発行事業者として登録することになると思われます。
問題となるのは、免税事業者の場合です。一人親方の建設業の場合などで、免税事業者である場合はよくあります。あるいは、士業などでも免税事業者のケースもあります。いずれも、取引先が一般消費者ではなく、事業者である場合が多いです。
今までは、請求書の保存があれば仕入税額控除が可能でしたが、インボイス方式導入後は、インボイスがないと仕入税額控除が受けられないことになります。例えば、110万円の請求があった場合に、インボイスがあれば10万円仕入税額控除が受けられるところが、当面は経過措置がありますが、最終的には一切仕入税額控除が受けられなくなります。同じ商品を購入したり、同じサービスの提供に対して、10万円を損するのであれば、取引先は適格請求書発行事業者との取引を望むと思われます。つまり、取引先として選ばれるために適格請求書発行事業者としての登録の検討が必要となります。もちろん、免税事業者として消費税を上乗せしないで、110万ではなく100万円の請求を行う選択肢もありますが、免税事業者でも仕入など経費の支払いには消費税がかかっているので、全く転嫁しないと免税事業者が仕入に関する消費税分の負担をすることになります。適格登録事業者として登録を行うのか、どうするのかについては、時間をかけて十分に検討をしていく必要があります。
◆コロナで売上が減少して赤字なのだけれど大丈夫ですか?
個人事業をされている方で、コロナで売上が激減していて、必要経費は通常通りかかっている方がいらっしゃいました。「知り合いからの情報によると、売上の何割以上の経費になると税務署が来るらしいので、適当に経費が低くなるようにしてくれないか」との相談がありました。
確かに、税務署が税務調査の先を選定にするにあたって、業種ごとの所得率との開きのようなものを気にする可能性はあります。ただ、税務調査に来たとしても、実際に必要経費がかかっていて、所得率との開きがあったとしても問題になることはありません。また、所得率と同水準でも、必要経費でないものが経費扱いしていれば問題になります。まして、昨年のコロナ禍の中で、売上は激減は普通のことですし、固定費が減らないのも仕方がないことです。例年と比べて極端な数字になっても普通のことであり、例年に合わせようと意識するのは気にしすぎです。
◆不動産を売却したのですが税金はどのくらい?
確定申告時期に突然電話がかかってきて、「マンションを◯◯万円で売却したのですが税金はどのくらいかかりますか?」というケースがありますが、はっきり言って答えようがありません。「だいたいでいいですから」と言われても、困ってしまいます。
不動産の売却の場合は、いくらで売れたかという問題もありますが、いくらで購入しているかとの情報も必要ですし、購入してからの経過年数も必要です。また、居住用の不動産であれば、特別控除があったりと計算が複雑なのです。
利益の二割強の税金と回答することはできても、利益の金額と売却した金額は、全く異なりますし、利益の金額が計算できないことにはお話にならないのです。
税理士は職業として税金に関わっているので、報酬をいただいているお客さんの仕事をこなすのが最優先ですし、そもそも確定申告時期はとても忙しいのです。突然の電話に対応できるほどの余裕はないのが実態です。行政である税務署と税理士を勘違いしている方って、いらっしゃるのです。
◆申告が必要かを確認してその先を知りたがる人
お客さんから知り合いの税金の相談にのってくださいという話。意外と多いのが、申告が必要ですかという話。給与と年金の所得があるケース、保険の満期で一時金が入ったというケースなどです。お客さんからの紹介だと、とりあえず話を聞いて、申告が必要か否かは数字を確認してみないとわからないので、数字を聞いて、申告が必要ですと回答します。そこで、仕事につながればよいのですが、「申告しなかったらどうなりますか?」という質問が来るケースがあります。失礼な言い方かもしれないのですが、こういう方って、申告が必要なことを知っていて、不安解消のために質問してるように感じます。税務署が把握すれば追徴されることになるというのが回答なのですが、さらに「バレますか?」と聞かれたりします。実際に何年分かまとめて追徴されているケースもありますし、どのくらいの確率でバレるのかは、私にもわかりません。
税に対する意識って、すごく幅があるなと、普段接しない人と接すると感じます。会社経営をされている経営者などは、定期的な税務調査の経験などで、税に対する意識が醸成されていくのだと、改めて感じる季節でした。
名義変更プランとは
名義変更プランとは、低解約返戻型保険や介護保険を利用した節税スキームです。
具体的には、低解約返戻型保険と呼ばれる、契約当初一定期間は解約返戻金が低く抑えられていて、一定期間経過後、解約返戻金の金額が大きくなるような保険契約を締結して、解約返戻金が低い期間について、会社が保険料を負担して、解約返戻金が低い段階で、契約者を会社から個人へ変更します。解約返戻金相当で評価されるので、支払った保険料に比べて、極端に安い金額で譲渡することが可能となります。もちろん、個人で解約した際に税金がかかりますが、一時所得となるので税負担は大きく抑えられることになります。
介護・医療保険を利用するスキームは、介護保険などは、解約返戻金が極めて小さいものもあります。そこで、払込期間を役員の在職中の期間で保険期間は終身の契約などに加入します。保険料を会社で負担して、払込期間終了後に契約者変更を行いますが、最終的な保険金メリットを個人が受けるというような利用方法です。
◆具体的な内容
現時点では、税務雑誌などからの情報ですが、解約返戻金が資産計上している金額の七割未満の場合は、資産計上額で評価されるとの改正のようです。ただ、実際にどのような改正になるのかは、まだ見えないように思います。
資産計上額との比較の場合は、そもそも全額損金算入となるような保険は、評価なしで契約者変更できてしまいますし、ちょっとみえない部分があります。名義変更プランを全面的に封じ込めるには、払込保険料と比較するなど、もう一つ仕組みが必要になりそうです。
◆遡及適用もありえる?
従来は、保険に関する取扱いに変更がある場合は、通達公表後の契約についてということでした。別な見方をすると改正前に駆け込みで保険契約を締結するなどの動きがあったのですが、今回は遡及適用されるとの情報が流れてきています。2019年7月8日以降の契約について、改正後に名義変更を行った場合に適用されるとの記事です。
過去に契約した部分まで適用になるのはかなり厳しい現状があります。もちろん、改正前に名義変更を行えばという話は想定できますが、低解約返戻型の保険などは、節税効果を期待して保険料を大きく設定しているケースがあるので、契約変更後の長期間の間、個人で保険料を負担して、法人税の節税効果も期待できないなど、契約者を変更して逃げたとしてもメリットがほとんど得られない可能性もあります。一方で、解約すると、解約返戻金が極端に低くなり、実質大きな損失となることも想定され、八方塞がりになる可能性があります。
2年前に、いわゆる節税保険が利用しにくくなり、さらに今回、名変プランまで利用できなくなると、法人向けの保険の販売をしていた保険業界にとっても厳しい改正です。
総額表示とは
総額表示とは、消費者に商品の販売やサービスの提供を行う場合に、値札やチラシなどに、消費税と地方消費税を含めた価格を表示することをいいます。令和3年4月1日から総額表示が必要となります。
具体的には、下記のような表示が可能です。
①11,000円
②11,000円(税抜価格10,000円)
③11,000円(うち消費税額等1,000円)
④11,000円(税抜価格10,000円、消費税額等1,000円)
ポイントとなるのは、支払総額である11,000円が表示されている必要があることです。消費税額や、税抜価格が記載されていても問題にはなりません。一方で、税抜金額だけの記載は認められないこととなります。
◆総額表示の対象となる取引
総額表示の対象となるのは、消費者に対して、商品の販売、サービスの提供を行う場合です。いわゆる、小売段階での価格表示に関する規制であり、事業者間での取引については、総額表示義務の対象となりません。
◆総額表示の対象となる表示媒体
総額表示しなければいけない媒体は、値札やチラシ以外では、店頭におけるメニュー・張り紙などの他、新聞テレビなどの広告などでも総額表示が義務付けられます。
飲食店などでは、店内の張り紙やメニューが、税抜表示となっているケースも多くあり、そのような場合には4月1日には総額表示に一新する必要があります。
なお、お寿司屋さんのように時価と記載していて、金額の表示をしていないようなケースがありますが、そのような金額の表示がされていない場合については、特段総額表示にする必要がありません。
◆レジなどの対応はとりあえず不要
なお、総額表示は、値札や広告などにおいて消費税を含む総額で表示をするものです。例えば、レジから印字されるレシートが、商品ごとに税抜で表示されて、最後に消費税を乗せて計算される形でも問題はありません。基本的には、レジなどの仕組みを変更する必要がありません。
ただし、飲食店の伝票のように金額を積み重ねて記録していく場合に、メニューが税込みなのに伝票の記載は税抜というようなケースは考えにくいので、伝票が税込みになることに連動して、レジも税込みで入力などのような対応は必要になるケースがあると思われます。
◆税務関係書類の押印義務の見直し
納税者が押印が必要とされてきた税務関係書類について、基本的に押印不要となります。
一方で、押印が必要なものは、下記の書類となります。
押印が必要と言っても、上記の実印を押印した書類と印鑑証明書を同時に提出が必要な場合以外は、認印の押印でも何の問題もなく実務は行われていましたし、あらゆる書類に実印の押印が必要とした場合は実務が回らないことになります。非常に現実的な改正であり、有意義な改正で、令和3年度の税制改正の目玉とも言える内容です。
なお、法律上は令和3年4月1日以後に提出する税務関係書類について適用されるとされていますが、大綱では、それ以前でも、押印を要しないこととする税務関係書類については、運用上、押印がなくても改めて求めないこととしています。つまり、現行実務で、押印は基本的に不要となります。
◆電磁的記録等による保存制度の見直し
従来の承認制度を廃止して、正規の簿記の原則に従って記録されていれば紙への印刷は不要で、電子データのまま保管することが可能となります。これらをA電子帳簿といいます。
パソコンなどの会計ソフトを利用している場合でも、従来は帳簿を紙に印刷して保存することが要求されていましたが、データでの保存が認められることになりました。規模の大きい会社であれば1年分の帳簿でも10センチのファイルが何冊にも及ぶことがあり、税務調査のためだけに印刷するような無駄が行われていたと思うと、現実的な改正です。
令和4年1月1日以後の関係帳簿から適用されます。
なお、訂正等履歴要件及び相互関連性要件など、従来の要件を満たす優良な電磁的記録等の保存を行う旨の届出を提出することで、過少申告加算税が5%軽減されます。こちらは、B電子帳簿といいます。
令和4年1月1日以後に申告期限が到来するものから適用されます。
◆スキャナ保存制度
従来の承認制度を廃止して、要件が大幅に緩和されます。会計システムで訂正削除履歴が残る場合は、タイムスタンプも不要となり、2ヶ月以内に入力することが求められます。
書類への自署、相互けん制などの適正事務処理要件なども廃止されます。
適時に会計システムへの入力を行っている会社で、会計システムで訂正・削除履歴が残る場合であれば、スキャンデータで保存することで、紙の領収書等の保存が不要となる制度です。画期的な制度だと思いますが、紙での検索とスキャンデータでの検索など、実務面では、すぐに紙を廃止できるか否かは微妙に感じます。データだと、バックアップなどの仕組みをしっかりと講じないと、ミスで一瞬にしてすべて消えてしまうなどの間違いが起こりえます。
令和4年1月1日以後に保存する書類に適用されます。
◆国際金融都市に向けた税制上の措置
国内に短期的に居住する在留資格を有する者、国外に居住する外国人等が、相続開始の時又は贈与の時において国内に居住する在留資格を有する者から、相続・贈与により取得する国外財産には相続税又は贈与税を課さないこととされました。
従来は、相続・贈与開始前15年以内の国内の居住期間が10年以下である場合には、国外財産が相続税・贈与税の対象から除外されていましたが、期間の縛りをなくしました。仕事で一時的に日本に来ている外国人が結果として、日本に長く居住していることで、国外の財産にまで相続税・贈与税が課税されることの弊害を防ぐための改正です。
◆住宅取得資金の贈与
直系尊属から住宅取得資金の贈与を受けた場合の非課税措置について、令和3年4月1日から令和3年12月31日までに契約した場合は、現行と同額で据え置かれます。
| 省エネ・バリアフリー住宅 消費税率10% | 1,500万円 |
| 省エネ・バリアフリー住宅 消費税率8%以下 | 1,000万円 |
| 上記以外の住宅 消費税率10% | 1,000万円 |
| 上記以外の住宅 消費税率8%以下 | 500万円 |
令和3年1月以降の贈与から適用されます。 受贈者が贈与を受けた年の合計所得金額が1,000万円以下の場合には、面積要件が緩和され40㎡以上となります。従来は50㎡以上240㎡以下としていた要件の、下限の引下げとなります。
◆教育資金の一括贈与制度
教育資金の一括贈与について、適用期限を2年延長して令和5年3月31日までとしました。
なお、贈与者死亡時に残額がある場合に、従来は贈与者の死亡前3年以内の贈与についてのみ相続税の対象とされていましたが、今回の改正で残額のすべてが相続税の対象となります。ただし、受贈者が、①23歳未満である場合、②学校等に在学している場合、③教育訓練給付金の支給対象となる教育訓練を受講している場合は、相続税の対象となりません。受贈者が孫・ひ孫の場合は2割加算の対象とされます。
従来は、残額があっても相続財産に含めないので、相続税対策として非常に効果的に利用されてきたことへの対応です。改正後も、生まれたばかりの孫やひ孫への贈与であれば23歳未満である場合は、相続財産へ含めないこととなるので、極端なケース以外では依然として利用しやすい制度のように考えられます。
◆結婚・子育て資金の一括贈与制度
結婚・子育て資金の一括贈与制度について、適用期間を2年延長して令和5年3月31日までとしました。
なお、令和3年4月1日以後の贈与については、受贈者が孫・ひ孫の場合に2割加算の対象とされます。
また、令和4年4月1日以後の贈与については、受贈者の年齢制限は20歳以上から18歳上に引き下げられます。
- 担保提供関係書類及び物納手続関係書類で、実印の押印と印鑑証明書の添付を求めている書類
- 相続税及び贈与税の特例で、財産の分割協議に関する書類
課税売上割合に準ずる割合の承認申請書の提出期日
課税売上割合に準ずる割合を利用したい場合には、従来は承認申請書を提出して、課税期間の末日までに、税務署長の承認を受ける必要がありました。課税売上割合については、みなし承認ではなく、内容を審査した上で承認となるため、課税期間末日までに承認を受けるためには、ある程度余裕をみて承認申請を行うことが必要でした。具体的に何日前までに提出すればよいなどの情報があればよいのですが、実際に承認を行うための追加資料などが必要な場合などもあり具体的にいつまでに提出すればよいかはケースバイケースと不透明な状況でした。感覚的に2週間程度前に提出すれば、認めてもらえそうくらいの雰囲気はありましたが、不安を持ちながら仕事をしていました。
令和3年度税制改正で、課税売上割合に準ずる割合を適用しようとする課税期間の末日までに承認申請書を提出し、課税期間の末日の翌日以後1月を経過する日までに税務署長の承認を受けることで、承認申請書を提出した日の属する課税期間から、課税売上割合に準ずる割合が適用できることになりました。
課税売上割合に準ずる割合については、臨時的に土地を売却した場合に利用するケースが多かったのですが、決算期末直前に土地の売却が決まるケースもありますし、物理的に承認申請ができないケースがありました。今回の改正で、課税期間の末日までに提出すれば承認申請が受けられる可能性がある点は納税者にとっては朗報です。もちろん、1月以内に税務署長の承認が受けられないケースもあるかもしれませんが、それは追加資料の提出にスムーズに応じないなど納税者側に問題があるケースなどで、改正の趣旨からは可能な限り1月以内に承認が下りることが想定されます。
なお、この改正は令和3年4月1日以後終了する課税期間から適用されます。
◆電機ガス供給施設利用権の範囲
調整対象固定資産である電気ガス供給施設利用権の範囲に、電気事業法の配電業者に対して電気供給施設を設けるために要する費用を負担して、電気供給施設を利用して電気の供給を受ける権利が加えられます。
◆産後ケア事業に関する取扱い
令和元年11月に母子保健法が改正され、令和3年4月1日に母子保健法が改正され、産後ケア事業が法定化されます。この産後ケア事業について、社会福祉事業に類するものとして非課税として取扱われます。
◆20万円以下の国際郵便による輸出
20万円以下の国際郵便で輸出をした場合に、輸出免税の適用を受けるためには、輸出したことを証明する書類として、日本郵便株式会社より交付を受けた郵便物の引受証及び発送伝票の控えの保存が必要となります。
従来は、物品受領書等か帳簿のいずれかの保存で輸出免税の適用が可能でした。今回は帳簿だけの保存では輸出免税の適用を受けられないとする改正で、少額の輸出について要件が厳しくなっています。
なお、令和3年10月1日以後に行われる資産の譲渡等について適用されます。
◆住宅ローン減税に関する特例措置
住宅ローン減税について13年間利用できる特例が、令和3年1月1日から令和4年12月31日までに居住の用に供した場合まで延長されることになりました。
通常は10年間利用できる住宅ローン減税ですが、消費税率が上がった後に住宅を購入した場合に、消費税の増税分の負担を軽減するために、令和元年10月から令和2年12月まで入居した場合に13年間利用できる特例でした。
なお令和4年12月までの入居で、13年特例が利用できるのは、下記の期間に契約が締結されている必要があります。
①居住用家屋の新築の場合は、令和2年10月1日から令和3年9月30日までの期間
②分譲住宅、中古住宅の取得、増改築等は、令和2年12月1日から令和3年11月30日までの期間
また、住宅の床面積が40㎡以上50㎡未満の住宅についても、住宅ローン減税の特例が利用できるようになります。ただし、13年間の控除期間のうち、合計所得金額が1,000万円を超える年については適用されません。
通常の住宅ローン減税は合計所得金額が3,000万円以下が条件なので、所得の上限がかなり低く抑えられています。一人暮らしなどの場合は50㎡未満のマンションを購入というケースは日常的なので、かなり利用の幅が広がると思われます。
◆同族会社が発行した社債の利子
同族会社が発行した社債の利子・償還金について、法人と特殊の関係のある個人及び親族が受け取る場合は、総合課税の対象となり累進税率が適用されます。令和3年4月1日以後に受け取るものから適用になります。
従来から、同族会社が発行する社債への規制はあったのですが、親会社の株主が子会社の発行した社債の利子などは対象とならなかったため、そのような抜け穴を防止するための改正です。
◆短期退職手当等
退職手当のうち、勤続年数が5年以下である者が受けるもので、特定役員退職手当に該当しないものを短期退職手当等とし、収入金額から退職所得控除額を控除して300万円を超える部分には、退職所得の計算の際に2分の1とする措置を適用しないことになります。令和4年分からの適用になります。
従来は、役員に対する制限はあったのですが、今回は通常の従業員を対象とした規制です。
◆株式対価M&Aを促進するための措置の創設
法人が、会社法の株式交付により、その有する株式を譲渡し、株式交付親会社の株式等の交付を受けた場合には、その譲渡した株式の譲渡損益を繰り延べする制度です。
株式を対価として、M&Aをする制度としては、株式交換という制度がありますが、株式交換は完全子会社を作るための制度で、株式の一部の取得のためには利用できません。株式交付制度では、株式の一部を取得するために、自社株を割り当てることができる制度です。
会社法では、令和3年3月1日に株式交付制度が施行されるので、税法上もその施行のタイミングと合わせて利用できるものと考えられます。
◆繰越欠損金の控除上限(大法人向け)
産業競争力強化法の改正を前提に、青色申告法人が産業競争力強化法の改正法の施行日から1年以内に産業競争力強化法の事業適応計画の認定を受けたもののうち、その事業適応計画に従って、産業競争力強化法の事業適応を実施するものの適用事業年度において「特例対象欠損金」がある場合には、その特例対象欠損金については、欠損金の繰越控除前の所得金額(その所得の金額の50%を超える部分については、「累積投資残額」に達するまでの金額に限る)の範囲内で損金算入できることになります。
特例対象欠損金とは、令和2年4月1日から令和3年4月1日までの期間を含む事業年度に生じた青色欠損金をいいます。
累積投資残額とは、事業適応計画に従って行った投資の額から、本特例により欠損金の繰越控除前の所得の金額の50%を超えて損金算入した欠損金に相当する金額を控除した金額です。
完全に、コロナを意識した改正で、コロナの影響を受けて事業適応化のための投資の範囲で、繰越欠損金の使用制限をなくすという趣旨のものです。
なお、中小企業は普通に繰越欠損金が、繰越控除前の所得金額まで利用できるので、大企業向けの取り扱いとなります。
◆中小企業者に対する軽減税率
改正というよりも、現状維持の内容です。中小企業者等の年間の所得800万円以下の部分に対する税率が15%のまま維持されます。令和3年4月以降開始事業年度から19%に戻る予定だったのが、令和5年4月以降開始事業年度までの2年間の延長となります。
ちなみに大法人であれば、23.2%の税率なので、中小企業者のメリットが際立ちます。
給与等の引上げ及び設備投資を行った場合の税額控除制度の見直し
青色申告法人が、令和3年4月1日から令和5年3月31日までの間に開始する事業年度において、新規雇用者給与等支給額の新規雇用者比較給与等支給額に対する増加割合が2%以上の場合に、控除対象新規雇用者給与等支給額の15%を税額控除できる制度となります。
従来と同様、要件の一つは雇用者への支給総額での増加で同じですが、もう一つの要件が継続雇用者への給与の比較から、新規雇用者給与での比較になりました。また、設備投資に対する要件は無くなりました。
控除額は、控除対象新規雇用者給与等支給額の15%ですが、前年度に比べて教育訓練費の増加割合が20%以上であれば、控除対象新規雇用者給与等支給額の20%まで増額されます。また、控除限度額は法人税額の20%までとされます。
コロナ禍で、失業者への対策を考慮して、新規雇用者の給与での比較へと改正されました。
所得拡大税制の見直し(中小企業向け)
適用期限を2年間延長して、令和5年3月31日までに開始する事業年度までとした上で、増加割合1.5%以上であることの要件を、継続雇用者給与等支給額での比較から雇用者給与等支給額での比較へと変更しました。新規雇用して、総額が増加した場合でも適用になるので、従来よりは適用しやすくなります。
また、本来は雇用者給与等支給額の増加した金額の15%が税額控除の金額となりますが、雇用者給与等支給額の増加割合が2.5%以上の場合は、25%の控除率となります。なお、25%の控除率を適用するためには、従来どおり、教育訓練費が前年対比で10%以上増加か、中小企業等経営強化法の経営力向上計画の認定を受け計画に従って経営力向上について証明されていることが必要となります。
税額控除の限度額は、法人税の20%までとなります。
所得拡大税制については、コロナの影響を受けて、要件が微妙に緩和されているように感じます。ただし、実際に休業などで雇用調整を行ったり、テレワークで残業が少なくなるなどの原因により、雇用者給与等支給額が減少している現状があるので、思ったより適用になるケースは少ないかもしれません。
研究開発税制の概要
改正を繰り返し、非常に全体像が見えにくいのが研究開発税制ですが、大きく分けると以下の3つに分類できます。
①試験研究の総額に係る税額控除制度(総額型)
青色申告法人が、損金の額に算入される試験研究費の額がある場合に、試験研究費の額に一定割合を乗じて計算した金額を、税額控除できる仕組みです。
②中小企業技術基盤強化税制
中小企業者又は農業協同組合等である青色申告法人が、損金の額に算入される試験研究の額がある場合に、上記①に代えて適用する時は、試験研究費の額に一定割合を乗じて計算した金額を税額控除できる仕組みです。
③特別試験研究費の額に係る税額控除制度(オープンイノベーション型)
青色申告法人が、損金に算入される特別試験研究費の額がある場合に、上記の①と②の制度とは別枠で、特別試験研究費の額の一定割合の金額を税額控除できる制度です。
なお、特別試験研究費の額は、上記①又は②の計算に含めることはできません。
特別試験研究費の額とは、試験研究費の額のうち国の試験研究機関、大学その他の者と共同して行う試験研究、国の試験研究機関、大学その他の者に委託する試験研究、中小企業者からその有する知的財産権の設定又は許諾を受けて行う試験研究、その用途に係る対象者が少数である医薬品に関する試験研究などに係る試験研究費の額をいいます。
◆試験研究の総額に係る税額控除制度(総額型)の改正点
研究開発のインセンティブとして、総額型の控除率が6%から2%へ引下げられます。上限を14%とする特例は2年間延長されます。なお、従来は増減試験研究割合が8%超か否かで控除率の増減が判定されましたが、9.4%超か否かでの判定となります。
| 改正後の計算式 |
|---|
|
①増減試験研究費割合>9.4% 10.145%+(増減試験研究費割合-9.4%)×0.35 (ただし、上限14%) ②増減試験研究費割合≦9.4% 10.145%-(9.4%―増減試験研究費割合)×0.175 (ただし、下限2%) ※なお、試験研究費割合が10%を超える場合は、下記の計算式による上乗せがあります。 ①の控除率×(試験研究費割合-10%)×0.5 (ただし、上限10%) |
◆中小企業技術基盤強化税制
中小企業版の研究開発税制は、控除率の上限は従来どおり17%、下限は12%と変更はありませんが、増加か減少かの分岐点が8%から9.4%へ引き上げられています。
| 改正後の計算式 |
|---|
|
①増減試験研究費割合>9.4% 12%+(増減試験研究費割合-9.4%)×0.35 (ただし、上限17%) ②増減試験研究費割合≦9.4% 12% ※なお、試験研究費割合が10%を超える場合は、下記の計算式による上乗せがあります。 ①の控除率×(試験研究費割合-10%)×0.5 (ただし、上限10%) |
中小企業向け税制なので、下限の控除率が12%と優遇された状態は維持されています。
◆控除率の上乗せ
通常、総額型と中小企業技術基盤強化税制は、法人税額の25%までの税額控除とされています。ただし、試験研究費割合が10%を超える場合に、下記の計算式による上乗せがあります。これは、従来どおりで変更はありません。
また、今年の改正点として、以下の要件をすべて満たした場合には、さらに法人税額の5%部分について、控除上限額が上乗せされます。コロナ禍で、売上減少している企業への救済的な措置と考えられます。
②基準年度に比べて試験研究費の額が増加
◆オープンイノベーション型
対象となる特別試験研究費の額に、国立研究開発法人の外部化法人との共同研究及び国立研究開発法人の外部化法人への委託研究に要する費用が加えられます。
特別試験研究費の対象となる特別研究機関等との共同研究及び地別研究機関等への委託研究について、特別研究機関等の範囲に人文系の研究機関が加えられます。
その他、要件等について若干の追加がされています。
デジタルトランスフォーメーション(DX)投資促進税制
産業競争力強化法の改正を前提として、青色申告法人が産業競争力強化法の「事業適応計画」について認定を受けて、令和5年3月31日までの間に、事業適応計画に従って実施される事業適応の用に供するためのソフトウェアの新設・増設をし、又は事業適応実施のために必要なソフトウェアの利用に係る費用(繰延資産となるものに限る)の支出をした場合に以下の取り扱いとなります。
- 取得価額の30%の特別償却とその取得価額の3%
(グループ外との連携の場合は5%)の税額控除との選択適用 - 繰延資産の額の30%の特別償却とその繰延資産の額の3%
(グループ外との連携の場合は5%)の税額控除との選択適用
税額控除における控除税額は、カーボンニュートラルに向けた投資促進税制の税額控除制度による控除税額と合計で当期の法人税額の20%が上限とされます。
デジタルトランスフォーメーションとは、デジタル化による変革というような趣旨で、上記の事業適応設備は、事業適応計画に従って、実施される事業適応のためのソフトウェア、事業適応を実施するために必要なソフトウェアとともに事業適応の用に供する機械装置及び器具備品をいいます。ただし、開発研究用資産は含みません。
カーボンニュートラルに向けた投資促進税制
産業競争力強化法の改正を前提に、青色申告法人が産業競争力強化法の「中長期環境適応計画」について認定を受けて、令和6年3月31日までの間に、中長期環境適応計画に記載された産業競争力強化法の「中長期環境適応生産性向上設備」又は「中長期環境適応需要開拓製品生産設備」の取得等をして、国内事業の用に供した場合は、その取得価額の50%の特別償却とその取得価額の5%(温室効果ガスの削減に著しく資するものにあっては10%)の税額控除が選択適用できます。
税額控除における控除税額は、デジタルトランスフォーメーション投資促進税制の税額控除制度による控除税額との合計で当期の法人税の20%が上限とされます。
この税制は、2050年までに温室効果ガスの排出をゼロにするという「2050年カーボンニュートラル」という目標に向けての税制です。
大綱をみていると、国の政策の方向が見える感じがして面白いですね。デジタルトランスフォーメションとカーボンニュートラルを意識すると中長期の方向性につながるのかもしれません。特にデジタルトランスフォーメーションは、今後のビジネスの鍵になるのかもという予感があります。
全般的に地味な内容!
昨年もそうでしたが、令和3年度税制改正大綱を一読して、最初に感じたのが地味な内容だなとの思いです。背景としては、新型コロナウイルス感染症の影響で、経済が良くない状況となっており、増税には全く手を付けられず、一方で給付金等の支給などで財政的な負担が大きかったため減税にも手を付けられず、身動きが取りにくい状況なのだろうなということが想定されます。
全体的には、既存の税制を微調整するというような内容が多く、新しい仕組みや制度というものはほとんどない状況です。
◆改正の内容
①押印義務の廃止
税制というより手続きですが、国税と地方税について、現行において実印による押印や印鑑証明書の添付を求めているもの等を除き、押印義務を廃止することになりました。
②電子帳簿保存制度の見直し
こちらも、手続き的な話になりますが、電子帳簿保存については、事前承認制を廃止することとしました。
現行の厳格な要件を満たす電子帳簿には優良な電子帳簿として普及促進の措置を講じるとともに、その他の電子帳簿についても正規の簿記の原則に従うなど一定の要件を満たす場合には、電子帳簿として電子データのまま保存することを当面可能とします。
紙の領収書の原本に代えて、スキャンした画像を保存する制度については、ペーパーレス化促進の観点から、手続・要件を大幅に緩和するとともに、電子データの改ざん等の不正行為を抑止するための担保措置を講じるとのことです。
③デジタルトランスフォーメーション
大綱で、DXという言葉が非常に目に付きます。デジタルトランスフォーメーションの省略形のようですが、デジタルを利用した変革という意味だそうです。
DXに向けて、クラウド型のシステムへの投資促進税制が利用可能となります。また自社利用ソフトウェアの取得価額を構成する試験研究に要した費用について、研究開発税制の適用となります。
④住宅ローン控除
控除期間を13年間とする特例を一定の期間に契約した場合に、令和4年末までの入居者を対象とする形で延長することとしました。
合計所得金額が1,000万円以下の者については、床面積40平米から50平米までの住宅も対象とすることになりました。
⑤IR(統合型リゾート)関係
IR事業の国際競争力を確保する観点から、非居住者のカジノ所得については非課税となります。
一方で、居住者のカジノ所得については、国内の公営ギャンブルと同様に課税されることになります。
調査の種類
税務署側からみた調査については、実地調査(特別調査・一般調査)、実地調査(着眼調査)、簡易な接触というような分け方をしているようです。具体的には、下記のような説明があります。
1.実地調査(特別調査・一般調査)とは、高額・悪質な不正計算が見込まれる事案を対象に深度ある調査を行うもので、特に、特別調査は、多額な脱漏が見込まれる個人を対象に、相当の日数(1件当たり10日以上を目安)を確保して実施しているものです。
2.実地調査(着眼調査)とは、資料情報や申告内容の分析の結果、申告漏れ等が見込まれる個人を対象に実地に臨場して短期間で行う調査です。
3.簡易な接触とは、原則、納税者宅等に臨場することなく、文書、電話による連絡又は来署依頼による面接を行い、申告内容を是正するものです。
普段、税務調査を受ける側の納税者からすると、上記の1なのか2に該当するのか気になるところですね。いずれにしても、申告漏れや脱税が見込まれる場合に実地調査が行われていることが読み取れます。感覚的には、個人の調査は少ないと感じますが、来る時は何かを掴んでくるのですね。
◆所得税の調査について
コロナの影響で調査件数は減っているものの一件あたりの追徴税額は増加しているようです。調査件数は43万1千件で、申告漏れ等の非違があった件数は26万3千件だそうです。割合で考えると調査されたうちの61%が申告漏れ、逆に言うと39%が問題なかったという雰囲気でしょうか。ちなみに実地調査1件あたりの追徴税額は166万円とのことですから、多額の脱税をしているところを狙って調査しているのでしょうね。
また、土地や株式などの譲渡所得については、1万3千件の調査をして、申告漏れ等の非違があった件数が1万件と非違の割合が76%となっています。
取り組みとしては、富裕層向けの調査、海外投資等を行っている個人への調査、インターネット取引を行っている個人への調査が多いようです。
租税条約に基づく情報交換、CRS情報(共通報告基準に基づく非居住者金融口座情報)などで、過去に海外への財産隠しを行っていた事案が発覚しているようです。
申告漏れが高額な業種については風俗、キャバクラ、経営コンサルタントが上位なのは例年通りですが、太陽光発電が4位に入っており、時代の流れを感じさせます。
◆消費税の調査について
消費税については、全体で6万7千件の調査、申告漏れ等の非違があった件数が4万5千件だそうです。67%程度で申告漏れ等の非違があったことになります。
消費税については、無申告者に対する調査に重きをおいているようです。技術的に納税義務の判定が難しいという側面がありますが、無申告は自発的に適正な納税をしている納税者に対して不公平感をもたらすことから厳格に対応していく必要があるとしているようです。
枠組みが大きく変わっています。
今年の年末調整ですが、従来と枠組みが大きく変わっています。実は、2018年度税制改正による変更なので、忘れてしまいがちなのですが、手計算で行う場合には、相当注意が必要です。
基礎控除は原則10万円増加されるとともに、給与所得控除は10万円の引き下げとなっています。
入り繰りで、結果として税額に影響がでないケースもあるかもしれませんが、基礎控除は平成17年以降変更がなかったので、間違いが起きやすそうです。また、給与所得控除についても65万円から55万円に引き下げになっていますが、給与所得控除後の金額を計算する際に収入金額が低い人について、65万円を控除する習慣があるので、手計算で計算する際は要注意です。
◆基礎控除について
基礎控除は、原則48万円と書きましたが、今年からは高所得者については、基礎控除が減額されていく仕組みとなっています。基礎控除という名称で、一律38万円だったものが、所得に応じて金額が変わっていくという奇妙な基礎控除となります。具体的には下記の内容となっています。
| 合計所得金額 | 2,400万円以下 | 2,400万円超 2,450万円以下 |
2,450万円超 2,500万円以下 |
2,500万円超 |
|---|---|---|---|---|
| 基礎控除 | 48万円 | 32万円 | 16万円 | 0円 |
給与の総額が2,000万円を超える場合は、年末調整の対象とならないので、年末調整では直接関係がない部分ですが、所得が高い人は、50万円刻みで基礎控除が変動するというわかりにくい仕組みになっています。
◆給与所得控除
給与所得控除について、10万円の引き下げと説明しましたが、上限額についても変更になっています。給与所得控除について従来は給与額が1,000万円を超える場合の給与所得控除が220万円だったところ、改正後は給与額が850万円を超える場合で給与所得控除が195万円とされました。
給与額が1,000万円前後の人は、役員クラスではありがちな額ですが、25万円の控除額が減少、税率が所得税で23%~33%、住民税で10%なので、大きな負担増となります。
今年は給与所得控除の金額と基礎控除が変更になっているので、手計算やエクセルなどを利用して年末調整を行っている場合は、注意が必要です。
ふるさと納税の概要
ふるさと納税は、地方自治体に寄付する制度です。所得金額によって金額が変わってきますが、寄付した金額から2,000円を控除した金額について、所得税と住民税が安くなります。具体的には、5万円寄付したら、所得税と住民税が4万8千円安くなるという制度です。
5万円寄付したのに、4万8千円しか税金が安くならないのなら、損ではないかと考えられるかもしれません。ところが、多くの自治体では、ふるさと納税に対して、お礼の品が送られてきます。なお、お礼の品については、寄付金の3割までとされているので、5万円の寄付をすれば、最大1万5千円分相当のお礼の品がもらえることになります。つまり、2千円の負担で1万5千円分相当のお礼の品を手に入れることができるので、絶対的にお得な制度と言えます。
ふるさと納税については、税金が安くなる限度額が決められていて、その金額は課税所得に応じて変わります。もともと、税金がかからない人の場合は、ふるさと納税をしても安くなる税金はありませんので、メリットがありません。所得金額が高い人は、50万円寄付すれば、2千円の負担で15万円相当のお礼の品がもらえるなど、所得が高い人ほど有利になります。
自分のふるさと納税の上限額を確かめたい場合は、「ふるさと納税」「上限額」のようにインターネット上で検索していただければ、いろいろなサイトで、およその上限額を調べることが可能です。
◆ふるさと納税あれこれ
①ふるさと納税の対象とならない自治体
ふるさと納税は、総務大臣の指定が必要で、東京都と高知県奈半利町は、申出書の提出がなかったとのことで、ふるさと納税の対象となりません。
②ふるさと以外への寄付は?
ふるさと納税という呼び方をされていますが、寄付先はふるさとである必要はなく、自分に無関係の自治体への寄付でも、税金は安くなりますし、お礼の品をもらうことも可能です。
③自分の住所地への自治体への寄付
自分の住所地への寄付は、税金は安くなるのですが、お礼の品をもらうことができません。
④ふるさと納税の手続きは?
ふるさと納税の寄付先が5つの自治体までなら、ワンストップ特例という制度で確定申告が不要となります。ワンストップ特例を利用しなかった場合や、寄付先が5つを超える場合は確定申告の手続きが必要となります。
⑤具体的には、どこに寄付をすればよいのか?
寄付先を選定するために、多くの人は、「ふるさとチョイス」や「さとふる」というサイトを利用されていると思います。
自治体のサイトから寄付することもできますが、「ふるさとチョイス」や「さとふる」では、自治体や地方から寄付先を選択することもできますし、自分が必要とするお礼の品から寄付先を検索することができます。例えば、自分の生まれ故郷や馴染みがある自治体には、地方から寄付先を選定し、それ以外の自治体には、欲しいと思うお礼の品から検索するなどの選定方法が可能です。さらに、これらのサイトは、寄付先の選定だけでなく、クレジットカードなどを利用して寄付まで実行することが可能です。
⑥ふるさと納税の失敗談
この時期から年末にかけて、ふるさと納税を利用される方が多いのですが、お礼の品で「肉」ばかり選んだところ、冷蔵庫に入り切らないくらい届いてしまうなどの失敗談があります。それなりに、まとまった金額のふるさと納税が可能な方は、毎月お礼の品を送るという自治体や、季節ごとに旬のものを送ってくれる自治体があるので、そのようなお礼の品を選択すると、寄付はこの時期に行うとしても、1年間ふるさと納税の恩恵を楽しむことが可能です。
◆役員給与について
役員給与あるいは役員報酬については、法人税法上のルールにより「定期同額給与」、「事前確定届出給与」、「利益連動給与」のいずれかに該当しないと、損金として認められない取扱いとなっています。
実務上のミスとしてよくあるのが、単純に業績が悪いことを理由に役員給与を減額したり、4月から他の従業員と同様に増額したりなどです。定期同額にならないため、低い額で均して、超える部分は損金不算入となります。もちろん、職制上の地位の変更があった場合や、業績悪化改定事由など、変更できる場合もあるのですが、意外とミスをして損金不算入となりやすい部分です。
◆身内への給料について
個人事業で専従者給与の額、法人の場合で経営者の身内への給料などで、給与と仕事の内容がマッチしているのかという視点で確認されます。
例えば、経営者の奥様に給与を月額40万円払っている場合です。毎日出勤して普通に仕事をしているようなら全く問題にならない額ですが、勤務実態がない場合には問題となります。よって、どのような仕事をしているのか、出勤の頻度などの確認が行われます。
ただ、給与の額が高いか安いかは、主観的な要素がありますから、意外と難しい問題があります。例えば、社長と同じ時間勤務していて、仕事も同じようにしているケースは中小企業では普通にあります。このような場合に、社長の給料が100万円、奥様の給料が100万円だったときに問題になるかというと、指摘はされても最終的には問題とならないことが多いでしょう。ただし、仕事の内容と金額とのバランスでの検討になるので、いくらまでだったらOKのように簡単に白黒が出にくい側面があります。
◆源泉徴収の漏れ
税務調査で問題になりやすい項目として、源泉徴収の漏れがあります。学生のアルバイトだったので源泉徴収していなかったところ、だんだん金額が増えていって、源泉徴収が必要な額を継続してしまったとか、本来乙欄で徴収しなければならない人を甲欄で徴収していたなど、いずれにしてもミスが起こりやすい分野です。
◆不正はないかという視点での調査手法
税務調査では、ミスや間違いなどの指摘もありますが、それ以上に不正がないかという視点でのチェックが行われます。
具体的には、架空人件費が含まれていないかなどの視点です。給与がアルバイト分まで銀行振込で行われている場合には、それほど細かく確認しないかもしれません。一方で現金で支給が行われているような場合は、住所、名前、支給額を控えていき、市区町村に照会をかけるような調査を行います。実在の確認ができますし、住民税の所得との突合も可能です。また、アルバイトの出入りが多く、住民税の非課税となる学生が多い場合は、入社時の履歴書と支給時期のタイミングの確認を行うなどの調査手法があります。
また、印象に残っているのは、タイムカードをずらっと並べて、比較検討をするような調査手法です。何を調べているのか、聞いてみたところ、同じ時刻に来て、同じ時刻に帰る人がいないかなどのチェックだそうです。送迎バスで、多数の従業員が同時刻に来て、同時刻に帰るような場合には効果はないかもしれませんが、車や自転車などでバラバラに通勤している状態で、常に同じ時刻の打刻が続くようだと、1人で2枚タイムカードを押しているのではないか、つまり架空の人件費ではないかとの視点です。
それ以外には、従業員に経営者と同じ名字の人がいると、親戚の方ですか?と確認されることがあります。これも、名前を使わしてもらっているのではとの懸念なのでしょう。
棚卸しの数字に対してどのような着眼をするか
そこそこ店舗数がある小売店で、税務調査が入りました。調査終了時に、調査に入ったきっかけが売上高が伸びているのに在庫の金額が減っていることを指摘されました。在庫の金額が減っているのは、お店の方針で在庫を減らすように徹底したからなのですが、調査中も各店舗から送られてくる毎月の棚卸表を合計して在庫の変動を月ごとに確認するなどの調査手法でした。
店舗数が多い小売店で、税務調査で本当の在庫の数量を把握することは現実的には無理かもしれませんが、毎月の棚卸表を集計することで、本当の在庫の動きが減少傾向なのか増加傾向なのかは把握できます。調査の現場では、毎月送られてくる棚卸表を集計して、会計データと一致しているかどうか、本当に減少傾向なのかという視点で調べていたのだと思います。仮に不正をしているとすれば、決算の際に集計と一致しないなどの異常が見られる可能性があります。
◆具体的な在庫の漏れの確認
決算日を相当経過してから、棚卸しの数字全体が正しいか否かの検証を行うことは難しいかもしれません。しかし、あるはずのものが無い状態になっているか否かを検証することは可能です。
1つ目の手法は、納品書などから決算直前に入庫されているものをリスト化して、それが在庫として計上してあるか確認する方法です。もちろん、決算日までに売却されたものもあるかもしれませんが、それは売上の資料から確認可能です。
2つ目の手法は、決算後に納品されたものが在庫に計上されているか確認する手法です。決算日後に納品なので決算時に在庫として残っているはずという視点です。この手法は、小売業などでも利用できますが、建設業やサービス業などでも検証可能な手法です。
◆棚卸しに関する会社側の問題点
月次で棚卸しをすることで、はじめて月次の粗利益が計算できるので、月次決算を正確に行うためには月次で棚卸しを行うことが必須となります。ところが、月次で実地棚卸をしても、大きな誤差が出ることが多々あります。製造業などで、小さくて高額な部品などがある場合に、箱ごとカウントされずにいて、翌月にはカウントされるなど、棚卸しを行う側の人為的なミスがどうしても起こってしまいます。そのような、ミスを防ぐために、在庫の受払を記録して理論値としての在庫を把握できるようにしているのですが、それでもミスが起こります。
ミス防止の方策としては、理論値を把握して比較して異常があった場合には再調査できるようにすること、店長や責任者が立ち会うなど、棚卸しの作業について重要である認識をもってもらうことなどが考えられます。
また、棚卸しに店長や責任者が立ち会うことは、不正防止にも役立ちます。中小企業では、社長自らが棚卸しに立ち会うケースもあります。小売店などでは、従業員による不正なども起こります。具体的には在庫品を横流ししたり、レジを通さないで売上金を着服するなどの不正が考えれます。このような不正を継続すると、在庫の数量が理論値より少なくなるのですが、そのずれを誤魔化すように在庫の数を膨らますなどの不正を行っているケースも想定されます。棚卸しを1人で抱え込む傾向がある場合は、そのような不正の可能性がありますし、それを防止するには、棚卸しに複数の人が関与し、さらに定期的な人事異動を行うなどの方法が考えれます。
棚卸しについては、月次決算を正確に把握するためにも、従業員の不正などを防止する趣旨でも非常に重要です。税務調査などでも、重要な項目として確認されるので、棚卸しに関しては、普段から正確な数字を把握できる仕組みづくりが必要です。
売上の日付に関する誤解
売上の日付に関して、経営者で誤解されているパターンが二つあります。一つは、入金されてないのだから税金がかかるのはおかしいという入金と売上を混同しているケースです。もう一つは、請求書を決算をまたいでから発行しているのだから売上ではないと誤解するケースです。
入金と売上の混同については、経営者になりたての頃に誤解しやすいケースです。しかし、ベテラン経営者でも、入金されていないのなら税金を支払うことができないのだから、課税されるべきではないというキャッシュフローの理屈から考えられる方もいらっしゃいます。例えば、売上を計上して、代金を払ってもらえず入金がない場合に、税金が払えるのかという論点です。このあたりは、法人税法の考え方はドライで、売上に計上したら、入金があろうがなかろうが、税金がかかるという結論になります。
また、請求書の発行日=売上という誤解はありがちです。ただ、この辺りも請求書を出しているか否かは、全く関係なく、物販であれば納品が済んでいるか否か、役務の提供であれば、役務の提供が完了しているか否か、請負契約であれば請負が完了しているか否かで、売上を計上すべきか否かが変わってきます。
◆出荷基準と検収基準
物販であれば、納品が済んでいるか否かと書きましたが、実際に納品をどの段階で捉えるかという問題生じます。出荷基準と検収基準という考え方があります。出荷した段階で納品と捉えるのが出荷基準で、相手から検収の通知が届いたらその検収の日付で納品と考えるのが検収基準です。
役務の提供や、請負契約でも、相手からの検収通知や作業完了通知の日付によって、役務提供の完了、請負契約の完了と考える検収基準のような考え方があります。
出荷基準であれば、あまり問題になることは少ないのですが、検収基準の場合に、出荷から検収の通知の日付まで期間が開いてしまうケースがあります。4月決算で、5月の連休で検収日まで間が開いてしまうなどはやむを得ないですが、ソフトウェアの納品などの場合で、検収に時間がかかるようなケースもあります。
税務調査で、検収基準を採用している場合は、検収日が明らかになる書類の提示を求められますし、納品から検収の完了まで間隔が開きすぎているような場合には、理由の確認などが行われます。検収基準を採用しているのにも関わらず、営業担当者が電話で請求書発行してよいかの確認をとっているケースなどは、検収日がいつなのかについて問題となることも起こります。
◆担当者のうっかりや不正による売上の計上漏れ
実務をやっていると担当者のミスによる売上の翌月扱いというケースに遭遇します。月末までに納品済みなのですが、社内での報告を失念し、請求書の発行を翌月にしれっと回すなどの対応です。担当者が、上司に怒られることを防ぐために、売上計上のタイミングが事実より遅れてしまうケースです。
また、担当者が客先に頼まれて、請求書を発行するように報告しないケースもあります。理由は、客先の資金繰りの関係で、約定どおりに払えなくなるので、請求書の発行を遅らせるというようなケースです。担当者からすると入金が遅れると怒られるので、それを回避することと客先との関係維持のために、やむを得ず受けてしまうようなケースです。このような場合は、それなりに金額がまとまるので、税務調査以前に発覚するケースもありますが、税務調査で発覚する場合もあります。
担当者のうっかりや担当者の不正であったとしても、税務調査で売上の計上漏れの発覚があれば過少申告加算税の対象になりますし、会社が責任を負うことになります。社内的に、そのようなミスや不正がおきない仕組みを構築することが重要です。
消耗品費勘定についてどのような視点で確認するか
税務調査において、消耗品勘定について、一定以上の金額のものについて、請求書の確認などが行われることがよくあります。その趣旨とするところは、資産計上しなければならないものが紛れていないか否か、仕入れに含まれるものが紛れていないかなどの確認です。
金額の目安とすれば、10万円以上のものが含まれているか否かなのですが、実務で面倒なのは、数万円程度の工具を複数購入すれば、合計金額が10万円以上になってしまう点です。製造業、建設業などでは、備品一個あたりの金額が少額でも月ごとでの請求金額が10万円以上となることが日常的で、本当に1個あたりの金額が10万円を超えるか否かは請求書の明細を確認しないと明らかではありません。頻繁に10万円以上の工具や備品の購入をしているのであれば注意して確認しますが、数年に一度10万円以上の工具や備品の購入があるという場合は、通常の処理として請求先の名称だけで消耗品費として処理しがちです。
また、パソコンなどでは、本体とモニターを別に購入するケースなどありますが、一つのパソコンとして利用する場合は、合算した金額で判定する必要があります。実務では、モニターは以前のものをそのまま利用するケースも多く、本体だけの請求書であっても違和感はありません。事後的に、一連の請求書を確認すれば明らかになりますが、月次で判断していると見落としがちな論点です。
◆制度的な落とし穴
税法上、一括償却資産と、少額減価償却資産という制度があります。一括償却資産は、20万円未満の固定資産で、単純に3年間で償却してよいという制度です。少額減価償却資産は、中小企業に認められる特例で30万円未満の固定資産については全額を損金として処理することができる制度です。ただし、1事業年度当たり300万円までが上限となっています。
また、平成10年3月までは、20万円未満のものを消耗品費として損金処理できました。この古い制度と、一括償却資産の20万円が話を混乱させている原因の一つです。一括償却資産は、資産として個別の管理が不要という意味で「一括償却資産」という名称なのですが、一括で損金処理できるとの誤解が多いようです。
さらに、少額減価償却資産で30万円まで損金でOKとなるのは、一定の別表の記載が必要となります。30万円未満なら大丈夫との認識で費用処理してしまって、税理士に伝えなかったため、別表が記載漏れとなり、正規の手続きをしていれば損金処理が可能だったものが、手続きの漏れで損金とならないケースも起こりがちです。
上記のように悪意がなくてもミスが起こりやすいのが消耗品費での間違いです。とにかく、10万円以上のものを購入した場合は、税理士に一言伝えるのがよいでしょう。
税務署でのコロナ感染情報
国税庁のサイトで「税務署の執務状況(新型コロナウイルス感染症関連)」という形で、税務署での感染者の情報を公表しています。
都内では、京橋、渋谷、豊島、芝、本所税務署で感染者が出た模様で、半日程度執務の中断を行っているようです。オフィスビルなどでも、感染者が出たことで、休業との張り紙が貼ってあったり、非常にコロナを身近に感じる今日このごろです。
◆税務調査はどうなっているか?
直接、税務署の方とお話したところ、4月の緊急事態宣言が発動されて以降、新規の税務調査は行っていないとのことでした。
一方で、3月までに連絡をして、調査の事前通知を行っている場合には、一旦は先送りしているものの、納税者が調査に応じてくれるような場合には、現場での実地調査を再開しているようです。
ただし、最近はテレワークが多く、経理担当者が会社に通勤しておらず調査対応が無理というケースもあります。また、税務署の調査官が複数、税理士、納税者側で経理担当者と経営者が長時間、一堂に会するような調査の現場は、密の状態になることから、会社側から可能な限り敬遠したいと申し出があるのも事実です。実際に、中小企業でコロナ感染者が出てしまうと、会社の死活問題に関わるでしょう。
また、中小企業では、経営者の高齢化が進んでいて、社長と経理担当者の奥様が共に70代というケースもあり、感染した場合の重症化リスクを考慮すると、やはり密になる税務調査は避けてほしいとの思いがあります。
◆コロナ時代の新しい調査形態
3月以前から調査の事前通知があった税務調査について、最近では、必要な書類を税務署に送り、内容を確認してもらって税務調査を進めるという形態があるようです。
税務署の調査官の立場で考えれば、調査が仕事なわけで、税務調査に出向けないと、仕事がない状況になってしまいます。例えば、提出された申告書の中で、数字の変化など異常と思われる勘定科目について、いくつかピックアップして、それらの項目について、総勘定元帳と請求書のコピーを送付してもらえば、税務署内で内容の確認は可能です。テレワークによる税務調査のような形態ですが、今回このような形で進んでいる税務調査があります。ある意味合理的な調査の形ではないかと思いました。
もちろん、現場に行ってこそ明らかになることもありますし、その場ですぐに必要な資料を確認できるなど現場での調査の優位性はあると思います。
ただ、感覚的には、小規模な法人などの調査は、今後もテレワークのような形で進めるほうが合理的なように感じました。長年、税務調査の対応をしていると、税務調査で確認するポイントは限られているわけですし、その部分の元帳と請求書控えを提出すれば、大部分の確認作業は済んでしまうように思います。
ある程度、規模の大きな法人だと、資料のボリュームそのものが膨大なので、送るとかコピーを取ることが現実的ではないため、現場での調査が必要です。しかし、そうでないケースも多いはずで、コロナ禍における税務調査が、納税者にとって負担が軽い税務調査のさきがけとなればよいなと感じました。
マンション転売の際の仕入れに関する取扱い
消費税では、仕入れにかかる消費税について、その仕入れが、課税売上にのみ要するものか、非課税売上のみに要するものか、課税売上と非課税売上の両方に共通するものなのかの3つに区分します。
今回の事例で問題になったのは、マンションの転売業者が、仕入れたマンションについて、課税売上にのみ要するものに該当するのか、あるいは、課税売上と非課税売上共通の仕入れに該当するのかという論点です。
マンションを仕入れて、利用しないまま売却すれば、課税売上のみに要するものと客観的に判断できますし、問題は生じません。問題となるのは、マンションを購入したあと、住宅として賃貸している状態が発生する場合です。マンションの売却は課税売上ですが、住宅としての賃貸は非課税売上となります。転売目的で購入したマンションの仕入れが、この場合、課税売上のみに要するものなのか、課税売上と非課税売上共通に対応するものなのかについて、争われていた事案です。
◆国税庁側の見解、従来の判決と今回の判決
平成12年に国税庁消費税課で作成していた消費税審理事例検索システムによれば、「購入物件は分譲することを目的として取得したマンションであり、課税仕入れの時点では課税資産の譲渡等のみに要するものに該当することは明らかであることから、仮に一時的に賃貸用に供されるとしても、継続して棚卸資産として処理し(宅地建物取引業者の免許を取得するまでの間は固定資産として処理する場合を含む。)、将来的にはすべて分譲することとしているものについては、法第30条第2項第1号イの課税資産の譲渡等のみに要する課税仕入れに該当するものとして取り扱って差し支えない。」としていました。
ところが、平成17年11月10日裁決では、共通区分とする判断をしています。
【国税不服審判所】(平17.11.10裁決、裁決事例集No.70 369頁)
また、令和元年10月11日付の東京地裁判決で、ムゲンエステート社は、同種の事案で、共通区分と取扱うとして、納税者が敗訴しています。
そして、令和2年9月3日に東京地裁で、同種の案件でエー・ディー・ワークス社が勝訴しました。細かな、論点は省略しますが、賃貸収入は副産物として位置づけ、転売目的である以上、課税売上のみに対応するとの判断です。
◆実務の対応はどうするのか?
このような同種の案件に、反対の判決が出た場合に、実務ではどのように対処すればよいのかという問題が生じます。ただし、この問題に関しては、令和2年度税制改正で、居住用賃貸建物の取得に係る消費税については、全額について仕入税額控除を認めないこととして、3年内に売却や居住用以外の賃貸収入が生じた場合は調整計算が行われる仕組みとなっており、令和2年10月以降取得の実務では問題となりません。
一方で、令和2年9月までに購入した転売用マンションについて、どのような処理を行うのか。また、更正の請求が可能な期間分について、どのような対応を行うのかについては、非常に大きな問題です。ここまで、同種の案件で真逆の判決が出てしまうと、実務では困ってしまいます。
連結納税制度とグループ通算制度
平成14年に連結納税制度が導入されました。連結納税制度を選択することで、100%子法人と親法人の所得を合算して申告することが可能となりました。黒字法人と赤字法人が混在するような場合は、所得が通算され結果としてグループ全体の税負担が軽減されるメリットがありました。
令和2年度税制改正により、従来の連結納税制度の利用は令和4年3月決算までとされ、その後はグループ通算制度へ移行することとなりました。
基本的な、コンセプトは同じで、グループ内での損益通算が可能となる計算方法ですが、従来の連結納税制度は、親法人がグループ全体の納税と申告を行う仕組みでした。ただし、子法人で軽微な間違いがあっても親法人で申告が必要となるなど、親法人に負荷がかかる制度となっていました。子法人が多数ある場合などには、親法人側での管理にも限界があり、連結納税制度の選択に踏み切れないなどが問題点として指摘されていました。
グループ通算制度では、グループ内で所得が通算できるメリットなどは活かした状態で、申告を各法人が行う仕組みです。損益通算されるのは、基本的には当初申告で、グループ内の各法人で、修正申告や更正の請求が必要な場合は、各法人が単独で行う仕組みとなり、親法人の負担が軽減されることが期待されています。
◆連結納税制度を今選択するメリット
現在、連結納税制度を利用していない場合で、新制度導入前に敢えて連結納税制度を選択することで得られるメリットがあります。例えば、コロナの影響で親法人に多額の欠損金が生じる場合は、連結納税制度を選択の後、グループ通算制度に移行することで、親法人の欠損金をグループで利用することが可能となります。
グループ通算制度では、グループ通算制度適用開始前の親法人の欠損金は、親法人でしか利用できない仕組みとなります。今、巨額の損失が親法人で計上されるような場合には、連結納税制度を経由してグループ通算制度への移行がメリットとなるケースがあります。
◆租税研究講演で指摘された方法
通常、連結納税制度を利用すると、100%子法人の状態で、任意に連結納税制度から離脱するということはできません。ところが、現在連結納税制度を利用している法人は、基本的にはグループ通算制度へ移行することになるのですが、経過措置により所定の手続きで単体納税法人に戻ることができます。
この点について、租税研究講演で現役の調査官が、連結納税の駆け込み適用のあと、グループ通算制度へ移行しない行為について許さないとする発言がありました。この発言は、税務専門誌などでも取り上げられて、話題となっています。
趣旨とするところは、コロナの影響でグループ内で大きな赤字が見込まれるときだけ連結納税を利用して、その後経過措置で単体申告へ戻ることへの牽制と取られています。 元々の連結納税制度が、任意の離脱を認めておらず、新制度移行で子法人側の負担を考慮して経過措置を設けたのに、それを濫用するのは問題だということなのでしょう。ただ、悪意はなく連結納税制度を採用したけれど、長期的な判断として経過措置を利用という場合にでも、否認されるリスクを考慮しなくてはいけないという意味では、ちょっと気になるところです。
節税商品の仕組み
節税商品としては、経営セーフティ共済、保険、リースなどが典型的ですが、経営セーフティ共済の例で簡単に仕組みを説明します。経営セーフティ共済は、100万円払えば全額費用になって、実効税率が30%なら、30万円ほど法人税が抑えられます。そして4年経過した以降で解約すれば、払った額がまるまる戻ってくるという流れになります。年間30万円税金が安くなって、払った金額がまるまる戻ってくるのは、お得と感じるかもしれませんが、払った額が戻ってきた際に利益となり課税されます。実際は、課税を先送りしているだけで、課税の繰延という表現をする場合があります。ただ、課税の繰延であっても、黒字のときに費用化しておいて節税効果を享受し、大きな赤字が生じたときに解約して、赤字の補填とすれば、結果として課税は行われません。考えようによっては、黒字の際の課税を抑え、赤字の補填に役立ったと考えることができます。
◆節税商品の弱点
節税商品全般に言えることですが、黒字の状態が続くと解約のタイミングが見つからないというケースがあります。退職金の支払い時に解約するなどの具体的なプランがある場合は良いのですが、とりあえず黒字なので節税商品を購入して、黒字の状態が続きいつまでも解約できないというケースもありがちです。経営セーフティ共済のように、支払った額がまるまる戻ってくるのであれば、それでもよいのですが、多くの商品は若干の目減りが生じるので、長期間購入し続けると目減り部分の負担が重く感じることもあります。
◆コロナ禍における節税商品の見直し
コロナ禍で業績が悪化している会社では、経営セーフティ共済や保険の解約など節税商品の解約するケースが増えています。そのような節税商品を解約することで、まとまった資金が入ってくるので、資金繰りの足しにもなります。さらには、大きな赤字となっている場合は、保険の解約などの利益に対する課税の問題も生じません。
長年黒字が続いている会社では、多くの節税商品を購入して、継続してきているケースがありますので、この際に見直すことも重要です。
◆節税商品以外の資産の処分なども要検討
節税商品以外でも、利用していない不動産など換金可能なものを処分するのも、業績悪化時に検討すべきです。この場合に、単純に外部に売却するという形だけでなく、同族法人などでは、法人名義の不動産を個人名義にするなどの資産処分なども考えられます。不動産を個人に売却することで売却益が発生しても、業績悪化に伴う赤字と通算することで課税されない状態で個人に不動産を移すことが可能です。
不動産、有価証券など含み益がある資産を有する場合も、黒字の状態であれば税負担の重さを感じますが、大きな赤字が出ているときなら、含み益部分が赤字と相殺され課税がない状態で、換金できるというメリットがあります。貸借対照表を確認して、処分可能な資産あるいは、処分すべき資産がないか検討してみるのも一つです。
◆自分の会社への影響
コロナの騒ぎが始まって感じるのは、会社の業態によって影響度が全く違う点です。ほとんど、影響を受けていない業態もあれば、4月5月は売上がゼロだったものの、その後は前年対比7~8割程度まで売上が回復している会社もあれば、緊急事態宣言解除後も極端に悪い状態が続いている会社もあります。
また、意外な現象として、テレワーク化により固定費が縮小され、結果として売上高は減少傾向だけれども、利益が増加している会社もあります。
◆業績がそれほど悪くならない場合
コロナの影響でも、業績が悪化していない会社、例えば製造業、業者向けのサービス業などでは、人の雇用を意識的に行っている傾向があります。別の言い方をすれば、今までは求人をしても人が集まらなかったのが、今はそれなりに人が集まるという状況のようです。
ただ、現時点で業績が悪くない業態でも、取引先の業績が悪くなるような場合は、貸倒れに備えることが重要となります。緊急融資などで、当面の資金繰りは手当されたとしても、コロナの影響が長引くことで徐々に資金が枯渇していき、ついには経営破綻という可能性も考えられます。与信管理を徹底することと、緊急融資で取引先の手元資金に余裕がある間に、回収サイトを短くする交渉をするとか、一社あたりの売上債権を大きくしないような配慮が必要です。
◆業績が悪化し損益分岐点を微妙に下回る場合
私が、見ている限り、飲食店や小売店などでこのパターンがありがちです。緊急事態宣言解除後、営業再開はしたけれど、お客さんが前年対比で7割とか8割とか低調な状態です。
コロナの騒ぎが急速に収まり、元に戻ってくれればよいのですが、緊急事態宣言時より1日当たりの感染者数が増えている環境下で、6月に比べて7月が悪くなり、さらに8月は、もっと悪くなる傾向で、本当に先が見えない状況が続いています。
このような会社の対策とすれば、コロナが収束するまで耐えるのか、リストラなどにより損益分岐点を下げ、小さな売上で事業継続できるようにするのか、その折衷案を取るかという状況と思います。
どの方法がよいかは、経営判断であり、最良の答えはみつかりませんが、中長期の視点で考えると、損益分岐点を小さくする、言い換えれば固定費の圧縮が課題と思われます。複数店舗を展開しているようなケースでは、不採算店舗の早期撤退など、打つ手は多いように思います。また、テレワーク化で、残業時間や交通費の出費を抑え、小さなオフィスに移転するなども固定費の圧縮としては効果的です。
◆業績が大幅に悪化しているケース
旅行関連、旅館・ホテル業などは大幅に業績が悪化しているケースが多いです。また、意外なところで、クリニックなどもかなり業績悪化している状態です。
営業的には、どうしようもない状態で、廃業などを検討しているケースも多いと思います。一方で、内部留保などもあり廃業は全く考えていないというケース、役員報酬を減額すればなんとかなるケースもあると思います。
経営的には、事業を継続するのなら、黒字化へどのような方策を取るのかを検討することが重要です。
一方で、相続税対策としては、株式の評価が下がった際に、後継者へ贈与するとか、売却するのがオーソドックスな対策であり、重要な取り組みです。リーマンショックの際にも、積極的に株式の移動を行ったケースがありました。今回も大幅な赤字で株式の評価が下がったところで、株を移動するなど、業績が悪いときにしか行えないことを実行するチャンスと捉えることも可能です。
年末調整手続きの電子化
令和2年分から、年末調整手続きの電子化が行われます。具体的には、従来は、従業員が紙で会社に提出していた、保険料控除申告書及び住宅ローン控除申告書などを、国税庁が作成した「年末調整ソフト」を利用して、会社に電子データとして提出する仕組みのことです。「年末調整ソフト」では、マイナポータルと連携して、生命保険料控除証明書、地震保険料控除証明書、年末残高証明書などを自動で取り込むことを想定しており、紙の証明書が不要になり、入力作業が省力化できることがメリットとなります。
さて、会社側が行う年末調整作業ですが、国税庁の「年末調整ソフト」は年末調整の計算を行ってくれるものではなく、会社側は、従来どおり給与計算ソフトなり年末調整用のソフトを利用して、従業員から提供された電子データをインポートして、年末調整を行うことになります。逆に、手計算で年末調整を行っているような会社の場合は、電子データを受け取っても処理のしようがないので、「年末調整ソフト」で印刷した紙のデータを受け取って作業を行うことになります。
「年末調整ソフト」自体は、パソコンだけでなくスマートフォンでも利用できるので、浸透してしまえば、従業員数が多い会社にとっては、入力作業、確認作業などかなりの手数を減らすことが期待できます。
◆現実的な課題
年末調整の電子化の現実的な課題としては、パソコンやスマートフォンを利用することが苦手な従業員が多数いる場合です。一部の人だけが、電子データというのも社内としての統制が取りにくいので従来の紙による提出になってしまうかもしれません。
国税庁の「年末調整ソフト」は、マイナポータル連携を特長としていますが、マイナンバーカードの取得率が15%程度となっており、どの程度、有効に機能するのかが読みにくいです。マイナポータルと連携しない場合でも、生命保険会社や金融機関から「年末調整ソフト」で電子データを個別に取得できるようなサービスも用意されるそうですが、そのような連携がない場合は、結局手入力となってしまいます。また、生命保険会社、損害保険会社、金融機関で、今年の年末調整までに電子化への対応ができる割合は、それほど高くないことが報道されており、今年からの運用への足かせのひとつになっています。
◆会社が今から準備できること
年末調整の電子化に向けて、会社が今から準備すべきことは、従業員にマイナンバーカードの取得を促し、マイナポータル連携できるようにしておくことが最重要と思われます。
それ以外の対応としては、パソコンやスマートフォンを利用しない人向けに、「年末調整ソフト」を利用できるパソコンを用意して、その利用についてサポートできるようなスタッフを教育しておくことです。
また、今年については、試験的運用と捉えて、一部の人についてのみ運用を行い、来年度から本格的に取り組むという形でもよいと思います。
詳しくは、下記をご参照ください。
【国税庁】年末調整手続の電子化に向けた取組について(令和2年分以降)
有料化となるレジ袋
令和2年7月1日より、プラスチック製買い物袋を扱う小売業を営む事業者は、レジ袋について有料化することが義務付けられました。
実務的な視点からは、今までサービスで付けていたものですから、無料で渡すことができないのか気になるところですが、袋が不要な場合に値引くことやポイントを付与することはできないとされており、お金を受け取る必要があるようです。
金額的には、2円から5円程度の設定が多いようですが、金額の問題以上に現場にとっては負担が大きい取扱いです。
ちなみに、紙袋、布の袋、持ち手のない袋は有料化の対象ではなく、プラスチック製の買い物袋に似ているのですが、一定の厚みがあるものは繰り返し使えることから、海洋生分解性プラスチックの配合率が100%のもの、バイオマス素材の配合率が25%以上のものなどは環境に優しいことから、有料化しなくてよいそうです。某家電量販店では、バイオマス素材配合のものを利用していました。
◆軽減税率との関係
食品小売店などでは、食品の販売は軽減税率なのに、レジ袋は標準税率となります。よって、領収書を書いてくださいと言われた場合なども、軽減税率分と標準税率分を別けて記載することが必要となります。普通に、複数税率に対応するレジを導入していれば全く問題ないのですが、食品しか扱っていない小規模小売店などでは、複数税率に対応していない旧式のレジを利用している場合もあります。特に高齢者などが、経営している食品小売事業者などは、レジ袋の有料化そのものに対応できるのか微妙に疑問が残ります。
消費税の実務としては、軽減税率導入後は、区分記載式の請求書が必須となっており、レシートの場合でも、軽減対象資産の譲渡等である旨の記載、税率ごとに区分して合計した税込み対価の記載が必要とされています。
軽減税率の導入で、事業者に負担がかかるようになりましたが、今回のレジ袋の有料化は、さらに大きな影響があるように思います。飲食店などの経理処理で、野菜店や精肉店、鮮魚店などでの買い物は、6月まではすべてが食品の仕入れで全てが軽減税率の対象となっていたのが、7月以降は、レジ袋の有料化に伴い全ての領収書が標準税率と軽減税率が混在することになります。原則課税の場合は、単純に入力の手間が倍になります。実務をやっている者の立場からすると、2円だか5円のために入力作業が倍になってしまうのですから、やりきれなさを感じます。
実際に飲食店の実務を行ってみると、大口の仕入れは月極で請求書がきますが、肉、魚、野菜などは、日々小売店などで購入しているケースが多くあります。スーパーなどのレシートであれば、食品と食品以外が混在していてもレシートから内訳が明らかですが、鮮魚店などは手書きの領収書というケースもありがちで、実際に区分して記載してくれるのか非常に気になります。現実問題として、レシートからは軽減税率か標準税率が区別できないケースが多々あります。レジを利用している場合はともかく、手書きの領収書も実務的には、一定割合は残っており、食品の販売と想定されるけれども、税金の額の記載もなく、総額で金額だけ書いてあるケースなどもよくみかけます。
今回のレジ袋の有料化は、今までは標準税率のものを扱わなかった小売店にも、複数税率の影響を与えることになります。複数税率そのものでも実務が追いついていけない状態だったのに、今回のレジ袋の有料化の影響で、実務が混乱してしまうことが予測されます。
資金的に余裕があれば、バイオマスの袋を利用するなどの解決方法もあるかもしれませんが、零細小売店には新たな難問が増加したように感じます。
◆支給対象となる要件
対象となる事業者は、資本金10億円未満の法人、個人事業者などで、医療法人、農業法人、NPO法人、社会福祉法人など会社以外でも利用可能です。
支給を受けるための条件は、令和2年5月から12月までの売上高について、1ヶ月で前年同月比50%以上の減少、あるいは、連続する3ヶ月で前年同期比30%以上の減額となっています。実務的には、5月は前年対比で50%以上減額は、多かったように感じます。また、50%以上は落ちていないけれど、40%以上落ちているなどの会社も多くあったので、3ヶ月間で30%以上減額は、多くの事業者が対象になるように思います。
◆給付される金額
持続化給付金は200万円、東京都の休業補償は100万円と、わかりやすい数字でしたが、家賃支援給付金は、雇用調整助成金と同様に、いくらと言われると、少し答えに困ってしまいます。端的に表せば、家賃の3分の2の額の6ヶ月分が給付されるというイメージです。
もう少し具体的に数字を計算する場合は、下記の金額の6倍が一括支給されます。
| 申請直近の 支払月額賃料 |
月額給付額 | |
|---|---|---|
| 法人 | 75万円以下 | 支払賃料の3分の2 |
| 75万円超 | 50万円+(賃料75万円超過分の3分の1) ※ただし、月額100万円が上限 |
|
| 個人事業者 | 37.5万円以下 | 支払賃料の3分の2 |
| 37.5万円超 | 25万円+(賃料37.5万円超過分の3分の1) ※ただし、月額50万円が上限 |
持続化給付金なども含め、法人だと金額の上限が倍になる仕組みとなっており、割とまとまった給付額が期待てきます。
◆必要な書類など
必要とされる書類については、①賃貸契約の存在を証明する資料、②申請時の直近3ヶ月分の賃料支払実績を証明する書類、③本人確認書類、④売上減少を証明する書類となっています。
実務的な視点ですと、中小企業の場合オーナーから借りている場合など、契約書の更新を行っていない場合にどうするかとか、申請月が5月の場合に、4月から売上がゼロで家賃の支払いが遅れている場合にどうするかなど、気になる点がいくつか残ります。
なお、管理費については給付金の対象となりませんが、管理費込みの家賃となっている場合は、全体として給付金の対象となります。
詳しいことは、下記を御覧ください。新しい制度なので、Q&Aなどが随時公表されていくことが予想されます。
税法における伝家の宝刀
税法の学習をすると、定番の事項として同族会社の行為計算否認という言葉を学習します。そして、同族会社の行為計算否認規定について、「伝家の宝刀」という言い方をすることが度々あります。代々、家に伝わる宝刀なので、滅多に使われることはないものの、いざという時に使う刀のことと説明されています。
同族会社の行為計算否認、条文としては、下記のとおりです。
第132条 (同族会社等の行為又は計算の否認)
税務署長は、次に掲げる法人に係る法人税につき更正又は決定をする場合において、その法人の行為又は計算で、これを容認した場合には法人税の負担を不当に減少させる結果となると認められるものがあるときは、その行為又は計算にかかわらず、税務署長の認めるところにより、その法人に係る法人税の課税標準若しくは欠損金額又は法人税の額を計算することができる。
◆1 内国法人である同族会社
◆2 イからハまでのいずれにも該当する内国法人
イ 3以上の支店、工場その他の事業所を有すること。
ロ その事業所の2分の1以上に当たる事業所につき、その事業所の所長、主任その他のその事業所に係る事業の主宰者又は当該主宰者の親族その他の当該主宰者と政令で定める特殊の関係のある個人(以下この号において「所長等」という。) が前に当該事業所において個人として事業を営んでいた事実があること。
ハ ロに規定する事実がある事業所の所長等の有するその内国法人の株式又は出資の数又は金額の合計額がその内国法人の発行済株式又は出資(その内国法人が有する自己の株式又は出資を除く。) の総数又は総額の3分の2以上に相当すること。
アンダーライン部分ですが、すごい内容です。法人の行為・計算で、法人税を不当に減少させる結果となる場合は、行為・計算にかかわらず、税務署長が法人税を計算できるという内容です。行為・計算にかかわらず、税務署長が法人税を計算できるというのは、他の条文で地道に税額計算を規定しているのに、それを無視してよいという内容ですから、まさに超法規的な条文です。
◆伝家の宝刀だからこそ滅多に使われない
条文の内容としては強力な内容で、税法の学習では特殊な条文として必ず取り扱われます。一方で、実務を行う上では、税理士の多くが一生に一度も関わることがない条文かもしれません。もちろん、抵触しないように配慮をしている部分はあります。
よほどのことがないと適用されない条文ですが、では、どんなときに、この規定の適用が認められるのでしょうか。令和2年6月24日東京高裁で、同族会社の行為計算否認規定に関する判決が下されました。少し興味深いのは、同族会社の行為計算否認の適用は認めないという内容ですが、地裁と高裁で異なる理由付けがなされた点です。
地裁では、①法人税減少利益以外の経済的利益がおおよそないか、②その行為の必要性を全く欠いているか、いずれかでなければ、行為計算否認の規定は適用されないと判断しました。
高裁では、①通常想定されない実態と乖離した形式であるほど不自然か否か、②税負担の減少以外の合理的な事由が存在するか否かに照らして、判断しました。
いずれも、国の敗訴ですが、地裁と高裁で、同じ結論に至るも異なる理由付けをしている部分がこの条文の取扱の難しさを物語っています。
源泉税の納付と納税猶予
7月10日は、納期の特例を利用している場合に1月~6月分の源泉税の納期限となります。会社によっては、まとまった支出となり負担が重いのが源泉税の支払いです。コロナの影響で、大きな赤字となり資金繰りが逼迫しているケースもあると思います。
コロナの影響で、国税庁から次々とFAQが公表されるので混乱気味ですが、源泉税については、下記の6ページのように摘要欄に「新型コロナウイルスによる納付期限延長申請」と書いて納付すれば、納付したときが納付期限となるようです。
【国税庁】法人税及び地方法人税並びに法人の消費税の申告・納付期限と源泉所得税の納付期限の個別指定による期限延⻑⼿続に関するFAQ
上記の問4を見ると、個別延長するのに、申請書の提出の必要はないとしているところが、ポイントです。
また、納税猶予で検索すると下記のように、納税猶予申請書の雛形も公表されており、こちらの書類でも納税猶予ができますが、記載内容が増えてしまいます。
ちなみに法人税や消費税についても、申告書に「新型コロナウイルスによる納付期限延長申請」と記載すれば、申告時まで納期限が延長されますが、申告した日が納期限となります。そこからさらに納期限を延長したい場合は、上記の納税猶予申請書を利用する必要があります。
実務的な視点からすると、申告してしまうと納期限が到来する、つまり、早く申告することが不利になる場合が生じる不思議な状況です。ただ、コロナの影響で資金の目処がつかないような場合は、敢えて申告を遅らせるのも一つの手段と割り切る必要がありそうです。
◆路線価が減額されるかもしれない
例年7月1日に路線価が公表されます。7月1日に公表される路線価はその年の1月1日時点の価格とされています。今年は、コロナウイルスの影響で経済環境が激変していて、不動産の売買価格についても不透明な状況です。少なくとも1月1日の状況で考えるなら、昨年より地価は高くなっていたと思われます。
しかし、コロナ禍で、不動産投資をする、住宅ローンを新たに組むなどの件数は大幅に減少することが予測され、昨年より上昇した路線価になるのかという点について、税理士業界の中でも話題となっていました。
6月24日の日本経済新聞で、下記のように報道されています。
新型コロナウイルスによる経済活動低迷などの影響で大幅に地価(時価)が下落した場合、相続税や贈与税の算定に使う「路線価」を減額修正できる措置を国税庁が検討していることが23日、関係者の話で分かった。実態と乖離(かいり)した課税となるのを回避するのが目的だ。
記事の内容では、具体的な数字までは不明ですが、7月1日に公表される路線価を減額修正できる取扱のようです。数%程度の調整ならこのような特例は実施しないでしょうから、それなりに大きな割合での減額が予想されます。相続税がかかるか否かについては、都心の場合は10%でもかなり大きな影響が出るので注視していきたい内容です。
◆査察と税務調査は全く別物
もう何十年も前に「マルサの女」という映画がヒットしたことがあり、マルサという言葉が有名になりました。お客さんとの会話でありがちなのが、通常の税務調査のことをマルサと思っている人、非常に多いです。
マルサは、査察制度のことで、悪質な脱税者に対して、刑事責任を追求し、その一罰百戒の効果を通じて、適正・公平な課税の実現と申告納税制度の維持に資するものです。それに対して税務調査は、悪質だからということではなく、一定の規模以上の会社であれば定期的に行われますし、小規模な会社や個人事業者でも、ちょっとしたきっかけがあれば行われます。
税金の間違いがないか調べられる点は同じですが、刑事責任を追求する目的の査察は、全く異なる制度のものです。
◆令和元年度の取組
令和元年度は検察庁に告発した件数は116件、脱税総額は93億円だそうです。重点事案としては、消費税還付事案11件、無申告ほ脱事案27件、国際事案25件を告発と紹介されています。
令和元年度における査察案件の一審判決はすべてが有罪判決となっているそうで、マルサに入られたら有罪というのは、従来どおりです。
◆紹介されている事案
①消費税の輸出免税制度を悪用して、取引実態のない宝飾品の輸出取引を装い複数の法人で還付申告を行った事案
輸出の証明書が必要なはずですが、調査に入られたらダメ元で脱税したのでしょうか。
②競艇で得た多額の払戻金の無申告ほ脱事案
他人名義を利用したようです。
③芸能スタイリスト会社の無申告ほ脱事案
単純に無申告のようです。
④国外財産調書不提出にかかる罰則を初適用
平成24年にできた制度ですが、払う税金をごまかすのではなく、報告しなければいけない調書を提出せずに罰則が適用された初めてのケースだそうです。
⑤海外法人を利用して法人税を免れた情報商材関連会社の事案
情報商材で得た利益を、海外の法人を利用して脱税していたところ、租税条約に基づく情報交換制度により不正取引が解明されたそうです。
⑥投資用不動産販売等の関連グループ5社を告発
グループ会社と虚偽の契約書に基づく架空の違約金の計上などを行っていたそうです。この辺りは、グループ会社間で仕事をした場合は適正な対価を受け取らないと寄付金認定される可能性があるなど、金銭の授受は必要、一方で高額過ぎて架空と言われればアウトなわけで、実務的には難しい話です。
⑦福島原発の除染にからむ建設会社社員による所得税事案
建設会社の従業員として勤務していた者が、除染工事にからみ複数の下請け業者から多額の謝礼金収入を得ていて、その謝礼金を借名口座へ振り込ませて申告していなかったそうです。昔からありがちな事例です。
⑧インターネット広告会社を告発
不正加担先と通謀して、虚偽の契約書を作成して架空の外注費を計上するなどの方法で脱税していたそうです。
⑨消費税還付コンサルにより多額の利益を得た税理士を告発
不動産投資家に対して金地金売買を利用した消費税還付コンサルティングを行うことで多額の利益を得ていた税理士本人の脱税だそうです。所得税の申告書では架空の支払手数料を計上して、コンサルティング会社では売上の除外を行っていたとのことです。
◆不正資金の隠匿場所
脱税によって得た不正資金の多くは現金や預貯金として留保され、隠匿場所としては、和ダンスに作り込まれた隠し戸の中、個人名義で契約したレンタル収納スペースのスーツケースの中などに隠していたそうです。
過去の事例では、庭先に埋めていた事例などがありますが、まさに、映画の世界のような話が現実に行われているのですね。
大法人でも欠損金の繰戻し還付制度が利用可能に
コロナの特例で、従来は中小企業者等が利用可能だった青色欠損金の繰戻し還付制度について、利用できる法人の範囲を拡大して、資本金の額が1億円超10億円以下の法人も利用することが可能になりました。この特例は、令和2年2月1日から令和4年1月31日までの間に終了する事業年度に生じた欠損金額について適用されます。
ただし、資本金の額が10億円を超える法人など大規模法人の100%子会社及び100%グループ内の複数の大規模法人に発行済株式の全部を保有されている法人は除外されています。
個人的には、適用できるのかなと思ったところ、上場会社の100%子法人等は、結局、適用できないということで、意外と対象法人は少ないように感じます。ただ、今回のコロナ禍では、規模の大きい会社のほうが、固定費の額に連動して大きな赤字となっている傾向があるので、対象となる会社は検討するべきです。
◆欠損金の繰戻し還付とは
欠損金の繰戻し還付とは、今年の決算で赤字が生じ、昨年の決算では黒字で納税している場合に、昨年の黒字と今年の赤字を通算した上で、昨年の法人税を計算し直して、還付を行うという制度です。去年の黒字より、今年の赤字が大きければ昨年納付した法人税の全額が還付されるということで、短期的な資金繰りが苦しい場合には、キャッシュが増加するので魅力的な制度です。
中小企業等では、従来から利用可能な制度ですが、前年が黒字で納税で、今期が赤字でという場面でしか利用できませんし、前年が黒字でもわずかな納税額であれば、還付される額もわずかなので、積極的には利用されていない制度でした。
同じような趣旨の制度として、青色欠損金の繰越という制度があります。今年の赤字を来年以降の黒字と相殺できる仕組みです。内容的には、今年の赤字を、前年の黒字と相殺するか、来年以降の黒字と相殺するかなので、長期的には有利不利はありません。
ただし、法人税法の80条で、「還付請求書の提出があった場合には、その請求の基礎となった欠損金額その他必要な事項について調査し、その調査したところにより、その請求をした内国法人に対し、その請求に係る金額を限度として法人税を還付し、又は請求の理由がない旨を書面により通知する」というような規定ぶりになっていて、繰戻し還付を行うと税務調査になるのでは、という危惧から敬遠されている雰囲気があります。もっとも、この条文での調査は、実地調査とはしておらず税務署内部で調査を含むので、実務的には税務調査に来ないまま還付されることの方が一般的です。
◆繰越欠損金制度との比較で敢えて繰戻し還付制度を選ぶべきとき
今年の赤字と前年の黒字を相殺する繰戻し還付制度、今年の赤字と来年以降の黒字を相殺する繰越欠損金制度、長期的には同じ効果があるのですが、どのように使い分けすべきかを検討すると以下のようになります。
① 少しでも現金が必要な場合は、繰戻し還付となります。青色欠損金は、来年以降支払う税金を減らす効果はありますが、繰戻し還付は、現金が入金されるというメリットがあります。
② 中小企業などで、よくみかけるのですが、廃業する場合、将来の黒字が見込めない場合などは、将来の黒字と相殺できる目処が立ちません。この場合は、繰戻し還付を選択することになります。
逆に、上記のような理由がない場合は、繰越欠損金制度を利用していくことが一般的のように思います。
基本的には、事業年度が開始する前に届出
課税事業者の選択や簡易課税を選択をする場合、あるいは課税事業者選択の取りやめ、簡易課税の取りやめの場合は、基本的には、その事業年度が開始する前に届出をする必要があります。
例えば、令和元年5月1日から令和2年4月30日までの事業年度から、簡易課税を適用したいとか、取りやめをしたい場合には、平成31年4月30日までに、届出が必要というのが原則的な取扱いです。
なお、簡易課税が適用できるのは、基準期間の課税売上高が5,000万円以下であるとの要件が必要です。さらに調整対象固定資産の取得や高額特定資産の取得などがあった場合に、届出書の提出制限という取扱いがあります。
◆軽減税率の導入に伴う届出書の提出に関する特例
軽減税率の導入に伴い、仕入れを税率ごとに区分することが困難な中小事業者は、簡易課税制度の適用に関して、令和元年10月1日から令和2年9月30日までの日の属する課税期間について、簡易課税を選択する場合は、提出した課税期間から適用可能となります。
例えば、令和元年7月1日から令和2年6月30日までの事業年度から、簡易課税を適用したい場合には、令和2年6月30日までに、届出書を提出すれば簡易課税が適用可能です。
なお、この取扱いは、軽減税率導入で仕入れについて、区分が困難な場合向けなので、簡易課税へ変更する方向への取扱いだけが特例となっています。なお、仕入れを税率ごとに区分することが困難な中小事業者としていますが、通達で、「その困難の度合いを問わず、同項に規定する経過措置を適用することができることに留意する。」とされており、基準期間の課税売上高が5,000万円以下であれば適用可能となります。
この取扱いは、調整対象固定資産や高額特定資産の取得がなければ、困難の度合いを問わず適用になります。一方で、調整対象固定資産や高額特定資産を取得した場合の届出書の提出制限がある場合は、税率の異なる課税仕入れの経理について「著しく困難な事情があるとき」に限って、進行年度中での簡易課税への変更が認められます。例えば、大きな設備投資をした飲食店などは、著しく困難に該当することになります。
◆コロナ特例による届出特例
新型コロナウイルス感染症等の影響で、令和2年2月1日から令和3年1月31日までの間のうち、任意の連続した1ヶ月以上の期間で、収入が前年対比で概ね50%以上減少している事業者は、課税事業者の選択、課税事業者の選択を取りやめる届出について、事後的に提出することで変更が認められます。
例えば、平成31年4月1日から令和2年3月31日の事業年度は、申告期限は令和2年5月末ですが、この場合は、3月の売上高が前年対比で50%以上減少している場合には、令和2年の5月末までに課税事業者選択、あるいは、取りやめの申請書の提出を行えば、平成31年4月1日から令和2年3月31日の事業年度について遡って、課税事業者を選択することや、取りやめが可能です。この場合の課税事業者選択は、2年間の継続適用などの強制もなくなります。さらに、調整対象固定資産や高額特定資産を取得した場合の、納税義務の免除の制限もされません。
簡易課税制度については、「災害その他やむを得ない理由が生じたことにより被害を受けた場合」の特例が設けられています。
例えば、新型コロナウイルス感染症等の影響による被害を受けたことで、①通常の業務体制の維持が難しく、事務処理能力が低下したため簡易課税へ変更したい、②感染拡大防止のために緊急な課税仕入れが生じたため一般課税へ変更したいなどの場合には、課税期間開始後でも、税務署長の承認を受けることで、簡易課税を選択したり、取りやめることが可能となります。
特例猶予制度
従来の猶予制度は、換価の猶予と納税猶予がありました。換価の猶予は、「事業継続又は生活の維持が困難であるとき」、延滞税が8.9%から1.6%に軽減されますが、担保の提供が必要な制度です。納税猶予は、延滞税が全額免除となる場合がありますが、地震や台風で家が壊れるなど「財産の損失」を要件としていました。
新型コロナウイルス感染症及びその蔓延防止のための措置としては、令和2年2月1日から令和3年1月31日までに納期限が到来する国税について、下記の要件を満たす場合は、無担保かつ延滞税なしで1年間納税猶予が認められます。
① 新型コロナウイルス感染症等の影響により、令和2年2月以降の任意の期間(1か月以上)において、売上高が前年対比で、概ね20%以上減少していること
② 一時に納付することが困難であること
すでに、納期限が過ぎている場合でも、令和2年6月30日までであれば、遡って納税猶予を認めるとのことです。また、要件の概ね20%以上とか、困難であることという記載が、法律上の取扱としてはぼかした形になっているので、微妙な場合は、税務署に相談してみるのがよいと思います。
◆法人税に関する取扱い
コロナ関連で、緊急支援の取り組みとして、自社製品を学童保育施設、子供食堂などに無償提供した場合に、損金算入が認められるとのことです。
企業がマスクや消毒液を下請け業者などの取引先に対して、無償で提供した場合は、①提供を行う取引先等で、マスク不足が生じていることにより業務の遂行上著しい支障が生じている、又は今後生じるおそれがあること、②その取引先が業務を維持できない場合に、操業が維持できない、営業に支障が生じる、仕入が困難になるなど直接的間接的な影響が生じること、という要件を満たしている場合は、費用処理が認められるとのことです。
要件を満たさない場合は、費用になりませんし、無償提供したものが転売されている場合などは、寄付金扱いとなります。
不動産貸付業が、賃料減額を求められ減額に応じた場合は、下記の要件を満たせば寄付金としては、扱わないとのことです。
① 取引先等で、コロナウイルスの影響で収入が減少し、事業継続が困難となったこと、又は困難となるおそれが明らかであること
② 賃料の減額が、取引先等の復旧支援を目的としたものであり、そのことが書面などで確認できること
③ 賃料の減額が、取引先に被害が生じた後、相当の期間内に行われたものであること
書面などがないと、売上の計上が必要になるという、微妙に厳しい取扱いです。善意で待つとか、請求を急がないという成り行き的な対応ではなく、書面を交わして正式に減額の取扱いとするのがよさそうです。
役員給与について、基本的には定期同額であることが損金算入の要件となっていますが、コロナの影響での明らかな業績悪化に起因する場合は、業績悪化改定事由があるとして、期中改定が認められる可能性が高そうです。
ただ、この辺りは、コロナの影響で業績悪化があったという事実認定が必要なので、税理士などに相談されたほうが良い部分です。
上記の説明は、かなりかいつまんでいますので、詳しくは、下記を御覧ください。
【国税庁】国税における新型コロナウイルス感染拡大防止への対応と申告や納税などの当面の税務上の取扱いに関するFAQ
継続か廃業か
新型コロナウイルスの影響で、自粛要請がある業種は、営業そのものができないので、売上がゼロに近い状況です。ところが、お客さんとの会話では自粛要請がでていない業種についても、売上激減の業種が多くあります。
最近、お客さんから連絡があるのは、融資の相談と助成金の相談ばかりです。助成金は、要件を満たして受給できるのなら当然受けるべきなのですが、問題は融資です。
60代以降の経営者で、後継者がいない場合には、融資を受けるのもあるかもしれませんが、廃業も検討してくださいという話をしています。金融機関は、好条件で融資に応じてくれますが、返済に10年かかることを考えると、今まで良い状態だった会社こそ、勇気ある撤退も一つの選択肢になります。
経営者が50代半ば以下の場合は、廃業しても、その後を考えると、会社継続を優先的に考えざるを得ません。平時より融資が受けやすいので、中長期の視点でじっくりと経営方針を考え直す必要があります。
◆借金が完済できる場合
会社を廃業しても、借金を全部返済して、お金が残るようなら、残余の資金については、役員退職金として支給することが可能です。役員退職金については、税負担が非常に軽く、どれほど高額な退職金を受け取ったとしても、上限で23%程度に収まります。なぜなら、退職所得は、控除額を引いて、2分の1に対して所得税を計算するので、所得税と住民税の最高税率の半分が上限の税率になるからです。なお、勤続年数により退職所得控除があるので、税額がまったく生じないケースもでてきます。
また、元々、資本金として払い込んでいた金額については、無税で取り戻せます。例えば、資本金1,000万円で、経営者が1,000万円払込んでいた場合は、その部分については、会社を解散して払戻しされても、もともと自分が払込んでいた部分として、課税関係が生じません。
さらに、中小企業では、役員が会社に対して、運転資金を貸しているケースがあります。会社に貸している資金の返済についても、当然税金はかかりませんから、取り戻すことができる状態なら、まるまる戻ってくることになります。
ちなみに、役員退職金を十分に支払い、さらに資金が資本金以上に残っている場合は、株主に残余財産として分配されることになります。この場合は、みなし配当として課税されます。ただし、この場合の税率は累進税率が適用なので、金額に応じて高くなっていきます。
◆借金が残る場合
中小企業で、仕事をやめてしまうと借金が払えないから継続しているというケースがあります。例えば年間売上の50%程度の借金があるようなケースです。利息だけなら、払い続けることができる程度の微妙な状態はありがちです。貸し剥がしに遭遇しなければ、なんとか継続できてしまう、けれども会社の全資産を処分しても元本返済の目処が立たないというケースです。
困るのが自宅が担保に入っていて、廃業すると住む家がなくなるような場合です。このような場合は、弁護士さんとよく相談して方向性を決めてくださいという話になります。住む場所を確保しようと思うと、長期間にわたる返済の継続が必要になるでしょう。一方で返済の継続が見込めない場合は、着地点が見えなくなります。
逆に救済されるケースとしては、経営状態が悪くないときに、配偶者へ居住用不動産の贈与を利用して自宅が担保にとられていない場合や、子供と同居することで住む家が確保できるような場合です。多少の不自由は生じますが、自己破産することで解決できるかもしれません。
今回の新型コロナの影響で、絶対に避けるべきは、追加の借金をして、借金の額が返済の目処がつかない額になってしまうことです。苦しくても、勇気ある撤退が、最善の選択肢の可能性があります。
感染拡大防止協力金の概要
東京都の緊急事態措置等により、休止や営業時間短縮の要請等を受けた施設を運営する中小企業及び個人事業者に対して、協力金が支払われます。支給額は50万円で、2店舗以上有する場合は100万円となります。本店所在地が埼玉県で、東京都内に店舗がある場合などでも該当します。
具体的な必要書類等は、下記を御覧ください。
正直な話、現時点では説明を読んでもわからないことが多いです。例えば、商業施設(1,000㎡超)に入居している店舗です。商業施設は、施設の使用停止=休業要請に該当しますが、一方でその中の社会生活を維持する上で必要な施設として、対象外とされている衣料品店はどうなるの?という内容です。単独の店舗なら自粛の必要がないのですが、大型の商業施設は食品売場を生活必需売場と位置づけ営業を続けているものの、他は全館休業としています。テナントの立場からは営業したくてもできないという状況もあります。東京都に問い合わせしたところ、あくまでも店舗の業種で判断とのことでした。一方で、呉服店などはどうなるのかについて、結論がでていないと相談窓口の方は話されていました。微妙と思われたら申請してくださいとのことでした。
申請受付期間は4月22日から6月15日までとなっているので、慌てる必要はないのですが、支給開始は5月上旬からということなので、一刻も早く資金が必要と言う場合は、見切りでもチャレンジする必要がでてきてしまいます。
休業要請する施設に該当するか否かは、下記のサイトで確認できます。
◆税理士等による確認の効果
税理士にとっても寝耳に水のような話だったのですが、申請に際して、税理士、公認会計士、中小企業診断士、青色申告会による確認を受けるようにとの説明があります。
税理士等による事前確認がなくても、申請は可能だということですが、追加書類の提出を求めるなど、確認のための連絡をすることがあるので、支給まで時間を要することがあるとのことです。
従来から営業活動の実態があったか否かの確認をする意味では、顧問税理士の確認は、合理的かもしれません。顧問税理士がいらっしゃる方は相談されるとよいと思います。
確認書類をみたところ、主な内容は東京都内での営業実態のあるなしですから、それほど難しい内容ではないので、顧問税理士など、確定申告の依頼をされている場合はスムーズに確認できると思われます。
逆に税理士の立場からすれば、お客様以外は、過去に営業していたのか否かを確認するのが難しいので、飛び込みでの依頼は受けにくいと思われます。
◆営業活動を行っているか否かでわかりにくい部分
必要な書類の中で、下記のような説明があります。
緊急事態措置以前から営業活動を行っていることがわかるよう、法人、個人ともに直近の確定申告書(税務署の受付印又は電子申告の受信通知のあるもの)を提出してください。
(※)上記書類のみでは、緊急事態措置公表時点に営業活動を行っていたことがわからない場合、直近の月末締め帳簿を添付するなど緊急事態措置時点の営業実態がわかる資料を添付してください。
(※)設立後決算期や申告時期を迎えていない場合は、個人事業の開業・廃業等届出書(都内税務署の受付印があるもの)又は法人設立設置届出書(都内税務署の受付印があるもの)及び直近の月末締め帳簿を添付するなど緊急事態措置時点の営業実態がわかる資料を添付してください。
(※)申請する事業所ごとの外景(社名や店舗名入り)及び内景の写真並びに事業所ごとの月末締め帳簿など緊急事態措置時点の事業所ごとの営業実態がわかる資料を添付してください。
上記については、過去に確定申告を行っていれば、申告書の控えのみでOKのようです。お客さんから問い合わせがあったのですが、※の部分は必要だと随分書類が増えるのでということを心配されていたようですが、※部分は確定申告をしていないような、新規開業など特殊なケースのみ必要となるようです。
◆納税猶予制度の特例
令和2年2月以後における1ヶ月以上の期間で収入が20%以上減少した場合、1年間の納税猶予が認められます。向こう半年間の事業資金を考慮して、一時に納税が困難と認められる場合に適用されるとのことです。担保は不要で、延滞税も免除されるとのことです。
業種によっては、売上ゼロになっている状態ですから、今払えても半年後に資金繰りが困窮する可能性があります。手元資金の確保が必要な場合には有効な手段です。
◆欠損金の繰戻しによる還付の特例
現在は中小企業でしか認められていない、青色欠損金の繰戻し還付について、資本金1億円超10億円以下の法人について適用が認められます。
去年の黒字と今年の赤字を通算して、去年納税済みの税金を取り戻すことができる制度です。多くの法人で利用するチャンスがあると思われます。
◆テレワーク等のための中小企業の設備投資税制
中小企業等が、特定経営力向上設備等を取得した場合に、即時償却または税額控除を認める制度で、従来は生産性向上設備もしくは収益力強化設備を取得したた場合に適用可能でした。今回の改正では、テレワーク等のための設備投資でも、即時償却または税額控除が認められることとなりました。
◆文化芸術・スポーツイベントを中止等した主催者に対する払戻請求権を放棄した顧客等への寄付金控除の適用
自粛要請を踏まえて文化芸術・スポーツイベントを中止等した結果、主催者に大きな損失が生じている状況を踏まえ、文化芸術・スポーツに係る一定のイベントの入場料等について、観客等が払戻請求権を放棄した場合には、その放棄した金額について、寄附金控除の対象とされる制度です。
この取扱を受けるためには、主催者が文化庁等に申請を行い、文化庁が証明書等の交付を行うと同時に、イベント名等の公表を行います。また、それを受けて、主催者が証明書の交付を納税者に対して行うなど一定の手続きが必要です。
◆住宅ローン控除の適用要件の弾力化
新型コロナウイルス感染症の影響で、住宅建設が遅延して、令和2年12月までに入居できなかった場合でも、控除期間が13年の住宅ローン控除が適用可能となります。
また、住宅ローンを借りて取得した中古住宅について、取得の日から6ヶ月超の期間が経過した場合でも、一定の要件を満たす場合には住宅ローン控除が適用されます。
◆消費税の課税事業者選択届出書等の提出に係る特例
新型コロナウイルス感染症の影響により、1ヶ月以上における売上が前年同期と比較して概ね50%以上減少した場合に、課税期間開始後における消費税の課税選択の適用が可能となります。
通常は、事業年度開始前に提出が必要ですが、進行年度中の提出が可能となります。さらに、課税事業者となった場合の2年間の継続適用要件、調整対象固定資産を取得した場合の3年間の継続適用要件などの縛りも受けないこととなります。
なお、この特例については、特例法施行後に申告期限が到来し、令和2年2月1日以降、令和3年1月31日までの期間に売上減少が生じた期間が存在する課税期間に適用されます。なお、申告期限までに申請して、税務署長の個別承認が必要となります。
◆特別貸付けに係る契約書の印紙税の非課税
金融機関が、新型コロナウイルス感染症によりその経営に影響を受けた事業者に対して行う特別な貸付けに係る契約については、印紙税が非課税とされます。既に、印紙税を納付している場合は、遡及的に還付が行われます。
◆一括延長の対象とされていない手続の期限延長
所得税、贈与税、個人事業者の消費税など、一括して申告・納付期限が延長された手続きについては、ご紹介済みですが、法人税や源泉税についてはどうなるのでしょうか。
都内で仕事をしていると、電車に乗れば大勢の人と接触する機会がありますし、経営者や経理担当者が新型コロナウイルスに感染する可能性もいくらでもあります、関与している税理士が感染する可能性もあります。そのような事態が生じた場合に、法人税の申告、あるいは毎月の源泉税の納付などどのように対応すればよいのか疑問でした。とりあえず、FAQによれば、個別に申請することで、申告期限等が延長されるとしています。
経営者や経理担当者が感染してしまったなどの直接的な場合以外にも、感染症の患者への濃厚接触者に対する外出自粛の要請などにより期限までに申告・納付ができない場合などもやむを得ない事情に含まれるとのことです。また、経営者が海外に渡航していて、入国制限などがある場合、関与している税理士が感染してしまった場合など、かなり幅広く申告納期限の延長が認められると思われます。それ以外にも、株主総会が必然的に大人数になるような場合などに、株主総会を延期した場合も、申告期限の延長が認められることになります。
◆資金繰りの悪化への納付期限の延長
お客さんとの話題で、売上が前年対比60%とか、損益分岐点を割り込み大幅な資金不足などの話があります。実際に、大手百貨店が土日を休業にするとのことですが、百貨店やショッピングモールは土日が稼ぎ時なので、土日休業の影響は、はかりしれないものがあります。業績悪化にともない資金繰りの関係で、納税できない場合は、どのように対応したらよいでしょうか。
資金繰りの関係で、納税ができない場合に、納付の猶予制度が設けられています。ただし、一律にルールが決まっているという話ではないので、FAQによれば、所轄税務署の徴収担当に電話してくださいとのことです。資金がショートしそうな場合に、新たな資金調達、支払いの優先順位など、十分に検討する必要があります。今を、乗り越えて、さらにその後の事業継続が課題となります。
なお、緊急融資については、数件のお客さんが、すでに対応してもらっているようで、金融機関もフットワーク良く動いてくれているようです。資金繰りの心配がある場合は、納税猶予だけでなく、緊急融資もぜひご検討ください。
◆個別の延長の手続きについて
上記の、個別の申告・納期限の延長について、いつまでに申請手続きを行うのかについては、やむを得ない理由のやんだ日から相当の期間内(おおむね1ヶ月以内)に、「災害による申告、納付等の期限延長申請書」を提出することで、税務署長が指定した日(災害等のやんだ日から2ヶ月以内)まで期限が延長されます。
なお、FAQによれば申請書の提出に代えて、申告書等の余白へ、①申告・納付等の期限の延長を申請する旨、②新型コロナウイルス感染症に関連して申告・納付等を行うことができない具体的事実を付記する形でも大丈夫とのことです。
◆税務調査など
実は、4月の初めに税務調査の予定が入っていました。3月末の感染者の増加をみて、お客さんから、延期したいとの話がありました。その旨連絡した際に、お話を聞いたところ、新規の調査は連絡していない、すでに約束が入っているものは予定通り行っているが、延期の要請があれば対応しているとのことでした。
個人的には、不要不急の外出を避けるようにという判断なら、予定が入っているものも含めて、一旦税務調査を中止すべきではないかと思います。感染の可能性を低くすることが最優先なら、国の機関である税務署がそのように判断すべきと思います。
平成30年度税制改正による電子申告の義務化
今から2年前の税制改正で、2020年4月1日以後開始する事業年度からは、大法人に該当する場合は、e-Taxによる申告が義務付けられています。誤解が多いのは、2020年3月決算までは紙の申告でOKなのですが、2020年4月からというアナウンスの影響で、2020年3月期について対応しなければならないという誤解が見受けられます。義務化は、2020年4月1日以後開始する事業年度なのでご注意ください。
電子申告が義務化される大法人については、株式会社・公益法人等・協同組合等であれば資本金の額等が1億円超の法人が該当します。また、相互会社、投資法人、特定目的会社は規模に関わらず電子申告の対象となります。
◆電子申告の対象となる申告
2020年4月1日以後開始する事業年度と聞いて、来年の5月からと思うとそれも誤解です。確定申告だけではなく、中間申告、修正申告についても電子申告となります。特に消費税については、大法人の場合は中間申告が月ごとというケースが普通にありますし、4月以後の税務調査などにともない修正申告する必要が生じた場合も、電子申告による必要があるので、現実的には4月以降は、電子申告できる体制にしておくべきです。
◆財務諸表、勘定科目内訳明細書、会社事業概況書なども電子申告が必要
従来から、電子申告をしている法人でも、財務諸表は別途紙で送付しているケースが多くありました。税理士事務所で会計処理をしている場合は、そのまま電子申告できるケースが多いのですが、会社で決算書を作成している場合は、紙での対応というケースになってしまいがちです。これについても、会社の会計システムで電子申告の形式へ保存できるように準備する必要があります。
また、規模が大きな会社だと、売掛金の帳票だけで数十枚などの規模になるため、税務署指定のフォーマットではなく、会社で作成したエクセルデータをそのまま印刷して送付などの対応でしたが、電子申告に合わせた形での作成が必要となります。実際には、エクセルの元データを加工して、内訳書作成ソフトにインポートするなどの対応になります。
◆届出書の提出が必要
法律で、大法人について電子申告の義務化をしておきながら、対象なる法人には「e-Taxによる申告の特例に係る届出書」の提出が必要となります。義務化なのに届出については違和感もありますが、仕方ありません。2020年4月開始事業年度の法人の場合は、事業開始日から1月以内に提出が必要なので、2020年4月末までの提出が必要です。もっとも、提出を忘れても税務署から連絡が来ると思われますが、失念しやすいと思われますので気にしておいてください。
なお、電子申告が義務化された法人が、紙で申告書を提出すると無申告扱いになります。こちらも、納税者の視点からするとびっくりするほど厳しい取扱です。気をつけましょう。
申告・納付等の期限を延長する手続き
いずれも、3月16日から4月16日に期限が延長されます。
- (1)申告所得税関係
- 所得税及び復興特別所得税の確定申告
- 所得税及び復興特別所得税の更正の請求
- 所得税の青色申告承認申請
- 青色事業専従者給与に関する届出(変更届出)
- 所得税の青色申告の取りやめ届出
- 純損失の金額の繰戻しによる所得税の還付請求
- 所得税の減価償却資産の償却方法の届出
- 所得税の減価償却資産の償却方法の変更承認申請
- 所得税の有価証券・仮想通貨の評価方法の届出
- 所得税の有価証券・仮想通貨の評価方法の変更承認申請
- 個人事業の開廃業等届出
- (2)贈与税関係
- 贈与税の申告
- 贈与税の更正の請求
- 相続時精算課税選択届出
- (3)消費税(個人)関係
- 消費税及び地方消費税の確定申告
- 消費税及び地方消費税の更正の請求
- (4)その他
- 国外財産調書の提出
- 財産債務調書の提出
なお、期限延長の対象とならない手続きについても、申告・納付等が困難なやむを得ない理由がある場合には、税務署へ申請することにより期限の延長をすることが可能です。法人税の申告などについても、個別の申請で申告期限を延長できると思われます。
振替納税及び納税について
振替納税の日付については、申告所得税は、令和2年5月15日(金)、個人事業者の消費税については、令和2年5月19日(火)となることが決まりました。
また、冒頭にも書きましたが経済的な打撃が大きく、納税そのものが困難になるケースが想定されます。新型コロナウイルスの影響で、国税を一時的に納付することが困難な場合には、納税猶予制度がありますので、必要に応じて税務署にご相談ください。
【国税庁】新型コロナウイルス感染症の影響により納税が困難な方には猶予制度があります
税金以外にも、休業や雇用調整など、様々な問題が生じます。緊急融資制度や雇用調整助成金など資金繰りについても、早めに手を打つ必要があります。以下、ご確認ください。
【東京信用保証協会】新型コロナウイルス感染症対応緊急融資のご案内
今回の確定申告の期限の延長に関する注意点
今年の確定申告については、申告所得税、個人事業者の消費税、贈与税について申告期限・納期限が延長されました。延長された申告期限・納期限は、令和2年4月16日です。申告所得税と贈与税は、1ヶ月の延長ですが、個人事業者の消費税の申告期限は3月31日から4月16日ということで、1ヶ月ではなく、申告所得税と贈与税とタイミングを合わせた形になりました。
なお、注意しなければならないのは、青色申告の承認手続きや、青色事業専従者給与に関する届出などについては、執筆時点では微妙な状況です。国税通則法11条の規定によれば国税庁長官の告示で延長させることは可能なようですが、現状では延長されるのか不明ですので、3月16日までに提出しておくほうが無難です。
また、振替納税ですが、申告期限が延長されることで、日付も変更になります。現時点では、正式な日時は公表されていませんが、令和2年6月1日になるとの噂は、複数の方面から聞いています。いずれにしても、重要な点なので気にしておく必要があります。
◆申告期限までに申告が行えない場合
今年の特殊事情の話は、さておいて、申告期限までに申告が行えなかった場合は、どうなるのでしょうか。お客さんから、聞かれることが多い質問です。実際に、社長さんが体調を崩して申告が遅れてしまったというケースには、何度か遭遇したことがあります。
まず、期限内に申告できなかった場合は、いったん無申告の状態となります。ただし、期限が遅れても確定申告することは可能で、期限遅れの申告のことを期限後申告と呼びます。
期限内申告がなかった場合は、無申告加算税が課せられます。無申告加算税は、税額50万円までの場合は15%、50万円を超える場合は20%とされています。過少申告加算税が10%ですから、過少申告加算税よりも重いペナルティという位置づけです。
さらに、無申告ということは、納期限までに税金も納めることができていない状態なので、延滞税が生ずることになります。
一方で、無申告の場合でも、うっかり期限に遅れてしまったとか、諸事情があるので、自主的に期限後申告を行えば、無申告加算税は5%に軽減されることになります。
また、以下のすべての条件を満たす場合には、無申告加算税が課せられない取扱があります。
① 期限後申告が、法定申告期限から1月以内に自主的に行われていること。
② 期限内申告をする意思があったと認められる一定の場合に該当すること。
なお、一定の場合とは、次の(1)及び(2)のいずれにも該当する場合をいいます。
(1) その期限後申告に係る納付すべき税額の全額を法定納期限(口座振替納付の手続をした場合は期限後申告書を提出した日)までに納付していること。
(2) その期限後申告書を提出した日の前日から起算して5年前までの間に、無申告加算税又は重加算税を課されたことがなく、かつ、期限内申告をする意思があったと認められる場合の無申告加算税の不適用を受けていないこと。
申告しなかった場合に、どうなるのか?よくある質問なのですが、答えが分岐して簡単に答えるのが難しい分野です。
◆無申告加算税以外のデメリット
無申告加算税以外のデメリットとしては、個人の場合、青色申告控除で65万円の控除を受けることができなくなることです。10万円の青色申告控除は期限後でも可能ですが、所得が高い場合には大きな影響が出ます。
また、法人の場合は、2期続けて期限内申告がされなかった場合は、青色申告が取り消されてしまいます。青色申告が取り消されると、青色申告を要件とする租税特別措置法が利用できない、繰越欠損金が利用できないなど、大きなデメリットがあるため絶対に避けたい事態です。
さて、今回の申告期限の延長の取扱、人混みの中にでかけないことが趣旨ですから、可能な限り、電子申告や郵送などで済ませたいところです。確定申告の相談会場は、例年に比べれば空いていますが、それでも人が多い状況でした。また、還付申告の場合は、5年間申告することが可能なので、こちらも慌てずに、様子を見ながらの方がよいかもしれません。
振替納税
普段は確定申告しない人でも、たまたま不動産を売却して確定申告が必要とか、親から相続した株式を売却して確定申告が必要という、今年だけ確定申告が必要な方がいらっしゃいます。普段から、確定申告をされる方で、税額を納めることになる方は、振替納税を利用している方が多いのですが、普段申告をしていない方だと、振替納税にしていないケースが自然と多くなります。
今年、たまたま確定申告をする場合でも、振替納税の手続きは利用しておくのが何かと便利です。理由としては、以下のようなことが考えられます。
①納付書を用意しなくてよい
普段申告が必要な人には、税務署から納付書が送られてきますが、イレギュラーな理由で申告される場合は、納付書が送られてきません。申告先の納付書を税務署に貰いに行くなどの手間が省けます。
②金融機関に行かなくてよい
納付書で税金を納める場合は、3月15日までに銀行か郵便局の窓口へ行って納付する必要があります。振替納税なら「納付書送付依頼書」という用紙に銀行印を押印の上、税務署に送付する形で手続きが完了します。平日の勤務時間中に金融機関へでかけることが難しいような場合でも、インターネットで用紙をダウンロードして郵送で手続きが完了する点は魅力的です。
③支払期日が遅くなる
通常の所得税の確定申告であれば、確定申告の提出期限が納期限となります。今年は、3月15日が日曜日のため3月16日が納期限となりますが、振替納税なら4月21日が引き落とし日となります。消費税についても、3月31日が申告期限であり本来の納期限となりますが、振替納税にした場合は4月23日の引き落としとなります。
客観的に、振替納税で不利になることは、ないと思います。お客さんの中には、自動で引き落とされるのが嫌ということで、納付書による納付にこだわっている方もいらっしゃいますが、振替納税の手続きをしておけば、移転などで所轄税務署が変わらなければ、効力はずっと続きます。また、金融機関へ行く必要がない点は、税務署に行く必要がない電子申告と同様、申告や納税のために日程調整をする必要がなくなるという点でメリットがあります。
延納
所得税については、通常は一括納付となりますが、延納という制度があります。現実問題として、3月の納期限直前に税額を計算したら多額すぎて払えないというケースはありがちです。また、よくあるのは、定期預金を取り崩せば払えるけど、日常の生活費の枠の中で支払いたいニーズです。延納という制度を使えば、確定申告の納付額を2分割にすることができます。2分割にすれば、定期預金を解約しなくても納付できるという場合には魅力的です。
延納は、分割して一部について、納期限より遅れて納付するわけですから、利子税という利息的な上乗せが発生します。ところが、年利1.6%となっており、なおかつ1,000円未満は切り捨てとなるので、事実上30万円を下回る程度の延納額であれば、利子税がかからないことになります。
ちなみに、延納額30万円だと、ちょうど1,000円の利子税が発生します。細かい話ですが、利子税が生じない額までの延納額にしてくださいというリクエストは時々あります。なお、通常は延納した場合の納期限は5月末ですが、今年は5月末が日曜日なので、6月1日が延納部分の納期限となります。
10万円以下でも医療費控除が受けられる場合
医療費控除は、一般的に年間10万円を超える医療費がかかった場合に適用されますが、10万円を超えない場合でも適用になる場合があります。総所得金額が200万円未満の人は、総所得金額の5%を超える場合に、その超えた部分について適用となります。
例えば、普段確定申告をしている人が所得200万円以上で、医療費の額が9万円という場合は、医療費控除が使えないのですが、扶養家族ではない配偶者が医療費控除を利用できるケースがあります。例えば、配偶者の所得が150万円なら、配偶者は7万5千円を超える部分が医療費控除の対象となります。税率が低いので、還付金額はそれほど、大きくはありませんが、スマホで確定申告ができるので、確定申告自体のハードルは低くなっています。特に給与一箇所で医療費控除の場合は、典型的にスマホでの確定申告が可能なパターンなので、検討してみてはいかがでしょうか。もちろん、スマホではなくパソコンを使ったe-Taxについても、初心者でもパソコンが普通に使える人なら、気軽に利用できるくらいの難易度なので、ぜひ挑戦してみましょう。
◆「医療費のお知らせ」の落とし穴
平成29年から、「医療費のお知らせ」を利用して医療費控除が可能となりました。ところが、意外な落とし穴があります。医療費のお知らせには、なぜか9月までの医療費しか記載されていません。理由は、医療機関が翌月に保険の請求をして、その審査の期間などがあるので、12月分までの医療費を記載できないことが原因です。ちなみに、平成30年の12月分までの医療費のお知らせは、平成31年の3月末頃にお客さんのところに届いていたようです。お客さんは、慌てて速達で送ってこられましたが、確定申告期間が過ぎていますし、あまりメリットになっていません。
また、「医療費のお知らせ」があるからと、領収書を捨ててしまうお客さんがいらっしゃったりと、かえって混乱が増えている部分があります。その他にも、保険が適用されない医療費は一切記載されません。自由診療の歯の治療などは高額なケースが多いですが、「医療費のお知らせ」には記載されていません。
もっとも、領収書をなくされてしまうお客さんもいますので、ないよりはあったほうがよいのですが、「医療費のお知らせ」に頼り切るのは問題で、領収書の保管は重要です。
◆医療費控除で間違いやすい項目
(1)人間ドックと健康診断
医療費控除の適用で、典型的に間違いやすいのは、人間ドックや健康診断の費用です。取扱いとしては、原則として医療費控除の適用にはなりません。ただし、健康診断や人間ドックで、重大な疾病が発見され、その診断に基づき治療を行った場合には、医療費控除の対象となるというような、イレギュラーな扱いとなっており、必ずしも適用にならないと言えないところが難しいところです。人間ドック費用は、金額が大きいので、その領収書を除いてしまうと10万円を下回るケースはありがちです。
それ以外には、インフルエンザなどの予防接種や診断書代も、医療費から除かれます。
(2)薬局で購入した薬
薬局で購入した風邪薬なども医療費控除の対象となります。お客さんから預かる領収書が、医療機関と処方箋薬局だけの場合がよくあります。日常的に、薬局で薬を購入されている場合に、1年分合計するとそれなりの額になることがあるので油断禁物です。
(3)交通費
これも、報告してくれない納税者の方が多いのですが、通院の際の、電車賃、バス代、タクシー代など医療費控除の対象となります。お年寄りの方で、骨折して通院という場合には、医療機関へ払う医療費よりタクシー代の方が高く付くケースもあります。バス代、電車代などは、領収書がなくても、通院の記録から金額が計算できるはずです。
◆忙しさの度合い
私が、30年ほど前にアルバイトしていた税理士事務所では、確定申告シーズン中は、所長と副所長が1週間以上事務所に泊まり込んでいました。仕事をしていると電車で帰れない時間になるし、やらなければいけない仕事はたくさんあるしと言う感じで、お風呂は近所のサウナを利用、下着類はコンビニで調達という雰囲気でした。バブル時代だったという影響もあるかもしれません。
それから、30年が経過して、令和の時代になりました。私の場合は、事務所に泊まることはありませんが、午前2時・3時までは、ざらに仕事をしています。10時くらいまで仕事をしている確率なら、1月後半から確定申告直前まで、ほぼ100%に近い状態になります。
忙しさの度合いは、事務所によって、差はあっても、普通の季節に比べると相当忙しくなるのは事実です。
◆なぜ、忙しいのか?
確定申告だから忙しいのは事実なのですが、もう少し細かな理由を考えると、以下のようになります。
①通常の仕事は普通にあります。具体的には、月次決算、定期的な訪問、法人税の申告などです。②さらに、1月末は、法定調書の提出、給与支払報告書の提出、償却資産税の申告の作業が、すべてのお客さん分について必要になります。なので、確定申告が始まるより前、1月後半も相当に忙しい状況になります。③そして、確定申告は、(ⅰ)お客さんと面談して、資料をお預かりして、お話を聞いて、(ⅱ)事務所で作業をして、さらに(ⅲ)申告内容の説明をするために面談、その後に(ⅳ)電子申告という雰囲気で、物理的作業量も相当増えますが、外出機会も増えてしまうなどの事情があります。
人手を増やせば解決するかと言うと、この時期のように異常に仕事が集中する期間は、2ヶ月程度なので、そのためだけに人員を増やすのも無理があるという実情があります。
◆お客さんの誤解と解決策
お客さんで、誤解が多いのは、「自分の確定申告は簡単だから、ぎりぎりでも大丈夫」というものです。どんなに、簡単な確定申告でも、手一杯のときは着手すること自体ができない状態になります。
さらに、実際に多いのはぎりぎりに資料を渡されたところ、肝心の資料が足りないケースです。例えば、年金の源泉徴収票、住宅ローン減税を受けたいのに借入金の残高証明書がないケースなどです。また、打ち合わせの際に、保険金を受け取ったとか、株を売却して利益がでたとか、田舎の土地を処分したという、イレギュラーな話がでてくることがあり、そのような場合はそこから資料集めになります。実際に、資料が一枚足りなくて申告が期限までに行えないケースはよくあります。
解決策としては、資料を早めに用意して渡すということにつきます。忙しい時期の中でも、微妙に資料待ちの時間が生じることもあります。軽い内容なら、そのような隙間時間に処理が進みますので、事務所の中での作業が貯まりきった状態になる前に送ってしまうのが最も有効です。
また、資料が揃うまで送付しないというのも間違いです。ボリュームが大きい場合は、五月雨式にでも資料を送っていくことが有効です。合計で15時間かかる仕事が、3月になってから着手だと15日間の中で15時間作る必要があるので重い仕事になります。分割して、先に作業できるようにしておけば3月での負担は軽いものになります。
冒頭に書いた、泉佐野市の問題のように、税金に関して訴訟に発展するケースがあります。難しい問題が自分の確定申告の中に存在する可能性があります。そのような場合に、十分な検討時間がとれる場合に比べて、十分な検討時間がとれないまま申告期限に間に合わせる場合では不利な結果になる可能性も考えられます。
確定申告期限は3月15日までであっても、税理士事務所に資料を渡すのは2月中旬くらいまでと思っておくほうが、いざというときに困りません。
◆居住用賃貸建物の取得に係る消費税の仕入税額控除制度についての見直し
① 住宅の貸付けの用に供しないことが明らかな建物以外の建物であって高額特定資産に該当するもの(以下「居住用賃貸建物」という。)の課税仕入れについては、仕入税額控除制度の適用を認めないこととします。ただし、居住用賃貸建物のうち、住宅の貸付けの用に供しないことが明らかな部分については、引き続き仕入税額控除制度の対象とします。
② 上記①により仕入税額控除制度の適用を認めないこととされた居住用賃貸建物について、その仕入れの日から同日の属する課税期間の初日以後3年を経過する日の属する課税期間の末日までの間に住宅の貸付け以外の貸付けの用に供した場合又は譲渡した場合には、それまでの居住用賃貸建物の貸付け及び譲渡の対価の額を基礎として計算した額を当該課税期間又は譲渡した日の属する課税期間の仕入控除税額に加算して調整します。
令和2年10月1日以後の居住用賃貸建物の仕入れから適用されます。ただし、令和2年3月31日までの契約による仕入れには適用されません。
アパート建築に係る仕入税額については、非課税売上に対応するものであるため、本来仕入税額控除の対象とならないものですが、金地金の売買を継続して課税売上割合を調整する手法により、仕入税額控除を受けるようなスキームが散見されました。そこで、居住用賃貸建物の取得に係る仕入税額控除について、いったんは認めないこととしました。結果として3年以内に、居住用以外の賃貸や譲渡を行った場合には、調整を認める形になりました。
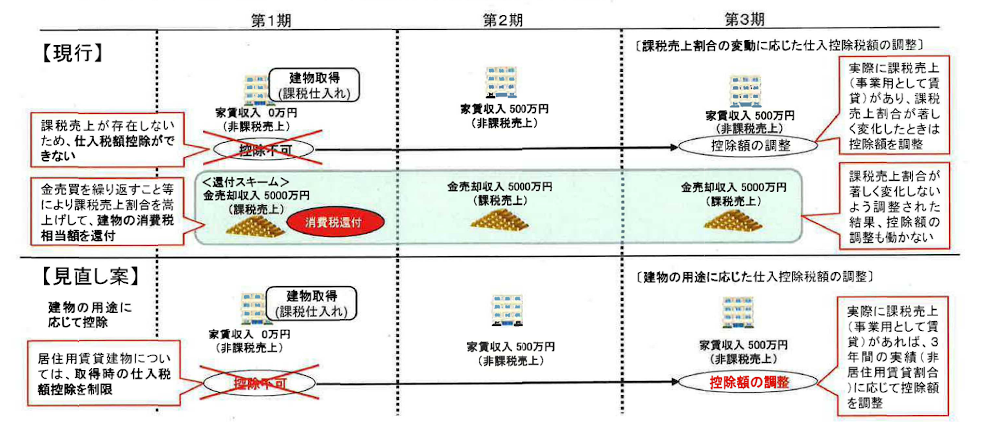
※クリックすると拡大します
◆居住用と契約書に明記されない場合の取扱い
住宅の貸付けに係る契約において貸付けに係る用途が明らかにされていない場合であっても、その貸付けの用に供する建物の状況等から人の居住の用に供することが明らかな貸付けについては、消費税を非課税とします。
令和2年4月1日以後に行われる貸付について、適用されます。
◆高額特定資産の取得をした場合の特例の見直し
高額特定資産を取得した場合の事業者免税点制度及び簡易課税制度への適用制限をする措置の対象に、高額特定資産である棚卸資産が納税義務の免除を受けないこととなった場合の棚卸資産に係る消費税額の調整の適用を受けた場合も加えられることになりました。
令和2年4月1日以後に、棚卸資産の調整を受けた場合に適用されます。
◆法人に係る消費税の申告期限の延長
法人税の確定申告書の提出期限の延長特例の適用を受ける法人が、消費税の確定申告書の提出期限を延長する旨の届出書を提出することで、その提出した日の属する事業年度以後の各事業年度の末日の属する課税期間に係る消費税の確定申告書の提出期限が1ヶ月延長されます。
この改正は、令和3年3月31日以後に終了する事業年度の末日の属する課税期間から適用されます。申告期限の延長に伴い、延長された期間の消費税の納付については、その延長された期間に係る利子税を納付することになります。
◆NISA制度の改正
(1)未成年者が利用可能なジュニアNISAは、予定通り令和5年12月31日までで、終了されることになりました。
(2)つみたてNISAは、令和24年12月31日まで、延長されることになりました。
(3)一般NISAについては、令和5年12月31日までで、年間120万円まで投資できる現在の制度は終了します。令和6年以降は①年間20万円までの投資信託への投資枠と、②年間102万円までの上場株式への投資枠の2階建ての構造になり、②の上場株式への投資を行うためには、その前提として①の投資信託への投資を行うことが必要となります。
なお、令和6年1月1日以前に、従来のNISA口座を開設していた者は、上記の②の株式への投資のみ継続した場合は、金融機関に、①を利用しない旨の届出をすることで、②部分だけを利用することが可能となります
①の投資信託への投資枠については、その後つみたてNISAへ移行することが可能となります。
◆未婚のひとり親に対する所得控除
未婚のひとり親の場合でも、①生計を一にする総所得金額等の合計額が48万円以下の子がいる場合で、②親の合計所得金額が500万円以下である場合は、35万円の所得控除が認められることになりました。
また、寡婦(寡夫)控除について、未婚のひとり親に対する所得控除と要件を同じくして、控除額を35万円の制度として整理します。従来の特例は廃止されることになりました。
いずれも、令和2年分の所得税から適用されます。
従来は、未婚のひとり親の場合は控除が一切認められず、寡夫控除と特別の寡婦を比較すると所得制限が同じなのに控除額が違うなど、歴史的な背景からか、微妙に不公平感がある制度でした。今年の改正で、非常にすっきりしました。
◆国外中古建物の不動産所得に係る損益通算の特例
個人が令和3年以後、国外中古建物から生ずる不動産所得を有する場合に、国外不動産所得の損失がある場合には、国外中古建物の償却費に相当する部分は生じなかったものとみさされます。
国外の中古建物を購入して、中古建物に関する償却費を計上することで、赤字を作り、他の所得と通算することによる節税防止策です。
富裕層で流行っていた、節税手法だそうです。海外不動産を購入して、中古の建物ということで短期間で減価償却費を計上して不動産所得を赤字にします。他の所得と通算可能なので、所得税が低く抑えられるという仕組みでした。そして、減価償却した海外不動産ですが、海外の場合は非常に長い期間建物を使用する背景があるとのことで、購入時の価額に近い金額で売却できるので、そこで所得が生じるのですが、分離課税になるので、税率が高い人にとってはかなり大きな節税効果があったそうです。
◆低未利用土地等を譲渡した場合の長期譲渡所得の特別控除制度
個人が、都市計画区域内にある低未利用土地又はその上に存する権利であることについて、市区町村の長による確認がなされたもので、その年の1月1日に所有期間が5年を超えるものを譲渡した場合に、長期譲渡所得の金額から100万円を控除できる制度が創設されます。なお、譲渡対価の額は500万円以下である場合が条件となります。
土地基本法等の一部を改正する法律の施行日か令和2年7月1日のいずれか遅い日から、令和4年12月末までの特例です。
対価の額が500万円以下が条件となっており、小規模な土地の有効利用を趣旨とするものです。売ってもいくらにもならないし、税金が取られるなら売らないというような行動が想定されるため、令和4年12月までに譲渡した場合は控除を認めるという制度です。
◆5G(第5世代移動通信システム)税制
携帯電話に関連して5Gという言葉をよく聞きますが、その5Gに関連するシステムの導入を行う会社が、そのための設備投資をした場合に特別償却又は税額控除を認める制度です。
青色申告法人で、一定のシステム導入を行う特定高度情報通信システムの普及の促進に関する法律の「認定特定高度情報システム導入事業者」が、上記法律の施行の日から令和4年3月31までに、特定高度情報通信認定等設備の取得等をして、事業の用に供した場合は、その取得価額につき30%の特別償却又は15%の税額控除が適用できる制度です。ただし、税額控除は、当期の法人税額の20%が上限となります。
一定のシステム導入とは、特定高度情報通信等システムの普及の促進に関する法律の認定導入計画に従って実施される、特定高度情報等通信システムの導入のことです。5Gの普及を促すもので、その供給の安定性の確保に資するものとして、主務大臣の確認を受けたものです。
特定高度情報通信用認定等設備とは、その法人の認定導入計画に記載された機械その他の減価償却資産で、一定のシステム導入の用に供するためのものです。
◆連結納税制度の見直し
連結納税制度が、グループ通算制度へと大きく仕組みが変更されます。連結納税の特徴は、連結グループの損益通算で、グループ内で黒字企業と赤字企業が通算される点がメリットです。グループ通算制度でも、同様にグループ内で所得の通算ができる仕組みとなっており、得られるメリットは同じものとなります。
では、何が変わるかというと、今までは、グループ法人の申告を親法人が合算して申告するという仕組みでした。グループ通算制度では、各法人がそれぞれ申告を行うことになります。従来の方法では、修正申告等について、必ず親法人が行う必要がありましたが、新しい制度では、各法人が行うことになり、親法人側の負担が軽くなる仕組みとなっています。一方で、子法人は負担が重くなるように感じられるかもしれませんが、従来の仕組みでも個別帰属額等の届出書という名称の法人税申告書と同様のものを作成していたので、負担が重くなることはないと思われます。
適用時期は令和4年4月1日以降開始事業年度と、少し先なので、詳しい解説はいずれということで、今回は概要に留めておきます。
◆地方創生の推進
(1)地方活力向上地域等において特定建物等を取得した場合の特別償却又は税額控除について、適用期限が2年延長されます。
(2)地方活力向上地域等において雇用者数が増加した場合の税額控除について、以下の変更を加えて、適用期限が2年延長されます。
給与等支給額が比較給与等支給額以上であるとする要件は廃止されます。
税額控除限度額の計算方法について、増加割合に関わらず次の合計額とします。
イ 30万円(移転型事業にあっては50万円)✕地方事業所基準雇用者数のうち無期雇用かつフルタイムの要件を満たす新規雇用者数に達するまでの数
ロ 20万円(移転型事業にあっては40万円)✕地方事業所基準雇用者数から新規雇用者総数(地方事業所基準雇用者数を超える部分を除く)を控除した数
地方事業所特別基準雇用者数に係る措置における地方事業所特別税額控除限度額を、下記のとおりとします。
40万円(従来は30万円)✕地方事業所特別基準雇用者数
なお、特定業務施設が準地方活力向上地域内にある場合には、下記のとおりとなります。
30万円(従来は20万円)✕特定業務施設に係る地方事業所特別基準雇用者数
(3)企業版ふるさの納税と呼ばれる、認定地方公共団体の寄附活用事業に関連する寄附をした場合の法人税額の特別控除について、適用期限が5年間延長されます。また、従来の企業版ふるさと納税では、寄附金が損金算入されることに加え税額控除で実質40%の持ち出しだったのが、税額控除の限度額が大きくなり持ち出し部分は10%となりました。