


令和5年度税制改正 中小企業者等の特例
中小企業者等の特例とは
「中小法人」とは、事業年度末に資本金の額若しくは出資金の額が1億円以下の法人、あるいは資本若しくは出資を有しない法人のことをいいます。資本若しくは出資を有しない法人として一般的なのは、一般社団法人やNPO法人などです。また、資本金若しくは出資金の額が1億円以下の法人でも、相互会社、大法人や相互会社の子会社となる法人は、中小法人に該当しないことになります。
ちなみに、「中小法人」とは別に「中小企業者」という概念があります。資本金または出資金の額が1億円以下で、常時使用する従業員の数が1,000人以下の法人をいいます。この場合も、大規模法人(中小企業者に該当しない法人)の子会社等は中小企業者に該当しないことになります。
さらに中小企業者に加え、常時使用する従業員数が1,000人以下の個人事業主、協同組合等を含めて「中小企業者等」といいます。
条文の規定で「中小法人」、「中小企業者」、「中小企業者等」それぞれ適用対象が変わるので気を付ける必要があります。
中小企業者等に対する軽減税率の延長
クライアントから「法人税率は何パーセントですか」と聞かれる時がありますが、意外と回答に困ってしまうのです。法人税法の条文では23.2%と規定したうえで、中小法人で年間800万円以下の部分については19%としています。さらに租税特別措置法で中小法人の800万円以下の部分については、19%ではなく15%にすると規定しているのです。税法条文にはよくあるのですが、法人税法で定めた内容が租税特別措置法で置き換えられているのです。
そしてこの取り扱いは、令和5年3月31日までに開始する事業年度までとされていたものが、令和5年度税制改正で、令和7年3月31日までに開始する事業年度までと延長されることになりました。
中小企業投資促進税制の延長等
中小企業者等が設備投資を行った際に、「中小企業投資促進税制」、「中小企業経営強化税制」、「中小企業防災・減災投資促進税制」という投資促進税制があります。令和5年度税制改正で、これらの取り扱いについても2年間延長されることになりました。
中小企業経営強化税制は即時償却(100%)、中小企業投資促進税制は30%の特別償却、中小企業防災・減災投資促進税制は取得時期によって18%、又は16%の特別償却が利用できる制度です。また中小企業経営強化税制と中小企業投資促進税制は、特別償却に替えて税額控除を利用することが可能となっています。
なお中小企業投資促進税制から、コインランドリー業の用に供する機械装置でその管理のおおむね全部を他の者に委託するものが除外されました。中小企業経営強化税制では、コインランドリー業又は暗号資産マイニング業の用に供する資産でその管理のおおむね全部を他のものに委託するものが除外されました。いずれも節税商品として販売されていたようなものですが、本来事業とは別に節税のためだけにコインランドリー業を始めるケースが非常に多かったことから対象資産から除外されたのであり、元々コインランドリー業を主要な事業としている場合などは適用可能です。
研究開発費税制とは
研究開発費税制とは、企業の研究開発を促進するために試験研究費の額に一定の控除率を定め、税額控除を認める制度です。制度としては50年以上継続しており、様々な改正を経ながら現在の制度となっています。
令和2年度実績では8,668社が利用しているそうですが、経済産業省の調査によると、令和3年6月時点で企業数が367万社余りとのことですから、0.2%程度の利用割合となっています。私も実務を30年以上行っていますが、利用している会社は非常に少なく、それほど利用されていない制度といえます。
研究開発費税制の枠組み(現行の制度)
基本的な制度としては、中小企業基盤強化税制という中小企業向けの制度と、中小企業以外向けの制度と2本立てになっています。
①基本的な部分として、試験研究費が増加した場合、最大で法人税額の25%までが税額控除可能となっています。なおコロナ前に比較して売り上げ減少にも関わらず、試験研究費を増額しているなどの要件を満たす場合は、控除上限額を5%上乗せして法人税額の30%まで税額控除が可能となります。
②上乗せの特例として、試験研究費割合が10%超の場合、最大で法人税額の10%までの税額控除を上乗せする仕組みとなっています。なお中小企業基盤税制では、試験研究費割合に替えて、増減試験研究費割合が9.4%超の場合でも上乗せが可能となります。
①、②を適用できる場合において試験研究費に控除率を乗じた上限額は、法人税額の40%までとなります。
③さらにオープンイノベーション型に該当する場合は、法人税額の10%分の税額控除を上乗せできます。なおオープンイノベーション型は、提携先に応じて控除率が決まります。
研究開発費税制は、2本立ての税制が3階層になっているため、わかりにくく感じます。
令和5年度税制改正の内容
一般試験研究費の額にかかる税額控除制度については、控除率の下限を2%から1%に引き下げ、上限を10%から14%に引き上げ、適用期限は3年間延長されます。
試験研究費の額が平均売上金額の10%を超える場合、税額控除率の特例及び控除税額の上乗せの特例の適用期限は3年間延長されます。
中小企業技術基盤強化税制については、要件である増減試験研究費割合が9.4%超から12%超に引き上げられます。税額控除率の12%に増減試験研究費割合から12%を控除した割合に0.375を乗じた割合を加算します。試験研究費割合が10%超の場合の上乗せ措置については従来通りです。
オープンイノベーション型の場合は、①対象となる特別試験研究費の額に、特別新事業開拓事業者との共同研究、及び特別新事業開拓事業者への委託研究に係る試験研究費の額を加えられます。税額控除率は25%とされます。②対象となる特別試験研究費の額には、一定の要件を満たす新規高度研究業務従事者に対する人件費を含めることができます。税額控除率は20%とされます。③対象となる特別試験研究費の範囲から、研究開発型ベンチャー企業との共同研究、及び研究開発型ベンチャー企業への委託研究に係る試験研究費が除外されます。
オープンイノベーションとは
普段の税理士業務では、オープンイノベーションという言葉自体が身近なものではありません。簡単に言えば自社だけの力ではなく、他社、大学、地方自治体など異業種や異分野の技術やノウハウなどを組み合わせて、新しいビジネスを創り出すというようなイメージです。自社にない技術の導入や、コストの削減なども該当すると思います。
ご参考までに、トヨタ自動車がやっている「TOYOTANEXT」は、オープンイノベーションプログラムとして、他の企業や研究機関等から新たなサービスを募集していました。サイトを直接見てもらう方がわかりやすいと思います。
https://global.toyota/jp/detail/14429020
各方面からアイディアを募集し、そのアイディアについてトヨタ自動車と協業していくという事業になります。
オープンイノベーション促進税制とは
オープンイノベーションの協業の仕方はいろいろあると思うのですが、オープンイノベーション促進税制では、スタートアップ企業の株式を取得した場合、その取得価額の25%を損金算入できる制度となっています。ただし、一定期間内に株式を売却したような場合には、益金に算入されることになります。
従来は増資に応じる形での新規出資に限定されていましたが、令和5年度税制改正にて、M&Aによる既発行済株式の取得により、議決権の過半数を有した場合でも適用されることになりました。
ざっと要件を比較すると、下記のとおりとなります。
| 払込みによる取得 (従来型) | M&Aによる取得 (令和5年度改正追加) |
|
|---|---|---|
| 投資金額の下限額 | 大企業1億円以上 中小企業1千万円以上 海外企業5億円以上 | 5億円以上 海外企業は対象外 |
| 投資金額の上限額 | 50億円 (改正前は100億円) | 200億円 |
| 特定事業活動の継続期間 | 3年 | 5年 |
従来型では、損金算入される上限額は1件当たり12.5億円、一事業年度当たり年間125億円です。損金算入が投資額の25%ですから、投資金額ベースに直すと1件への投資としては50億円、会社全体では500億円という金額になります。
また、改正によって追加されたM&Aによる取得の場合、会社全体として損金算入できる上限金額は変わりませんが、1件当たりの損金算入額が50億円となり、200億円までのM&Aに活用できる仕組みとなっています。
この税制自体は大企業向けのスケールです。一方で、投資をされる側からは、アイディアや技術次第で、下限額で1億円の出資が見込め、買い手がつけば200億円のM&Aにつながる制度との見方もできます。
エンジェル税制とは
エンジェル税制という言葉を聞いたことがあるかもしれませんが、実際に利用している人は少ない様で、多くの人にとっては縁が薄い制度かもしれません。
簡単に言えば、ベンチャー企業の資金調達を促すために、投資家がベンチャー企業へ投資した際、株式の売買で課税される際に有利な計算が行える制度です。
ベンチャー企業という言葉自体、あいまいな部分がありますが、新しいビジネスを行う若い会社というイメージです。別な言い方をすると、多くのベンチャー企業が設立して数年で撤退していくという現実があり、投資としてのリスクは大きいのです。そのようなリスクがある投資ですが、新しいビジネスを育てることは日本経済にとって必要とされるために、エンジェル税制が設けられています。
エンジェル税制の改正
エンジェル税制は、特定の株式の取得に要した金額を、他の株式の譲渡所得の金額から控除することができる制度です。その年の株式の譲渡所得から控除できる部分については従来通りですが、今年の改正で、その特定の株式を将来において売却した際に、20億円まで課税されない仕組みとなります。
従来は譲渡原価となる部分を先取りして、その特定の株式にかかる譲渡益について、課税を繰り延べる制度だったものが、特定の株式について20億円の非課税枠を設ける制度となりました。
特定中小会社設立時発行株式に関する控除制度
前項のエンジェル税制は、すでに存在するベンチャー企業への投資に対する優遇です。令和5年度税制改正では、新規に設立する際に発行した株式についても、エンジェル税制と同様のメリットが得られる制度です。
この制度は、特定の中小会社の設立時に払い込んだ金額について、その取得をした年の株式の譲渡所得から控除できる仕組みです。またその株式を売却した際に、20億円まで課税されない仕組みとなります。
なお、エンジェル税制とは選択適用となります。
ストックオプション制度の改正
ストックオプションとは、会社が従業員や役員などに株式を一定の金額で購入できる権利を付与することをいいます。例えば一株1万円で買える権利をストックオプションとして付与します。数年経過して時価2万円のときに、ストックオプションを行使すれば1万円で株式を購入できるので、有利になるといった仕組みです。
一定の要件を満たす場合は、権利行使して株式を取得したタイミングで課税するのではなく、株式を売却した時まで課税を繰り延べるのがストックオプション制度です。
令和5年度税制改正では、株式の権利行使時期が、付与決議の日から2年超かつ10年以内から、2年超かつ15年以内に延長されより使いやすくなります。
極めて高い水準の所得に対する負担の適正化
基準所得金額から3億3千万円を控除した金額に22.5%の税率を乗じた金額が、その年分の基準所得税額を超える部分について、所得税を課税する制度が創設されます。
基準所得金額とは、その年分の所得税について申告不要制度を適用しないで計算した合計所得金額です。基準所得税額とは、その年分の基準所得金額に係る所得税の額です。なお、基準所得金額には預貯金からの利子など源泉分離課税の対象となる所得金額及びNISA制度で非課税となる額は含みません。
より具体的には、申告不要制度とは確定申告を要しない配当所得等の特例や、特定口座を利用する場合の確定申告を要しない上場株式等の譲渡による所得などに対する制度です。
なお、本制度は令和7年から適用されることになります。
具体的な事例
上記が大綱を元にした説明ですが、はっきり言ってわかりにくいです。例えば、資産家が上場株式を大量に保有していて、年間10億円の配当を受け取っている場合を事例として説明します。
上場株式の配当だと、国税としては15.315%の税率(この内所得税は15%)が源泉徴収されており、改めての確定申告は不要とされています。なお、実際には地方税が更に5%かかって、合計で20.315%の税率となりますが、税制改正大綱の話は所得税の改正なので、所得税の15%を前提に解説します。
| 改正前 10億円×15%=1.5億円 改正後 (10億円-3.3億円)×22.5%=1億5,075万円 |
|---|
10億円の所得なら75万円の増税となり、驚くほど少なく感じるかもしれません。ちなみに20億円で計算すると下記のようになります。
| 改正前 20億円×15%=3億円 改正後 (20億円-3.3億円)×22.5%=3億7,575万円 |
|---|
所得が20億円の場合は、7,575万円の増税となります。
通常の所得税率と株式の譲渡・配当にかかる税率の差
一般の所得税率は超過累進税率となっており、課税される所得金額が4千万円以上の場合は、45%の税率となります。上記の改正を考慮しても、株式の譲渡・配当などの金融所得に係る税負担は優遇されています。
金融所得に対する税率の低さについては不公平感があり、以前から改正が必要との意見がありました。令和5年度の税制改正でメスを入れたことは、意味があるのかもしれません。
ただし、多くの人にとってはあまり影響がない改正ですし、10億円、20億円の配当所得がある人にとっても、それほど痛みを伴わない改正のように思えます。
NISA制度の恒久化と投資枠の拡大
従来は期間制限があったNISA制度が、恒久化されることになります。また現行制度では、「一般NISA」と「つみたてNISA」のどちらかを選択し、一方しか利用することができませんでした。今回の改正で2024年からは、一般NISAとつみたてNISAを併用できるようになります。
現行の制度と、来年以降利用できる新制度を比較すると下記のとおりです。
| つみたてNISA | 一般NISA | 新NISA | |
|---|---|---|---|
| 実施期間 | 2042年まで | 2023年まで | 2024年から恒久化 |
| 非課税保有期間 | 最大20年間 | 最大5年間 | 期限の制限なし |
| 累計の非課税投資可能額 | 800万円 | 600万円 | 1,800万円 (内成長投資枠1,200万円) |
| 年間投資可能額 | 40万円 | 120万円 | つみたて投資枠120万円 成長投資枠240万円 |
なお、ジュニアNISA制度は2023年で終了することになります。未成年の子供がNISA制度を利用したい場合は、今年が最後のチャンスとなります。ジュニアNISAは、年間80万円までの投資枠があり、非課税保有期間は最長5年間ですが、0歳から17歳まで利用できるという意味で、希少性がある制度です。
ちなみに18歳の場合、通常のNISA制度の利用になります。
新制度の魅力とは
①貯蓄と投資の両方が可能
2024年以降利用できる新制度の魅力は、貯蓄に近いつみたてNISAと、売買益を期待する通常NISAを併用できるようになる点です。一般的なニーズとしては「積立を少しずつしたいし、余裕があるときは株式を購入してキャピタルゲインを期待したい」という思いがあります。従来はどちらかを選ぶ必要がありましたが、来年からは両方についてNISA制度が利用できるようになります。
②期間の制限がなくなる
現行の一般NISAは、非課税保有期間が5年間でした。株式投資をする方は、短期間で売買を繰り返すタイプの人と、株式を長期的に保有するタイプの人に分けられます。長期間保有する人は、10年以上にわたって同一銘柄を保有し続けるケースも多く、5年間の保有期間ではメリットが見い出せず、NISA制度を利用しないケースが多かったと思われます。今回の改正で期間制限がなくなり、長期保有の投資家も利用しやすく、かつメリットも十分享受できるようになります。
また、つみたてNISAを利用する場合も、20年間という期間制限がなくなり、働いている間は投資を継続することができるなど、高齢化社会へ対応した形となりました。
③投資枠の拡大
年間の投資枠については、つみたて投資枠が40万円から120万円、株式などを購入する成長投資枠が120万円から240万円と大きく拡大されました。また、累計の投資可能額も1,800万円までと、老後の必要資金の額に近い形となり、生活設計の一部としてNISA制度を利用できるボリュームになりました。
個人的に、令和5年度税制改正の中で一番関心が持てる改正でした。成長投資枠については、気が向いたときに株主優待など魅力のある株式を購入し、それなりに値上がりした時だけに売却するという軽い投資でも、十分メリットが得られます。
またつみたて投資枠については、低金利時代に定期預金の代わりにNISAという選択もあり得るかなと感じました。
生前贈与加算とは
生前贈与加算という言葉は、一般の方には馴染みがないと思いますので、まずは生前贈与加算の概要をご説明します。
相続税の計算を行う際に相続財産として考えられるものは、相続があった時点で被相続人(亡くなった人)が保有する財産です。しかし相続税法では、死亡前3年以内に被相続人から相続人が贈与を受けていた場合、その財産は相続税の計算を行う際に、相続財産に加算して相続税の計算を行う仕組みです。
趣旨としては、被相続人が亡くなる前に贈与することで、相続税を不当に軽減させないようにする仕組みです。具体的には、令和4年8月1日に相続が発生した場合、令和元年8月1日から令和4年7月31日までに行われた被相続人から相続人への贈与財産が、相続税の計算に組み入れられることになります。
暦年贈与では、年間110万円の贈与税に対する非課税枠が存在します。よって、3年間で330万円まで贈与税について無税で移転することが可能です。生前贈与加算という仕組みが存在しなければ、330万円までは相続税の軽減に利用できてしまいます。
また、相続税も贈与税も超過累進税率となっています。相続税率が30%程度かかることが予測される場合、10%の税率分だけ暦年で贈与を利用するなどの税率差を利用した相続税の軽減についても、生前贈与加算で防止されることになります。
なお、支払った贈与税がある場合は、相続財産に贈与財産を組み入れると同時に、生前贈与分を含めて計算された相続税の額から、生前贈与に係る贈与税を控除する調整が行われます。
令和5年度税制改正で生前贈与加算の組み入れ期間が3年から7年へ延長
令和5年度税制改正で、相続税の計算に組み入れる生前贈与加算の対象を、3年間から7年間に延長することとされました。ただし、延長した4年間の贈与のうち100万までは、相続財産に加算しないこととされ、令和6年分の贈与から適用されます。
改正の趣旨としては、贈与を利用した相続税の軽減防止に3年間では足りないため、その期間を7年にするということになります。延長される4年について、100万円までは相続財産に加算しないのは、相続税対策ではない常識的な贈与を除外するためと思われます。
年間110万円の非課税枠を毎年利用しているケース、あるいは、年間500万円程度の贈与を継続している場合などは、それなりに相続税の負担が増えることになります。
実務的には難しい側面も
相続税の申告を行うにあたって、生前贈与加算は期間が3年でも、実務的な負担が重いものでした。通帳から通帳へ贈与している場合などは一目瞭然ですが、それ以外の場合は相続人の記憶に頼ることとなります。最近は、被相続人が90歳代、相続人が70歳代という老々相続が日常ですから、被相続人か相続人が詳細な記録を残していない限り、網羅的な把握が難しい側面があります。
今年の改正で7年間になってしまうと、隠すという悪意が全くない場合でも漏れが生じる可能性があります。計画した贈与であれば記録を残すと思いますが、そうでない場合はどうやって把握すればよいのか、現時点では見当がつかない状態です。特に相続税の申告の場合、相続があって初めて関与する場合が多く、実務家泣かせの改正だと思います。
従来の相続時精算課税の使いにくさ
令和5年度の相続時精算課税の改正により、問題点が解決されることになるのですが、従来の相続時精算課税には大きなデメリットがありました。
遺産総額から相続税がかからないことが予測される場合、相続時精算課税を利用しても大きなデメリットは見当たりません。ところが、相続税の課税が予測される場合は、相続時精算課税を利用した後、暦年贈与で利用できる基礎控除が利用できなくなり、一般的には相続税がかかることが予測される場合には不利になることが多く、相続時精算課税は利用しにくい制度と言われていました。
従来の制度での価格固定効果のメリットとデメリット
相続時精算課税では、相続税の計算に組み入れられる金額が「贈与時の価格で固定」されることから、大きな値上がりが予測される資産を贈与している場合には、有利に働きます。ところが、事業承継税制などの導入により、同族会社の株式に利用する場面は減少し、不動産などについてもバブル前のような極端な値上がり傾向はなくなり、価格固定のメリットを確実に期待できるケースが少なくなりました。
一方で、東日本大震災などの災害で、資産価値が大幅に下落するケースもあります。相続時精算課税を利用し資産価値が下落した場合は、価格固定の結果、相続時に財産の価値が低くなっていても、贈与時の高い価格で相続税が計算されてしまうことがデメリットになっていました。
令和5年度税制改正で相続時精算課税の使いやすさが向上
①毎年基礎控除が利用できる
相続時精算課税を利用した場合でも、贈与により取得した財産に係るその年分の贈与税については、相続時精算課税の基礎控除とは別に、課税価格から基礎控除110万円を控除できることになります。その後、贈与者の死亡の際には、相続税の課税価格に加算される金額については、基礎控除を控除した残額とされます。これにより、暦年贈与の基礎控除が利用できなくなるというデメリットがなくなり、相続税が課税されることが予測される場合でも、暦年贈与に存在する基礎控除が利用できないというデメリットがなくなりました。むしろ相続税対策として、相続時精算課税を組み合わせることがスタンダードになるかもしれません。
②災害により被害を受けた場合に救済
贈与者から贈与された一定の不動産が、災害等によって被害を受けた場合は、相続税の計算の際に加算される価額は、贈与時の価額から被害を受けた部分に相当する額を控除した残額となります。災害等の偶発的な要因で、価格が下落した場合に救済されることになります。
この改正は、2024年分の贈与から適用されることになります。来年以降、利用者が急増するかもしれません。
原則は帳簿の記載とインボイスの保存
インボイス方式が導入される令和5年10月以降、消費税の仕入税額控除を受けるためには、原則としてインボイスの保存と一定の事項が記載された帳簿の保存が必要となります。
今回の経過措置は、一定の条件の下、インボイスの保存がない場合でも仕入税額控除を認めるという特例です。
経過措置の内容
基準期間における課税売上高が1億円以下、又は特定期間における課税売上高が5,000万円以下である事業者が、令和5年10月から令和11年9月までの6年間の課税仕入れについて、支払い対価の額が1万円未満である場合には、一定の事項が記載された帳簿のみの保存で仕入税額控除を認めるという内容です。
趣旨がいまいちわからない制度
この経過措置は中小企業向けの特例なのですが、保護しようとしているターゲットが見えにくいです。
免税事業者からの仕入れについては企業規模に関係なく、インボイス制度開始後3年間は80%税額控除でき、その後3年間は50%税額控除できるという経過措置が別に存在していました。その意味では、適用対象となる企業の保護というよりは、適用対象となる企業の支払い先の免税事業者を保護しようとているようにも見えます。
この経過措置は、支払い対価が1万円未満という線引きです。具体的に想像できるのは、飲食店での軽い食事、タクシーの支払い、ちょっとした小物の購入くらいです。飲食店については、個人経営の場合にあてはまるケースを想定できますが、チェーン店であれば登録事業者になっています。また、タクシーなどについても、業界として大部分が登録事業者になるようですし、インボイスを受け取れない物品の購入も、それほど事例としては多くないように思います。中小企業の取引先である下請の救済という意味なら、1万円という線引きでは効果がありません。
現行法では税込みの支払金額が3万円未満の場合、帳簿の保存のみで仕入税額控除を認めるという特例があり、中小企業向けに特例を一度になくしてしまうのは酷であることから、折衷的な形で経過措置として制定したのだと思われます。
納税者有利の経過措置ですから、ないよりはあった方がよいのですが、経営者が基準期間や特定期間の売上高を意識しているケースは少なく、期間限定であることから、実務における混乱の原因になりそうです。
適用対象企業を限定せず恒久的な制度であれば、少額取引やネット取引についての事務の緩和として非常に効果があるように思うのですが、効果の見えにくい改正となりました。
税制改正大綱の記載内容
税制改正大綱のインボイス登録についての記載は、下記の通りです。
| ①免税事業者が適格請求書発行事業者の登録申請書を提出し、課税期間の初日から登録を受けようとする場合には、当該課税期間の初日から起算して15日前の日(現行:当該課税期間の初日の前日から起算して1月前の日)までに登録申請書を提出しなければならないこととする。この場合において、当該課税期間の初日後に登録がされたときは、同日に登録を受けたものとみなす。 ②適格請求書発行事業者が登録の取消しを求める届出書を提出し、その提出があった課税期間の翌課税期間の初日から登録を取り消そうとする場合には、当該翌課税期間の初日から起算して15日前の日(現行:その提出があった課税期間の末日から起算して30日前の日の前日)までに届出書を提出しなければならないこととする。 ③適格請求書発行事業者の登録等に関する経過措置の適用により、令和5年10月1日後に適格請求書発行事業者の登録を受けようとする免税事業者は、その登録申請書に、提出する日から15日を経過する日以後の日を登録希望日として記載するものとする。この場合において、当該登録希望日後に登録がされたときは、当該登録希望日に登録を受けたものとみなす。 (注)上記の改正の趣旨等を踏まえ、令和5年10月1日から適格請求書発行事業者の登録を受けようとする事業者が、その申請期限後に提出する登録申請書に記載する困難な事情については、運用上、記載がなくとも改めて求めないものとする。 |
|---|
上記の③を読んで、15日前提出という話が出ていますが、こちらは令和5年10月1日より後を登録日として申請する場合です。実際は、附則による経過措置があるので、9月末が提出期限となります。
令和5年1月20日に財務省が公表したQA
上記の大綱だけを読んでも、9月30日が提出期限とは読み取りにくいですが、財務省は、下記の通りQAを公表しています。
https://www.mof.go.jp/tax_policy/summary/consumption/qa_futankeigen.pdf
| 問19.令和5年3月末が登録申請の期限ですが、その後の申請では登録できないのですか。 (答)令和5年10月1日のインボイス制度の開始にあわせて登録を受けるための期限は、ご質問のとおり令和5年3月31日とされています。 ただし、4月以降の登録申請であっても、9月30日までに行われたものについては、インボイス制度が開始する令和5年10月1日に登録を受けることが可能です。 ※ 免税事業者の方が令和5年10月2日以後の日の登録を希望する場合には、登録申請書に登録希望日を記載する必要があります。 以下省略 |
|---|
提出期限は3月末だけれども、9月末までに申請すれば10月1日から登録を受けられるとの取り扱いです。大綱の記載内容からは、法律が変更されたのではなく、国税局内部の運用で対応するような書きぶりですが、事実上、9月末までにインボイスの登録を申請すれば10月1日から登録されるというのが、財務省の公式発表です。
元々、附則で「困難な事情があれば」9月30日までの申請をOKとしていて、今回の大綱で、困難な事情の記載を不要としたという改正となりましたが、15日前などの誤った情報が流れているので注意が必要です。
請求書への登録番号の記載などを考慮すると、個人事業者で登録番号を早く明らかにしたい場合などでは、早めの対応が必要です。最近の実例として、令和4年12月19日に申請して登録通知が1月4日に届いているので、登録番号が明らかになるまで2週間程度を要すると思われます。
売上に対する消費税の20%を納付すればよいという特例
令和5年10月から令和8年9月までに、免税事業者が敢えてインボイス登録した場合、その課税期間における消費税は、売上に対する消費税の20%として計算できる制度です。
ただしこの制度は、課税期間の特例を受ける課税期間と、課税事業者選択届出書によって課税事業者になっている場合は適用されません。
この制度を適用している事業者が、翌期間から簡易課税制度の適用を受ける旨の届出書を提出した場合には、その提出した課税期間から簡易課税制度の適用が認められます。この制度は80%の仕入税額控除を認める制度です。卸売業などは簡易課税を利用することで、90%の仕入税額控除を受けることができるので、有利な制度へスライドできる仕組みになっています。
具体的な計算例
具体的な計算方法ですが、税込みの売上高が990万円であれば、10/110を乗じて90万円が消費税となります。その90万円に20%を乗じた18万円を消費税として申告納付することになります。とてもシンプルな仕組みです。
個人的には、この仕組みは経過措置ではなく、恒久化すべき制度だと思います。免税事業者の場合、税理士に依頼せず自分自身で確定申告をしているケースが多く、自分で所得税の申告書や消費税の申告書を作成する人向けに、シンプルな計算の制度を存置させることは、非常に有効だと思います。免税事業者の売上規模の場合は、消費税の負担も重いですが、税理士など専門家へのコストも重いのが現実です。
3年後にどうなるのか?
本制度は計算もシンプルですし、消費税相当の値下げ要求への対応などが不要になりますから、良い制度だと思います。
税負担としては、売上高に応じて下記通りとなります。
| 売上990万円 消費税18万円 売上770万円 消費税14万円 売上550万円 消費税10万円 売上330万円 消費税6万円 |
|---|
仮に550万円の売上規模の事業者であれば、消費税50万円の部分に対し値下げ要求があるかもしれませんが、「10万円のコスト負担で、値下げ要求の心配がなくなる」という意味で、インボイス登録の動機づけになりやすいです。
ただし、重要なのは経過措置であり、3年後にどうなるかという問題です。例えば、サービス業であれば、経過措置終了後に簡易課税を使うと、下記の税負担になります。
| 売上990万円 消費税45万円 売上770万円 消費税35万円 売上550万円 消費税25万円 売上330万円 消費税15万円 |
|---|
経過措置適用時と比べると、倍以上の負担になってしまいます。そこで免税事業者に戻ろうとする場合、結局、その段階で取引先と消費税相当分の対価についての交渉が必要となります。
今回の改正は非常に良い制度ですが、あくまでも経過措置であり、期限が切れた後はどうするかまで検討した上で対応をすることが必要です。
適格返還請求書の交付義務の免除制度
一般的に、インボイスと呼ばれる適格請求書については、条文上「相手方の求めがあれば交付の義務があるとする」というような規定となっています。一方で、適格返還請求書については下記のように規定しています。
| 売上げに係る対価の返還等を行う適格請求書発行事業者は、当該売上げに係る対価の返還等を受ける他の事業者に対して、次に掲げる事項を記載した請求書、納品書その他これらに類する書類(以下この条において「適格返還請求書」という。)を交付しなければならない。 |
|---|
事業の性質上、適格返還請求書を交付することが困難な場合の例外はありますが、基本的には無条件に交付しなければならないとされていました。
ところが税制改正大綱で、下記のような記載がありました。
| 売上げに係る対価の返還等に係る税込価額が1万円未満である場合には、その適格返還請求書の交付義務を免除する。 |
|---|
1万円未満の対価の返還には、適格返還請求書の作成が不要になる、との改正です。
実務上は非常に大きな改正
誰でも理解可能なたった一行の改正ですが、実務上は非常に大きな改正です。端的に言えば「売上代金が入金される際、振込手数料が控除されてくる」という実務への対応と思われます。
売上代金から振込手数料相当額の数百円が控除された取引において、会計処理で振込手数料相当額を値引きとして、適格返還請求書を作成、交付することは、一般の実務としてはありえません。
請求書の記載で前月請求残高、入金額、今月請求額、今月末の残高という形で数字の流れが追えるような形になっているケースが一般的です。具体例として110,000円の請求に対して振込手数料が660円控除され109,340円の入金があった際に、値引き660円と記載されているケースを見たことがありません。通常は、手数料が控除されていたとしても110,000円の入金があったと記載されています。
理論上は振込手数料相当の値引きですが、感覚的には値引きという認識は乏しく、手数料相当は当然に差し引かれるくらいの認識だったと思われます。
当初は、そのような慣行を無視して振込手数料相当が控除された場合、適格返還請求書を発行しなければならないとするもので、慣行を無視した法律でした。今回の改正で振込手数料の控除については、適格返還請求書の交付が不要になったことで、現状の実務から大きな変更がないことになり、非常に良い改正と思われます。
システム改修などが不要に
インボイス制度導入に向けて、適格返還請求書の発行を行うために、販売管理システムなどのシステム改修準備が行われてきました。また、社内での適格返還請求書発行のための体制づくりも行われてきました。しかし今回の改正で、そのような対応の必然性がなくなってしまいました。
コストをかけてシステムを改修した事業者、システムの改修の依頼を請けて仕様などを固めてきたシステム業者などからすると、複雑な思いが残る改正です。
もともと実効性が乏しい仕組み
少額な値引きに適格返還請求書を要求する法律自体が、もともと無理がありました。仕入税額控除を受ける際はインボイスが必要、言い方を変えればインボイスが無ければ仕入税額控除が受けられないのなら、インボイスの交付を受けようという動機づけになります。
一方で、適格返還請求書がないから仕入にかかる値引きを認識しない、という話になれば、その通りに処理すれば税負担は軽くなってしまいます。現実として、手数料分控除して振り込んでいるのに適格返還請求書がないから、控除しない額で税額控除を受けるという対応も考えられません。
今回の改正は非常に重要な改正で、実務に即した改正と思います。一方で、最初からそのような配慮で立法していれば、システムの改修や現場でのルール作りなど、無駄な混乱が防げたという意味では微妙な思いが残ります。
消費税、インボイスに関しては手のひら返しの改正あり
今年の10月から適用されるインボイス制度については、予想されていた通りですが、かなり大きな改正が盛り込まれました。具体的には、下記の通りです。
① 免税事業者が登録申請した場合、インボイス制度導入後3年間は、8割の仕入税額控除で計算できます。
② 基準期間の課税売上高1億円以下又は特定期間の課税売上高5千万円以下である事業者が、インボイス制度導入後6年間の課税仕入について、支払い対価が1万円未満である場合には、帳簿のみの保存で税額控除を認めます。
③ 売上に係る対価の返還が税込み1万円未満の場合は、適格返還請求書の交付義務が免除されます。別の言い方をすれば、振込手数料分の値引きに対する対応です。
④ 令和5年10月1日から登録したい場合、令和5年3月末までに申請が必要という取り扱いは事実上なくなります。
法人税は見直しと延長がメイン
① オープンイノベーション促進税制の見直し
② 研究開発税制についての見直し
③ 中小企業者等の法人税の軽減税率の特例を2年間延長
④ 中小企業投資促進税制について、コインランドリー等を利用した節税を除外して2年間延長
⑤ 中小企業経営強化税制について、コインランドリー業又は暗号資産マイニングを委託している場合などを除外して2年間延長
資産税関係は相続時精算課税について大きな変更
① 相続時精算課税制度における年間110万円の基礎控除を創設します。非常に相続時精算課税が利用しやすくなります。
② 生前贈与加算の期間を3年から7年に延長します。
③ 教育資金、結婚・子育て資金の一括贈与について、見直しをした上で延長します。
所得税関係はNISAの改正に注目
① NISA制度を恒久化し、一般NISAとつみたてNISAを統合する形で、つみたて投資枠を年間120万円、成長投資枠240万円として、合計で年間360万円と投資枠を大きく拡大します。また生涯非課税限度枠について、1,800万円までと従来の倍以上のボリュームとなります。
② 特定中小会社が設立の際に発行した株式を取得した場合、株式の譲渡所得(一般上場を問わず)の金額から控除できる制度が創設されます。エンジェル税制と同様の仕組みです。
③ 極めて高い水準の所得に対する負担の適正化として、確定申告を要しない配当所得と上場株式等の譲渡所得がある場合に、上乗せの所得税が課される制度です。確定申告を要しない配当所得及び譲渡所得については、税率が15%と低い税率となっていることへの対応です。
電子帳簿保存法については、検索要件が事実上廃止
電子帳簿保存法の検索要件について、出力書面にしておくことで、電磁的記録が保存してあれば検索要件は不要となります。また、売上高5,000万円以下の保存義務者も検索要件は無条件で不要となります。
消費税の適格返還請求書や電子帳簿保存法の改正については、システム開発業者が必死に準備をしていたところ、手のひらを反すような改正になってしまいました。また1万円未満の場合にインボイスなしで税額控除できる改正は、すでに登録をしてしまった事業者が、登録を取り消すことを検討しなければならないような改正です。準備を周到にしていた実務家泣かせの改正となりました。
税務調査のイメージと実際
SNSなどで、「突然、国税庁の人が大人数でやってきて、いろいろな資料を持っていかれた」などの記載を見かけますが、税理士からすると、閲覧数を増やすためのネタと感じてしまいます。
そもそも国税庁は直接調査をしませんし、通常は税務署の調査です。資本金1億円以上の場合には国税局の所管となるケースがありますが、大人数で無予告で、というのはドラマや映画の査察のイメージで、よほど悪質な脱税をしているケース以外はあり得ません。
税務調査の大部分は事前に連絡があり、日程調整を行ったうえで行われます。税務調査に来る人数も、税務署の調査であれば1~2人程度です。また、強制的に資料を持っていかれることも、通常の税務調査ではありません。
無予告の調査
無予告の調査も行われます。具体的には、飲食店などの現金商売の場合、無予告で調査が行われるケースがあります。しかもお店が開いてからではなく、早朝に社長の自宅に来て、「カバンの中を見せてください」という雰囲気で始まり、その後、店に移動して「レジの中を確認させてください」などと、現金がいくらあるのかの確認をしていきます。
無予告の調査の場合「税理士が来るまで待ってほしい」、あるいは「急ぎの用事があるので後日にしてほしい」と伝えても、「現金だけ確認させてください」とか、「カバンの中だけ確認させてください」などと引き下がってもらえず、なし崩し的に調査が始まってしまう場合があります。理屈としては強制調査ではありませんし、事前の予告もないので拒絶することはできるはずなのですが、税務署側も調査のプロですから簡単には引き下がってくれず、経験値の乏しい納税者側が折れてしまうケースが多いのではないでしょうか。
後ろめたいことがないのであれば、その場で現金など確認してもらった方が、その後の調査もスムーズになるという側面もあるのですが、無予告で自宅を訪ねられれば、普通の感覚なら納得できないでしょうし腹も立つでしょうから、それが拗れの原因になって、終始、対立的な税務調査になってしまうケースもあります。
大部分の税務調査は事前に予告がありますし、無予告の調査は一般的ではありません。ただし現金商売をしている場合は、無予告の調査もあり得るということを認識しておく必要があります。
コピーの代わりにデジカメで撮影
法人の調査であれば、「コピーを取らせてください」という形になるところ、個人事業者や相続の調査では、「デジカメで写真を撮らせてください」というケースに遭遇します。以前は、ハンディコピー機を持ち込んでコピーしていたのですが、最近はデジカメの撮影が多いです。納税者からすると、通帳の他、いろいろな書類の撮影をされるし、何を撮影しているのかわからないので不安な気持ちになりがちです。
この辺りは微妙な部分なのですが、税務署側としても税務調査で確認した資料などについて、調査の記録に残す必要があり、一定のボリュームについてはやむを得ないと思います。
普通、税務調査を受ける側の心理としては、通常は嫌な気分になります。一方で、税務署の調査官も、調査の現場に行くたびに嫌がられているムードは伝わっているでしょうから、調査をする側もきっと楽しくはないでしょう。戦う姿勢を見せようとする人や、税制に対する不満をぶつける人もいらっしゃいますが、戦う必要もありませんし、言いなりになる必要もありません。淡々と早くスムーズに税務調査が終わるように対応するのが合理的と思います。
そもそも経過措置とは
税法の話に限らず、「経過措置」という言葉は度々耳にします。検索すると、Weblio辞書では次のように記載されています。
| 特定の法律や制度や体制などから、新しく別の法律や制度や体制などに移行する際に、その移行中や移行完了後などに発生する、不利益や不都合などを極力減らすために取られる一時的な措置や対応などのことを幅広く指す表現。 |
|---|
上記の説明でおおよそ理解はできますが、一時的な措置や対応であるという点が重要です。税法では経過措置が取られることがよくありますが、あらかじめ3年間などと期限が定まっている場合もあれば、入り口の段階が一定期限内であれば半永久的に効力が生じる経過措置もあります。
さらに解りにくくしているケースが、「当分の間」とか「当面の間」という定め方です。本来、一時的な措置であるはずなのに終わりの期限が定まっておらず、入り口の期限も定めていない経過措置があります。極端な言い方をすると、法律で定めた内容と異なるルールが経過措置として適用され続けるのです。
期間を定めない経過措置なら、最初からそれを法律にすれば良いのではないかという意見もあると思います。立法側としては、「本来はこうなるところを一時的に緩めているのだよ」という見せ方もありますし、心の準備をする期間的な意味合いもあるでしょう。
経過措置があるだけで覚えることは二倍以上
経過措置がある場合は、本来のルールと経過措置の両方を理解する必要があります。実務の結果だけを考えると、「経過措置だけ説明するとか、経過措置だけ覚えるではだめなのか」との意見もあります。しかし、経過措置は一定の条件のもと認められるケースが多いので、「通常はこうだけれども、一定の場合には異なる処理が認められる」という二重の説明が必要になります。
例えば、本来の処理なら ①インボイスがなければ仕入税額控除ができないと理解すればよいのです。しかし、経過措置があると ②当初3年間は、免税事業者からの仕入れでも80%は仕入税額控除ができる。 ③その後の3年間は、免税事業者からの仕入れでも50%は仕入税額控除ができる。このように、経過措置が一つできると仕入税額控除について三つのことを理解する必要があります。
経過措置が利用できなくなった後のことを考える必要性
例えば、経過措置を適用した場合の結果、「年間18万円程度の納税なら許容できる」という判断で免税事業者が消費税の課税事業者になった場合、当面は想定した結果なので問題ありません。
その後、経過措置の期間が終了して、税額が18万円から45万円に増額した場合どうなるでしょうか。金額的に許容できないから免税事業者に戻ることは、理屈としては可能です。しかし、取引先に対して免税事業者になるのでインボイスが交付できなくなることの説明が必要になり、それが億劫で免税事業者に戻りにくいという事情が生じるかもしれません。
消費税の課税事業者を選択するといった場合は、経過措置が終了したときの影響まで考慮して判断をすることが重要となります。
消費税法上の取り扱い
消費税法上、消費税がかかる取引であれば取引金額の110分の10を消費税として考えます。例えば総額500円で販売していれば、500円×10÷110で、45円の消費税と計算します。総額550円で販売していれば、550×10÷110で、50円の消費税と計算します。
つまり消費税法の計算上、総額での取引金額があれば、その中に一定割合の消費税が含まれているという仕組みになっています。消費税法の条文から考えると、総額500円で販売されていれば、45円の消費税が含まれていることになり、消費税を預かっているとの理屈は成り立ちます。預かった消費税を免税事業者が懐にいれているという政治家の主張は、ある意味正しいことになります。
現実的に転嫁できないケース
一方で、消費税が導入される前も、平成元年に消費税率が3%で導入された後も、消費税率10%の現在も、ラーメンを500円で提供している店があった場合、消費税を転嫁できていると言えるでしょうか。
消費税法の理屈からは、平成元年の消費税導入当初は500円×3÷103で、14円の消費税を預かり、現在は45円の消費税を預かっていることになります。消費税法は計算方法を定めているだけですから、総額のうちのいくらが消費税という計算は常に可能です。
しかし、消費税を転嫁できているか否かという視点では、転嫁できていないというのが正しいです。税率の増加分が確実に上乗せできて初めて、転嫁できているという結論になります。
請求書がやりとりされて振込で支払われるような、いわゆるBtoBであれば、転嫁はしやすいと思われます。一方で、小売店では従来から980円、1,980円、9,800円というような値付けが行われる傾向があります。また飲食店であれば、「ワンコイン」、「一食1,000円以内」で値付けを行うなど、取引価格が先に固定されている業種が存在します。
つまり転嫁を行いやすい業態と、行いにくい業態があり、すべての業態で正しく転嫁できているかと言われれば、実際に転嫁できてないケースがあります。
消費税を預かっているのに納めていない問題
消費税を預かっているのに、免税で納税していない状態になっているとの批判については、一部は正しい意見と言えます。
税理士をやっていると、免税事業者の方が消費税を上乗せして請求しているケースは日常として目にします。しかし仕入の際に消費税を支払っていますし、経費においても消費税を支払っているので、販売した金額の消費税分が丸々、懐に入るという結論は間違いです。ただ、このあたりは免税点制度という消費税の制度の問題です。金額的な視点では、免税事業者の懐に残る金額と、簡易課税の益税とどちらが大きいかというと、簡易課税の益税の方が大きいというのが実務の数字です。
結局のところ、免税事業者なのに消費税を上乗せしていると、政治家の方が批判したような具体的なケースもありますが、事実上転嫁していない、あるいは転嫁できない事業者がいるのも現実です。誰を見ているかによって見える世界が変わってきますし、すべての業態をひとくくりに話をすると議論がかみ合いません。
消費税の基本的な仕組み
インボイス制度を理解するためには、消費税の仕組みを理解する必要があります。細かな点は論点からそれますので割愛しますが、例えば下記のような取引があった場合に、どのように消費税額が計算されるかを確認します。
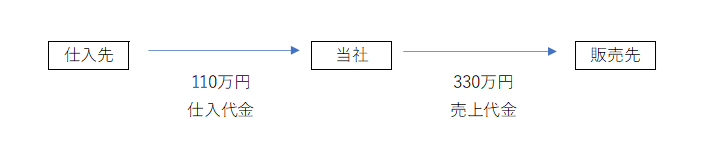
当社は330万円の売上について、330万円×10/110で、30万円の消費税を受け取ります。また110万円の仕入れについて、110万円×10/110で、10万円の消費税を支払っています。受け取った消費税30万円と、支払った消費税10万円の差額として、20万円を納税する仕組みです。
インボイス制度で何が変わるのか?
インボイス制度の導入前は、仕入先が免税事業者であっても、消費税を納税する課税事業者であっても、110万円の仕入代金には10万円の消費税を含み支払っているとして計算していました。
インボイス制度導入後は、登録を行った事業者が発行したインボイス(適格請求書等)がなければ、仕入にかかる消費税を控除できないことになります。
上記と同じ金額の取引の場合で、仕入先が免税事業者の場合は、330万円×10/110で30万円の消費税を受け取り、仕入についてはインボイスがないので、消費税はないものとして計算され、結果として受け取った30万円をそのまま消費税として納付することになります。
免税事業者がどう対応すべきかが論点
最近問題になっているのが免税事業者への対応です。従来に比べてインボイス制度が導入されると、同じ110万円の仕入を行うのであれば、免税事業者からの仕入の場合、消費税の納税の段階で損をする仕組みとなります。
免税事業者からすれば、インボイス制度導入に伴って取引をしてもらえなくなる可能性や、消費税の負担が増える部分について値下げを要求されるのではとの懸念が生じます。
免税事業者がインボイス登録する際のメリット・デメリット
免税事業者は取引量の減少や値下げの要請が懸念される場合、インボイスを発行できる登録事業者となれば、取引量の減少や値下げ要請で不利になることはありません。一方で登録事業者となる場合、従来は免税事業者として免除されてきた消費税の納税義務が生じるので、従来はなかった税負担が生じることになります。また、税負担と共に、消費税の申告を行うという実務的な負担が生じます。
今免税事業者は、インボイスの登録をするのかどうか判断を迫られています。令和5年10月1日からインボイス制度が導入されますが、令和5年10月1日からインボイスの登録事業者となるためには、令和5年3月31日までに登録申請が必要となります。
経過措置と簡易課税
できるだけ最小限の説明ということで省略してきましたが、インボイスの登録事業者となるか否かについては、下記の論点を考慮しての検討が必要となります。
①経過措置により、免税事業者からの仕入れでも仕入金額の10/110のうち、令和5年10月1日より3年間は80%が、その後の3年間は50%が、消費税額の計算をする際に控除可能となります。消費税分の全額に相当する値下げ要請はされない可能性があります。
②消費税の計算の際には、簡易課税という計算方法の選択により、支払った消費税が納税額に影響しない計算方法があります。
現実問題として、技術力や商品力があれば、免税事業者であっても値下げの要請などはないかもしれません。最終的には総合判断となりますが、消費税に関しての最低限の理解はしておきましょう。
制度の趣旨
平成30年度税制改正において行われた、給与所得控除額と公的年金控除額の引き下げに対する緩和措置として、所得金額調整控除という制度が導入されました。簡単に言えば、全体としては給与所得控除額や公的年金控除額を縮小して増税が行われたのですが、一定の要件を満たす場合は控除額について追加調整を行うという趣旨です。
もう少し具体的に言うと、①給与所得者は給与所得控除額上限の引き下げを行ったが、子どもや特別障害者がいる場合には緩和する調整を行う ②給与所得と年金所得が同時にある場合、給与所得控除で10万円引き下げ、公的年金控除で10万円引き下げ、合わせて20万円所得控除が減少するので、その調整を行うという趣旨です。
ミスが多い原因
令和2年からの新しい制度であるため、制度自体浸透していないことが最大の理由ですが、制度そのものにミスが起きやすい特徴があります。子ども・特別障害者がいる場合の特例と、給与所得と年金所得の両方がある場合の特例を所得控除の調整というカテゴリーで一括りにしているためわかりにくくなっています。
また子ども・特別障害者がいる場合の特例については、給与収入が850万円を超えている場合に限定されるので、そもそも適用対象者が全体的に少数ということもあります。
そしてもっとも大きな理由が、ミスがあっても気づきにくい仕組みということです。例えば、世帯主は扶養親族がいれば当然扶養控除等申告書に記載しますし、扶養控除のない年少扶養親族についても記載している方が多いと思います。所得金額調整控除を受けるためには、年末調整の際に「所得金額調整控除申告書」の提出が必要となりますが、令和4年度分であれば「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼所得金額調整控除申告書」と3つの申告書が一枚の様式になっており、配偶者控除は関係ないからと提出しない人が多いようです。
年末調整を行う際に、扶養控除等申告書に子どもや特別障害者の家族が記載されていれば、年末調整担当者が上記の申告書の提出漏れに気づき用紙の記入を依頼するなど対応が可能です。しかし扶養控除等申告書にその記載がない場合があります。所得金額調整控除は、給与所得控除の減少にかかる調整であることから、共働きの場合に、一人の子どもに対して、両親がそれぞれ調整を受けることが可能です。ところが、配偶者が扶養控除や特別障害者控除を受けるとの理由で、扶養控除等申告書に子ども・特別障害者の記載をしない場合は、年末調整担当者としても気づきようがありません。
このあたりのミスをなくすためには、「扶養控除等申告書」、「保険料控除申告書」、「基礎控除申告書兼給与所得者の配偶者控除等申告書兼所得金額調整控除申告書」については、面倒でも裏面の説明を本人が目を通すことが大切です。
特に昨今では年末調整の電子化が進んでいますが、電子化が進めば進むほど、本人の入力ミスがストレートに年末調整の間違いに直結することになります。電子化は省力化できる反面、ミスには冷酷です。
年末調整とそれに付随する作業
年末調整においては、12月の給与で年末調整分を加減して支給する会社と、1月の給与で年末調整分を加減して支給する会社があります。年末調整に付随する業務としては ①1月末までに給与支払報告書を従業員の住所地の自治体に送付すること ②源泉徴収票の提出が必要な場合は、他の法定調書と合わせて法定調書の合計表と同時に税務署に提出する必要があります。
源泉税の納税を毎月している会社は、従来通り12月分の源泉税については1月10日までに、1月分の源泉税については2月10日までに納付する必要があります。また納期の特例を受けている会社は、7月から12月までの源泉税を1月20日までに納付する必要があります。
年末調整のスケジュール
年末調整のスケジュールを組む際には、何月の給与で年末調整分を加減するのかによりますが、給与の振込を行うにあたり、3営業日前には銀行に資料を提出する必要があり、その時点までに年末調整を完了させる必要があります。
また年末調整を社内で行うのか、税理士事務所に依頼するのかによって、作業日程に違いが出ることを想定する必要があります。冒頭のようなクライアントとの打ち合わせでは、年末調整の結果が必要となる期限の3日前くらいまでに資料が到着するよう手配する事や、必要な書類について確認しています。今年は、昨年と比べて改正項目がないので日程と必要書類の確認のみとなりますが、改正がある場合は改正などについての説明が加わります。
年末調整事務を行うには、事前に従業員の方に ①扶養控除等(異動)申告書 ②給与所得の保険料控除申告書 ③給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼所得金額調整控除申告書、さらに住宅ローン減税を受ける場合は ④給与所得者の(特定増改築等)住宅借入金等特別控除申告書などを提出してもらう必要があります。これらを従業員から提出されるまで、どのくらいの期間を要するか想定しなければなりません。また控除証明書などを用意してもらう必要がありますから、アナウンスから用紙の回収まで1週間程度はみておく必要があるでしょう。
少し大きな規模の会社ですと、例年期日を定めて従業員の方に提出を依頼するのですが、必ずと言っていいくらい遅れて提出される方が出てきます。期日を過ぎた場合は、各自確定申告をしてもらうなど、全体のスケジュールを優先して年末調整作業を進めていく必要があります。
そして、12月に支給する給与の額がいつ決まるのかもスケジュールに影響します。月末締めの翌20日払いのような場合は、12月に支給する給与で年末調整分を加減することにしても間に合うと思われます。一方で、15日締めの25日払いのような場合には、銀行提出までのスケジュールを考慮すると、1月に支給する給与で年末調整分を加減する方がよさそうです。具体的には曜日の都合を考えると、今年は25日が日曜日なので前倒しで支給日が23日とすると、銀行提出が19日の月曜日、給与の締め日が15日だと、営業日としては16日の一日だけで12月支給の給与計算と年末調整まで完了させる必要があります。
年末調整は従業員から資料を回収する期間、12月に支給する給与の計算、銀行への資料提出など総合的に判断して計画を立てる必要があります。
資本金以外の基準を検討
日経新聞の記事によれば、地方財政審議会が法人事業税の外形標準課税について、資本金以外の課税基準を導入する検討に入ったとのことです。
現在、資本金が1億円を超えると外形標準課税が適用される仕組みになっていますので、業績の悪化した企業が資本金を1億円以下に減資して、課税を逃れようとする状況証拠が相当数あることが改正意見の背景としてあります。
新たな基準としては、「資本金と資本準備金の合算額」、「純資産」、「従業員数」などが検討されているそうです。
新たな基準にした場合の影響
資本金と資本準備金の合算額を判断基準とする場合は、スムーズに導入でき、かつ現在のルールと親和性があるので、着地点としては最も可能性が高いような気がします。
純資産を基準とした場合は、金額をいくらに設定するかにもよりますが、相当数の企業が適用になるかもしれません。儲かっている会社の場合は、所得を基準に課税されるより外形標準で課税されるほうが税負担の軽減になる為、税収効果を考えると疑問が残ります。もっとも、現在は赤字が継続しているけれど、過去の儲けを内部留保している企業をターゲットにしているのなら、効果的かもしれません。ただ、内部留保は過去に法人税が課税されている部分なので、外形標準課税という名の内部留保課税というイメージで、少し邪道な仕組みのように思います。
従業員数を判断基準とするのは、応益負担の考え方からは正しいと感じます。一方で雇用を促進する趣旨に反し、むしろ人減らしや外注化などの流れにつながり、社会的な影響としてはマイナスではないでしょうか。
外形標準課税の趣旨と実務的雑感
外形標準課税は、応益課税としての性格を明確化して、赤字企業に対する課税の適正化を趣旨としており、端的に言えば赤字の企業でも課税できる仕組みです。
実務をしていると、儲かっている企業の外形標準課税は、全くと言っていいほど気になりません。計算の方法が変わるだけという感じです。ただし、付加価値割の計算では給与や地代家賃の集計を行う必要があり、その含める範囲などについてのミスは起こりやすくなります。
一方で赤字のベンチャー企業にとっては、とても負担の重い課税の仕組みです。赤字のベンチャー企業は、事業を継続するために増資を繰り返す傾向があります。例えば、2億円の赤字が生じれば2億円の資金が不足するので、2億円の増資が必要となります。仮に資本金等の額が3億円なら、資本割が150万円ほどかかる仕組みなので、過酷な側面があります。
ふるさと納税は節税ではないメリット
ふるさと納税を「節税」と思い浮かべる方がいらっしゃいますが、実際には節税ではありません。どれだけ有利に使っても、税金が控除される限度額は寄付した金額より2,000円少ない金額です。金銭負担で言えば、必ず2,000円は損する仕組みです。
何が魅力かというと、2,000円の負担でそれ以上の価値のある返礼品がもらえる可能性があることです。「さとふる」、「ふるなび」、「ふるさとチョイス」などのサイトでは、欲しい品物から寄付先を検索できるサービスがあります。肉や米、果物、お酒などから欲しい返礼品を選ぶと、それらを返礼品として用意している自治体が検索され、クレジットカードで寄付までできてしまうという仕組みになっています。ネットショッピングと比較しても面倒なことは何一つありません。つまり2,000円の自己負担はありますが、返礼品に2,000円以上の価値があれば、結果としてメリットが生じるという仕組みです。
ふるさと納税の上限額
ふるさと納税をいくらまですれば損をしないかとの質問がよくあります。細かい話をすると、下記の3つを検討する必要があります。
| 制度の種類 | 控除方法 | 控除額の計算 | 寄付金額の上限額 |
|---|---|---|---|
| 所得税寄付金控除 | 所得控除 | (寄附金額-2千円)×所得税の税率×1.021 | 総所得金額の40% |
| 住民税基本控除 | 税額控除 | (寄附金額-2千円)×10% | 総所得金額の30% |
| 住民税特別控除 | 税額控除 | (寄附金額-2千円)×(90%-所得税の税率×1.021) | 控除額が住民税所得割額の20% |
いずれにしても所得税の税率がわからないと計算ができないので、年間の所得金額を予想する必要があります。また計算式に住民税所得税割額が登場するので、各種控除額が明らかにならないと正確な計算はできません。
冒頭で紹介したふるさと納税のサイトなどで上限額の計算ができますので、そちらで計算することをおすすめします。サイトによっては上場株式の譲渡と非上場株式の譲渡がある場合などにも対応しており、かなり具体的な計算が行えます。
返礼品に税金はかからないの?
ふるさと納税を利用した場合に、実質2,000円の負担で2,000円を超える返礼品を受け取れる場合があります。その場合に、返礼品に税金がかかるのかという問題があります。
ふるさと納税の返礼品の受け取りは、所得税法上は一時所得に該当します。一時所得は50万円の控除額があるので、返礼品の原価の合計が50万円までは税金がかからないことになります。返礼品については、原価が寄付額の30%以内にしなければいけないという通達があるので、ざっくり計算するのであれば寄付額の30%が返礼品の原価と考えることができます。50万円を30%で割り返すと166万円なので、年間166万円を超えて寄付をした場合は、一時所得が課税される可能性があります。
ちなみに、自己負担金額2,000円で166万円以上の寄付ができる方は、給与収入で4,400万円を超える場合の方に限られますので、あまり気にする必要はないかもしれません。
身バレの懸念を受け公表内容が見直し?
9月22日の朝日新聞デジタルの記事によると、インボイスの登録事業者のデータを一括でダウンロードできる状況になっていたものを、9月22日夜に一時的に停止したそうです。下記がその様子です。
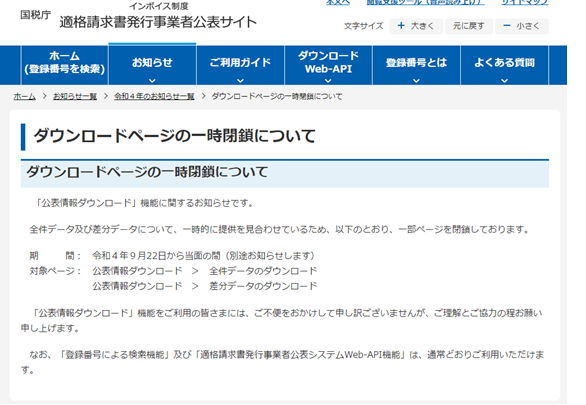
どんな問題が起きているのか
個人事業者の場合は、住所は公表されませんが氏名が公表されます。氏名に加えて、屋号や主たる事務所の所在地を公表したい場合は、「適格請求書発行事業者の公表事項の公表(変更)申出書」を提出することになります。
ここで問題になったのは氏名の公表です。例えば芸能人、声優、漫画家、音楽家などで、芸名やペンネームなど屋号を用いて活動している方は、氏名が公表されることになります。インボイスを交付すると登録番号とひも付きますから、必然的に本名が明らかになることになり、ネットなどで本名が拡散されるリスクもあります。
インボイスを受け取った取引先に氏名が明らかになることも、抵抗がある人も多いと思います。ところが、一括してダウンロードできる状態であれば、無関係な人にも氏名と屋号が明らかになってしまいます。
今回一時的に一括ダウンロードはできなくなっていますが、すでに公表された情報は取り戻すことができません。大きな波紋となりそうです。
情報が錯綜気味なので注意が必要
TwitterなどSNS上では、住所も公表されるようなデマも流れています。個人事業主の場合は、希望すれば主たる事務所の所在地を公表できますが、住所が公表されるわけではありません。今回は氏名が公表されたことで問題になり、さらに間違った情報も入り混じり流れているので注意が必要です。
制度が始まる前に改正が必要な様相です。インボイス制度に関しては、今後も動向を注視していく必要があります。
パブリックコメントの内容
公表された基本通達の案は下記のとおりです。
| (業務に係る雑所得の例示) 35-2 次に掲げるような所得は、事業所得又は山林所得と認められるものを除き、業務に係る雑所得に該当する。 ⑴~⑹ 省 略 ⑺ 営利を目的として継続的に行う資産の譲渡から生ずる所得 ⑻ 省 略 (注)事業所得と業務に係る雑所得の判定は、その所得を得るための活動が、社会通念上事業と称するに至る程度で行っているかどうかで判定するのであるが、その所得がその者の主たる所得でなく、かつ、その所得に係る収入金額が300万円を超えない場合には、特に反証のない限り、業務に係る雑所得と取り扱って差し支えない。 |
|---|
ちなみにパブリックコメント制度とは、意見公募手続のことです。法律は国会の決議を経て制定されますが、通達は国税庁で定めるので、新しい通達を定める際に一般に意見を公募する場合があります。通常は100件程度の意見が寄せられるそうですが、今回は4,000件以上の意見が寄せられました。この通達案に対する注目度が、非常に高いことが伺えます。
今回の通達改正で意図しているのは、ネットなどで流布されている「副業で節税」というスキームの封じ込めです。簡単にいえば、給与所得のある人が、副業で赤字になった部分を損益通算して、所得税が還付されるという話です。税理士の感覚だと10年近く前に、コンサルタント会社が副業で損失したとの申告をサラリーマンにさせて、「不正還付事件」として逮捕された事例がありますから、とても危険なスキームと感じます。ところが、現在もツイッター上では、やらないと損するくらいの勢いの書き込みが後を絶たず、国税側が問題視したのでしょう。
改正されたらどうなるのか
雑所得に該当する場合は、赤字となっても他の所得と通算できません。つまり、赤字を作って所得税を還付するというスキームが成り立たなくなります。
しかし単純に300万円という線引は、例えば純金を300万円で仕入れて、300万円で売却すれば表面的には回避できます。過去に消費税の還付事例で、純金の売買を利用したケースなどがありましたから、金額的な線引は仕組みとしてはよろしくないと思います。
私は税理士を開業して、最初の何年間は予備校の講師で生計を立てていたので、実際に事業を始めても給与より収入が少ない時期はありましたし、1~2年は売上が300万円に満たなかったような気がします。また高齢のクライアントで、昔は1,000万円以上あった売上が現在は200万円程度、という小売店も存在します。結局は、スタートアップ時点での赤字や、赤字でも店を閉めるよりはマシという理由で継続している場合など、いろいろなケースが考えられます。さらに、年度により売上の変動がありますから、金額基準での線引は実務になじまないような気もします。
最終的にどのような形になるか不明ですが、租税回避手法によって、悪意のない納税者も不利になってしまう可能性があるという改正内容です。
不服申立制度
税務調査を受けた経験のある方は多いと思います。新聞報道などで、訴訟になったケースを目にすることもあります。実際、税務調査の結果に納得できなかった場合に、その処分の取消し等を求めて不服を申し立てる事ができます。こうして、納税者の正当な権利や利益を救済する為の手続きが不服申立て制度です。
国税庁レポートによれば、不服申立制度の概要は下記のとおりとなっています。
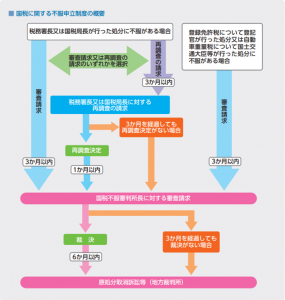
実際には、裁判(地裁)に行く前に再調査、審査請求などの制度があります。実務上は税務調査があった場合に、修正申告で終わることが圧倒的に多いです。
例えば税務調査の際の指摘に納得できず修正申告に応じない場合は、税務署が更正決定の処分をしてくることになります。その場合に、上記の不服申立制度が登場することになります。いずれも申し立てに期限があり、実務上のポイントになります。
再調査の請求
再調査の請求は、税務署に改めて調査をしてもらうように請求する制度です。当初の調査官とは別の調査官が調査することで、別の視点で判断してもらうことになります。現実的に税務署が更正決定する場合は、内部で十分に審理しているはずですので、異なる結果になるケースは限られてくることが想像されます。
審査請求
審査請求は、国税不服審判所長に対して不服を申し立てる制度です。国税不服審判所は、公正な第三者的な立場で納税者の正当な権利利益の救済を図ることと、税務行政の適正な運営の確保に資することを使命としているそうです。
国税不服審判所は、通達に拘束されることなく裁決可能で、さらに税務署が行った処分より納税者が不利になることがないなどの特長があります。税務に強い弁護士などによれば、筋の通った話しなら訴訟はともかく、審査請求まではやってみるべきとの意見もあります。
訴訟制度
国税不服審判所長の裁決に不服がある場合、裁判所に対して訴訟を提起するという流れになります。
実務を数十年やっていても、税務署の調査に対して納得できず修正申告に応じないというケースは少ないです。また納得できず修正申告しなかった場合に、必ずしも更正処分を受けるわけではありません。なので実務で頻繁にでてくる話ではありませんが、制度の概要と申し立ての期限については押さえておきたいところです。
査察について
査察制度は、悪質な脱税者に対して刑事責任を追求し、それにより多くの人に注意を促す一罰百戒の効果を通じて、適正・公平な課税の実現と申告納税制度に資することを目的としているそうです。
令和3年度は消費税事案、無申告事案、国際事案のほか、時流に即した事案を重点的に取り組んだとのことです。結果として、①海外法人を利用した国際的な不正スキーム事案、②愛玩動物のイベントを企画・開催する法人の消費税事案、③下請け業者から謝礼金を受領した建設会社元従業員の事案などを告発したとのことです。
より詳しい情報は、下記を御覧ください。
https://www.nta.go.jp/information/release/kokuzeicho/2022/sasatsu/r03_sasatsu.pdf
令和3年度は117件の判決があり、第一審では117件全てが有罪判決となっています。一件あたりの犯則税額は6,400万円と、金額的には極端に大きいわけではありません。マスコミに報道される有名企業の追徴税額はもっと多額なケースもありますが、解釈の違いやミスなどが原因の場合は査察案件ではなく、普通の税務調査案件となります。
査察については刑事責任が問われる案件であり、大部分の税理士は一生に一度も関係しないのではないでしょうか。
滞納への対応
令和2年度において、税務署に申告された課税額は72兆円にのぼり、年度内の納付が70兆5千億円であることから、97.9%が収納されていることになります。別の言い方をすれば、2.1%程度が滞納になっていることになります。
税金を滞納したらどうなるのか、クライアントから聞かれることがあります。実際には、税務署との話し合いで支払い方が決まるので、一律にどうなるというわけではありません。国税庁レポートでは下記のような記載となっています。
| 滞納整理に当たっては、まずは自主的な納付を促して納付の意思を確認するとともに、事業や財産・収支の状況など、滞納者個々の実情を十分に把握した上で処理方針を決定します。 具体的には、滞納者から一括納付は困難との相談があった場合、事情を十分にお聴きした上で納税の猶予や換価の猶予などの適用を検討し、法令の要件に該当する場合は、分割納付を認めるなど適切に対応しています。一方、納付約束の不履行を繰り返すなど、納税に対する誠実な意思が認められない場合には、財産の差押えや公売等の滞納処分を適時・適切に実施することとしています。 |
|---|
上記から読み取れるのは、事情を説明して支払う意思を見せることで、分割払いなどに応じてもらえるということです。
ちなみに私の経験では、差押えなどの事例は、国税では破産案件などでしかみかけたことがありません。むしろ、年金事務所や地方税の方が簡単に差押えを実行してくるイメージです。
税務調査について
税務調査については、悪質な納税者に対して適切な調査体制を編成し、厳正な調査を実施しているとのことです。一方、その他の納税者に対しては、文書や電話による簡易な接触にするなど、バランスよく事務運営を行っているそうです。そして実地調査の件数ですが、下記のようになっています。
| 平成30年度 | 令和元年度 | 令和2年度 | |
| 申告所得税 | 74千件 | 60千件 | 24千件 |
| 法人税 | 99千件 | 76千件 | 25千件 |
| 消費税 | 133千件 | 105千件 | 36千件 |
| 相続税 | 12千件 | 11千件 | 5千件 |
令和2年度が例年に比べ、3分の1になっているのはコロナの影響です。初めて緊急事態宣言が出た時期で、実地調査がしにくい環境だったのでしょう。令和3年度以降は、元に戻ったとはいえないまでも、それなりに調査件数が増えているのではないでしょうか。
実地調査の件数は少なくなっているものの、データ活用の取組強化をおこない「様々なデータの中から必要な情報を抽出・加工・分析し、データの整合性・関連性・傾向等を把握することにより、潜在的な高リスク納税者を抽出する予測モデルの構築」に取り組んでいるそうです。
重点的に取り組んでいる事項
①消費税
消費税については、虚偽の申告により不正に還付金を得ようとするケースを、調査などを通じて防止に努めているそうです。また、輸出物品販売場制度を悪用して、不正に消費税免税物品の売買等を行った者への対応については、税関当局と連携して厳正な課税処理に努めているそうです。
このあたりは税理士をしていると納得できる部分です。消費税の還付については、追加の資料をあれこれと提出させられるなど、かなり慎重な判断をしていると思われます。
②資産運用の多様化・国際化への対応
海外への投資や海外取引などについて、国外送金等調書や海外当局との租税条約等に基づく情報交換制度、共通報告基準(CSR)によって得た情報を活用して調査を行っているそうです。特に富裕層については、多様化・国際化する資産運用から生ずる運用益について適正に課税するとともに、将来の相続税の適正課税について情報の蓄積を図っているそうです。
実務的な感覚として富裕層への接触は、一巡してしまったように思います。現時点では、将来の相続税に向けた準備をしている段階ではないでしょうか。例年の財産債務調書の提出など、資料の蓄積という意味では非常に重要と思います。
③資料情報を活用した無申告者の把握
暗号資産の利益や現金で保管していた相続財産など、無申告の事実を把握するために資料情報などからの把握、調査の実施をしているとのことです。
キャッシュレス納付
税金というと納付書を金融機関に持ち込んで納付、というイメージが強いと思われます。最近はコロナの影響を受けて、都心部の銀行窓口は予約制となっており、窓口納付をするのにもひと手間という環境です。国税庁レポートによれば、金融機関窓口での納付が64%で、コンビニ納付やキャッシュレス納付の割合が30%を超えているようです。
実務に直結する話として、金融機関以外での納付方法についてご紹介します。
振替納税
所得税の確定申告、個人事業者の消費税について利用可能な制度で、あらかじめ振替依頼書を提出しておくことで、指定の銀行口座から引き落としされます。現金納付の場合と比較して、引落の日付が遅くなる設定となっており資金繰りの面でも有利です。そして、何よりも窓口へ行かないで納税が完了する点がメリットです。
ダイレクト納付
利用届出書を提出することで、e-Taxで申告した後、指定日に口座から引き落としができる制度です。振替納税は所得税、若しくは個人事業者の消費税のみに限定されているのに対して、法人が利用できる点がメリットです。特に、源泉税や消費税の納付が毎月発生する場合は、金融機関に足を運ばなくて済むので大幅な時間の節約につながります。
インターネットバンキングによる電子納税
利用開始届出書を提出することで、Pay-easyに対応した金融機関のインターネットバンキングや、ATMで納税が可能です。ダイレクト納付と利便性は変わりません。インターネットバンキングを契約していて、その操作を担当者が出来るのであれば検討してもよいと思います。中小企業だとインターネットバンキングを利用していないケースもあったり、また経理担当者にインターネットバンキングの権限をどこまで与えるかなど、ダイレクト納付に比べると少し検討が必要になります。
クレジットカード納付
国税クレジットカードお支払いサイトから必要な情報を入力することで納付が可能です。決済手数料がかかる点がデメリットです。また、納付可能な金額が1,000万円未満で、かつクレジットカードの利用限度額の範囲内でしか納付できないため、納税額が大きい場合には適しません。
コンビニ納付
スマートフォンやパソコンなどでQRコードを作成して、コンビニエンスストアなどで納付することができます。ただし、納付可能な金額は30万円までとなっており、企業で利用するには金額が制約となりそうです。
税理士の視点からは、個人は振替納税の利用、法人はダイレクト納付かインターネットバンキングの利用が便利と思います。特に最近は、郵便の配達が以前より時間がかかるようになったので、納付書を郵送でやりとりするプロセスは避けたいものです。
税務相談について
国税に関する質問や相談については、各国税局の「電話相談センター」で受け付けています。普通に所轄の税務署に電話をかけて音声案内で1番を選択、その後税目の番号を選択すると国税局電話相談センターに繋がる仕組みとなっています。その相談件数は年間500万件以上となっているそうです。
それ以外にもタックスアンサー、チャットボットなどネットを利用した情報収集が可能です。チャットボットについては、「税務相談チャットボット」で検索すると該当ページにたどり着けます。
書類や事実関係を確認する必要がある場合などは事前予約をした上で、税務署で相談に応じてもらうことが可能です。
事前照会
金額の大きな取引について取引を行う前に、税金がどのようにかかるのか確認したい場合があります。これは納税者の予測可能性を高めるためのサービスですが、事前照会に回答してもらうことも可能ですし、必要であれば文書による回答を求めることができます。
なお、今までどのような事前照会や文書回答事例があったかを確認したい場合は、「文書回答事例」、「質疑応答事例」などのキーワードで検索すると国税庁のサイトが一番上にでてくるので、ご興味のある方は御覧ください。
令和3年分所得税確定申告の実態
令和3年分の所得税の確定申告を行った申告者数は2,285万件で、国民の5人に1人が確定申告を行っているそうです。サラリーマンは年末調整を行うので確定申告の必要性がないはずですが、意外に感じました。また上記の内、還付申告は1,329万件で半数以上を占めているそうです。
なお、令和3年分の確定申告では、納税者本人による自宅からの電子申告を利用した申告が442万人、確定申告会場での申告が311万人だったそうです。自宅からの電子申告を利用した方の人数が、確定申告会場で申告書を作成提出された方の人数を超えたのは初めてのことだそうです。ちなみに、税理士による電子申告件数が481万件、スマートフォンを利用した電子申告が153万件、地方公共団体会場からの電子申告が140万件と、全体としては圧倒的に電子申告に移行している状況にあります。
国税庁レポート
国税庁レポートなる報告書を、毎年国税庁が公表しています。6月に2022年版が公表されたので、内容を紹介していきたいと思います。国税庁が公表している内容ですから、納税者に読んでもらいたい意図があるでしょうし、気になる内容なども含まれています。ボリューム的には68ページにも及ぶもので、個人的に気になった部分についてピックアップしていきたいと思います。
税収とそれに占める各税の割合
2022年度の一般会計の予算としては、収入が107.6兆円、その内の税収が65.2兆円で、6割強を占めています。ちなみに、足りない部分の大部分は公債発行で賄われています。
そして税収65.2兆円のうち、最も割合が高いのが消費税で21.6兆円、税収の内の33.1%を占めます。その次が源泉所得税の17.1兆円で26.2%、3番目が法人税の13.3兆円で20.4%となります。上記3税で70.3%となります。
消費税自体は平成元年に導入されていますから、新しい税目ですが、今は税の中では最も高い税収を上げるまでになりました。法人税は、赤字だと納税がなくなるなど税収としては不安定な側面がありますが、消費税は国内消費に連動するので安定した財源となる特長があります。直間比率の是正のため導入された消費税ですが、財務省の視点からは大きく花開いたという状況でしょうか。
国税庁の機構
税務調査が入る際に「査察が来た」とか、「国税庁が来た」と言う話を聞くことがあります。国税庁が直接税務調査に来ることはありませんし、査察の可能性はありますが、一般的には税務署か国税局の調査です。査察に関しては、悪質と思われる事案に入るもので、特殊なものと位置づけるべきです。
組織としては、財務省の下に国税庁があります。国税庁では、税法の解釈の統一や、国税局・税務署を指導監督する位置づけで、通常は一般納税者と直接の関わりは持ちません。ただし、国税不服審判所という国税庁の直属の組織は、納税者から審査請求があった際に、国税局や税務署と独立した第三者的な立場で、審理して裁決を行っており、この部分については直接納税者と接点を持つことになります。
国税局と沖縄国税事務所(12箇所)は、国税庁の地方支分部局と位置づけられます。また国税局や沖縄国税事務所の下に税務署(524箇所)が配置されています。
国税局などでは、悪質な事案と疑われる場合の査察、大規模法人向けの税務調査を行っています。イメージ的には、資本金が1億円を超えるような法人の場合は、国税局の所管となります。なお、源泉税の未納の督促などの業務は国税局のセンターから電話がありますし、インボイスの登録申請書なども国税局の登録センターで行うなど、一般の納税者が国税局と直接的な関わりを持つ場面が増えています。
税務署では大規模な法人以外の税務調査などを行うとともに、納税者の窓口として機能しています。感覚的には、殆どの場合税務署が税に関する役所というイメージです。
国税庁レポートから、今回は税収の話と、税務署の組織についてご紹介しました。
SNSによる情報には注意が必要
持続化給付金が始まった当初、ツイッターやフェースブック、掲示板などでも、給付金を受け取る方法を教えますなどの情報が溢れていました。
最近では、SNS上で節税方法を情報商材として扱っているケースをみかけます。今回はその中でも、副業節税について警鐘を鳴らす意味でご紹介します。
副業節税の怖さとカラクリ
サラリーマンが実際に副業を行うケースはあると思います。副業でも継続するような場合は、開業届、青色申告などの手続きをして確定申告をすることになります。ここまでは普通にありえる話です。
副業節税は、その副業を赤字にして給与所得と通算することで、税金を安くするという流れです。SNS上では、あたかも特別な話のように、具体的な内容については有料で紹介するなどの方法なので注意が必要です。
ちなみにこの方法は、とてもリスクがある手法で、2013年には脱税指南をしたとして副業ビジネスを勧めていた人が逮捕されたという事案があります。売上数十万円に対して、何百万の必要経費を計上する方法で、100人以上のサラリーマンにその手法を実践させていたというものです。逮捕された人は、経営コンサルタントを名乗っていたそうです。
騙された人たちも被害者ですが、同時に給付金詐欺や脱税犯になっています。
本当に副業はアウトなのか
副業でも、実際の売上が正しく計上されており、それに対しての必要経費も正しく計上されていれば赤字でも問題は起きません。もちろん、実務をしていると、必要経費か判断が微妙なケースも存在します。
微妙なものがすべて認めらないということではなく、逮捕されている事例のような、「明らかに必要経費でないもの」を必要経費として処理する脱税行為が問題なのです。
SNSなどでも、実名を名乗る税理士の投稿などは非常に保守的です。言い方を変えれば、実際には特別な節税方法などないと思うのが正解です。副業そのものがアウトではありませんが、節税のために副業という発想は限りなくアウトに近いと思います。お金を稼ぐのが副業であって、赤字が継続する副業は常識的にありえないのです。
SNS自体は、経営者や税理士が匿名だからこそ本音が言える部分があり、情報収集の場所としては面白い場所です。一方で実務をしている側からすると、あからさまなデマもあったりと、内容の見極めが必要です。
適格請求書発行事業者でないものからの購入
前回は、宅建業者が中古の不動産を買い取る場合、中古車販売店が中古の自動車を買い取る場合、「適格請求書発行事業者でない者から」の購入なら、インボイスがなくても仕入税額控除が受けられる点をご紹介しました。
インボイス導入後の実務としては、宅建業者や古物商などは、相手が適格請求書発行事業者なのか否かを確認する必要があります。そして、相手が適格請求書発行事業者である場合は、インボイスを交付して貰う必要があります。
このあたりは想像ですが、買取金額が不明な状態では、売り手側はインボイスを用意してこないことが想定されます。そこで、買い手側である宅建業や古物商が、インボイスの要件を満たす用紙を用意しておいて、相手に記載してもらうなどの実務が必要になると思います。
家事共用資産の譲渡
法人の資産の譲渡は、非課税資産の譲渡でない限り消費税の課税対象となります。個人事業者の場合は、家事資産の譲渡であれば消費税の対象となりません。一方で、事業用資産の譲渡であれば消費税の課税の対象となります。そして、実際には家事でも使用し、事業でも用いるケースがあります。それについて、下記のような通達があります。
| 10-1-19(家事共用資産の譲渡) 個人事業者が、事業と家事の用途に共通して使用するものとして取得した資産を譲渡した場合には、その譲渡に係る金額を事業としての部分と家事使用に係る部分とに合理的に区分するものとする。この場合においては、当該事業としての部分に係る対価の額が資産の譲渡等の対価の額となる。 |
|---|
合理的に区分して、事業用部分については、消費税の課税対象となるという取扱いです。個人事業者である適格請求書発行事業者からの、中古車両の購入、住宅の購入の場合には、インボイスが必要となります。
個人事業者の場合は、車両や住宅について100%事業に供している場合も、一部のみ事業に供している場合もあります。所得税の確定申告書の決算書では、減価償却費について事業供用割合部分だけを必要経費として記載しています。
上記を踏まえると、まず第一段階で、適格請求書発行事業者からの購入であるか否かの確認をして、第二段階で相手が個人事業者の場合は譲渡代金のうち課税の対象となる部分を確認する必要が生じます。そして、その課税対象となる部分についてインボイスが必要となります。
買い取る側は、仕入税額控除の要件にかかわるので、中古車や建物など金額が大きい場合は、税額に大きく影響します。煩雑ではありますが、注意が必要な部分です。
インボイス無しで税額控除が認められる例外
インボイス制度が導入された後に、通常はインボイスがない場合は仕入税額控除ができないのですが、一定の場合に帳簿のみの記載で仕入税額控除が認められています。まずは、国税庁QA問88を参照してください。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-01.pdf#page=121
この中で、少し注意が必要なのは、下記の部分です。
③ 古物営業を営む者の適格請求書発行事業者でない者からの古物の購入
④ 質屋を営む者の適格請求書発行事業者でない者からの質物の取得
⑤ 宅地建物取引業を営む者の適格請求書発行事業者でない者からの建物の購入
⑥ 適格請求書発行事業者でない者からの再生資源又は再生部品の購入
上記のように、一般消費者から仕入れを行う業態には、帳簿のみの保存で、仕入税額控除を認めています。ただし、適格請求書発行事業者でない者からのという限定付きです。例えば宅建業者が中古のマンションを取得する場合には、相手がインボイスを発行する事業者の場合はインボイスの保存が必要になるという点です。上記の4つについては、すべての取引について、インボイスが不要とならない点は落とし穴となります。
帳簿への記載事項
同じQAで、帳簿への記載事項として下記のとおりとなっています。
|
この場合、帳簿の記載事項に関し、通常必要な記載事項に加え、次の事項の記載が必要となります。 ・ 帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨 例:①に該当する場合、「3万円未満の鉄道料金」 ②に該当する場合、「入場券等」 ・ 仕入れの相手方の住所又は所在地(一定の者を除きます。) |
上記の中で、仕入れの相手方の住所又は所在地について、一定の者を除くとしています。
例えば、古物営業法では古物台帳の記載を義務付けています。一方で、例外品に該当しない場合は、売買価格が1万円未満の場合は古物台帳への記載が免除されています。このように、古物営業法で記帳が免除されているものについて、改めて住所を記載させるような取扱いにはなっていません。
ただし、課税仕入を行った相手方の氏名又は名称については、古物台帳への記載は免除されていても、消費税の税額控除の要件として必要となるので氏名又は名称については確認が必要となります。
なんとなく業種としてインボイスが不要と安堵されているケースがありますが、意外と細かな取扱いとなっているので気をつけましょう。
インボイスの宛名
領収書を受け取る際に、会社の名前を正確に記載してもらうケースと、上様、あるいは宛名無しでというケースも実務ではよく見かけます。税務調査の現場では、よほど問題がありそうなケース以外ではそれほど指摘されることはありません。
さて、インボイス制度になった場合はどうなるでしょうか。インボイスの要件として、下記の記載を必要事項としています。
| ① 適格請求書発行事業者の氏名又は名称及び登録番号 ② 課税資産の譲渡等を行った年月日 ③ 課税資産の譲渡等に係る資産又は役務の内容(課税資産の譲渡等が軽減対象資産の譲渡等である場合には、資産の内容及び軽減対象資産の譲渡等である旨) ④ 課税資産の譲渡等の税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率 ⑤ 税率ごとに区分した消費税額等 ⑥ 書類の交付を受ける事業者の氏名又は名称 |
|---|
上記の⑥で、交付を受ける事業者の氏名又は名称とありますから、宛名がない領収書だと厳密にはインボイスの記載要件を満たしていないことになります。
適格簡易請求書に該当する場合
適格簡易請求書の場合は、交付を受ける事業者の氏名又は名称は必要ないこととなっています。そして、適格簡易請求書の交付ができる業種は、①小売業、②飲食店業、③写真業、④旅行業、⑤タクシー業、⑥駐車場業、⑦その他これらの事業に準ずる事業で不特定かつ多数の者に資産の譲渡等を行う事業とされています。
実務的には、小売店での購入、飲食店の飲食代、タクシーの領収書、駐車場の領収書など、多くのケースでは宛名がない場合でも適格簡易請求書ということで、影響はないことが予想されます。宛名がないことが問題ではなく、適格簡易請求書に該当する業種か否かを気にする必要があります。
宛名が従業員の場合
例えば、出張などの経費精算で領収書の宛名が従業員になっている場合は、どのように扱うかという問題点が生じます。
この点について、国税庁のQ&Aで、他人宛の適格請求書を受領しても、適格請求書とすることができないとされています。立替金精算書等の交付を受けることで、立替金精算書等と他人宛の適格請求書の保存をもって、保存要件を満たすとされています。
なお、実費精算ではなく日当形式で支給している場合は、社員に支給する出張旅費、宿泊費、日当等のうち、その旅行に通常必要であると認められるものは、帳簿の記載のみで仕入税額控除が認められます。通勤手当についても、通勤に通常必要と認められる部分の金額については、帳簿の記載のみで仕入税額控除が認められます。
売上税額と仕入税額の計算方法
言葉での説明が難しいので、国税庁の資料をそのまま利用させてもらいますが、下記のような形になります。
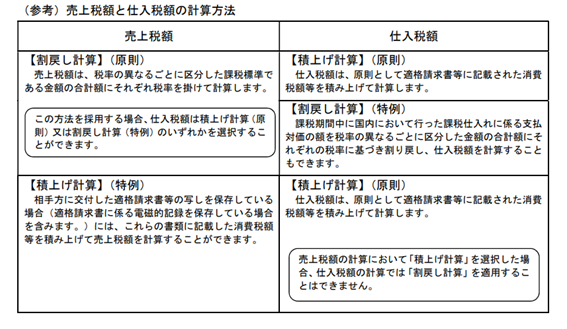
消費税を計算する際に、年間の売上を割り戻して消費税を求める「割戻し計算」か、インボイスごとに消費税を積み上げる「積上げ計算」の2つの計算方法があります。売上について、積上げ計算を利用する場合は、仕入についても積上げ計算が要求されます。
積上げ計算はどんな時に有利なのか?
コンビニやスーパーで、レジ袋を購入すると1枚3円、あるいは1枚5円で購入することになります。スーパーで食品を1,000円と、レジ袋3円を購入した場合に、食品は消費税が80円上乗せされ1,080円、レジ袋は消費税が10%ですが3円に対して、0.3円となり、端数切捨ての処理をした場合は、結果として消費税は0円となります。
全国スーパーマーケット協会の統計によれば1日1,800人前後の来客があるそうです。365日営業する場合は年間で65万7千人の来客です。半数の人がレジ袋を1枚ずつ購入した場合は、328,500人×3円で、年間で985,500円の売上となります。
この場合に、レジ袋に関する消費税額は、実際には端数切捨てで受領していない場合でも、割戻し計算であれば985,500×10/110で89,590円の消費税が計算されます。一方で、積上げ計算なら0円の積上げなので0円となります。1店舗のスーパーで半数の人がレジ袋を購入した場合でも9万円弱の有利不利が生じます。スーパーマーケットの経営などは複数店舗を有することが多いですし、現実的には食品などでも端数処理が生じますから、トータルではかなり大きな有利不利が生じることになります。
レシート(インボイス)ごとに、端数の切り捨てが大きく生じる場合は、積上げ計算が有利になるケースがあります。
消費税について、端数の切り捨てが生じないような業種であれば検討が不要ですが、端数の切り捨てが頻繁に生じるような業種の場合は検討が必要です。
その前提として、税込み金額での売上の把握ではなく、インボイスごとの税抜き金額と消費税額を集計できるようなレジシステムが必要となります。
振込手数料相当の値引きについて
国税庁は、4月28日にインボイス制度に係るQ&Aを改訂して、新たに5問が追加されています。その中で出精値引きに関する事例が加えられています。出精値引き自体は、最終的には端数分を丸めるなどの処理で利用されることが多く、請求書に記載されているものであり、それほど問題とはなりにくいと思います。むしろ、値引きの問題としては、代金から控除する振込手数料の取扱の事例が問題になりそうです。
例えば、100,000円の請求に対して、振込手数料880円を控除して99,120円が振り込まれることが実務ではよくあります。現状の会計処理としては、支払手数料として費用処理したり、売上の値引として処理したりなど、いずれにしても税務調査の現場で問題とされることはありません。理論的には、振込をするという役務の提供を受けているのは振り込む側ですから、支払手数料というより値引の処理が本来なのでしょう。
この場合に、理論的な処理をするのなら99,120円の入金と値引880円との記載になるはずですが、実務上は100,000円の入金処理としています。
インボイス制度が導入された後は、振込された側は振込手数料の支払いをしているわけではありませんから、支払手数料としての処理はあり得なくなります。売上の値引処理をするとともに、「適格返還請求書」の交付をするか、次月の請求書を「適格請求書」と「適格返還請求書」の記載要件を満たした形で交付するかになります。
また、支払いをする側も、今までは振込手数料分を含めて買掛金の支払いあるいは、経費の処理でしたが、買掛金の支払いは手数料控除後の数字で、振込手数料は別途処理することが必要になります。銀行の振込手数料はどのようにインボイスが発行されるのかも気になるところです。
この対応については、会計知識があれば十分に対応可能な処理ですが、高齢の経理担当者、社長の奥さんが経理をやっている場合などには、ちょっと処理の難易度が増します。振込手数料部分について、売上値引でも支払手数料でも損益には影響がなく、重要性が乏しいのに、インボイス制度では細かな処理が要求されます。
インボイス制度では、会計処理で伝統的とされる重要性の原則を破壊してしまうような性格を内在しています。
複数のインボイス
インボイス制度で、インボイスは適格請求書のことを指します。国税庁の説明では、下記のとおりとしています。
| 適格請求書とは、「売手が、買手に対し正確な適用税率や消費税額等を伝えるための手段」であり、一定の事項が記載された請求書や納品書その他これらに類する書類をいいます。 ※ 請求書や納品書、領収書、レシート等、その書類の名称は問いません。 |
|---|
要件を満たせば、請求書、納品書、領収書、それぞれが適格請求書に該当することになります。消費税法上、インボイスとして保存するのはどれなのかと聞かれることがありますが、消費税法上はどれか一つでも良いと思われますが、法人税、所得税の取扱で、結局全部を保存しておくことになるのだと思われます。
しかし、時系列で見ると、納品書、請求書で消費税の端数について金額が異なり、請求書と領収書では、先に述べた振込手数料分についての金額が異なるなど事例が考えられます。そのような場合には、最終的な決済金額と一致するものだけが正しいインボイスと考えられます。インボイス制度では、適格返還請求書などを利用して決済金額と一致していないと、インボイスとして完結しないことになります。
ただ、この辺りも、税額計算が正しく行われていた場合に、どの程度問題になるかは未知数です。実務上、完璧なインボイスの保存がどこまで必須となるのか、始まってみないとわかりません。
厳格すぎるルールは、かえって混乱を招く傾向があります。
30,000円基準がなくなる
現在、原則課税を適用している事業者であれば、インボイス制度が導入されても、実質何も変わらないのではないかとの問い合わせがあります。現在、仕入税額控除の要件は、請求書の保存及び帳簿へ記載が要件となっています。インボイス制度導入後は、請求書の保存がインボイスの保存に置き換わるだけなので、変化はないとの思い込みです。
現在は、政令49条1項で、3万円未満の課税仕入については、帳簿の記載のみで請求書を保存していない場合でも、仕入税額控除が認められています。普段、気にされていないケースが多いようですが、請求書等がない場合でも、この3万円基準で救済されているケースが実務では多くあります。
具体的な例としては、クレジットカードを利用した場合などが典型的です。カード会社から一定期間ごとに請求明細書が交付されていますが、この請求明細書は請求書等に該当しないというのが国税庁の見解です。下記を御覧ください。
https://www.nta.go.jp/law/shitsugi/shohi/18/05.htm
現在は、政令の規定があるので、クレジットカード利用で請求書等がない場合でも、実務的には仕入税額控除の問題が表面化していないだけの状態です。ところが、インボイス制度が導入された場合は、この政令の取扱がなくなるので、3万円未満の場合でもインボイスの保存が必要になります。
例えば、ETCの利用の場合は、クレジットカードの請求明細書で経費処理しているのが一般的ではないでしょうか。もっともETCについては、何らかの形でインボイスの要件を満たすものが発行されると思います。それ以外にもクレジットカード利用で、ソフトの利用料や通信費など、数十円、数百円というような取引が多くあります。これらも、すべてインボイスが必要になります。電磁的な記録でインボイスが交付されることになるケースが多いと思いますが、数十円の取引でインボイス発行するためのシステムの導入などを考慮すると、そのような少額決済の取引が市場から消えてしまう可能性があります。
固定資産税や自動車税の調整金
不動産の売買をする際に、固定資産税の調整額が精算されることが実務では一般的です。また、中古車の売買をする場合にも、自動車税の精算を行うケースが一般的です。当事者間は税金の精算との認識があるので、税金にさらに消費税という発想はあまりないと思います。
ところが、この調整金については、消費税法上は固定資産税の精算ではなく、売上代金の一部として取り扱われています。
https://www.nta.go.jp/law/shitsugi/shohi/02/33.htm
インボイス制度が導入された場合は、固定資産税の調整金についても登録事業者はインボイスの発行が必要となります。その際には、固定資産税の調整金であれば、土地部分と建物部分が含まれて、土地部分は非課税、建物部分は課税取引となるので、建物部分に対する部分がインボイスの対象となります。
このような、長く続いている取引慣行にどのような影響を与えるのでしょうか。インボイス制度については、細かな点で予測不能な部分があります。果たして、実務に定着するのでしょうか。
本当に全ての登録事業者が正しく対応してくれるのか?
現在、軽減税率が適用される場合は、領収書や請求書に税率を明記しなければいけないことになっています。法律上のルールなのですが、実際に飲食店や青果店などの領収書で、税率が明記されていないケースを日常的にみかけます。もちろん、スーパーやコンビニなどのレシートにはしっかりと税率が明記されています。一方で、手書きの領収書では、明記されていないケースが頻繁にあるというのが実務をやっていての実感です。
インボイス方式が導入された後、登録事業者なのに領収書に番号を記載していなければ、税額控除が認められないことになります。他に不備があって、インボイスとしての要件を満たしていない場合も税額控除が受けられないことになっています。国税庁のQ&Aなどでは、誤りがあった場合の対応として、下記のような取扱があります。
| 買手である課税事業者は、交付を受けた適格請求書又は適格簡易請求書(電磁的記録により提供を受けた場合も含みます。)の記載事項に誤りがあったときは、売手である適格請求書発行事業者に対して修正した適格請求書又は適格簡易請求書の交付を求め、その交付を受けることにより、修正した適格請求書又は適格簡易請求書を保存する必要があります(自ら追記や修正を行うことはできません。)。 |
|---|
インボイス方式の趣旨からはもっともなのですが、これを実務で徹底すると軋轢が生じます。例えば、高齢者が経営している飲食店や小売店で、インボイスの形式が正しくないからといって、差し替えを要求して対応してもらえるのかという問題があります。また、金額が僅少な場合にも、いちいちそんなことを要求するのが現実的かという話です。
実務で法律通りの運用ができるのか心配になってしまいます。
正しく制度が理解されていない
インボイス制度について、テレビなどに出演する識者と呼ばれる人は、インボイス方式を導入しなければ、免税事業者が消費税を請求できるので不公平だと説明します。
しかし、実務をやっていると、小売店、飲食店などのエンドユーザー向けのビジネスでは、消費税を正しく転嫁できているケースはそれほど多くありません。例えば、飲食店で980円の定食という場合に、税率が上がった際に総額を増加できたのでしょうか。免税事業者の多くは小売店であり飲食店です。消費税分を実際に請求できているのかは曖昧です。一方で、仕入に関しては業者からの仕入ですから消費税分が必ず上乗せされているはずです。そのうような前提で、免税事業者が消費税を請求しているのがおかしいということで、インボイス方式を必要とするような説明は誤解を招いています。
上記のような話も含め、一般の事業者にインボイス制度そのものが正しく伝えられていないと感じることがよくあります。登録した場合にインボイスの交付と保存の義務が生じること、インボイスがなければ仕入税額控除ができないこと、インボイスを交付するために免税事業者を続けられないことなど、インボイス制度の全体像が浸透しておらず、より丁寧な説明の時間が必要と思われます。
登録事業者となる日
前回、適格請求書発行事業者の登録申請書についてご紹介しましたが、免税事業者の場合は、令和5年10月1日から登録事業者になるか、あるいは、令和5年10月から令和6年3月31日までの間の事業年度の開始の日から登録事業者になるかを選び、チェックマークをいれる様式になっています。
普通であれば、免税事業者が敢えて適格請求書発行事業者としての登録を行うのだから令和5年10月1日からを選択すると思われがちですが、特殊な事情が生じます。
元々が、課税事業者であれば9月30日までも、10月1日以後も課税事業者ですし、何ら問題が生じません。ところが、免税事業者が、令和5年10月1日から登録事業者になるということは、9月30日までは免税事業者で、10月1日からは課税事業者になり同じ事業年度の中で消費税の課税方式が切り替わるということになります。
同一事業年度の中での消費税の取扱いの変更
一般的には、課税事業者になる、あるいは、免税事業者になるのは、事業年度が変わるタイミングです。ところが、免税事業者が令和5年10月1日から適格請求書登録事業者となる場合には、大部分の事業者は期の途中で消費税の取扱いが変更になります。
会計ソフトなどでは、課税期間の短縮などの影響を受け、事業年度の途中に課税事業者と免税事業者が切り替わるとか、簡易課税と原則課税が切り替わることは、稀にではありますが生じるので、利用する側が上手に対応すれば対応は可能です。ただ、元々免税事業者である規模の納税者が上手に対応というのが難しさがあります。
具体的には、取引ごとの税区分です。普通は、事業年度ごとに課税事業者か免税事業者かを設定して、免税事業者であれば消費税に関する税区分そのものが入力できない仕様になっています。ところが、期の途中から課税事業者になるのであれば、課税事業者として初期設定をして、9月末までの取引は対象外、10月以降は消費税の区分を選択するような運用になります。通常は勘定科目ごとにデフォルトで税区分を設定するので、売上について課税と設定した場合は、9月までは対象外に訂正しながら処理を進めることになります。
さらに、10月になって入金はしているけれど、9月の売上に対応する代金であれば、免税事業者の期間の売上ですから消費税の納税義務は生じないことになります。また、10月に支払っている買掛金でも、9月までの仕入に対応するのであれば、仕入税額控除の対象とならないなど、9月までに対応する収益費用なのか、10月以降の収益費用なのかを明確にする必要があります。
通常決算のタイミングであれば、売掛金、買掛金、未払金などを整理しますので、決算前と決算後での入り繰りは生じません。令和5年10月1日が期の途中だとすると、9月末である程度数字を整理するなどの事務の負担が生じることになります。
このような追加的な事務負担を避けたい場合は、令和5年10月1日からではなく、新しい事業年度から適格請求書登録事業者になるということも検討が必要となります。
適格請求書発行事業者の登録申請の期限
インボイス制度は、令和5年10月からスタートしますが、適格請求書の発行には、適格請求書発行事業者としての登録が必要となります。適格請求書発行事業者としての登録を行わなかった場合には、適格請求書を発行することができません。
適格請求書を発行できない場合には、取引の相手側は仕入税額控除に制限がかかるので、未登録の場合には最悪の場合は取引の中止などに至る可能性があります。少なくとも、現在消費税の課税事業者である場合は、大部分は適格請求書発行事業者の登録をすることになると思いますが、登録が必要であるとの認識がないケースがあります。
インボイス制度が導入される令和5年10月1日から適格請求書発行事業者の登録を受けるためには、原則として令和5年3月31日までに申請書の提出が必要となります。
具体的な申請書へ記載について
申請書自体の記載内容は、現在課税事業者の場合は極めて簡単で、大部分の方は、1枚目の用紙に事業者区分で「課税事業者」にチェックを入れて、2枚目の用紙で「課税事業者です。」の部分にチェック、さらに「消費税に違反して罰金以上の刑に処せられたことはありません。」にチェックと3箇所にチェックマークをいれるくらいです。それ以外は、住所、名称など基本事項の記載だけです。
現在免税事業者の場合は、若干記載事項が増えて、令和5年10月1日から登録事業者になるか、令和5年10月から令和6年3月31日までの間の事業年度の開始から登録事業者になるかを選択して記載するようになっています。これは、インボイス制度の導入は令和5年10月1日と一律ですが、決算期の変わり目から登録事業者になりたい場合などへの対応です。
申請書自体は、いずれにしても記載内容で悩むような部分はないと思われます。
気をつけたいこと
個人事業者の場合、基本的に住所は公表されません。希望する場合は、主たる屋号、主たる事務所の所在地等について、「適格請求書発行事業者の公表事項の公表(変更)申出書」を提出することで公表が可能です。通常屋号を用いている場合などは、主たる屋号を公表しておいたほうが、相手にわかりやすいと思います。
また、「住民票に併記されている外国人の通称」や「住民票に併記されている旧氏(旧姓)」を公表したい場合にも「適格請求書発行事業者の公表事項の公表(変更)申出書」の提出が必要となります。個人事業者の場合は、自分の意図しない形で公表されている可能性もあるので、登録後自分の登録番号で確認されたほうがよいと思います。
令和3年分青色申告特別控除
3月15日、あるいはその直後は、接続障害で紙で提出している場合は、改めて電子申告することで65万円の青色申告特別控除が受けられるとアナウンスされていました。ただ、いろいろな意見もあり、最終的には下記のような取り扱いとなりました。
| ○ 令和3年分確定申告において、65万円の青色申告特別控除の適用を受けるためには、55万円の青色申告特別控除の要件を満たした上で、 e-Taxによる申告又は令和2年9月30日までに税務署長による承認を受けた上で、仕訳帳及び総勘定元帳について電子帳簿保存を行っている必要があります。 ○ そのため、e-Taxの接続障害により申告書の提出ができなかった場合、65万円の青色申告特別控除の適用を受けられる方は、「e-Taxの障害による申告・納付期限の延長申請」と記載した申告書を、令和4年4月15日(金)までにe-Taxで提出していただくことで65万円の青色申告特別控除の適用を受けることができます。 ○ なお、e-Taxの接続障害により送信ができなかったため、e-Taxで提出せずに、書面で青色申告特別控除を55万円として提出した場合であっても、令和4年4月15日(金)までに「e-Taxの障害による申告・納付期限の延長申請」と記載した申告書を、e-Taxで提出していただければ、65万円の青色申告特別控除の適用を受けることができます。 (注)令和4年3月14日(月)又は15日(火)に、65万円の青色申告特別控除を適用する申告書を e-Tax で提出しようとしたものの、今回の接続障害のために、当該申告書(65万円の青色申告特別控除を適用する申告書)を書面に印刷して提出した方は、改めて当該申告書を e-Tax で再提出していただく必要はありません。 |
|---|
結局、3月14日又は15日に紙で出している場合は、紙でokなのですが、条文通りの取扱で、青色申告特別控除を55万円に訂正した上で提出している人は、e-Taxで提出し直さなければ、控除額の10万円について所得控除を受けられないデメリットがあります。
譲渡所得で買った値段が不明
譲渡所得と言って、土地や株式を売却した場合に、申告が必要となる場合があります。よくあるのが買った値段がわからないケースです。相続などで被相続人から引き継いだ場合は、本人が買ったわけではないので、買った金額がわからないことは日常的です。
国税庁のサイトでは、下記のような記載があります。
| 取得費の額を売却代金の5パーセント相当額とすることも認められます。実際の取得費が売却代金の5パーセント相当額を下回る場合にも、同様に認められます。 |
|---|
自分で確定申告をしている場合に、買った金額がわからないので、申告ができないで困っていた場合は、ホッとするかもしれません。しかし、冷静に考えると売却価額の95%を利益とするという話です。例えば30年前、バブルの頃に借金をして購入した不動産を売却して、儲かっているはずがないのに、95%部分を利益として申告するのは納得できないはずです。
実務上は、契約書など重要書類は残っているケースが多いですが、仮にいくらで購入したか明らかにわかる書類がなくても、抵当権の設定額や、本人の記憶などに基づいて申告することはあります。相続で、代替わりしているような場合でも、古いメモなどを元に申告するケースも出てきます。
法人と違って、帳簿を必ずしもつけているわけではありませんし、買った値段が不明は、比較的よくある話、安易に5%を取得費とするのではなく十分な検討が必要です。
青色申告特別控除の概要
| ①55万円の青色申告特別控除 55万円の控除を受けるための要件は、次のようになっています。 (1)不動産所得または事業所得を生ずべき事業を営んでいること。 (2)これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること。 (3)(2)の記帳に基づいて作成した貸借対照表および損益計算書を確定申告書に添付し、この控除の適用を受ける金額を記載して、その年の確定申告期限(翌年3月15日)までに当該申告書を提出すること。 ②65万円の青色申告特別控除 65万円の控除を受けるための要件は、次のようになっています。 (1)上記「55万円の青色申告特別控除」の要件に該当していること。 (2)次のいずれかに該当していること。 イ その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること。 ロ その年分の所得税の確定申告書、貸借対照表および損益計算書等の提出を、確定申告書の提出期限までにe-Taxを使用して行うこと。 ③10万円の青色申告特別控除 10万円の控除は、上記「55万円の青色申告特別控除」および「65万円の青色申告特別控除」の要件に該当しない青色申告者が受けられます。 |
|---|
青色申告特別控除で、65万円の控除を受けるための要件の一つがe-Taxでの申告となっています。
令和4年3月14日生じた接続障害
確定申告期限を明日に控えた3月14日、電子申告を行おうとすると異様にレスポンスが悪く重い状態が発生しました。システム的には、送信したように見えるのですが、受信通知が取得できない状態となりました。私の場合は、時間を置いて個別に受信することで取得できましたが、メーリングリストやSNS上では送受信できない話で、騒然としました。
そこで、国税庁の第一報です。
| 令和4年3月14日12時20分現在、e-Taxでシステムに繋がりづらい状況となっております。 遅延解消後、改めてお知らせを掲載します。 |
|---|
トップページに記載されているわけでもなく、重要なお知らせを探しに行く必要がありました。そして午後にこの案内です。
| 令和4年3月14日14時00分現在、e-Taxでシステムにつながりづらい状況となっております。 e-Taxによる申告・納税手続につきましては、時間を空けてから行っていただきますようお願いします(確定申告期は 24 時間ご利用可能です。)。 遅延解消後、改めてお知らせを掲載します。 |
|---|
混んでるから、夜中に申告してくださいという趣旨でしょうか。
そして、15日の朝の案内が下記です。長いので抜粋です。
| 令和4年3月14日(月)に発生したe-Taxの接続障害については、システムの再起動により、15日(火)午前7時現在において、つながりづらい状態は改善されているものの、未だ、障害原因の解明には至っておりません。 ・・・・一部省略・・・・ ※2 後日提出される場合は、次頁以降を参考に、申告書に「e-Taxの障害による申告・納付期限延長申請」である旨記載してください。この方法による延長申請ができる期間については、障害が解消した後に改めてお知らせします。 |
|---|
現在原稿を書いているのが、15日朝ですが、今日も障害が起こる可能性があるのかもしれません。
紙で出してしまった場合
SNS上では、14日に紙で申告するという話題がそれなりに上がっていました。そこで、疑問となるのが青色申告特別控除、紙で普通に申告すると65万円の控除は受けられません。一方で、上記の延長申請の場合は65万円控除が受けられる可能性が高そうです。真面目に、早急に対応したほうが不利になってしまうのだとしたら、微妙に納得できません。
また、各地の確定申告会場でも、最近は会場から電子申告していますが、会場で受信通知が受け取れない場合、どのように対応していたのでしょうか。終わらない、帰れない、順番が回ってこないというような状況だったことが推測されます。
今までも、e-Taxで障害は何度かありましたし、eLTAXでも障害がありました。さらに細かく考えれば、申告会場や地域ごとに回線トラブルが発生するケースも考えられます。このような納税者に帰属しない原因で、65万円控除の要件が満たせなくなる制度は公平性の観点から問題があるのかもしれません。
離婚して財産をもらったとき
離婚に伴い住んでいる家を妻に渡して、夫がでていくというパターンはありがちです。また、家に限らず離婚の際に、相手方から財産をもらうケースはあります。
この場合、もらった財産が家でも、現金でも一般論としては、贈与税がかかりません。理屈の上では、一般的な贈与ではなく、夫婦の財産関係の清算、離婚後の生活保障の財産分与請求権に基づくものと考えられるからです。
ただし、贈与税がかからないことを利用して極端に多すぎる財産を渡した場合は、多すぎる部分に対して贈与税がかかります。
ところが、実務では、どこまでが極端に多すぎる財産なのか、あるいは偽装離婚なのか区別がつきません。よほど極端な場合は、税務署が課税処分をするのかもしれませんが、実際にどこまでが大丈夫なのかと言われると税理士でも判断が難しいです。普通は大丈夫ですとしか答えようがありません。
また、偽装離婚など、贈与税をかからなくするために行われている場合などは、すべての財産に贈与税がかかります。これも、実務をやっている立場からすれば、「その離婚、離婚のふりなんでしょ?」という発想が普段はありえないですし、離婚した相手と再婚するという話は、珍しくない話です。結局、よほどあからさまな場合に税務署が処分をしてくる話であり、日常的にはでてこないケースです。
離婚して家と土地を渡した場合
今度は、離婚して家や土地を元の配偶者に財産分与した側の扱いです。この場合には、分与した人に譲渡所得の課税が行われることになります。分与した時の土地や建物などの時価が譲渡収入となります。
言い方を変えると、財産分与で家や土地を元の配偶者に渡すと、時価で売却したことになり、購入したときが1,000万円、離婚して財産を渡した時の時価が5,000万円になっていれば、大雑把に言えば4000万円の譲渡所得となるわけです。居住用財産であれば、3,000万円控除を受けられるケースがありますが、それでも1,000万円に対して200万円強の税金が、財産を渡した側にかかってしまう仕組みになっています。
読み返された方もいるかも知れませんが、財産を無料で渡した側に、時価で売却したとして税金がかかってしまうのです。不可解と思われるかもしれませんし、常識からは納得できないと思われるでしょう。実際に、税務署を相手に訴訟となり、昭和50年に最高裁判決で、譲渡所得になるとの結論がでています。
平成はじめ、バブルの頃までは、財産分与で課税はありがちでしたが、バブル崩壊後は不動産の下落傾向になることと、居住用財産の3,000万円控除の適用で、課税になるケースは比較的少ないと思います。
そもそも、離婚による財産分与の実務など、私が税理士を25年以上やっていて一度くらいの遭遇ですから、もともとレアな事案です。ただ、実務的には、時価で譲渡と規定されていても、時価はいくらなのか?という問題がでてくるのです。時価と規定することは簡単ですが、現実問題として時価をいくらとするのかの判断は悩ましいです。結果として税金がかからない場合は、それほど気にする必要はありませんが、税金がかかる場合は難しい問題となります。
医療費のお知らせ
協会けんぽや健康保険組合から、「医療費のお知らせ」なるものが届きます。そして、その裏面に「「医療費のお知らせ」は医療費控除の申告手続きに使用可能です。」との記載があります。細かい字まで読めば、令和3年10月分から令和3年12月分の医療費が記載されていないと書いてあります。
このお知らせが届くようになって、医療費の領収書は捨ててしまったというお客さん、領収書無しでこの用紙だけで大丈夫と思われるお客さんなど、誤解を招いています。
医療費控除の対象になるのは1月1日から12月31日までの医療費ですが、このお知らせには9月分までしか記載されていません。
現実的には、医療機関が翌月10日までに保険の請求をして、医療機関に振り込まれるのは翌々月というのが健康保険の実務です。物理的に、12月までの医療費の集計をして、それを確定申告を行う前に送付するということが無理があるのです。
マイナポータルとの連携
マイナポータルで令和3年9月から12月分の医療費通知情報が、令和4年2月上旬に取得できているようなので、上記の郵送分のお知らせで不足する資料については、マイナポータルを利用すれば補える仕組みになっています。
さらに、令和4年分については、マイナポータルで1年を通じた医療費通知情報が取得できる予定になっています。
ただ、マイナポータルは自分で確定申告をする人にはマッチするのですが、確定申告を依頼する世代の人たちが情報を収集するには少しハードルが高いように感じます。10年後には確定申告の際にマイナポータルの情報を利用するのが標準になっている可能性はありますが、現時点では微妙な使い勝手です。そもそも、マイナポータルを利用するためには、マイナンバーカードを取得する必要がありますが、取得率が4割程度なので道半ばといったところです。
ちなみに、令和3年10月からは、マイナンバーカードと健康保険証の一体化が始まっていますし、令和6年度末には運転免許証との一体化も予定されています。
もう一つの落とし穴
医療費のお知らせは、あくまでも健康保険が適用されたものしか通知に記載されません。医療機関が請求したものが記載される仕組みですから、保険請求しないものは一切記載されません。
歯科の自由診療、不妊治療、先進医療による治療などにかかる費用など、高額となる場合が多いですが、保険適用とならないものは、領収書を保存しておく必要があります。いずれにしても、「医療費のお知らせ」だけでは完結しないので気をつけましょう。
確定申告の期限
確定申告の期限については、今年は一律の期限延長はなく例年通り3月15日となります。昨年、一昨年に比べると早めに動かないと間に合わなくなってしまうのでお気をつけください。
私が、先日3回目のワクチン接種の後、発熱して、一瞬コロナではとひやりとしました。結局、発熱していたのは数時間程度で、ワクチンの副反応だったのですが、仮にコロナにかかった場合の影響の大きさを考えることができました。
実際には、コロナの影響で確定申告期限までに申告できないケースは多く想定されます。確定申告期限直前に、納税者本人や納税者が依頼している税理士(税理士事務所の従業員など)がコロナに感染した場合など、やむを得ない理由がある場合には、確定申告書の右上に、「新型コロナウイルスによる申告・納付期限延長申請」と記載することで個別に申告納期限を延長することが可能です。
所得金額調整控除に注意
令和2年分の所得税から登場した所得金額調整控除、ミスがとても多い税制です。令和3年分の年末調整時の際も、本人が全く気づかないでいる事例がありました。
制度の概要としては、下記の2つの内容からなります。
1.子ども・特別障害者等を有する者等の所得金額調整控除
| その年の給与等の収入金額が850万円を超える給与所得者で、(1)のイからハのいずれかに該当する給与所得者の総所得金額を計算する場合に、(2)の所得金額調整控除額を給与所得から控除するものです。 (1)適用対象者 イ 本人が特別障害者に該当する者 ロ 年齢23歳未満の扶養親族を有する者 ハ 特別障害者である同一生計配偶者または扶養親族を有する者 (2)所得金額調整控除額 {給与等の収入金額(1,000万円超の場合は1,000万円) - 850万円}×10%=控除額 |
|---|
2.給与所得と年金所得の双方を有する者に対する所得金額調整控除
| その年において、次の(1)に該当する者の総所得金額を計算する場合に、(2)の所得金額調整控除額を給与所得から控除するものです。 (1)適用対象者 その年分の給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額がある給与所得者で、その合計額が10万円を超える者 (2)所得金額調整控除額 {給与所得控除後の給与等の金額(10万円超の場合は10万円) + 公的年金等に係る雑所得の金額(10万円超の場合は10万円)}-10万円=控除額 |
|---|
なんで、こんなに複雑な制度にしたのかなと感じるくらい複雑なのですが、さらに間違いが起きやすいのは、扶養親族のように夫婦のどちらかが適用できるというわけではなく、夫婦ともに給与等の収入金額が850万円を超えている場合は、夫婦双方がこの控除を受けられる点です。子どもがいても、旦那さんの扶養になっているから関係ないと思って、記載漏れになっているケースはありがちです。
また、「子ども・特別障害者等を有する者等の所得金額調整控除」の適用がある場合に、さらに「給与所得と年金所得の双方を有する者に対する所得金額調整控除」が控除できる仕組みとなっています。
適格請求書発行事業者登録について
免税事業者が令和5年10月1日から令和11年9月30日までの日の属する課税期間中に適格請求書発行事業者の登録を受ける場合には、その登録日から適格請求書発行事業者となることができるようになります。従来は、令和5年10月1日の属する課税期間を過ぎてしまうと、課税事業者選択をした翌事業年度からしか適格請求書発行事業者になれませんでした。
インボイス制度が始まってから、適格請求書発行事業者の登録をしていないことで、取引停止になるなどの事態が発生する可能性があります。あるいは、入札の条件として、適格請求書発行事業者以外は、入札金額に消費税を上乗せできないなどの措置が取られるかもしれません。最初は、本来免税事業者となれるのに敢えて納税義務者を選択するなどありえないと思っていたところ、事業上の必要から登録事業者になりたいというニーズは多くあると思います。
また、社内の連絡の不備や経営者の病気などで、登録事業者になる手続きを失念してしまう可能性があります。そのような場合でも、気づいて登録手続きを行えば、タイムリーに登録事業者になれるという救済的な側面も期待できます。
財産債務調書制度の見直し
財産債務調書の提出範囲が広がりました。所得がない人でも財産の価額が10億円を超える人が従来の提出義務者に加えられることになります。これは、当然の改正と思います。相続税の納税漏れを防止する趣旨とすれば所得よりも、財産の金額を注目すべきだからです。ただ、数十年前の相続で遺産が10億円以上あるとか、過去の所得で財産の時価が10億円は超えるけれど、今は所得が年金しかないというケースでは確定申告に馴染みがありませんし、時価の金額をどうやって把握するのか気になります。まして、悪意がある場合は、隠したいのでしょうから表に出てこないのではとの疑問が残ります。
また、提出期限が3月15日から6月末に延長されます。令和5年分の財産債務調書から適用されます。こちらは、実務的にはありがたい改正です。財産債務調書を提出する人はそれほど多くありませんが、提出が必要な人は資産の項目も多いですし、確定申告と同じ期限に提出するのは非常に負担が重かったからです。
電子取引の電磁的記録の保存への宥恕措置
電子取引の取引情報の電磁的記録の保存制度について、令和4年1月1日から令和5年12月31日までの間に行う電子取引について、保存要件に従って保存することができなかったとしても、電子取引の記録について出力書面で保存することで運用上は認められることになります。
令和4年1月1日から施行された電子帳簿保存法の電子取引についての保存要件については、実務上対応が難しいとの意見が多かったことへの対応です。国税庁Q&Aで、当初は青色申告が取り消されるかもしれないとの記載で混乱が生じ、その後Q&Aの改訂で総合勘案して判断され直ちに青色申告が取り消されるわけではないとされ、直後に税制改正大綱で、電子取引の保存については2年間猶予する改正と大きな話題になった部分です。
暦年贈与の非課税枠については現状維持
令和3年度の税制改正大綱で、相続税と贈与税の一体化というような方向性が示され、令和4年度の税制改正大綱が公表される直前には、暦年贈与の非課税枠(110万円)が利用できなくなるなどの報道があり、非常に注目を集めていました。
結果的には、令和4年度税制改正大綱では下記のようなコメントは付けつつも、現状の暦年贈与の非課税枠はそのまま据え置きで、変更なしという結果になりました。
| 今後、諸外国の制度も参考にしつつ、相続税と贈与税をより一体的に捉えて課税する観点から、現行の相続時精算課税制度と暦年課税制度のあり方を見直すなど、格差の固定化防止等の観点も踏まえながら、資産移転時期の選択に中立的な税制の構築に向けて、本格的な検討を進める |
|---|
住宅取得資金の贈与税の非課税制度
直系尊属からの住宅取得資金の贈与税に対する非課税制度を、2年間延長して令和5年12月31日まで取得された場合となります。取得する住宅の築年数要件は廃止し、受贈者の年齢要件は18歳以上に引き下げられます。非課税枠については、下記の通り500万円ずつ縮小されます。
| 耐震、省エネ又はバリアフリーの住宅用家屋 | 1,000万円 |
| 上記以外の住宅用家屋 | 500万円 |
受贈者の年齢の引き下げは、民法の成年年齢を18歳に引き下げることの影響を受けており、令和4年の4月1日時点で18歳以上20歳未満の方が成年に達する扱いになることに伴うものです。
非課税枠について、500万円引き下げられましたが、上に書いた相続税と贈与税の一体化という枠組みからは、将来的にはさらに縮小されていく可能性もあります。
事業承継税制の特例計画の提出期限の延長
非上場株式等に係る相続税・贈与税の納税猶予の特例制度について、特例承継計画の提出期限を1年延長して、令和6年3月31日までとなります。
なお、特例制度の適用期限は変更がなく、令和9年12月31日までのままです。
猶予額が10割となる特例納税猶予制度は、一定規模の相続税額が想定される場合には、非常にメリットが大きい制度です。一方で、制度の利用を始めると後戻りできなくなる部分もあるので、じっくりと利用するか否かの検討が必要な制度でした。検討をしている中でコロナ禍に突入して、話が宙に浮いていたケースも多々あると思われます。特例計画の提出期限延長に伴い再検討するチャンスかもしれません。
住宅ローン減税の見直し
住宅ローン減税については、いつも通りのパターンで見直しの上継続です。令和7年12月31日までに入居した場合まで、4年間期限を延長します。ただし、控除率については1%から0.7%へと小さくなります。
一般の住宅の場合
| 居住年 | 借入限度額 | 控除率 | 控除期間 |
|---|---|---|---|
| 令和4年・5年 | 3,000万円 | 0.7% | 13年 |
| 令和6年・7年 | 2,000万円 | 10年 |
認定住宅等の場合
| 居住年 | 借入限度額 | 控除率 | 控除期間 | |
|---|---|---|---|---|
| 認定長期優良住宅 認定低炭素住宅 | 令和4年・5年 | 5,000万円 | 0.7% | 13年 |
| 令和6年・7年 | 4,500万円 | |||
ZEH水準省エネ住宅 | 令和4年・5年 | 4,500万円 | ||
| 令和6年・7年 | 3,500万円 | |||
省エネ基準適合住宅 | 令和4年・5年 | 4,000万円 | ||
| 令和6年・7年 | 3,000万円 |
※ZEHとは、ネット・ゼロ・エネルギーハウスのことであり、エネルギー収支がゼロとなる住宅です。
最近は、住宅ローンの金利が1%を下回るケースもあり、ローン残高に1%の税額控除では、支払う金利より税額控除の方が大きいとの批判があったことを受けての改正です。
認定住宅等の新築等をした場合の所得税の特別控除
住宅ローン減税を適用しない場合の住宅取得減税は、2年間期限が延長され令和5年12月31日取得分まで利用できると共に、従来からの認定長期優良住宅、認定低炭素住宅に加えて、ZEH水準省エネ住宅にも適用されることになりました。控除対象限度額650万円、控除率10%は改正前と同様です。
ローンを組んでいない場合でも使えるのが特長です。ローンがある場合でも、住宅ローン減税ではなく、こちらの制度を利用することは可能です。ただ、所得がかなり高い人でない限りは、住宅ローンがあるのなら住宅ローン減税を受ける方が有利になるケースのほうが多いと思われます。
上場株式等の配当について大口株主の変更
上場株式等に係る配当所得等の課税の特例について、従来は直接3%以上保有で大口株主の判定を行いましたが、配当を受ける個人とその個人を判定の基礎となる株主として選定した同族会社を通じた保有がある場合に合算して3%以上か否かを判定することになりました。
上場会社等が配当を行う際に、株式保有割合が1%以上となる個人株主の氏名、個人番号、保有割合等を記載した報告書を、その支払の確定した日から1ヶ月以内に所轄税務署長に提出が必要となります。
いずれも令和5年10月1日以後の配当から適用されます。
岸田総理が金融所得課税の改正に意欲的な発言から、なんとなく消極的な発言へ変わっていきましたが、さりげなく金融所得課税にインパクトがある改正を盛り込んできました。上場会社の配当について、大株主の場合は累進税率となる総合課税か一定税率の分離課税で大きく税率が変わることが想定されます。上場会社の創業者にとっては、かなり厳しい改正ではないでしょうか。
環境と調和のとれた食料システムの確立のための環境負荷低減事業活動の促進等に関する法律関係の税制
①環境負荷低減事業活動実施計画又は特定環境負荷低減事業活動実施計画の認定を受けた青色申告書を提出する農林漁業者が、環境負荷低減事業活動用資産の取得をして、それらの事業の用に供した場合に特別償却を認める制度です。なお、取得価額が100万円以上のものに限られます。
| 建物及びその附属設備、構築物 | 取得価額の16% |
| その他の減価償却資産 | 取得価額の32% |
農林漁業が事業を継続しつつ、環境との調和がとれるための実施計画に基づいて、その計画のための設備投資に対する特別償却の制度です。
②基盤確立事業実施計画の認定を受けた青色申告書を提出する法人が、基盤確立事業用資産を取得して、基盤確立事業の用に供した場合に特別償却を認める制度です。
| 建物及びその附属設備、構築物 | 取得価額の16% |
| その他の減価償却資産 | 取得価額の32% |
基盤確立事業用資産とは、農林漁業の基盤確立事業の用に供する設備等に該当する機械その他の減価償却資産で、化学農薬又は化学肥料に代替する生産資材(普及割合が一定以下のものに限定)を製造する専門の設備です。
①は、一般の農林漁業向けの制度で、多くの利用場面が期待されます。②は生産資材メーカー向けの制度となっています。
この制度は、「環境と調和のとれた食料システムの確立のための環境負荷低減事業活動の促進等に関する法律」が施行されてから、令和6年3月31日までに取得した資産に適用されます。
隠蔽仮装行為の場合の損金不算入
隠蔽仮装行為に基づき確定申告書を提出している場合、又は確定申告書を提出していなかった場合に、確定申告書に記載しなかった費用について、下記の費用を除き損金算入しないこととなります。
| ①帳簿書類などで、売上原価の額又は費用の額等起因となる取引が行われたこと及びこれらの額が明らかである場合 ②帳簿などで、売上原価の額又は費用の額等の取引の相手方が明らかである場合に、その取引が行われたことが明らかである場合、又は推測される場合で、相手方に対する反面調査等により税務署長が認める額 |
|---|
令和5年1月1日に以後に開始する事業年度から適用されます。
趣旨としては、悪質な売上除外をしているケースでは、売上だけを除外すると粗利益率や利益率とのバランスが異常になることを警戒して、原価や経費についても除外していることを想定しています。税務署が、更正決定する際に除外している経費については、明らかなもの以外はないものとして計算する制度です。実務で、更正決定などの処理が増えるかもしれません。
所得拡大税制の改正
所得拡大税制は、別表も中小法人向けと大法人向けが異なるものになっており、趣旨は同じでも異なる制度になっています。いずれも微妙に改正になっています。
①大法人向け所得拡大税制
比較する対象が、新規雇用者給与の比較から継続雇用者給与の比較へと変更になっています。変更になったというより元の制度に戻しました。昨年の改正では、コロナ禍で残業どころか雇用調整を行っていた時期に継続雇用者への給与の比較では適用可能な法人が少なく、コロナ禍で職を失った人への対策で、新規雇用を促す意味でも新規雇用者の給与での比較を行う制度となっていました。今回の改正で、従来の計算方法に戻りました。
ちなみに、令和3年4月から令和4年3月までに開始する事業年度は、昨年の新規雇用者で比較の制度、令和4年4月以降開始する事業年度が、今年の改正という形で、実務は令和3年改正分がこれから始まるようなイメージとなります。
要件:継続雇用者給与等支給額が、前年に比べて3%以上増加している場合は、雇用者給与等支給増加額の15%を税額控除できます。
上乗せ要件1:増加率が4%以上の場合は、控除率が10%加算されます。
上乗せ要件2:教育訓練費の額が20%以上増加の場合は、控除率が5%加算されます。
最高で、雇用者給与等支給増加額の30%まで税額控除を受けられます。ただし、法人税額の20%までを上限とします。
②中小法人向け所得拡大税制
中小法人向けの所得拡大税制は、適用要件など基本的な仕組みは、昨年同様ですが、上乗せの場合の最大控除率が25%から40%へ大きく引き上げられています。
| 要件:雇用者給与等支給額が、前年に比べて1.5%以上増加している場合は、雇用者給与等支給増加額の15%を税額控除できます。 上乗せ要件1:雇用者給与等支給額の増加率が2.5%以上の場合は、控除率が15%加算されます。 上乗せ要件2:教育訓練費の増加率が10%以上の場合は、控除率が10%加算されます。 最高で、雇用者給与等支給額の40%まで税額控除を受けられます。ただし、法人税額の20%までを上限とします。 |
|---|
少額の減価償却資産を利用した節税策の封じ込め
コインランドリーなどを利用した節税のFAXがお客さんへ、よく届いていました。税法上は、①10万円未満の少額の減価償却資産、②中小企業向けの少額減価償却資産として30万円未満のものについて、全額損金として計上できる制度があります。また、③一括償却資産として、20万円までの減価償却資産について、3年間で均等償却できる制度があり、そのような制度を利用した節税スキームとして広告がなされていました。
令和4年度税制改正では、上記の3つの制度について、資産の貸付けを主要な事業としていない事業者は、貸付け用の資産には利用できないこととしました。
大綱からは、具体的な適用開始時期が読み取れませんが、令和4年4月以降取得になるものとなる可能性が高そうです。
噂された贈与税改正はなく地味な内容
税制改正大綱が公表される少し前に、暦年贈与の場合の贈与税の非課税枠110万円が利用できなくなるというような情報が週刊誌などに掲載されました。お客さんも一番関心度が高い内容でしたが、今回は具体的な改正はなく、先送りとされました。令和3年度税制改正で手をつける旨記載されていたので、いずれは改正になることが予測されますが、今回も引き続き議論を続けるというような内容で、地ならし期間中ということでしょうか。
それ以外に大きな改正があったかというと、基本的には時限立法である租税特別措置法の見直し、小幅修正のような内容で小粒の改正でした。税理士法の改正や仮想隠蔽があった場合の取り扱いなどは、新しい内容ですが一般の納税者には、関係がない分野で関心度は低そうです。
結局はコロナ禍で、増税することもできず、一方で給付金や経済対策、ワクチン接種など国の負担も大きく、減税もできないという身動きできない状況のように思われます。
ちなみに、今年の大綱で目立った言葉は、ステークホルダーです。平たく言えば、「利害関係者」の意味です。昨年は、デジタルトランスフォーメーションとカーボンニュートラルという言葉が多用されていると感じていたら、ビジネスの世界であっという間に流行語のようになりました。今年は、ステークホルダーという言葉が流行るかもしれません。
所得税関係
①住宅ローン減税の見直し、微妙に枠組みの変化がありますが、目立つのは控除率が1%から0.7%に縮小されます。最近は、住宅ローンの金利が1%を下回ることもあり、融資による逆ザヤが生じていたことへの対応ですが、納税者にとって不利な改正です。
②配当について、大口株主の範囲が変更されます。従来は直接3%保有でしたが支配法人を通じた保有がある場合に合算して判定することになりました。この点については、高額所得者が、関係法人を経由させることで、税率を低くすることができたことへの対応です。一般の人には無関係かもしれませんが、高額所得者へはピンポイントで厳しい改正となります。
資産税関係
①事業承継税制の特例承認計画の提出期限が令和5年3月までとされていたところ、令和6年3月まで1年間延長されます。この辺りは、当初は期限の延長をしないとしていた部分ですが、コロナの影響を受けてやむを得ないのでしょうね。
②財産債務調書の提出範囲が広がりました。従来は所得制限がありましたが、この改正で所得がない人でも財産の価額が10億円を超える人が、従来の提出義務者に加えられることになります。なお、提出期限が3月15日から6月末に延長されます。相続税対策としては必要な改正と思います。
法人税関係
①所得拡大税制が、新規雇用者への支給額の増額だったものが、継続雇用者の給与の増額へ逆戻りしています。もともと、計算が面倒なところを、1年で元の仕組みに戻される運びとなりました。昨年はコロナの影響で雇用調整があったため、継続雇用者の給与比較では利用しにくいと思っての救済的取り扱いだったのかもしれませんが、現場泣かせです。
②主要な事業として行わない貸付けの用に供した資産について、10万円未満の資産の損金算入、一括資産としての損金算入、中小企業向けの少額減価償却資産としての損金算入の制度が利用できなくなります。コインランドリーなどを利用した節税対策の封じ込めを趣旨としており、普通の納税者には、あまり関係ないかもしれません。
ボリュームの問題もあるので、今回はこのくらいにしておきます。引き締めという改正が目立ちます。なお、消費税はすごく大きな改正はなく、インボイス制度に向けた沈黙という雰囲気です。
ふるさと納税をするのなら年末までに
ふるさと納税については、例年ご紹介しているので詳細には触れませんが、ふるさと納税を予定している方は、年末までに手続きを完了させましょう。私もそうですが、年間の所得金額によって税額控除が無駄にならない限度額があるので、12月にぎりぎりのところで調整される方が多いのです。うっかり年が明けてしまわないように気をつけましょう。
ふるさと納税については、暦年での寄付額によって、控除額が変更になるので、注意が必要です。厳密には、税額控除される金額より寄付額の方が大きいので、節税ではありませんが、寄付した自治体からの返礼品のことを考えれば、有利になるケースが多いと思います。
年末調整から法定調書の提出まで
1月末までに、法定調書と法定調書の合計表の提出が必要となります。また、源泉税について、納期の特例を利用している場合は、7月から12月までの源泉税を1月20日までに納付する必要があります。
源泉税の納付の前に年末調整を完了させておく必要があります。もし、12月の給与支給日までに年末調整が完了しない場合は、現実的には、1月の給与支給時に年末調整を行えば大丈夫です。一方で、源泉税の納期限は遅れると不納付加算税がかかってしまうので、注意が必要です。
支払調書については、不動産業や芸能関係などの仕事では、大量に作成する必要があるので、負担が重い仕事となります。計画的に進めていきましょう。また、源泉税の納付についても、納期の特例を利用している場合は、納付税額も半年分となり金額がまとまるので資金繰りも気にしておきましょう。
給与支払報告書の提出と償却資産税の申告
年末調整した結果について、給与収入が一定金額を超える人の分については、法定調書として税務署に提出することになります。それ以外の人の分も含めて、住民税の計算のために、従業員の居住する自治体に給与支払報告書を提出する必要があります。
従業員の数が多い会社だと、その従業員の住所地ごとに給与支払報告書を送る必要があるので、その送付先も多くなります。例年のことですが、送付先の数が多い場合は負担の大きい事務作業となります。eLTAXを利用することで、送付事務の負担が大きく軽減されますので、eLTAXを未利用の場合は、是非ご検討ください。
さらに、償却資産の申告も1月末までとなっています。1月は年始で、業務の開始が遅いにも関わらず12月までに取得した償却資産について申告が必要になります。12月分の経理処理が終わる前に、12月に取得した償却資産について資料を収集できるように準備しておくのがよいでしょう。
年末年始で業務日数が少ないにも関わらず、普段より業務量が増加してしまいます。計画的に、年末業務を進めていきましょう。また、11月決算の場合は年末年始休暇で、決算作業が遅れがちになりやすく、12月決算は休暇時期と棚卸しが重なるなど、いずれにしても忙しくなりがちな時期です。
電子取引に関する電子帳簿保存法
電子取引に関する電子帳簿保存法というのは、違和感がありますが、電子取引に該当する場合は、そのままの電子データで保存して、一定の条件検索などで簡単に取り出せるようにしておいてくださいという制度です。
電子取引とは、取引情報について電磁的方式により行う取引とされています。簡単に言えば、注文書、契約書、送り状、領収書、見積書などについてEDIにより入手したデータ、メール添付やダウンロードの方法で行われるものと考えればよいでしょう。
保存方法
電子取引について、どのように保存するかについては、以下のいずれかの方法による必要があります。
|
①タイムスタンプが付与されたデータを受領 ②速やかにタイムスタンプを付与 ③データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用 ④訂正削除の防止に関する事務処理規程を策定、運用、備付け また、事後的な確認のため、検索できるような状態で保存することや、ディスプレイ等の備付けも必要となります。 |
上記の①については、相手側がタイムスタンプを付与してくれないといけないので、現実的ではありません。②については、タイムスタンプの付与に一定のコストが生じるので、関与先の意向を聞いていると消極的です。③については、そのようなシステムを導入しなければいけませんし、例えばメール添付で届いた取引データについて、そのようなシステムへ移動する過程で訂正削除ができてしまうので、現実的には実現不可能のように思えます。④については、実現が可能なのですが検索について問題が残ります。
検索機能について
タイムスタンプの利用や事務処理規程などで運用したとしても、検索機能の問題は残ります。下記の検索機能が必要とされています。
|
①取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができること。 ②日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができること。 ③二以上の任意の記録項目を組み合わせて条件を設定することができること。 |
上記の検索要件については、財務会計ソフトや販売管理システムなど規則的に入力されたデータ内では当然に検索できます。ところが、PDFやダウンロードされた電子データなど、フォーマットが様々なデータの中で、串刺しで検索するのは困難です。例えば、PDFのデータについてテキストが付与されていても、文字をOCRしてテキスト化したとしても、取引日以外の日付を検索したり、金額以外の数字を拾うなどの問題が生じます。取引日付として入力、取引金額として入力したものの中から検索ではなく、雑多なテキストの中からの検索となってしまうと、AIで補正できたとしても限界が生じます。
そこで、国税庁が補足情報を出すまでは、電子取引に該当しないようにメール添付ではなく紙で請求書を送付してほしいという依頼が来るなど、混乱状態が起こることになりました。
結局は紙があればなんとかなる
11月12日に公表された補足説明は、下記となっており電子取引であっても、書面で保存しておけば何ら問題とならないことを示しています。
|
補4 一問一答【電子取引関係】問 42 【補足説明】 電子取引の取引情報に係る電磁的記録の保存義務に関する今般の改正を契機として、電子データの一部を保存せずに書面を保存していた場合には、その事実をもって青色申告の承認が取り消され、税務調査においても経費として認められないことになるのではないかとの問合せがあります。 これらの取扱いについては、従来と同様に、例えば、その取引が正しく記帳されて申告にも反映されており、保存すべき取引情報の内容が書面を含む電子データ以外から確認できるような場合には、それ以外の特段の事由が無いにも関わらず、直ちに青色申告の承認が取り消されたり、金銭の支出がなかったものと判断されたりするものではありません。 |
結局のところ、改正電子帳簿保存法の趣旨は、電子保存をしやすくする仕組みですから、通常の運用をしている場合に足元をすくわれるような制度ではなく、過度に神経質になる必要はありません。
スキャナ保存後の原始資料
令和4年1月1日以後に行う国税関係書類について、スキャナで読み取り、正しくスキャンされていることを確認した後であれば、即時廃棄してもよいようです。物理的な紙の保存が不要になる点はよいのですが、正しくスキャンできているか確認できているか否か、また廃棄のルールなども社内で整備したほうが良いでしょう。捨てたり、捨てなかったりの状態は実務上かえって面倒のもとになります。
スマホでの撮影
最近は、スマホで撮影したデータで実務を進めるケースがあります。スマホでの撮影でもスキャナ保存に合致します。以前は、原稿台と一体になったスキャナという制限があったので、違和感があるかもしれませんが、問題ありません。
また、解像度やカラーについても、通常の撮影を行えば問題は生じないでしょう。
重要書類については、書類の大きさの情報が必要ですから、定規などと同時に撮影するなどの工夫は必要となります。
タイムスタンプについて
電子データにタイムスタンプを付与するには、通常はコストがその都度発生するため、電子帳簿保存法を利用するための問題点とされていました。
基本的にはタイムスタンプが必要なのですが、今回の改正では、スキャンデータの修正や削除履歴が残るシステムを利用している場合には、タイムスタンプは不要となります。
現実的には、クラウドサービスなどでスキャンした際に、タイムスタンプ付与と同等の効果を持つサービスを利用することになります。いくつかのメーカーで、そのようなサービスを行っているようです。
入力(スキャンするまで)期間の制限
いつまでにスキャンすればよいかと言う点については、速やかにとなっていますが、国税庁のQ&Aでは、受領から最長で2ヶ月と7日としています。
実務的には、2ヶ月と7日と考えるのではなく、業務サイクル+7日なので、会社のルールに合わせた締切日となります。
万が一、入力期間が過ぎてしまった場合は、スキャンするとともに、紙の資料の状態で保存する必要が生じます。この辺りについても、とりあえずスキャンすればいいというような対応ではなく、期限経過後の入力となった場合の対応を準備しておく必要があります。
検索機能
本来は、スキャナ保存の後、内容についてOCR機能を利用してテキスト化することが想定されています。
スキャナ保存で要求されているのは、①取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができること、②日付又は金額に係る記録項目についてはその範囲を指定して条件を設定することができること、③二以上の任意の記録項目を組み合わせて条件を設定することができること、となっています。
テキスト化できない場合は、日付、取引金額、取引先などで検索できるように、テキストを付与するなどの対応が必要になります。
タイムスタンプが必須ではなくなったものの、現実的には、それに代替するクラウドサービスの利用が必要となりそうです。無料で利用できるサービスも存在するようです。ただ、いつまで無料のサービスが提供され続けるかは不明ですし、個人的にはスキャナ保存の利用については、少し様子をみたいと感じます。
スキャナ保存制度の改正内容
スキャナ保存制度は、取引先から受け取った請求書等及び、自ら作成した請求書等の写し等について、一定の要件のもとで、書面ではなくスキャン文書(電子データ)による保存が認められる制度です。
従来は、承認制だったものが承認不要となります。また、タイムスタンプの要件について緩和されます。また、適正事務処理要件と呼ばれる相互牽制、定期的な検査及び再発防止策の社内整備が廃止されます。また、検索機能の確保要件についても緩和されます。
スキャナ保存の対象となる書類
スキャナ保存の対象となる書類は、下記のものなどが典型的です。
実務上保存が必要とされる原始証憑について、スキャナ保存の対象となります。上記の中に決算書や仕訳帳や総勘定元帳などの帳簿が含まれていません。
仕訳帳や総勘定元帳などは、電子計算機を使用して作成する帳簿に含まれるためデータで保存するか、あるいは、紙で保存する必要があります。
また、規則第2条第4項に定める決算関係書類と呼ばれる、棚卸表、貸借対照表及び損益計算書などの計算、整理又は決算関係書類はスキャナ保存の対象となりません。
適用要件
スキャナ保存を行うための要件は、書類について重要書類、一般書類に区分した上で取り扱いが異なります。なお、今回の改正より前に入手している重要書類についても過去分重要書類としてスキャナ保存することが可能です。
重要書類とは、契約書、領収書、借用証書、預金通帳、請求書、納品書、輸出証明書など資金や物の流れに直結する・連動する書類です。一般書類とは、検収書、入庫報告書、見積書、注文書、契約の申込書などです。
|
要件 |
重要書類 |
一般書類 |
|
①入力期間の制限 ②一定水準以上の解像度による読み取り ③カラー画像による読み取り ④タイムスタンプの付与 ⑤解像度及び階調情報の保存 ⑥大きさ情報の保存 ⑦ヴァージョン管理 ⑧入力者等情報の確認 ⑨スキャン文書と帳簿との相互関連性の保持 ⑩見読可能装置(ディスプレイ)の備え付け ⑪整然・明瞭出力 ⑫電子計算機処理システムの開発関係書類等の備付け ⑬検索機能の確保 |
○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ |
○
○ ○
○ ○ ○
○ ○ ○ |
上記の要件については、普通にスキャナで保存すれば問題なく満たされる部分も多くありますが、一方で注意が必要な部分もあります。
次回は、スキャナ保存を利用する場合に、特別配慮すべき事項についてご紹介していきます。
電磁的記録とは
電子帳簿保存法において、電磁的記録とは、情報がハードディスク、コンパクトディスク(CD)、DVD、磁気テープ、クラウド(ストレージ)サービス等に記録・保存された状態にあるものをいいます。特に、クラウド上に記録された場合でも、会社が電磁的記録を行っていることになります。
市販の会計ソフトを利用している場合の帳簿の保存
従来は、市販の会計ソフトを利用している場合でも、税務署長の承認を受けない限りは、帳票を紙で出力して保存する必要がありました。令和4年1月以降は、一定の要件を満たす場合には、紙による保存に代えて電磁的記録による保存が認められることになります。
市販の会計ソフトを利用して、普通にデータが保存されていれば紙への印刷は不要になります。細かな要件としては下記のとおりとなります。
①優良以外の帳簿(事前承認を受けていない場合の電磁的記録)
・電子計算機処理システムの概要書の備付け
実際に紙のマニュアルではなくても、ヘルプなどで表示できれば問題なく、一般的な市販会計ソフトを利用していれば問題にならないと思われます。
・見読可能装置の備付け等
簡単に言えば、ディスプレイやプリンタ等を普通に用意していれば大丈夫です。
・ダウンロードの求めに応じること
難しい表現ですが、税務調査の際に必要と言われた部分について、切り出してデータで税務職員が持ち帰れる状態、あるいはプリントアウトできる状態になっていれば良いものと思われます。通常の市販会計ソフトであれば問題はないと思われます。
②優良帳簿
一定の国税関係帳簿について優良な電子帳簿の要件を満たして電磁的記録による備付け及び保存を行い、税務署長の承認を受けることで、その国税関係帳簿に記録された事項に関し申告漏れがあった場合に、過少申告加算税が5%軽減される措置が整備されます。
従来の電子帳簿保存法の要件を満たしている場合には、優良な帳簿という位置づけに格上げされます。なお、従来から電子帳簿保存法の承認を受けていた場合でも、新たに承認を受ける必要があります。
優良帳簿の承認を受けるためには、上の電子帳簿保存法の要件に加えて下記の要件が加わります。
・電磁的記録の訂正・削除・追加の事実及び内容を確認することができる電子計算機処理システムの使用
・帳簿間で記録事項の相互関連性の確保
・検索機能の確保
これらについても、すべての会計ソフトが対応しているかは不明ですが、一般的な会計ソフトであれば、当然の機能で普通に対応していると思います。
会計ソフト的には、電子帳簿保存法の要件を満たすことは可能だと思います。ただ、心理的に訂正・削除・追加の履歴が残ることに抵抗があるケースがあるようです。一方で、一定規模の会社であれば、内部的な牽制のために、訂正・削除・追加の履歴を残るようにしているので、事実上は優良な電子帳簿の承認を受けるための追加的な制約はないケースが多いと思います。
電子帳簿保存法改正の趣旨
電子帳簿保存法は、正式には「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」と呼ばれ、税金に関する帳簿等を電子保存する場合に関するルールを定めています。
そして、令和4年1月1日から施行される、改正電子帳簿保存法の趣旨は、下記の2つの骨子からなります。
電子帳簿の保存について、①事前承認を不要にして、②従来の電子帳簿保存法で認められていた要件を満たす電子帳簿を優良な電子帳簿として、届出書の提出により、過少申告加算税の軽減などの措置を設ける、③通常の会計システムを使っていれば紙での帳簿の印刷が不要になるなどの、電子帳簿の保存に関する簡素化の内容が1つ目です。
次に、原始資料についてスキャナ保存する場合の要件についても、①事前承認が不要となり、②タイムスタンプ要件、検索要件について緩和され、③相互牽制など小規模な事業者では不可能とされた、適正事務処理要件は廃止されました。
全体的に見ると、大法人にしか利用できなかった電子帳簿保存法を、中小企業レベルでも利用できるように簡素化することが趣旨です。
大企業で混乱も
全体の方向性は、簡素化なのですが、電子取引については改正により要件が厳しくなるように思われる部分があります。国税庁のQ&Aで、リンク先は下記です。
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0021006-031_06.pdf
【保存方法】
問22 請求書や領収書等を電子的に(データで)受け取った場合、どのように保存すればよいですか。
【回答】
電子的に受け取った請求書や領収書等については、データのまま保存しなければならないこととされており(法7)、その真実性を確保する観点から、以下のいずれかの条件を満たす必要があります(規4①)。
(1)タイムスタンプが付与されたデータを受領(規4①一)
(2)速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付与(規4①二)
※ 括弧書の取扱いは、取引情報の授受から当該記録事項にタイムスタンプを付すまでの各事項に処理に関する規程を定めている場合に限る。
(3)データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用(規4①三)
(4)訂正削除の防止に関する事務処理規程を策定、運用、備付け(規4①四)
また、事後的な確認のため、検索できるような状態で保存すること(規2⑥六)や、ディスプレイ等の備付け(規2②一イ、二)も必要となります。
上記の場合で、(1)と(2)は電子データで請求書、領収書が届いた場合にタイムスタンプを付せば良いのですが、スタンプ1回ごとにコストが生じます。
また、(3)の訂正削除を行った場合に記録が残るシステム、訂正削除ができないシステムは、専門家に言わせると物理的に無理だとのこと、もっと端的に言えば削除できないシステムはありえないだろうとの意見があります。
(4)については、検索できる状態というところも、非現実的です。例えば添付について串刺しでテキスト検索できたとしても、日付での範囲検索とした場合に、請求日、納品日、メールのやり取りの日付などいろいろなテキスト情報が含まれているので、販売システムや会計システムのような取引日を指定しての検索は難しいと思います。
コンプライアンスの関係から法令重視を意識する大法人で、ルール通りに保存できないので、当面の間、請求書は紙で送ってくださいなどとの依頼が来ているというケースも耳にしました。本来は、簡素化なのですが、削除できないシステムとか、検索の要件などで、諸条件を整えるのは意外と難しそうです。
高齢のお客さん
先月、申告期限のお客さんが資料を送ってきてくれませんでした。高齢の代表者の方で、何度か電話したのですが、もうすぐもうすぐと言われ、いまだに資料が来ていません。資料が届き次第、期限後申告という流れにしたいのですが、本当に資料は来るのかなと心配しています。
税理士をやっていると、高齢のお客さんが大勢いらっしゃいます。商売としては儲からないけれど、大きな赤字もでなければ、健康のために続けてくださいという話をするのが定番です。一方で、車の運転をされるとか、お医者さんの場合は、万が一の場合を考えて、引退をやんわりと促したりすることもあります。
会社をたたむタイミング
経営者が70代前後になってくると、いつまで会社を続けたら良いのでしょうかと尋ねられることがあります。
上にも書きましたが、儲からなくても大きな赤字にならなければ、続けたほうが良いのかなと個人的には思います。経営を長くされている方が、ある日突然することがなくなることを想定すると、かえって精神的に良くないのではないかとか、ある程度、頭と体を使っている方が健康のために良いのではと考えてしまいます。
また、健康の問題だけでなく、老後で気になるのは、貯蓄を減らしていくことへの不安感です。例えば、大きく儲からなくても、貯蓄を取り崩さないで生活が続けられるなら、その状態を維持することが経済的に安定します。
結局、年齢を気にせず健康的な側面と経済的な側面から、平穏に仕事を続けられている間は仕事を続けるのが良いのかなと感じます。
ただ、上にも書いたように車の運転が必要な仕事、お医者さんなどは、高齢になって継続することでリスクも生じてしまいます。特に、車の運転については、都心から外れると必須になってしまいがちです。大きな事故はおきなくても、車庫にぶつけたりなど、小さな物損は起こりがちです。万が一大きな事故になってしまったときに、人生を不意にするような可能性もないわけではないので、リスクを取らないという意味では避けてほしいところです。
申告期限に遅れたら
税理士からすると、高齢の方で、資料がなかなか届かないというのは、個人の所得税の場合でも法人の場合でも、非常にありがちです。申告期限を過ぎて申告するというのは、法律を守れていないわけですから、望ましいことでないのは確かなのですが、そこは考えようです。
ずっと申告しないのは問題ですが、それほど儲かっていない場合は、期限後の申告になったとしても、無申告加算税や、延滞税の額はたかが知れています。最近は消費税があるので、税額ゼロというケースは少ないですが、赤字ならそもそも法人税はかからないので、消費税分についての加算税の負担となるケースが多いです。また、続けて期限後申告となる場合もありますが、赤字が継続している場合などは青色申告を取り消されても現実的なデメリットもありません。
年齢を重ねても、仕事ができることは幸せなことです。多少のペナルティがあったとしても、仕事を続けられる方がメリットが大きいと言えるでしょう。大きな事故などのリスクや、大きな経済的な損失がないなら、続けられる間は会社は続けたいものです。
極端に低い相続税でのe-Tax利用率
相続税のe-Taxによる申告は令和元年10月以後と、利用可能となった時期が他の税目に比べて極端に遅かったこともあり、電子申告利用率が低い状態となっています。
法人税申告や法人の消費税申告は88%以上が電子申告となっているのに対して、所得税の申告は64.3%が電子申告、相続税にいたっては15.4%だったそうです。
所得税の電子申告割合が低いのは、税理士に依頼していないケースが多いことが想定されますが、相続税申告は税理士が申告することが多いのに低率となっています。単純に相続税の電子申告が始まって日が浅いことが一番の原因ですが、継続した仕事ではないのに利用者識別番号を取る必要があること、過去において郵送による別途書類の送付が避けて通れなかったことなどが考えられます。
実は、最近はかなり改善されています。
利用者識別番号の入手
税理士からすると、新しい関与先について、利用者識別番号を新たに付与すること自体は簡単なのですが、相続税のような単発の仕事の場合に利用者識別番号を入手するか否か考えてしまう場面があります。特に相続税の場合は、普段は関わりのない人でも、相続財産を取得している人の利用者識別番号を入手する必要があるからです。申告書を作成して、印鑑証明と実印の押印をもらうほうが、申告書について納得済みであるという、気持ち的に安心感があるというのが理由としては大きいと思います。
また、別の話ですが他所から関与先が移ってきた場合、電子申告は利用していたが利用者識別番号がわからない、あるいはパスワードがわからないというケースが多いです。利用者識別番号があるのかどうかわからない場合には、税理士が変更届出書を代理送信すると、すでに利用者識別番号が存在する場合には、納税者あてに利用者識別番号と仮暗証番号が郵送されてきます。ちなみに、郵送なので時間がかかるため実務的には新しい番号を入手するケースもあります。ただし、新しく番号を取ると、以前の利用者識別番号で送付したものなどが見ることができなくなるので、安易には新しい番号を取るというのも躊躇してしまいます。過去に利用者識別番号を入手していない場合は、税務署から電話がかかってくるという流れになってしまいます。
結局、新しい識別番号入手のほうが手間がかからないのですが、相続税を想定した場合に、過去に所得税申告はしたことがあって、利用者識別番号があるはずだけれど、一回の申告のために新たに利用者識別番号を取るのか否かなど少し心理面で障壁となります。
イメージデータによる戸籍の謄本などの送付
相続税の申告では、戸籍謄本、遺産分割協議書、印鑑証明書など、様々な添付書類が必要となります。相続税のe-Taxでは、そのような登記簿謄本、印鑑証明書など公的機関が交付した書類、実印が押印された遺産分割協議書などもPDFにしてイメージデータで送信可能となります。
容量的には、一度に送信できるファイルが136個まで、容量は8メガバイト、さらに別途10回に分けて送付できるので理論上は88メガバイトまで添付資料を電子申告で送付が可能です。
相続税の申告は、従来は様々なサイズの書類を紙で提出する必要がありましたが、現在は電子データでまとめて送付できることで、管理面など事務作業としては軽減されることが期待できます。
原則的な取扱
適格請求書保存方式が令和5年10月1日より導入されます。導入後は、仕入税額控除を受けるためには、帳簿への記載と適格請求書(インボイス)の保存が必要となります。
現在は、帳簿への記載と請求書等の保存ですから、あまり変化がないようにも思えます。大きく異なるのは、適格請求書発行事業者以外は、適格請求書を発行できず、適格請求書を発行できない事業者からの請求書等では、仕入税額控除が受けられなくなる点です。
例えば、一人親方、飲食店、個人タクシーなどで、適格請求書を発行しない事業者への支払いがあった場合は、請求書等の保存があったとしても仕入税額控除ができないことになります。企業によっては、適格請求書発行事業者と取引をするようにルールを定めるかもしれませんし、現在免税事業者である事業者も登録するか否かは検討が必要です。
経過措置
適格請求書保存方式の導入で、適格請求書の保存がない場合に仕入税額控除ができなくなると言われていますが、実際には経過措置が存在し、令和5年10月1日から直ちに、適格請求書の保存がない場合に全く仕入税額控除が認められないわけではありません。
激変緩和の観点から、令和5年10月から令和8年9月までの3年間は、免税事業者等からの仕入で適格請求書の交付が受けられていない場合であっても80%の仕入税額控除が可能となっています。さらに、令和8年10月から令和11年9月までは50%の仕入税額控除が可能となっており、6年間は一定の部分について仕入税額控除が可能となります。
実務的な視点からは、免税事業者等からの仕入自体はそれほど金額的に大きくないでしょうから、80%の税額控除が受けられれば、それほど気にならないレベルと思われます。
インボイスの交付が受けにくい事業者
前回の記事で、自動販売機による販売や、券売機による販売など適格請求書を発行しなくてよいケースをご紹介しました。一方で、そのような適格請求書を発行する義務がない場合に、仕入等を行った際に仕入税額控除が受けられないのかというと、下記の場合には、帳簿の保存のみで、適格請求書がなくても仕入税額控除が可能となっています。
|
① 適格請求書の交付義務が免除される3万円未満の公共交通機関による旅客の運送 ② 適格簡易請求書の記載事項(取引年月日を除きます。)が記載されている入場券等が使用の際に回収される取引(①に該当するものを除きます。) ③ 古物営業を営む者の適格請求書発行事業者でない者からの古物(古物営業を営む者の棚卸資産に該当するものに限ります。)の購入 ④ 質屋を営む者の適格請求書発行事業者でない者からの質物(質屋を営む者の棚卸資産に該当するものに限ります。)の取得 ⑤ 宅地建物取引業を営む者の適格請求書発行事業者でない者からの建物(宅地建物取引業を営む者の棚卸資産に該当するものに限ります。)の購入 ⑥ 適格請求書発行事業者でない者からの再生資源及び再生部品(購入者の棚卸資産に該当するものに限ります。)の購入 ⑦ 適格請求書の交付義務が免除される3万円未満の自動販売機及び自動サービス機からの商品の購入等 ⑧ 適格請求書の交付義務が免除される郵便切手類のみを対価とする郵便・貨物サービス(郵便ポストに差し出されたものに限ります。) ⑨ 従業員等に支給する通常必要と認められる出張旅費等(出張旅費、宿泊費、日当及び通勤手当) |
上記の①②⑦⑧には、前回ご紹介した適格請求書を発行しなくてよい場合の、仕入側への救済措置です。
③④⑤⑥は、中古車販売、中古住宅の販売、古物商、質屋、リサイクル業などは、一般消費者から購入する商品を販売する業種であるため、売上にのみ消費税がかかって、仕入税額控除を認めないのは、消費者間の取引に比べて不利になるなど業界を守るための取扱と考えられます。
⑨については、日当形式で旅費を支払う場合や、通勤手当など、従業員が購入して経費精算書で支払いが行われるため適格請求書が存在しないため、それを救済するための措置です。
適格請求書保存方式が開始すると、適格請求書が必ず必要と思われがちですが、経過措置と帳簿の保存のみで仕入税額控除が認められる取扱については、実務上重要となります。
適格請求書の発行に関する義務
一般的に、インボイス制度の説明として、適格請求書すなわちインボイスがなければ、消費税の計算の際に仕入税額控除が受けられないことと説明されています。一方で、適格請求書を発行する場合には、登録事業者となり、一定の義務を負うことになります。
適格請求書発行事業者には、取引の相手方からの求めに応じて、適格請求書を交付する義務と交付した適格請求書の写しを保存する義務が課されます。
なお、一定の場合には適格請求書の交付義務が免除されます。具体的には、下記のとおりとなります。
① 公共交通機関による船舶、バス、鉄道などの旅客の運送で3万円未満のものは、適格請求書の発行が免除されます。なぜなら、券売機などで、切符を購入という場合には、通常領収書は発行されませんし、切符などは最終的に回収されることになるのが一般的だからです。
② 出荷者が卸売市場において行う生鮮食料品等の譲渡で、出荷者から委託を受けた受託者が卸売の業務として行うもの。これについては、出荷者が売り主ですが、市場に販売を委託しているため、出荷者がいちいちインボイスを交付することができないためです。
③ 生産者が農業協同組合、漁業協同組合または森林組合等に委託して行う農林水産物の譲渡。これについても、販売者は組合に販売を委託して、組合等は販売者を特定せずに販売を行うため、インボイスの交付ができないからです。
④ 自動販売機により行われる3万円未満の課税資産の譲渡等。自動販売機で、飲み物などを販売する度にインボイスを発行することが現実的ではないためです。
⑤ 郵便切手を対価とする郵便サービス。郵便切手については、販売時には非課税で、郵便という役務の提供が行われたときに課税関係が生じます。郵便の都度、送り主にインボイスを発行することは現実的ではないためです。
適格請求書の記載事項
適格請求書とは、下記が記載された請求書、納品書などの書類となります。実務上は、請求書に限らず納品書の場合も、領収書の場合なども考えられますが、記載事項を満たすことが重要です。下線部分が、従来の請求書に加えて必要となる項目です。
|
① 適格請求書発行事業者の氏名又は名称及び登録番号 ② 取引年月日 ③ 取引内容(軽減税率の対象品目である旨) ④ 税率ごとに区分して合計した対価の額(税抜き又は税込み)及び適用税率 ⑤ 消費税額等(端数処理は一請求書当たり、税率ごとに1回ずつ) ⑥ 書類の交付を受ける事業者の氏名又は名称 |
なお、不特定多数の者に対して販売を行う、小売業、飲食店業、タクシー業等については、適格請求書に代えて、適格簡易請求書を交付することができます。具体的には⑥の宛名の記載が不要となり、④の適用税率か⑤の消費税額いずれかを記載すれば足りる形になります。スーパーマーケットやタクシーなどで、宛名の記載は現実的ではないための措置となります。