


令和7年度税制改正大綱の全体像
今年の大綱の雰囲気
30年ぶりの少数与党という状況での税制改正大綱公表は、「103万円の壁」や「ガソリン税の暫定税率の廃止」など野党の要望を取り入れる形となり、基礎控除の改正、ガソリンの値段への影響などは、一般の人にはインパクトのある税制改正となっています。
一方、税理士などの間では、今年の改正は内容が薄いなどの声があがっています。少数与党で国会の審議を行うことを考慮すると、多くの論点を盛り込むことができなかったことが想像されます。
とりわけ興味深いのは、税制大綱の中で自由民主党、公明党、国民民主党で、下記の合意がなされたとの記載がある点です。
| 一、いわゆる「103 万円の壁」は、国民民主党の主張する178 万円を目指して、来年から引き上げる。 一、いわゆる「ガソリンの暫定税率」は、廃止する。 上記の各項目の具体的な実施方法等については、引き続き関係者間で誠実に協議を進める。 |
|---|
基礎控除と給与所得控除の合計については178万円を「目指す」としつつ、大綱の中では123万円までしか引き上がっていません。また、ガソリン税の暫定税率は「廃止する」としているものの、直接的な記載は基本的な考え方の部分だけで、令和7年度税制改正の具体的内容部分には全く記載が見つからず、いつから実施なのかについては見えてきません。
基礎控除の拡大の効果と影響
令和7年度税制改正の目玉は、103万円の壁を破ることです。実際に基礎控除を10万円アップして58万円、給与所得控除を10万円アップして65万円、合計して123万円まで控除枠が拡大しました。
この効果だけ考慮すると、所得税率が5%の人にとって見れば、1万円の減税効果に過ぎません。昨年の定額減税の3万円と比較すると、大きな話題となっている割には、影響が少ないようにも見えます。しかし、所得税率が20%の人にとっては4万円の減税効果となり、人によって影響に差異が生じます。
また基礎控除を大きくしたことに合わせ、扶養家族の所得の制限なども同じように引き上げられ、さらに大学生がアルバイトをした場合、収入が103万円を超えることでの逆転現象が解消されるなど、改正点が複合して絡み合うことで、思いのほか大きな効果も期待できます。
地味な法人税関係の改正
法人税関係の改正は、ほとんどないと言っても過言ではありません。個人的によかったと思うのは、中小企業者に対する800万円までの軽減税率が維持されたことです。リーマンショックを受け、平成22年度税制改正で時限立法として導入された経緯を考慮すると、廃止される不安は期限切れの際に常にあります。一方、中小企業の経営環境を考えると、必要不可欠な制度と思えます。
また法人税関係で影響がありそうなのは、防衛特別法人税の創設です。税額控除適用前の法人税額から、基礎控除500万円を控除した額の4%で計算されます。法人税が500万円以下の場合には実質、税負担が生じないことになり、多くの中小企業に直ちに影響があるわけではありません。また税率についても、法人税額の4%なので、法人税率23.2%に4%を乗じて0.928%で、極端に高い税率ではありません。
1月6日、10日、20日が期限の業務
10月決算法人の、法人税、消費税、地方税などの申告納期限は1月6日となります。12月末が休日扱いになるので、1月最初の営業日となります。今年は曜日の関係で1月6日の月曜日です。多くの会社で仕事始めとなることが予想されますが、年内に納税を完了させていない場合、6日に納税を完了させる必要があるのでお気を付けください。ダイレクト納付の手続きをしている場合は、1月6日に自動引き落としとなるので、ダイレクト納付の手続きはしておくべきでしょう。
源泉税を毎月納付している場合、1月10日が源泉税と住民税の納期限です。毎月のルーチン作業となりますが、年始の休暇を長めにとって、初出社したら納期限を過ぎていたなどというミス事例もありますので気を付けてください。実務的には、源泉税と住民税、いずれもダイレクト納付で12月末までには準備しておくのが望ましいでしょう。
源泉税について納期の特例を利用している場合、7月~12月の源泉税について1月20日が納期限となります。こちらは、半年に一度のことなので失念しがちな側面と、半年分まとまることで金額が多額になり、資金繰りに苦労するなどの事例があります。
1月末が期限となる業務
1月末は、11月決算法人の申告と納付があります。年末年始休暇を挟むことと、年末調整などの臨時業務の時期と被るので、負担が重くなりがちです。特に年末年始は、税理士に連絡が取れない、取引先に連絡がとれないなどの事情で、思うように仕事が進まないことも想定されるので、計画的に進めていくことが必要です。
そして、すべての事業者に影響するのですが、法定調書と法定調書の合計表、給与支払報告書、償却資産税の申告の提出期限が一度にやってきます。誤りやすい事例として多いのが、提出先の間違いです。法定調書と法定調書の合計表は税務署に提出、給与支払報告書は従業員の住所地の各自治体、償却資産税は東京都の場合、都税事務所への提出となります。給与支払報告書は自治体ですが、給与支払報告書の複写となる源泉徴収票は税務署となっており、まとめて税務署へ送付してしまった事例などは、何度も耳にしています。
償却資産税の申告は、1月1日時点で保有する物について申告することになりますが、12月までの経理処理が完了しないと、申告漏れが生じてしまう可能性があります。仮に申告期限が過ぎてから、12月に購入している償却資産の存在に気付いた場合は、はやめに修正申告するようにしましょう。実務をしていると、3月の確定申告作業中に追加の償却資産に気づいて修正申告をするケースも少なくありません。
郵送で提出していた時代には、給与支払報告書の提出先が数百か所という事例もあり、発送作業に手間がかかりましたが、電子申告が普及してからは物理的な発送作業がなくなり、大幅に事務が軽減されています。給与支払報告書の電子申告をされていない場合は、ぜひeLTAXによる提出を検討してください。初年度は少し手間が増えますが、次年度からは大幅に省力化が可能です。
電子申告とダイレクト納付の宣伝のようになってしまいましたが、提出先が多く、前年度の資料を使いまわせる業務は電子申告に馴染み省力化に貢献します。また、銀行の窓口数が減少し予約が必要となったことで、窓口納付が難しくなっている背景を考えれば、ダイレクト納付は時代の流れだと思いますので、随時進めていくがよいと思います。
源泉徴収簿で定額減税を記載する欄がない
今年の年末調整で混乱の原因となっているのは、国税庁が公表している「令和6年分源泉徴収簿」に定額減税の計算をする場所がないという点です。
年末調整の説明を読むと、国税庁が公表している「年末調整計算シート」をダウンロードするか、「令和7年分の源泉徴収簿」の“裏面”の令和6年分年末調整計算表を利用してくださいとのことです。例年は源泉徴収簿の右側部分を使って年末調整を行うのですが、翌年分の令和7年分の裏面というのは想定外ですし、年末調整の計算欄に記載する場所がなく、欄外で控除額を記載しないと計算が続かない仕組みとなっています。
今年だけの特別な措置とはいえ、欄外の記載、あるいは別の用紙を利用するのは、例年、年末調整を行っている人にとっては想定外と言えるでしょう。
なお、国税庁の年末調整計算シートは、下記からダウンロードできます。
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/nencho_keisan/index.htm
源泉徴収票(給与支払報告書)の記載にも注意
定額減税により税額が変わってくるだけではなく、源泉徴収票あるいは給与支払報告書へ①源泉徴収時所得税減税控除済額、②控除外額、③非控除対象配偶者減税有などの記載を行う必要があります。
上記の①の源泉徴収時所得税減税控除済額については、特別減税で控除した税額を記載します。②の控除外額は、計算した所得税額が定額減税の上限に達せず控除しきれなかった金額を記載します。③の非控除対象配偶者減税有の部分は、合計所得金額が1,000万円超で、配偶者控除は適用できないものの、配偶者の定額減税を受けている場合に記載します。
定額減税が控除しきれないケースでは、給付金を受け取れる仕組みになっています。上記の記載がないことで直ちに不利になるとは思いませんが、単発の処理のため、各自治体がどのような仕組みで確認するか不明ですし、ミスを防ぐ意味でも記載漏れがないように気をつけましょう。
用紙の複雑さも課題
年末調整用の用紙ですが、文字が小さすぎて説明が読めないとのクレームをよく耳にします。そして、収入金額と所得金額を勘違いして記載しているケースが非常に多いです。
ちなみに、用紙の名前は「令和6年分給与所得者の基礎控除申告書“兼”給与所得者の配偶者控除等申告書“兼”年末調整に係る定額減税のための申告書“兼”所得金額調整控除申告書」です。用紙の枚数を抑えたい気持ちはわかりますが、制度が複雑になりすぎている状態なので、一般の人が正しく理解して記載するのは困難かもしれません。
来年の税制改正で103万円の壁をなくすのなら、全体の制度を簡素化するような改正を一緒に行ってほしいと感じます。特にサラリーマンの場合、給与収入と所得金額が異なる部分が混乱の発端ですので、年末調整をするのなら収入額のみの記載で完結する仕組みの方が、一般の人には馴染むのではないかと考えてしまいます。
本人から見た103万円の壁
さて、103万円の壁という言葉が用いられるのは、基礎控除48万円と、給与所得控除55万円に起因しています。給与収入が103万円である場合、給与所得控除55万円を控除すると残りが48万円、さらに基礎控除の48万円を控除することでゼロになり、所得税が課税されないラインとしての意味があります。
本人の立場からすれば、103万円以下であれば、所得税はかからないことになります。ただし、現実には社会保険料控除や生命保険控除など、所得控除項目がありますので、給与が103万円を超えても所得税がかからないこともよくあります。
本人の立場からすると、仮に104万円の給与収入があり、社会保険料や生命保険料控除などがない場合は、104万円から給与所得控除(55万円)を控除して49万円、49万円から基礎控除(48万円)を控除した、残りの1万円に所得税5%が課税されるので、所得税が500円となります。103万円の収入に対して所得税はゼロ、104万円の収入に対して所得税は500円ですから、所得税のみ控除すると手取りベースで9,500円増加するので、103万円の壁で直ちに不利になるというわけではありません。
扶養する側から見た103万円の壁
よく報道番組などで103万円の壁を紹介する際、学生が親から103万を超えないように言われているという話題がでてきます。学生本人の立場からすれば勤労学生控除(27万円)まで考慮すると、130万円までは給料収入があっても税金はかからないことになります。
では、103万円を超えないように注意するのはなぜかというと、親の立場で考えると、扶養控除(38万円)あるいは特定扶養親族に該当する場合、特定扶養控除(63万円)が受けられるかに影響します。仮に課税される所得金額が695万円以上900万円未満の場合は、所得税率は23%となります。子供の給与収入が103万円で、特定扶養親族に該当すれば、所得税で144,900円の控除が受けられます。逆に子供の給与収入が104万円になれば、親は余分に144,900円の所得税が課税されることになります。つまり、子供の手取りは1万円増えても、親は144,900円の所得税が増加してしまうことになり、世帯としては不利になります。
配偶者の立場から見た103万円の壁
仮に配偶者の収入が103万円である場合、“本人”は配偶者控除として38万円の控除を受けることが可能です。配偶者の場合は、収入が103万円を超えても “本人”は配偶者控除が受けられないことで、直ちにデメリットが生じるわけではありません。配偶者特別控除という仕組みがあり、給与収入150万円までは“本人”の税額に影響を与えないようになっています。仮に配偶者の給与収入が150万円を超えると、“本人”の配偶者特別控除が段階的に減少していく仕組みとなっています。なお、配偶者特別控除は段階的に減少していくため、配偶者の収入が150万円を超えると、世帯収入として損になるということはありません。
話しを簡単にするために所得税に限定して説明を行いましたが、社会保険料の壁(企業規模によって106万又は130万円)、住民税(自治体によって異なる)、会社が支給する扶養手当など可変的な要素があり、有利不利の判定は難しくなります
どんな形で詐欺が行われるのか
M&A詐欺の被害が増えているとの話題が、数年前から同業者との会話で交わされるようになりました。今年になってルシアンHDの事件の報道がされるようになり、全体像が明らかになってきました。
具体的には、M&Aで会社を買い取ってもらう際、金融機関に対する経営者の個人保証を解除し、事業継続により雇用を守ってもらうという契約にもかかわらず、M&A後も経営者の個人保証は解除されないまま、会社の資金も抜き取られ、買い取った会社を破綻させてしまうというものです。
問題となっている事件では、会社倒産後、個人保証をしていた元経営者に、金融機関から連絡が来て発覚するとのことです。その後、買い取った会社とは連絡が取れなくなるそうです。報道などによれば、40社ほどの被害が出ており、被害総額は10億円以上に上るそうです。
お金を抜かれないようにすればよいのではとの疑問
クライアントとM&A詐欺の話しをすると、「お金を抜かれないようにすればよいのでは?」との解決方法を示す方もいらっしゃいます。しかし実際にM&Aが行われると、経営者そのものが入れ替わるので、通帳の管理などは当然ながら購入者側の管理となります。また真っ当なM&Aでも、親会社が資金の管理をすることがあるため、その時点では詐欺が行われているのか、通常の資金管理の範疇かなのかは、区別がつかないことが想定されます。
結論としては、「M&A後にお金を抜かれないようにする」という対策は無理で、詐欺的なM&Aに巻き込まれないことが唯一の対策と言えるでしょう。
今回の事件の問題点
M&Aは、売り手側の経営者にとっては通常、一生に一度のことですから慎重に行動したとしても限界がありますし、慎重になりすぎるとM&Aが成立しないなど、売り手側の落ち度を追及するのは難しいかもしれません。
今回の詐欺事件で大きな問題となったのは、M&A仲介業者が間に入っていたにも関わらず、詐欺事件が起きたことです。多くの場合、売り手側はM&Aの初心者に当たるので、売り手側の保護、言い換えれば買い手側企業の評価、あるいは審査を正しく行う必要があったと考えられます。
中小企業では、後継者問題はますます深刻になっています。後継者不在の場合、M&Aは重要な選択肢となります。M&Aでは、経営者が創り上げた会社の経営権の譲渡を、株式の譲渡という形で実現するので、譲渡所得に対する税率も2割程度なので、税金面においても非常にメリットがあります。今回の事件でM&Aの怖さが前面に出てしまいましたが、出口対策としての重要な選択肢ですので、リスクを警戒しながら向き合っていく必要があります。
基礎控除の引上げ
税制以外の公約で、与党も含め全ての政党が最低賃金1,500円を目指すとしていました。ところが年末が近づくと、年収を103万円以内とするために、仕事を休むパートの方が増えるという現実があります。そのような問題を解決する意味でも、可処分所得を増やすという意味でも、基礎控除の引上げは重要だと思います。
ただし所得税と住民税の問題だけでなく、社会保険料の130万円の壁、会社で支給される扶養手当等の仕組みなど、税金だけの問題ではありません。さらに税制面では、配偶者特別控除などにより、壁を超えたことで急に不利益にならないよう一定の金額の控除が受けられるのですが、一筋縄ではいかない部分もあります。
高所得者のメリットが大きいなどの逆進性が問題にされますが、現時点で高所得者の基礎控除が逓減していく仕組みがあり、所得が2,500万円超の人は基礎控除がゼロとなります。仕組をうまく作れば、逆進性の問題は解決できると思います。
トリガー条項の発動
ガソリン税を一時的に引下げるトリガー条項の発動は、経済的には一定の効果が見込まれます。ガソリン価格については、自動車を利用する人や会社に影響が大きいだけでなく、物流の価格に影響するので経済全体へ波及する問題です。しかし円安や戦争など外的な要因があるため、いつまで一時的な施策を続ければよいのかという問題が残ります。
消費税減税
選挙のたびに消費税減税を掲げる政党が出現します。消費税は導入当初、消費税率が3%で、広く薄く課税して直間比率を是正することを目標としていました。導入から35年経過し、変化することはやむを得ないのですが、税率10%となり、経済界からはさらなる引上げの声も聞こえてきている現状です。
消費税の問題を消費者一般の視点で考えれば、増税は可処分所得の減少に直結します。一方で減税は可処分所得を増やすことで、消費が増え景気も良くなるという流れが考えられます。事業者向けの視点で見ると、価格転嫁が可能な場合、消費税増税については肯定的な意見が多く、一方で、価格転嫁が難しい中小零細事業者は、消費税減税への思いが強くなります。価格転嫁ができない事業者の場合は、消費税増税は利益率の圧縮になります。また赤字となった場合でも納税が生ずるという部分は、心理的な抵抗が生じます。
消費税減税を実施する場合、財源まで考えると、元々が直間比率の是正として導入されているので、所得税や法人税の負担を増やすことを前提とすれば、帳尻を合わせることは可能だと考えられます。ただし所得税や法人税を増やすと言われれば、多くの人が反対するでしょう。
減税の話は、有権者には耳障りが良いのですが、常に財源の問題がつきまといます。基礎控除の引上げは、仕組み次第で一定の所得層の可処分所得を増やし、高所得者には追加の負担を生じさせるなど、財源の問題をクリアしつつ実現可能なようにも思えます。いずれにしても、来年の税制改正は大きな動きがありそうな気配となりました。
専門家の活用
クライアントを訪問した際、「社会保険労務士や弁護士に依頼すべきか」との話題になることがあります。例えば、年金事務所の調査があり指摘を受けた場合や、会社の建物に車をぶつけられたけれども加害者との話が一向に進まないなど、問題が起きた時「どうしましょう?」との話になります。
感覚的には法人ですと、税理士へ依頼しているケースは9割以上という印象がありますが、社会保険労務士や弁護士となると顧問契約している事業者は、5割に満たない程度ではないでしょうか。
私は、基本的には専門家が周りにいた方がよいと思うので、弁護士や社会保険労務士の関与をお勧めしています。顧問契約をきっかけに、弁護士や社会保険労務士を上手に活用しているケースもあれば、しばらく契約を続けた後、お願いすることがないからと、契約をストップしてしまうケースもあります。
専門家の仕事の特徴
税理士の他、弁護士、社会保険労務士、司法書士、行政書士などの士業と呼ばれる職業があります。
司法書士や行政書士に関しては、必要に応じて依頼をするケースが多いように感じます。司法書士であれば登記が必要な際に、行政書士であれば許認可の更新などの際に、という雰囲気でしょうか。
社会保険労務士については、従業員数が一定以上の場合だと、顧問契約をしている割合が増えるように思います。算定基礎届や従業員の入退社時の社会保険等の加入手続きなど、仕事が継続するので、顧問契約を締結して継続的に業務を依頼するという形態に馴染みます。税理士の場合も、帳簿の作成や法人税の申告など、手続きが継続するので顧問契約の形が多いように思います。
弁護士については、トラブルが生じたときにスポットで依頼するというケースの方が多いように感じますが、一定規模以上の会社の場合は、顧問契約をしているケースもよくみかけます。
いずれにしても専門家の活用はコストがかかるので、絶対的な答えはみつかりませんが、餅は餅屋と思うことはしばしばあるのではないでしょうか。
継続的な仕事がない場合の距離感
顧問契約で仕事をしている場合で、継続的な作業がない時があります。昔は定期訪問の後、飲みに行って雑談をする中で、いろいろと仕事の話が湧いて出てくるようなことがありました。時代とともに、直接面談するというケースが減っています。
私のクライアントで、私を上手に活用しているなと感じるケースは、直接電話で質問をしてくる社長さんです。ほどほどの規模の会社になると、経理周りや税金周りは経理担当者とのやりとりになるので、社長さんと距離ができがちです。そんな時、経営者側とちょっとしたことで電話のやりとりができる距離感は、仕事がしやすいです。
話は変わりますが、私の事務所では特段事件は起こらないものの、顧問弁護士がいます。年に何回か相談の電話をします。クライアントに法律的な問題が生じた際、その場で、携帯で直接クライアントと話をしてもらうケースもあれば、クライアントに弁護士事務所へ訪問してもらう場合もあります。私にとっては、顧問弁護士は絶対に必要な存在です。
敷居は高いかもしれませんが、社会保険労務士、弁護士などと程よい距離感で話ができる環境は、何かと助かります。現在、顧問の社会保険労務士・弁護士がいない場合は、一度検討してみてはいかがでしょうか。
源泉徴収簿だけでは完結しない令和6年の年末調整
令和6年は、定額減税が4月施行の税制改正で導入された影響で、昨年の終わりに配布された「令和6年分給与所得に対する源泉徴収簿」のみを利用して年末調整計算をしてしまうと、定額減税の計算が行われないため、誤った計算結果になってしまいます。従業員数が少ない会社などでは、ベテランの経理担当者が源泉徴収簿を利用して年末調整を行っているケースがありがちですので、気を付ける必要があります。
「令和6年分 年末調整のしかた」は、下記をご参照ください。
https://www.nta.go.jp/publication/pamph/gensen/nencho2024/01.htm
定額減税の対応方法
具体的に定額減税に対応した年末調整を行うには、定額減税に対応した年末調整ソフトを利用するのが最も合理的なのですが、手計算で年末調整を行う事例も多くあります。手計算で年末調整を行う場合には「令和7年分給与所得者に対する源泉徴収簿」の裏面に記載されている「令和6年分年末調整計算表」を用いるか、国税庁がホームページで公表している「年末調整計算シート(令和6年版)」を利用するのが便利です。
国税庁の下記サイトでダウンロードが可能です。
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/nencho_keisan/index.htm
源泉徴収簿はPDF版ですが、年末調整計算シートはエクセルのファイルとなっており、黄色い部分に数字を入れていくと自動で年末調整ができてしまいます。年末調整の計算を行うだけなら、このシートがあれば計算できてしまいますので、エクセルが使える人の場合にはお勧めです。
年末調整用のソフトは必要なのか?
国税庁の年末調整計算シートがあると、年末調整の計算自体はほぼ完結します。では、一定規模以上の会社の場合、計算シートがあれば年末調整用のソフトは不要になるかというと、年末調整用のソフトがある方が格段に便利です。実務の流れから考えると、年末調整の結果を受けて源泉徴収票の作成、各市町村への給与支払報告書の作成、法定調書の合計表の作成など、年末調整について計算をして終わるだけではなく、計算後の業務があるからです。
さらに給与支払報告書は、従業員の住所地の自治体へ送付する必要があるため、従業員数が多い場合、手作業で送付するには従業員数に比例して手間が増えます。年末調整用のソフトの多くは、電子申告システムと連動して使える仕様となっています。年末調整用のソフトを利用することで、年末調整の計算そのものだけでなく、従業員へ交付するための源泉徴収票の印刷、自治体への給与支払報告書の送信、法定調書の作成送信と言った一連の流れの業務の負担が軽くなります。
年末調整後は、年末調整だけでなく法定調書の作成や償却資産の申告など、同じ時期に業務が集中するので、可能な限り合理化できる仕組みを検討してみましょう。
券売機や自動釣銭機などのシステム改修費用に注意
7月に新紙幣が発行された影響で、券売機やレジの自動釣銭機に関わるまとまった支出が目につくようになりました。金額が大きいので新たな資産を購入したのかと思いきや、単純なシステム更新で、店舗数の関係で費用が膨らんだだけのケースがありました。一方で、中古品を新たに購入しているケースなどもあって、支払いの内容については請求書などを確認する必要があります。
システム更新についての修繕費処理は可能か?
券売機やレジの自動釣銭機などは、新紙幣に対応しなければ実際の運用は難しいのですが、新紙幣対応のシステム更新費用は修繕費として処理してよいのでしょうか。法人税の基本通達では、下記のような取扱いとしています。

基本通達7-8-2に照らすと、新紙幣に対応することを新たな機能と考えるのか、維持管理のためと考えるのか、どちらとも捉えられるように思えます。なお、基本通達7-8-6の2に照らすと、新紙幣の読み取りができなければ券売機としての機能が果たせない為、その「障害の除去」と考えることができます。また、券売機として使用し続けるための費用で「現状の効用の維持等」に該当するということで、新紙幣への対応の更新費用については、修繕費として取り扱ってよいように思います。
なお、新紙幣対応に合わせてキャッシュレス対応にするなど、新機能を追加するケースもあると思います。このような新たな機能の追加であれば、その機能の追加部分は資本的支出として資産計上という処理になります。実務では、新紙幣対応部分とキャッシュレス対応部分をどのように切り分けるかという、新たな問題が生じます。いずれにしても、修繕費か資産計上かの問題は税務調査で問題になりやすい部分ですので、十分な検討が必要です。
法人を畳んだ場合の税金
赤字続きで、会社の残余財産が資本金を下回るような場合、会社を畳んだとしても税金の心配はありません。一方で内部留保が貯まっており、例えば2億円の残余財産がある場合で、資本金が1,000万円の事例です。2億円が株主に分配されることになりますが、その内の1億9,000万円が株主にとっての配当所得となります。株主が1人だとすれば、他に所得がないと仮定しても所得税と住民税で8,000万円超の税負担となります。
会社を畳んだ場合の税金については、想定していないケースが多いので、落とし穴になりがちです。
退職金に対する税金
会社を畳んだ時、内部留保で退職金を支払う予定という話は、多くの経営者が意識しています。実際に退職金として受け取る金額を想定して、積立型の保険に加入しているケースもあります。退職金については、20年勤務していれば800万円、30年勤務していれば1,500万円の退職所得控除があります。退職所得は、退職金から退職所得控除を控除し、更に2分の1として計算されます。仮に30年勤務して、2億円の退職金を受け取った場合には、4,600万円程度の税額となります。
退職所得控除があることと、退職所得控除を控除した後に2分の1した額が所得金額となるので、最高税率が27.5%程度となり非常に有利です。ただし、不相当に高額な退職金と認定されると、会社側で損金として認められないので、退職金の金額については、常識的なところで決定する必要があります。
さらに有利な出口対策
会社経営をしていて順調な場合は、退職金を受け取る計算までしているケースはありがちです。実はさらに有利な出口戦略があります。ただし退職金を受け取る場合に比べて、それなりにハードルが高くなります。
会社が組織として機能する形になっていて、良い条件で購入してくれる相手がいればですが、会社の株式を譲渡するM&Aという形での出口対策があります。株式の譲渡であれば税率が20%程度ですから、退職金を受け取る形よりも有利になります。この場合も、実務としては退職金の支給で退職所得控除を取り、それにM&Aを組み合わせるなど、実質の税率は20%を下回るような形になります。
M&Aの場合、従業員の雇用を守ることが目的の場合もありますし、借入金が残った状態で経営者が引退することが目的の場合もありますから、必ずしも株主にとって有利な結果になるとは限りません。また業績が好調で株価が高くなりすぎた場合に、後継者候補が株式の買取りができない場合などで、受け皿を探すようなケースでもM&Aがマッチする場合があります。M&Aについてはタイミングの問題もあり、時間がかかるケースもありますが、会社として売れる可能性があるのであれば、一つの出口対策として検討しておくことは有効です。
社長が亡くなった場合の対応
税理士を初めて30年も経つので、現職の社長が亡くなられたケースに何件か遭遇しました。後継者がいる場合は、それほど大きな混乱は生じません。ところが、後継者がいないケースもあります。社長が一人で会社を運営していて借金もないケースであれば、正式に会社を清算させる場合もありますし、そのまま放置してしまう場合もありますが、大きなトラブルにはなりません。
従業員が一定数以上いる場合、あるいは会社に借入金がある場合は、なかなか難しい問題が生じます。従業員から給料の支払いが求められますし、今後の生活のことがあるから会社を継続してほしいと言われます。また会社が銀行から借入れしている場合は、社長が連帯保証人となっており、社長の相続人が借金返済を迫られるなど、借入金の問題をクリアしないと住む家までなくなってしまうなどのリスクもあります。
社長死亡へのリスク対策
社長に万が一のことがあった時の対策として、保険の利用を想像されるケースが多いと思います。多額の借入れがある場合は、保険金で借金を返済して会社を畳んでしまうという選択肢を残しておくことも有効です。
それ以上に有効なのは、内部留保を大きくして、借金も限りなくゼロという強い体質の会社を作ることです。会社は設備投資が必要な業種など、借金が避けられないケースもありますが、利益を出し続けている会社は無借金というケースがよくあります。内部留保に余裕があれば従業員に退職金を支払い、きれいに会社を畳むこともできます。さらに、利益を出し続けている組織ならM&Aで買い取ってもらうなど、出口の選択肢も増えます。
後継者がいない場合の対応
後継者がいない状態で社長が急逝し、配偶者が会社を引き継いでうまくいくケースも存在します。製造業で製造設備があり、工場で働く従業員もいて、製品を製造すれば売れるという仕組みができていて、順調に会社が回っていくという状況です。
一方、製造設備と従業員が揃っていても生産管理がうまくいかず、受注が減少して2年も持たずに破産してしまうケースもあります。
後継者が定まらない段階で経営者が急逝した場合に、遺族がどのような対応を取るかについて家族と話をしておくことは重要です。
例えば会社を畳んでしまう想定であれば、会社の借金は保険金で返済できるように、従業員へは100万円ずつ退職金を支給して辞めてもらうように、残りは死亡退職金として遺族が受け取るようになど、経営者が万が一に備えて具体的に踏み込んで話しておく、メモを残しておくなどが重要です。
あるいは、後継者はいなくても信頼できる同業者がいる場合、会社ごと譲ってしまうなどの選択肢も考えられます。この場合も、具体的に誰に相談すべきかを話しておく、メモを残しておくなどの対応をしておくことが重要です。
事業承継の問題については、後継者が定まっている場合の手法についてよく語られます。またガンなどで余命宣告されるケースなどは、生存中にある程度方向性を定めてしまうことも可能です。ところが、まったく後継者が定まらない状態で経営者が急逝してしまう場合、大きな混乱が生じますし、遺族も対応方法がわかりません。後継者がいない場合こそ、自分に万が一のことが起こった時の対応について検討しておくことが必要です。
今回の事案の概要
M&Aが予定され、一株10万5千円で売買することについて、売り手である被相続人と買い手で基本合意が締結されていました。その後、被相続人の相続が発生したという事案です。この相続税の申告において、M&Aが予定されている株式を財産評価通達に基づき一株8千円で評価して申告したところ、税務署に否認されたというものです。
財産評価通達で評価すれば一株8千円が正しいのですが、一株10万5千円で譲渡する基本合意ができているので、税務署は、下記に基づいて財産評価通達による評価を認めないとしました。
| 財産評価通達 6 この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する。 |
果たして、一株10万5千円で基本合意ができている株式について、評価通達に基づき一株8千円で評価することは著しく不適当と考えられるのでしょうか。
専門家による予想はバラバラ
8月28日に高裁判決が出たわけですが、相続税で有名な学者や税理士による事前の判決の予想はバラバラでした。むしろ、納税者敗訴を予想する専門家の方が多かったように思います。
納税者が勝訴すると予想していた人の考え方は、今回の事例では租税回避の意図がないとするものです。
一方で、納税者が敗訴すると予想している人の考え方は、上記通達の「通達の定めによって評価することが著しく不適当と認められる財産」であるか否かについては、租税回避の意図は関係なく、課税の公平な視点から判断すべきとするものです。
裁判所の判断
高裁判決では、租税回避の意図は要件としていない旨を示した上で、財産評価通達による評価が、実質的な租税負担の公平に反するという事情はないとして、納税者を勝訴させました。ちなみに、税務訴訟で上記の財産評価通達6の適用が認められなかった事例は初めてということです。国側が上告を行うかどうかについては、現時点では不明です。
今回の事例では、相続前に基本合意の契約は締結していましたが、実際の株式譲渡契約は、相続発生後に相続人と買い手の間で締結されているとの事情もあり、相続時点では基本合意した金額で売買されるか不確実な要素もあったと思います。実務を行うにあたり、参考になる部分もあると同時に、上告されるかどうかまで見届ける必要があります。
持分を共有させる問題点
相続の際、不動産を兄弟が共有で半分ずつ相続するケースがよくあります。遺産分割協議を行う際に、どちらか一方が不動産の全部を受け取るより、不動産を2分の1ずつ、預貯金も2分の1ずつと分割する方が、相続税の納税資金まで考慮すると、何かとスムーズだからです。また遺言書で、兄弟に半分ずつ共有で相続させるとしているケースも見受けられます。
実務的な感覚では、共有する段階では問題となりにくいのですが、20年、30年経過することで大きな問題となるケースが生じます。懇意にさせていただいている弁護士に言わせると、共有は問題の先送りで、夫婦間での共有はあり得るが、兄弟姉妹などでの共有は避けるべきとのことです。
なぜ問題になるのかと言えば、時間が経過することで、共有者それぞれが別の家庭を持ち、代替わりしていくことで、共有者の数が増え、その関係性が希薄かつ疎遠になっていきます。不動産を売却する場合、一般論としては共有者が同意しなければ買い手がつきませんし、その際に共有者の調整が難しくなります。
なお、共有不動産を買い取るなどのDMをみかけることがありますが、そのような取引は時価の半額程度で売却金額が提示されることが多く、最初の売り主にとって有利に働くことはありません。その後、共有物分割の訴訟などを経て、残りの共有者が時価で買い取るか、競売に移行するか、あるいは代償金を受け取って出ていくなど、残りの共有者にとっても不利に働くケースが一般的です。親族間での調整が不可能な場合の奥の手と考えるべきです。
前妻(夫)の子がいるケース
相続税の申告をするに当たり、戸籍謄本を集めると、前妻の子がいると判明することがあります。民法上は、前妻の子であっても現在の配偶者の子であっても相続分は同じです。
相続税の申告でも、相続登記をする場合に遺言書がなければ、遺産分割協議書が必要になります。遺産分割協議書は、連絡が途絶えている場合でも前妻の子に納得してもらい、実印を押印してもらう必要が生じます。前妻の子に遺産の全体像を見せたくないという気持は理解できますが、中途半端に隠そうとすると不信感が生じて、遺産分割協議がまとまらないなどのケースが生じます。誠実で丁寧な対応が必要となります。
疎遠になった前妻の子がいる場合は、弁護士などに相談して、遺留分を侵害しない形で公正証書遺言などを作成しておくことで、住宅や会社で利用している土地、会社の株式などを、後継者にスムーズに相続させることが可能となります。遺言書を作成することを億劫にされる方が多いですが、複雑な相続となることが予想できる場合は、相続人に大きな負担をかけることになりますので注意が必要です。
令和6年4月1日から相続登記が義務化
相続税については、100件の相続があっても、申告義務があるのは10件あるかどうか程度で、9割の人は相続税に縁がありません。
一方で、相続税の申告は必要なくても、不動産を相続するケースは非常に多いと思います。ところが、不動産を相続しても登記しない人が相当数いたようで、所有者不明の土地が増え続け、大きな社会問題となっていました。この問題を解決するために、今年の4月1日から相続登記が義務化されることになりました。
制度の概要
相続登記の義務化について、制度の概要を説明すると下記のとおりです。
① 相続(遺言も含みます。)によって不動産を取得した相続人は、その所有権の取得を知った日から3年以内に相続登記の申請をしなければなりません。
② 遺産分割が成立した場合には、これによって不動産を取得した相続人は、遺産分割が成立した日から3年以内に、相続登記をしなければなりません。
①と②のいずれについても、正当な理由なく義務に違反した場合、10万円以下の過料が適用される可能性があります。
なお、令和6年4月1日より以前に相続が開始している場合も、3年の猶予期間はありますが、義務化の対象となります。
税理士的な視点で実務的に気になること
最近相談された事例ですが、名前も知らない親戚の代理人弁護士から書留が届き、祖父名義の不動産が未登記のままなので、遺産分割協議を行いたいとの連絡でした。自分に馴染みのない土地について、会った記憶もない従兄の子供(その代理人弁護士)からの連絡ですから、戸惑ってしまいます。相続を希望しないと返信したそうですが、その後、連絡が途絶えたそうです。顛末くらいは知らせてほしいものです。
相続税の実務をしていて困る事例として、相続人が行方知れずとか、連絡が取れないケースです。それ以上に困るのが、相続人同士の仲が非常に険悪な事例です。そのような背景で、何十年も前の相続に関して、関係が希薄な親族と連絡を取って、分割協議を行うことが可能なのかなど、疑問に思ってしまいます。
また友人の司法書士に聞いたところ、登記者の住所変更がされていないケースや、所有者の名前が旧字体、俗字体など混在していて、未登記不動産のピックアップまではできるかもしれないが、所有者の同一性の判断が難しいのではという話でした。
過料というペナルティがある制度ですから、多くの人は対応できるのならしたいと考えるでしょう。これからの相続については、従来は「お金がかかるなら登記しない」という反応だったものが、義務化によって登記する事例が圧倒的に多くなると想定されます。一方で、過去の相続については登記するために遺産分割が必要ですし、数十年前の相続などを想定すると一足飛びに解決するとは思えません。
路線価の全国平均は3年連続で上昇
7月1日に令和6年の路線価が公表されました。対前年比は全国平均で2.3%上昇となっており、全国平均としては3年連続で上昇しています。東京都は、前年対比で路線価が5.3%上昇しています。ただし、全国的に路線価が上昇しているわけではなく、16県では路線価が下落しています。
路線価と実勢価格と公示価格
路線価は、相続税や贈与税の計算を行う際に用いる価額として、国税庁が公表しています。実勢価格は、実際に取引が行われた価格です。公示価格は、国土交通省が1月1日時点の標準地について鑑定評価した土地の価格です。ちなみに、国税庁が日本全国すべての地域に路線価を付しているわけではなく、路線価が存在しない地域では、固定資産税の評価額に一定の倍率を乗じて評価するための倍率を指定しています。
実勢価格は近隣の土地の取引が行われなければ価格が存在しませんし、公示価格は特定の地点の価格として公表されますが、すべての住所の価格が公表されているわけではありません。結局、特定の地点の土地の評価を行う場合、国税庁の路線価、あるいは倍率表を用いることになります。一般的に、路線価は公示価格の80%程度となっていると言われています。また、固定資産税の評価額は固定資産税を課税するための評価額で、3年に1度、公示価格の70%程度の金額で、自治体が評価額を算定しています。
路線価より売買価額が安い場合
一般的に、路線価は公示価格80%程度ですから、路線価よりは高く売れると想像してしまいます。ところが実際に土地を売りに出すと、路線価より低い価額でしか売れないケースがあります。
相続税の計算では、土地は路線価によって評価して、税額を納付します。相続直後に土地を売却し、その土地が路線価より低い金額でしか売却できなかった場合、売却価額に基づいて相続税の計算をし直せば還付が認められるかという問題があります。国税不服審判所で争われた事例がいくつかありますが、結論として路線価による評価が尊重され、売却価額に基づく更正の請求は認められないようです。
路線価は更地としての評価であり、実際には中古建物が建っている場合は、解体費用が控除された金額で取引価格が決まる場合もあります。また、時間をかけることができれば路線価以上で売却できる場合でも、売り急げば路線価より低い価格になってしまうケースもあります。
国税不服審判所の考え方は、実際の売買価格は個別の事情が織り込まれているので、土地そのものに特別の事情が存在しない限りは、路線価を優先するという考え方です。
現在、土地の価額は全体的に上昇傾向が続いていますが、土地の金額が下落傾向の場合には、売却価額が路線価を下回る傾向になるケースもあります。土地の下落傾向の状況下では、相続前に売却してしまうのも一つの相続税対策となります。
贈与税の非課税財産
贈与税については、相続税法に規定が置かれています。その中で、贈与税の非課税財産として下記のような規定があります。

民法では、親や祖父母などの直系血族、兄弟姉妹は、互いに扶養をする義務があるとしており、上記の規定に当てはめると、親や祖父母が生活費や教育費に充てるために贈与した財産については、通常必要と認められるものは贈与税を課税しないとしています。
ここで言う「通常必要と認められるもの」の判断については曖昧ですが、大学に通うために一人暮らしをしている場合、仕送りに贈与税が課税されることは通常ありません。また、私立大学の医学部で年間の学費が1千万円以上になるケースでも、学費に対して贈与税が課税されることはありません。
奨学金の返済は?
上記の条文では「充てるため」と規定しています。過去に教育費に充てた奨学金の返済については、贈与税の非課税に該当しないのでしょうか。
この点については、未来形の充てるためだからok、過去形の充てたものだからダメと言うわけではなく、基本通達で下記のように規定しています。

「必要な都度、直接充てるための贈与でなければいけない」としており、過去に教育費に充てた奨学金の返済のための贈与は非課税にならないし、今後の教育資金としてまとめて贈与する場合も贈与税の非課税にならないということになります。
なお教育資金の一括贈与について、非課税とする特例はありますので、詳しくは下記をご覧ください。
https://www.nta.go.jp/publication/pamph/sozoku-zoyo/201304/pdf/0023004-114_02.pdf
さて、今回の取扱いですが、感情的に納得できるでしょうか。現状の制度の建付けでは、必要な都度の贈与が原則で、特例的に教育資金の一括贈与という制度があるだけで、後出しという形は認めていません。
しかしながら今回の事例は、返済額を毎年贈与するなど、年間110万円までの贈与税の非課税枠を活用することで、現実的には課税されない贈与が可能となります。
名義預金とは
相続税の申告では、亡くなった人(被相続人)の財産が課税の対象になります。名義預金とは、預金口座の名義人と実際のお金を出した人が異なる場合をいいます。
典型的な事例で、夫がサラリーマンで、妻は専業主婦という場合を想定します。夫から妻が毎月生活費を受け取り、生活費の余剰部分を妻名義で預金した場合に、名義預金と考えられる可能性があります。
もう一つ、ありがちな事例として、親が子供の名義で預金口座を作り、贈与税の非課税の範囲内で子供名義の口座へ預け入れを行っている場合があります。この場合、子供名義の通帳が名義預金と考えられる可能性があります。
上記の事例で、名義預金ではなく真実として妻や子供の預金と解釈することができれば、相続財産には含まれないことになりますが、名義預金と判断されれば被相続人の財産として相続税の対象となります。
名義預金は、相続税の調査で定番の指摘事項となっています。特に上記の生活費の余剰を少しずつ妻名義の預金に預け入れたとか、子供名義の預金口座へ贈与税の非課税の範囲で預け入れを行っていた事例は、問題になりやすい事例です。
ポイントとなるのは資金原資と管理支配
税務調査で名義預金と指摘された場合で、最終的に名義預金と判断されるかのポイントとなるのは、その預金の資金原資と、預金の管理支配がどうなっているかという点です。
生活費の余剰を妻名義の預金としていた事例では、妻は専業主婦という前提なので、資金原資は夫となります。預金の管理支配については判断が難しいところですが、通帳への預け入れや引き出しは妻が行っているので、管理は妻と言えるかもしれません。ただし、その預金の使い道が、家の修繕や家具の購入など生活費として使われている場合、夫の支配下にあると考えられ、名義預金と判断される可能性が高くなります。
また、親が子供名義の口座へ贈与税の非課税の範囲内で預け入れをしているケースでは、資金の原資は親と言うことになります。そして預け入れも親が行い、必要に応じて親が引き出しをしている場合、管理支配も親が行っているとして、名義預金と判断される可能性が高いと考えられます。
どんな場合に妻の預金、あるいは子供の預金と認められるのか
専業主婦の方が相続人となる場合で、名義預金ではなく妻の預金として認められるケースとして一般的なのは、妻が仕事をしていたころに稼いだ部分であるとか、妻が相続で手に入れた部分など、原資が夫でない部分です。仮に一つの預金口座に入っていたとしても、一部を妻独自の預金、一部を名義預金と考えるケースはあります。
また、非課税枠を利用した子供への贈与は、実際に贈与していればよいので、管理支配を子供がしているなどの証拠を残しておくことが大切です。例えば、子供の生活費が引き落とされる口座へ振り込みを行えば、管理支配が子供に移転していると説明がつきやすくなります。逆に、いざというときのための資金との思いで、親が管理するのは誤りです。贈与をするのなら、管理支配も完全に子供にさせるべきです。
上記の資金原資と管理支配という考え方は、重要なポイントであると同時に、何を根拠にその判断を行うのかという難しい問題があります。安易な判断は大きなリスクになるので気を付けましょう。
イベントチケットの購入価格と適格請求書の金額が異なる場合
令和6年5月30日追加された国税庁のQ&Aで、次のような問が追加されました。
| 当社は、福利厚生としてイベントのチケット(物品切手等)を購入し、従業員に配付しています。仕入税額控除の適用を受けるため、実際に従業員がイベントを観覧した時(引換給付の際)に交付を受けた適格請求書等を受領し、当社においてそれを保存しているところ、その適格請求書等に記載された金額と、物品切手等を購入した金額に差額が生じることがありますが、この場合、どのように仕入控除税額を算出することになるのでしょうか。 |
|---|
イベントを観覧した時にインボイスを受領するという事例が、直接的に思いつかないのですが、チケットの半券に金額の記載があるようなケースかもしれません。実際に前売りチケットを割引価格で購入できる場合もあれば、金券ショップでプレミアムが付いた金額で購入する可能性も考えられます。
割引価格で購入した場合の処理
国税庁Q&Aの事例の数字を利用しますが、チケット11,000円で購入し、チケットの半券に本体価格12,000円、消費税1,200円と記載されているようなケースを想定してください。半券が簡易インボイスの要件を満たしているとした場合の処理です。
①インボイスに合わせた処理
| 購入時 | 貯蔵品 11,000円 現金 11,000円 |
| チケット利用時 | 福利厚生費 12,000円 貯蔵品 11,000円 仮払消費税等 1,200円 雑収入 2,200円(対象外) |
②購入金額に合わせた処理
| 購入時 | 貯蔵品 11,000円 現金 11,000円 |
| チケット利用時 | 福利厚生費 10,000円 貯蔵品 11,000円 仮払消費税等 1,000円 |
国税庁の解説によれば、①のインボイスに合わせた処理を正解としつつも、②の購入金額に合わせた処理を行っても差し支えないとのことです。インボイス制度の趣旨からすれば、インボイスに合わせた形で税額控除を受けるのが理論的です。②については、理論的には誤った処理ですが、インボイスよりも低い価額の税額控除となるので容認するということのようです。納税者有利に処理するなら①の仕訳で処理するべきです。
プレミアムが付いたチケットを購入した場合の処理
こちらの事例では先ほどと金額が入れ替わって、購入金額が13,200円の場合、インボイスに記載された金額は本体価格10,000円、消費税1,000円となっており、割増価格で購入している事例です。
| 購入時 | 貯蔵品 13,200円 現金 13,200円 |
| チケット利用時 | 福利厚生費 10,000円 貯蔵品 13,200円 仮払消費税等 1,000円 福利厚生費 2,200円(対象外) |
仕入税額控除が可能となるのは、あくまでもインボイスに記載のある1,000円までとする処理です。例外を認めていません。
チケット購入時点でインボイスが交付されれば、このような問題は起きません。しかしチケット販売時点では、物品切手等の販売で非課税となるため、インボイス制度の下において、別のタイミングでインボイスが交付されることによって生じる疑問点です。
クレジットカードで購入したタクシーチケットの問題点
会社の接待後に、取引先の方にタクシーチケットを渡す場合があります。クレジットカードで購入したタクシーチケットは、まず接待した取引先の方に渡り、その方がタクシーを利用することで、精算時にそのチケットがタクシーのドライバーに渡ります。その場合、タクシーチケットを購入した接待側にはカード会社からの明細書のみで、領収書が発行されないことが問題となっていました。個人タクシーの組合などでは、下記のようなサイトを作成し、領収書の再発行を行なうように周知していました。
しかし、タクシーに乗車した側が領収書を受け取ったとしても、タクシー代を負担するタクシーチケットを購入した接待側にはインボイスが交付されないという問題が残ったままでした。
国税庁の新しいQ&A
タクシー事業者から、財務省などへの対策要望を受けて新たなQ&Aが公表されました。
Q&A108-2です。より詳しい情報が必要な場合は、下記をご覧ください。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/108-2.pdf
原則は適格簡易請求の保存が必要としつつも、一定の条件の下で帳簿のみの保存により仕入税額控除の適用を認めるものとしました。

上記の書きぶりからすると、インボイスの保存がない場合でも仕入税額控除が可能とされる「入場券等が回収された課税仕入れ」という規定(施行令49条1項1号ロ)を拡大解釈しての適用と読み取れます。
現実的に起きた問題を踏まえ、国税庁側が新しい情報を公表しています。継続して問題が起こりそうな事例の場合は、国税庁などに問合せをすることで、取扱いが緩和されるケースもあります。解決できない問題は、国税庁などに問い合わせを行うことも有効です。
月の中途で適格請求書発行事業者となった場合の適格請求書等の交付方法
令和5年10月1日から令和11年9月30日までの日の属する課税期間については、期の途中からインボイスの登録事業者となることができます。さらに、月の中途から登録事業者になることも可能です。それを踏まえて問77-2として、下記のQが追加されています。
| 当社は、機械装置の貸付けを行っている免税事業者です。契約上、毎月末に使用料を受領し、領収書を発行しているところ、この度、月の中途に適格請求書発行事業者の登録を受けたのですが、どのように領収書(適格請求書)を交付すべきでしょうか。 また、棚卸資産としての機械装置の販売やその保守点検といった役務提供も行っていますが、この場合の適格請求書の交付はどうなりますか。 |
|---|
文字数はそれほどでもないですが、論点が詰め込まれています。①機械の貸付けの使用料、②機械の販売、③機械の保守点検という3種類の売上計上があり、月末に請求書を発行しているという前提です。請求書は月末ですが、月の中途、事例では3月15日に登録を受けている前提です。
資産の貸付けの使用料
資産の貸付けの使用料については、当月分を当月受領か、翌月分を当月に受領するかで対応が変わり、下記のような結論となります。


資産の販売の場合
資産の販売の場合、資産の販売の時期が登録前であればインボイスの交付はできず、販売の時期が登録日以後であればインボイスの交付が必要になります。請求書の発行時点で考えるのではなく、資産の販売の時期により判断することになります。
保守点検など役務の提供の場合
役務の提供については、その契約に基づく役務の全提供を完了した日によって、インボイスの交付を判断することになります。インボイスの登録前から保守点検作業を始めており、保守点検作業が完了した日がインボイス登録後であれば、インボイスを発行することになります。この場合、日割り計算などは不要となります。一方で、インボイスの登録開始前に保守点検作業が完了している場合、インボイスの交付はできないことになります。これについても請求書の発行時点ではなく、役務の提供が完了した日付がいつかによって判断することになります。
実務を考慮すると、インボイスの登録を急ぐケースがあるかもしれませんが、可能であれば月初めを登録開始日とするのが望ましいように思います。月の中途で、インボイスを交付できる場合とインボイスを交付できない場合を区分するのは、実務的には面倒です。
予約サイトを利用して宿泊した場合のインボイス
昨年10月のインボイス制度導入当初から、予約サイトを通してホテル宿泊を予約した場合に、予約サイトからインボイスが交付されず、宿泊したホテルからもインボイスが交付されないという問題が注目されていました。
原因は、予約サイトが海外のサイトであり、登録事業者でないためインボイス交付ができず、一方でホテル側では、予約サイトに宿泊枠を販売しその予約サイトが宿泊者に販売する形のため、ホテル側が宿泊者にインボイスを交付すると、二重にインボイスを交付してしまうことになるとの問題がありました。
国税庁Q&Aによる回答
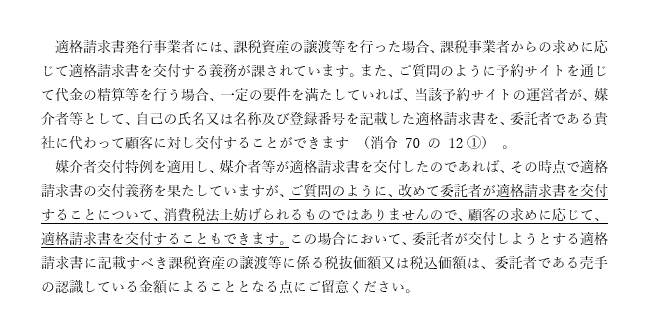
上記の問題について、国税庁Q&A49-2では、下記のように回答しています。
 |
|---|
前段は消費税法が想定している処理で、予約サイトが登録事業者なら媒介者特例を利用してインボイスを交付するという取扱いです。
しかし後段では、改めて委託者が適格請求書を交付できると回答しています。
消費税の理屈で考えるならば、課税事業者であるホテルが免税事業者である予約サイトに販売し、免税事業者が宿泊者に販売しているので、本来はインボイスの交付がされない取引と考えることもできます。しかし、明らかに課税事業者と想定される有名なホテルに宿泊したにも関わらず、インボイスが交付されないのでは、ホテル利用者側からすると不合理です。また、他の事業者からインボイス交付を求められた場合の交付義務を規定している消費税法57条4との兼ね合いが生じます。
結論として、委託者側であるホテルがインボイスを交付できる旨を、国税庁が明らかにしました。ある意味ホテル業界へのメッセージと捉えることが可能です。
ただ、これで問題がすべて解決するかと言うと、金額についてはホテル側の認識する金額なので、必ずしも利用者が負担した金額と一致しません。またQ&Aはホテルの予約サイトについて回答していますが、その範囲がどこまでなのか?あるいは、インボイスが二重に交付されることになるのでは?など、新たな疑問も生じています。
プロ野球選手の申告漏れ報道
有名なプロ野球選手が1億円の申告漏れを疑われるも、修正申告に応じないとの報道があり注目を浴びています。一般的な申告漏れの報道であれば、修正申告と納税を済ませてから、報道されることが多いのですが、今回は進行中ということなので、少し不可解な事案です。
報道によれば、納税者が「これまで飲食費は認められてきた」と主張しているとされています。納税者が「前の税務調査で問題にならなかった」と主張するケースはありがちですので、「これまで認められてきた」との主張の効力について検討してみます。
税務の世界における信義則
民法1条2項に「権利の行使及び義務の履行は、信義に従い誠実に行わなければならない」との条文があり、民法の基本原則の一つとされ、信義則の原則と呼ばれています。
税務の世界でも、信義則が適用されるか否かは古くから論点となっており、最高裁の判決も出ています。税務の世界における信義則を具体例に当てはめると、税務職員が誤った指導をして、その誤った指導に基づいて納税者が申告した場合、納税者が救済されるのかという問題です。
昭和62年10月30日の最高裁判決によれば、信義則が適用される場合があるとしつつも、下記のような特別な事情がある場合だけとしています。
| ・税務官庁が納税者に対し信頼の対象となる公的見解を表示し ・納税者がその表示を信頼しその信頼に基づいて行動し ・上記の表示に反する課税処分が行われ ・納税者が経済的不利益を受けることになった ・さらに、納税者の責めに帰すべき事由がないこと |
|---|
https://www.courts.go.jp/app/hanrei_jp/detail2?id=70488
実務に置き換えると、以前の税務調査で大丈夫と言われたと主張しても、それを根拠としてそのまま認められることは少ないという結論になってしまいます。
答えがでない問題が生じた場合の解決法
実務を行っていると、法律に当てはめても答えがでないような場合があります。そのような場合、税務署に相談しても全く効果がないかというと、一定の効果が生じる場合もあります。
例えば、下記のように文書回答という形で、国税庁が回答してくれる場合があります。少なくともこのような回答は、上記の要件の内の「公的見解」に該当することになります。
https://www.nta.go.jp/law/bunshokaito/01.htm
文書回答に至らない場合でも、所轄税務署で個別の取引について照会することが可能です。事前予約をした上で照会した場合、税務署の見解通りの処理をしていれば、税務調査があった場合に尊重してもらえるのが実務です。
https://www.nta.go.jp/taxes/shiraberu/sodan/kobetsu/index.htm
結局のところ、税務調査の現場で「前の税務調査で大丈夫と言われた」とか、「税務署に電話して大丈夫と言われた」という話は通用しないケースの方が多いでしょう。本当に難しい事案であれば、申告を行う前に税務署に予約をして、十分な資料を提供した上で、相談の記録を残してもらうなどの工夫が必要です。
旅費日当は有利に働くのか
出張旅費を支給する際、交通費や宿泊費などを実費精算することは当然ですが、実費に加え日当を支給するケースがあります。この日当が所得税法上の非課税所得に該当すれば、法人では経費が増え、受け取る側は所得税が非課税となるので、節税効果があることは事実です。
この旅費日当が非課税とされるか否かについては、所得税基本通達9-3を元に判定することになります。
| 法第9条第1項第4号の規定により非課税とされる金品は、同号に規定する旅行をした者に対して使用者等からその旅行に必要な運賃、宿泊料、移転料等の支出に充てるものとして支給される金品のうち、その旅行の目的、目的地、行路若しくは期間の長短、宿泊の要否、旅行者の職務内容及び地位等からみて、その旅行に通常必要とされる費用の支出に充てられると認められる範囲内の金品をいうのであるが、当該範囲内の金品に該当するかどうかの判定に当たっては、次に掲げる事項を勘案するものとする。 (1) その支給額が、その支給をする使用者等の役員及び使用人の全てを通じて適正なバランスが保たれている基準によって計算されたものであるかどうか。 (2) その支給額が、その支給をする使用者等と同業種、同規模の他の使用者等が一般的に支給している金額に照らして相当と認められるものであるかどうか。 |
|---|
要約すると、①通常必要とされる費用の支出、②全従業員間でのバランスがとれる基準、③他の会社と比べても相当と認められるもの、であれば、非課税所得として扱われることになります。
運用が簡単かと言えば比較的簡単で、公務員などの場合は普通に支給が行われていますし、比較的大規模な会社でも旅費日当が支給されるケースが一般的です。
中小企業での運用は有利なのか?
中小企業で旅費規程に基づく日当の支給を検討するきっかけとしては、インターネット上の情報を見て、節税として利用できるのではないかとの発想です。一方で、上の通達にあるように、旅費規程に基づく日当を支給する場合、全従業員間でバランスがとれた基準を設ける必要があります。旅費日当の導入は、会社の費用が増えることに繋がりますので、節税効果は期待できるものの、費用の増加を懸念して断念するケースもあります。
旅費日当を支給する場合のリスク
極端な事例として社長一人の会社、あるいは家族経営の会社で、旅費日当は利用できるのかと質問されるケースがあります。所得税基本通達の要件を満たしていれば、ダメではないということになります。金額が妥当で出張の事実があれば、否認はされにくいと思います。
しかしながら、実務では問題になることが多いのも事実です。カラ出張はインチキですから論外ですが、規程の金額が高すぎることによる否認や、経営者は出張の認識であったが、税務調査で業務上の出張ではないと認定されて否認されている例もあります。有名なところで、経営者が青年会議所の会議への出席の交通費について否認された事例があります。
https://www.kfs.go.jp/service/JP/100/06/index.html
旅費規程に基づく日当の支給については、それなりの規模の会社や公務員では当然のことで、とりわけ新しいトピックではありません。常識的な利用をすれば、所得税が非課税となる日当の支給は可能です。ただし、旅費規程を新設して旅費日当を新たに支給する場合、会社とすれば経費の増加に繋がるので、経営判断として導入するか否かについては慎重に検討すべきです。
情報公開法に基づく開示
今回ご紹介する文書は、情報公開法9条1項による開示請求により明らかになった「法人税及び消費税等の処理における誤り易い事例とそのチェックポイント」とされる事例集で、国税庁調査課及び東京国税局調査審理課が令和5年9月に作成したものです。
情報公開法に基づく開示では、課税庁内部の様々な資料が開示されていますが、各税法の質疑応答事例集や誤りやすいポイントなど、納税者が自分のミスを防止するのに役立つ情報なども含まれています。
勘定科目内訳明細書等のチェックポイント
今回の文書は300ページ以上に及ぶ内容なので、税法改正など細かな内容も多いのですが、納税者の視点で興味深そうな勘定科目内訳書がどのようにチェックされているのかについて、概要を紹介していきます。
(1)売掛金・未収金
① 貸倒引当金の設定の際に、買掛金あるいは未払金と比較して相殺状態になるものが反映されているか否か
② 未収消費税など、貸倒引当金の設定対象とならないものを含めていないか
③ 異動がないもので、実質貸付金として、受取利息の認定が必要なものはないか
(2)仮払金・立替金等
① 仮払税金が計上されている場合に、申告調整がされているか否か
② 実質的に貸付金と認められるものがないか否か
(3)貸付金
① 役員等への貸付金に対する受取利息は適正か否か
② 関係会社等への貸付金に対する受取利息の減免は行われていないか
(4)固定資産
① 土地の譲渡がある場合に、課税売上割合が正しく計算されているか
② 固定資産の譲渡がある場合に、消費税の申告書に反映されているか
(5)役員給与
① 損金の額に算入されない役員給与が別表に反映されているか
② 事前確定届出給与がある場合に、届出額と一致しているか
(6)雑益・雑損
① 還付法人税等について減算処理をしているか、還付事業税について減算処理をしていないか
② 売掛債権の貸し倒れがある場合に、消費税の申告書に記載があるか
③ ゴルフ会員権の売却損益がある場合に、消費税の申告書に記載があるか
実務的に気にすべき点をピックアップしましたが、なるほどと思わせる内容です。
勘定科目内訳書と申告書を比較して疑義が生じれば、税務調査の端緒となる可能性があります。ミスを防ぐうえで、上記の内容などは最低限確認しておくべきポイントと言えるでしょう。
定額減税が受けられない人
定額減税については、年間を通して行う定額減税と、6月以降に適用が受けられる月次減税を切り離して考える必要があります。
6月以降に行う月次減税は、源泉徴収税額表の乙欄または丙欄が適用される場合には適用されません。また6月1日に勤務している人が対象となるため、6月分の給与が支給されるケースでも6月2日以降に入社の場合は、月次減税を受けることができません。ただし乙欄または丙欄適用の人は、確定申告で定額減税を受けることが可能ですし、6月2日以降入社の人は、年末調整で定額減税を受けることが可能です。
また定額減税の要件として、合計所得金額が1,805万円以下である必要があります。具体的には、額面で2,000万円を超える給与収入がある場合、定額減税は受けられないことになります。例えば月額170万円の給与であれば、年間で2,040万円の給与収入になり、合計所得金額は1,845万円で、定額減税が受けられないことになります。ところが月額給与が170万円の場合でも、月次減税は行われます。給与収入が2,000万円を超える場合は年末調整が行われませんので、確定申告をして最終的な精算を行うことになります。いずれ納税しなければならないのなら、月次減税は不要なのにという声が聞こえてきます。
定額減税と扶養控除の使い分けは可能?
少し込み入った話題になりますが、給与収入が2,000万円を超える甲、その配偶者で給与収入500万円の乙がいるとし、子供2人が控除対象扶養親族に該当する場合を想定します。この場合、甲は所得制限で定額減税が最終的に受けられないので、子供2人分について、乙が定額減税を受ける方が有利になるのでしょうか。
乙が子供2人分で6万円の定額減税を受けることが可能だとしても、甲が課税所得1,800万円で、子供2人分について扶養控除を受けることができれば、76万円(38万円×2人)に対する所得税率が33%で250,800円の節税効果となるのに対して、乙が扶養控除を受ける場合の所得税率が20%であれば、節税効果は152,000円となります。結局、税率差で98,800円不利になってしまいます。
子供2人分について甲が扶養控除、乙が定額減税を選択できれば有利なのですが、国税庁の解説によれば下記のとおりで、扶養控除と定額減税の対象は一致させる必要があります。
| 3 上記1及び2の場合において、あなたがその同一生計配偶者等に係る配偶者控除や扶養控除などの所得控除を受けるときは、その同一生計配偶者等についてはあなたの定額減税額の計算に含めることとなります。 逆に、例えば、あなたの扶養親族について、その扶養親族があなたの妻のもとで扶養控除を受ける場合は、あなたの定額減税額の計算に含めることはできず、あなたの妻の定額減税額の計算に含めることとなります。 |
|---|
令和6年分 年末調整に係る定額減税のための申告書.pdf (nta.go.jp)
一回だけの減税ですが、意外とややこしい話になるケースもあるので注意が必要です。上記のように、誰の扶養にするかで有利不利が生じますので、下記の書類などを利用して、一律に意思確認をした方がよいかもしれません。
令和6年分 源泉徴収に係る定額減税のための申告書 兼 年末調整に係る定額減税のための申告書.pdf (nta.go.jp)
自動ダイレクトの概要
従来から、ダイレクト納付という仕組みで電子申告後に引落期日を入力することで、預金口座から納税額を自動的に引き落すことが可能でした。つまり電子申告を行った後に引落期日を入力するという流れでした。
一方、4月から開始された「自動ダイレクト」は、電子申告時に「ダイレクト納付を利用するというチェックボックス」にチェックを入れることで、法定納期限に自動的に口座引落しが行われます。
事後的に引落期日を入力していたのが、チェックボックスにチェックを入れることで、自動でダイレクト納付の手続が行われるため、省力化されました。現実的には税理士による作業が多いと思いますので、極端に手間が軽くなるわけではありませんが、期日を指定し忘れるなどのリスクは減少するかもしれません。
利用可能額
法定期限前日までに納付手続きを行った場合は、特段金額の制限がありませんが、法定納期限当日に納付手続きを行った場合には、下記のような金額制限があります。
| 申告データの送信日 | 金額 |
|---|---|
| 令和6年4月1日~令和8年3月31日 | 1,000万円以下 |
| 令和8年4月1日~令和10年3月31日 | 3,000万円以下 |
| 令和10年4月1日以降 | 1億円以下 |
なお電子申告を法定納期限に行った場合、その翌取引日に自動的に口座引落しがされますが、期限内の収納として扱われます。
自動ダイレクトの注意点
自動ダイレクトについて、気を付けなければいけない点がいくつかあります。
ありがちなケースとしては、個人事業者で所得税と消費税について振替納税を利用している場合です。ダイレクト納付の場合、所得税であれば3月15日、消費税であれば3月31日の引落しになります。振替納税を利用すれば、年によって多少の違いはありますが、4月20日過ぎの引落しになるので、敢えてダイレクト納付を選択するメリットが見えません。
法人税や消費税で申告期限を延長している場合、本来の申告期限までに申告している場合だけ自動ダイレクトが可能となっています。株主総会などの日程の影響で申告期限を延長している場合、実質的に利用できない点は制度として課題が残ると考えられます。
また相続税のように一つの申告に複数の納税者がいる場合、相続人全員がダイレクト納付手続きを行っていない場合は、全員ダイレクト納付が利用できない仕組みとなっています。
令和6年5月からは、電子申告を利用している場合は、ダイレクト納付を利用していなくも、納付書が送付されなくなります。納税の現場では、納付書が送られてくることで納付忘れの防止になっている側面もあり、納付書が届かないことによる未納事故が起こり得るので、注意が必要です。
定額減税事務の概要
会社目線で見た定額減税について抑えておくポイントは、それほど難しくはありません。
①6月1日時点の勤務者で、甲欄適用の居住者に適用します。
②基本的に減税の額は、本人3万円、同一生計配偶者と扶養親族一人につき3万円です。
具体的には、同一生計配偶者ありで、扶養親族2名なら以下のような計算になります。
| 3万円(本人分)+3万円×3名(同一生計配偶者と扶養親族分)=12万円 |
|---|
なお同一生計配偶者とは、控除対象者と生計を一にする配偶者のうち、合計所得金額が48万円以下の場合に該当します。
具体的な計算方法の検討
税務署から送付されてきたパンフレットの最後のページに「各人別控除事績簿」という様式があります。具体的な計算過程を確認するのは、この事績簿に当てはめて考えてみるのがよいと思います。ちなみに、この表のPDF様式、あるいはエクセルについては、下記でダウンロード可能です。
https://www.nta.go.jp/users/gensen/teigakugenzei/yoshiki.htm
国税庁のエクセルを利用して実際に入力してみたものが下記です。①同一生計配偶者と扶養親族の数を入力すれば、②月次減税額は自動計算されます。③の控除前税額は、源泉税の税額表に当てはめて計算した源泉税の額です。この数字を入力すると④控除した金額、⑤控除しきれない金額が自動的に反映されます。その後7月の給料の計算の際に⑥を入力、8月の給与計算の際に⑨を入力していくという流れになります。

表示の都合上9月までしか表示していませんが、賞与はないものとして12月まで同様の計算を繰り返していくと、12月の段階で69,530円の控除しきれない金額が残ります。その控除しきれない部分を年末調整の際に控除するのですが、上記事例で計算すると1月から5月までの源泉税の累計が7,210円×5か月で36,050円なので、結局控除しきれないことになります。
ちなみに、社会保険料控除後で35万円だと額面で月額41万円前後ですから、年収換算で500万円程度と考えられます。控除しきれない人がそれなりの数に上ることが予想されます。
定額減税実務の実際
具体的な計算方法の確認のためにエクセルシートを利用した計算例を紹介しましたが、給与計算ソフトを利用すれば減税額は自動で計算されるはずです。よって給与計算ソフトを利用している場合、実務的な負担はほぼありません。
一方、手計算で給与計算を行っている場合は、全従業員について上記の表を作成して管理する必要があり、ある程度の人数については12月まで控除額の管理をすることが必要になると予想され、それなりの負担が生じるでしょう。
今年の定額減税ですが、今回紹介した内容は会社側の事務です。それ以外に住民税の計算を行うすべての自治体、給与計算ソフトなどを販売している各ベンダー、今回送付されたパンフレットなどを配布している税務署など、各方面で多大なコストが発生します。今回の事例のケースでは、定額減税で控除しきれないので給付が行われることになりますが、給付の実行にも多大なコストが発生します。減税って難しいものですね。
12月15日公表分の問17(予約サイトを利用した場合のインボイス)
インボイス制度が導入された当初、インターネットの大手予約サイトを通じてホテルを予約した場合、ホテルでインボイスが交付されないという問題が生じました。ホテルが明らかに登録事業者であるという前提です。予約サイト側も、インボイスは交付できないとの対応だったそうです。これに対するQ&Aの回答で、重要な部分は下記のとおりです。
| (注) 予約サイトの運営者が適格請求書発行事業者ではないなどの理由により、媒介者交付特例を適用できない場合に、課税事業者である顧客から適格請求書の交付を求められた際は、委託者においては、適格請求書の交付義務が生じることとなります。 |
|---|
この回答は、媒介者交付特例は委託者と受託者ともに課税事業者の場合に利用できる前提を覆す内容でした。理論的に考えれば、ホテル側は本来の受託者である予約サイトにインボイスを交付、予約サイトが登録事業者でなければ、予約サイトからの購入者はインボイスを受け取れないのが法律的な仕組みです。
このQ&Aが公表され数か月経過しましたが、税務雑誌の記事によると実際にホテルを利用した際、インボイスが交付されないという事例が多く残っているようです。理論的に考えれば、ホテル側はインボイスを二重に交付すべきではないですし、まっとうな対応にもみえます。現場ではいまだに混乱しているようです。
3月18日公表分の問25タクシーチケット利用の場合
クレジット会社が発行しているタクシーチケットについては、手元にインボイスが残りません。この点について、国税庁は下記のような取扱いを認めています。
| しかしながら、ご質問のようにタクシーチケットは取引先等に手交されることも多いことを踏まえれば、適格簡易請求書の保存が困難といった事情があると考えられます。そのため、受領したクレジットカード利用明細書及び以下の資料に記載された内容等に基づき、利用されたタクシー事業者が適格請求書発行事業者であることが確認できる場合には、適格簡易請求書の記載事項(取引年月日を除きます。)が記載されている証票が使用の際に回収される取引として、帳簿のみの保存により仕入税額控除の適用を受けることとして差し支えありません(回収特例)。 |
|---|
結論から言えば、インボイスがなくてもタクシー会社が登録事業者と確認できれば、帳簿の記載のみでOKとするものです。古物商特例、宅建業特例などは、法律に根拠を有しますが、Q&Aで登場した回収特例は、法律の根拠はありません。納税者に有利な弾力的な取扱いですから、争いは生じないと思われますが、どこまで例外が認められるのかその範囲が気になるところです。
普段は領収書に登録番号のスタンプを押したものや、登録番号が手書きされたものを交付している事業者において、時々登録番号の記載がないなど、登録事業者宛の支払いにもかかわらず、インボイスに不備があるケースが目につきます。また電子書籍、電話料金などの公共料金、ETCの利用、ネットでのアプリの購入、その他の継続的な自動引き落としによる支払いなど、相手が適格事業者であることは明らかなのに、その都度インボイスが交付されていない取引は数えきれないほどあります。部分的な例外を五月雨的にQ&Aで認めていくのではなく、登録事業者への課税仕入れである事実が認められる場合は仕入税額控除を認めるなど、法改正による抜本的な解決が必要なのではないかと感じます。
事業承継税制の改正
事業承継税制について、特例承継計画等の提出期限が令和6年3月末日から令和8年3月末日まで、2年間延長されます。なお、事業承継税制の特例贈与又は相続の適用期限は、令和9年の12月末とされており従来通りです。
事業承継税制は、基本的に承継する株式に対する相続税額又は贈与税額の80%について納税猶予が受けられる制度です。現在は特例措置が設けられており、承継する株式に対する相続税又は贈与税の100%が、納税猶予される仕組みとなっています。この特例措置については、令和8年3月末までに特例承継計画の提出をして、令和9年12月末までに先代経営者から後継者へ株式の贈与、又は相続がされることが要件となります。相続の発生は正確な予測が立ちませんから、実際には贈与という形で行われることになります。
会社の株式の評価額が高く、相続税の負担が重くなることが予測される場合、後継者が決まっているのであれば、事業承継税制の適用について検討すべきです。一方で、それほど評価額が高くない場合や、後継者が完全に決まっていない場合など、この制度の利用が適さないケースもあります。贈与の実行までを考えると、特例制度の利用ができる期限は限られているので、最終確認の意味を込めて、今一度、検討してみてはいかがでしょうか。
住宅取得資金にかかる贈与税の非課税制度の延長
両親や祖父母などの直系尊属からの贈与により、住宅取得資金の贈与を受けた場合における贈与税の非課税措置について、令和8年12月まで3年間延長されます。また上乗せ措置の対象となる省エネ等住宅について、省エネ性能について要件の変更が行われます。
| 改正前 | 改正後 |
|---|---|
| ・断熱等性能等級4以上又は一次エネルギー消費量等級4以上 | ・断熱等性能等級5以上かつ一次エネルギー消費量等級6以上 |
なお、耐震性能の要件である耐震等級(構造筐体の倒壊防止)2以上、あるいは免震建築物であること、高齢者等配慮対策等級等が3以上など、省エネ性能部分以外については変更はありません。
非課税限度額にも変更がなく、省エネ等住宅に該当すれば1,000万円まで、該当しない住宅の場合であれば500万円までとされています。
この改正は、令和6年1月1日以後の贈与から適用されます。
令和6年分から新築で住宅ローン減税の控除を受ける場合、認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅に該当する必要があり、住宅ローン減税のハードルが高くなりました。上記の住宅取得資金の贈与などとうまく組み合わせて、なんとか住宅ローン減税を適用したいものです。
高額特定資産の見直し
高額特定資産を取得した場合の事業者免税点制度及び簡易課税制度の適用を制限する措置の対象に、その課税期間に取得した金又は白金の地金等の額の合計額が200万円以上ある場合が加えられます。
この改正は、令和6年4月1日以後の仕入れ分から適用されます。
これまで、高額特定資産は金額基準で1,000万円以上ですから、意外な感じがします。かなり以前の話ですが、自動販売機節税と言う手法が流行り、それを防ぐために平成22年度税制改正で「届出書の提出制限」が導入されました。その後、平成28年度税制改正で「高額特定資産に関する改正」が導入され、令和2年度税制改正で「居住用賃貸建物に関する改正」が行われてきました。趣旨としては、アパートなどの居住用賃貸建物は、非課税売上の生じる資産であるのに税額控除が受けられてしまう、という法の抜け穴を防ぐための改正でした。居住用賃貸建物改正で、趣旨としては完結しています。
今回の改正の趣旨は、居住用賃貸建物対策と言うより、免税事業者になる直前期、あるいは簡易課税を適用する直前期に、金地金を購入して税額控除が適用できてしまうことへの対応と思われます。例えば、原則課税を利用している事業者が、免税事業者になる直前期に金地金を消費税込み550万円で購入すれば、50万円の税額控除を受けて翌年免税事業者になった時点で560万円で売却すれば、実質的に10万円は転売益ですが、仕入税額控除50万円部分は国に補填してもらっているような構図になります。また簡易課税選択の直前期であれば、購入年度に50万円の税額控除、売却時に事業者への売却で90%の税額控除を受けることで、二重に控除が受けられる問題が生じていました。
適格請求書発行事業者以外の者から行った課税仕入れ
1件の適格請求書発行事業者以外の者からの課税仕入れの合計額が、その年又はその事業年度で10億円を超える場合、その超えた部分の課税仕入れについて80%の経過措置を認めないこととされます。
この改正は、令和6年10月1日以後に開始する課税期間から適用されます。
新規設立法人や特定新規設立法人に該当しない免税事業者となれる会社を設立し、その会社を経由して仕入れることで、販売会社では消費税が免税、購入側では経過措置で80%の税額控除が可能となってしまいます。言い方を変えれば、仕入の消費税の80%を国に肩代わりさせることができてしまう問題点を防ぐための改正です。
自動販売機特例の住所の記載
インボイス制度で帳簿への記載を要件としていた自動販売機特例については、帳簿への住所等の記載が不要とされました。
令和5年10月1日以後に行われる帳簿の記載について、運用上記載がなくても改めて求めないものとされます。
改正前に国税庁が示していた自販機で購入した場合の帳簿の記載要件ですが、住所については市区町村の記載で良く、「新宿区 自販機」と記載すれば、インボイスがなくても仕入税額控除が可能とされていました。この場合の「新宿区」との記載に、どのような意味があるのか?ということで批判の声が出ていましたが、それに対応する改正です。
今回の改正は令和5年10月に施行された法律が、令和5年12月の改正大綱に記載され、運用上は遡って令和5年10月から不要という特別な取扱いでした。
インボイス関係については、上記の自販機のケース以外にも、水道光熱費や電話代、ETCの利用料金など、明らかに登録事業者への支払いなのにインボイスが入手しにくい取引などもあり、さらなる改正を期待したいところです。
プラットフォーム課税の導入
国外事業者がデジタルプラットフォームを介して行う一般向け電気通信利用役務の提供のうち、指定を受けた特定プラットフォーム事業者を介して対価を収受するものについては、特定プラットフォーム事業者が行ったものとみなされます。
課税期間において、プラットフォーム課税の対象となる電気通信利用役務の提供に係る対価が50億円を超える場合は、国税庁長官が特定プラットフォーム事業者として指定します。
この改正は、令和7年4月以後に行われる電気通信利用役務の提供について適用されます。
一般の企業には無関係に思えますが、アプリを購入して課税仕入れとならないケース、電子書籍を購入してインボイスが発行されず、課税仕入れとならないケースが生じています。プラットフォーム課税の導入によって、一般企業側でアプリを購入した場合や電子書籍を購入した場合、課税仕入れが行えるようになり問題が解決されます。
この制度を導入した場合、特定プラットフォーム事業者が不利になるかというと、出品者への支払い時に課税された消費税分を調整するなどの対応が可能であり、理にかなった制度と考えられます。
国外事業者に対する事業者免税点制度の見直し
①特定期間における課税売上高による納税義務の免除の特例について、売上高の代替として給与支払額による判定の対象から国外事業者が除外されます。
②新規設立法人に対する納税義務の免除の特例について、外国法人は基準期間を有したとしても、国内における事業の開始時に、新規設立法人として判定が行われます。
③特定新規設立法人に対する納税義務の免除の特例について、特定新規設立法人の範囲に、その事業者の国外分を含む収入金額が50億円超である者が直接又は間接に支配する法人を設立した場合にその法人が加えられます。基準期間を有したとしても、国内における事業の開始時に、特定新規設立法人として判定が行われます。
この改正は、令和6年10月1日以後に開始する課税期間から適用されます。
大規模な国外事業者が日本国内で初めて事業を行う場合、事業者免税点制度が利用できてしまうとか、直前期に大きな売上高があるにも関わらず、国内従事者がいないため特定期間の判定から外れてしまうなどの不合理を是正する改正です。
国外事業者に対する簡易課税制度等の見直し
課税期間の初日においてPE(恒久的施設)を有しない国外事業者については、簡易課税制度の適用を認めないことになります。また、適格請求書発行事業者となる際の2割特例についても利用できないこととされます。
この改正は、令和6年10月1日以後に開始する課税期間から適用されます。
国内にPEを有しないということは、家賃などの課税仕入れも生じず、従事する人員も限られるために国内における課税仕入れが極めて少額になる可能性が高いため、国内の事業者と同様に簡易課税が利用できることの不合理を是正する改正です。
イノベーションボックス税制の創設
従来より日本では研究開発費税制として、研究開発の入り口の投資額に税制上の特典を与えていました。一方、イノベーションボックス課税は特許権譲渡等の取引による所得、つまり研究開発の結果である出口に対して税負担を軽減する制度です。同じような仕組みついて、フランス・イギリス・中国・インドなどの国々で導入されています。
青色申告を提出する法人が、令和7年4月から令和14年3月までに開始する事業年度に、居住者又は内国法人に対する特定特許権の譲渡、又は他の者に対する特定特許権の貸付けを行った場合、下記の内、いずれか少ない金額の30%を損金算入できる制度です。
| ① 特許権譲渡等取引に係る所得金額に対する適格研究開発費割合 ② 当期所得金額 |
|---|
なお特定特許権とは、令和6年4月以後に取得または製作をした特許権、及び人工知能関連技術を活用したプログラムの著作権等をいいます。
上記①の特許権譲渡等取引に係る所得金額に対する適格研究開発費割合については、特許権ごとに計算して合計した金額となります。
戦略分野国内生産促進税制の創設
産業競争力強化法の改正を前提として、令和9年3月末までに、青色申告法人である認定事業適応事業者が、その事業適応計画に記載された設備の新設、又は増設に係る機械その他の減価償却資産を取得し、国内にある事業の用に供した時は、その認定日以後10年以内の各事業年度において税額控除が受けられる制度が創設されます。
戦略分野のうち、特に生産段階でコストが高い事業の国内投資を促進することを目的としており、具体的には電気自動車、グリーンスチール、グリーンケミカル、持続可能な航空燃料、半導体等を対象としています。税額控除額については、生産量、販売量に応じて算定される仕組みとなります。
法人が有する市場暗号資産の期末における評価
法人が有する市場暗号資産に該当する暗号資産で、譲渡についての制限その他の条件が付されている暗号資産の期末における評価額は、①原価法か②時価法のうち、法人の選定した評価方法によることとされます。
この改正は暗号資産が常に時価評価され課税の対象となるとした場合、ブロックチェーン技術を用いたサービスの普及や、これを活用した事業開発等のために暗号資産の継続的保有が必要な場合、キャッシュの伴わない未実現利益に課税することになるため、見直しが必要と考えられたものです。
複雑化する賃上げ税制
賃上げ税制のベースとなっているのは、平成25年度税制改正で創設された「所得拡大促進税制」です。当初は、中小企業以外の企業向け(大企業向け)と中小企業向けの2階建ての仕組みでした。その後、大企業向けについては「賃上げ・生産性向上のための税制」と仕組みを変え、さらに、令和3年からは「人材確保等促進税制」に仕組みを変更しています。
令和4年からは、大企業向けと中小企業向けのいずれも「賃上げ促進税制」という名称に変更され、現行の実務で走っている仕組みとなりました。
令和6年度税制改正では、従来2階建てだった仕組みに、新たに中堅企業向けというカテゴリーを設け、3階建ての税制とします。税制では、中小法人という言葉と中小企業者という言葉を微妙に使い分けるのですが、細かな話はさておき、資本金1億円以下で大企業の子会社などに該当しない場合を指します。一方で、従来のカテゴリーの大企業と言った場合は、資本金1億円超であれば該当しますので、従業員が数十人の法人も、従業員が数千人規模の法人も、同じ制度が適用されてしまいます。そこで、資本金が1億円超でも従業員数が2,000人以下である企業を、中堅企業と言う新たなカテゴリーに分類することで、きめ細かく賃上げ税制が利用できるように改正を行いました。
大企業向けルール
税額控除率を継続雇用者給与総額の増加率に応じて控除率を変動させたうえで、教育訓練費の増加率や女性活躍・子育て支援の実施により、税額控除率が上乗せされます。
| 継続雇用者給与総額 | 控除率 | 教育訓練費10%超 | 女性活躍・子育て支援 |
|---|---|---|---|
| 3%以上 | 10% | 上乗せ5% | 上乗せ5% |
| 4%以上 | 15% | ||
| 5%以上 | 20% | ||
| 7%以上 | 25% |
※女性活躍支援はプラチナえるぼし、子育て支援はプラチナくるみんが要件
中堅企業向けルール
継続雇用者給与総額の増加率に応じて、次のような控除率となります。ただしその法人と支配関係がある法人を合わせて、常時使用する従業員数が10,000人を超える法人は、大企業向けルールの適用になります。
| 継続雇用者給与総額 | 控除率 | 教育訓練費10%超 | 女性活躍・子育て支援 |
|---|---|---|---|
| 3%以上 | 10% | 上乗せ5% | 上乗せ5% |
| 4%以上 | 20% |
※女性活躍支援はえるぼし3段階目以上、子育て支援はプラチナくるみんが要件
中小企業向けルール
中小企業向けの制度については次の通りで、控除限度額が5年間繰越が可能となります。ちなみに、継続雇用者給与総額ではなく、単純に雇用者給与総額の比較となっており、計算自体は手間をかけずに行えます。
| 雇用者給与総額 | 控除率 | 教育訓練費10%超 | 女性活躍・子育て支援 |
|---|---|---|---|
| 1.5%以上 | 15% | 上乗せ5% | 上乗せ5% |
| 2.5%以上 | 30% |
※女性活躍支援は2段階目以上、子育て支援はくるみん認定が要件
上記のカテゴリーごとに要件が順次緩和されていますが、中堅企業向け税制を適用可能な企業が大企業向けの税制を適用した方が、控除率が大きくなるような場合は、大企業向けの税制を利用することが可能です。
いずれも、令和6年4月1日以後開始する各事業年度に適用されます。
交際費等の損金不算入制度の延長と改正
交際費の損金不算入制度については、令和9年3月31日までに開始する事業年度まで延長されます。
損金不算入となる交際費から除外される飲食費等の金額が、1人当たり10,000円(現行は5,000円)以下の飲食費等に引き上げられます。この制度は、令和6年4月1日以後に支出する飲食費からの適用になります。
制度の改正は、物価高を背景に非常に効果的だと思います。また、コロナ禍でダメージを受けた飲食店業界にとっては、非常に明るい話題と言えます。中小企業特例が利用できない会社は、社内規程の見直し、従業員への周知徹底など、10,000円以下の飲食費の枠を有効に利用できるように準備をしていきましょう。
なお中小法人については、従来通り年間800万円までの交際費について、損金算入が可能です。この点については従来通りで変更はありません。
倒産防止共済の損金算入の制限
独立行政法人中小企業基盤機構が行う中小企業倒産防止共済について、共済契約の解除があった後、共済契約を締結した場合、その解除の日から同日以後2年を経過する日までの間に支出する、その共済契約に係る掛け金については、損金算入できなくなります。令和6年10月以後に解除された共済契約から適用されます。
倒産防止共済の損金算入については、独利行政法人が行ってきた共済制度ですし事実上、積立金に近い掛け金ですが、租税特別措置法で敢えて損金算入を認めている取扱いでした。クリーンな節税の手法と言うイメージだったのですが、規制が入ってしまいました。改正が行われた背景には、この取り扱いの濫用が見られたことが問題視されたようです。
改正があったとしても、解除して即加入など、極端な利用の仕方をしないのであれば、特段影響ありません。取引先の倒産による貸倒れなどの影響から起こる連鎖倒産の防止を趣旨とする共済制度ですから、本来の目的を果たすには非常に重要な制度です。また、共済掛金が一定期間経過後の解除で丸々戻ってくるという意味では、課税の繰延べとよばれる節税効果は残りますから、大部分の企業には、従来通りお勧めできる制度と考えられます。
外形標準課税
外形標準課税の対象法人は資本金又は出資金1億円超とする基準が、従来通り維持されることになりました。ただし当分の間、その事業年度の前事業年度に外形標準課税の対象法人だった場合、その事業年度に資本金1億円以下で、資本金と資本剰余金の合計額が10億円を超える場合には、外形標準課税の対象とされることになります。
なお施行日以後、最初に開始する事業年度については、公布日を含む事業年度の前事業年度に外形標準課税の対象法人で、その施行日以後、最初に開始する事業年度に資本金1億円以下で、資本金と資本剰余金の合計額が10億円を超える場合は、外形標準課税の対象となりますので注意が必要です。
駆け込みで減資を検討している会社があるとの報道が見受けられます。
子育て特例対象個人
住宅ローン減税の話なのですが「子育て特例対象個人」という用語が令和6年度税制改正大綱で新たに登場しました。具体的には下記のとおりです。
| ① 年齢40 歳未満であって配偶者を有する者 ② 年齢40 歳以上であって年齢40 歳未満の配偶者を有する者 ③ 年齢40 歳以上であって年齢19 歳未満の扶養親族を有する者 |
趣旨としては少子化対策です。結婚していれば優遇、子供がいれば優遇ということなのですが、具体的には住宅ローン減税の借入限度額が上乗せされる、あるいは子育てに対応したリフォームに対して税額控除制度を設けるなどの取扱いとなります。
住宅ローン減税の借入限度額
認定住宅等を取得し、令和6年中に居住の用に供した場合の借入限度額は以下のとおりとなります。
| 子育て特例対象個人 | その他 | |
|---|---|---|
| 認定住宅 | 5,000万円 | 4,500万円 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 |
| 省エネ基準適合住宅 | 4,000万円 | 3,000万円 |
借入限度額は大きくなっていますが、5,000万円あるいは4,500万円の借入金は、なかなか普通の人ではローンが組みにくい金額です。さらに住宅ローン減税は、13年間にわたって控除を受けられることを考えると、13年後に借入金残高が5,000万円残っていないと、フルに控除限度額を利用できないことになります。目いっぱい限度額を活用できる人は、かなり少数派ではないでしょうか。
さらに今年の大綱をみて気になったのは、新築の一般住宅の場合は、住宅ローン減税が受けられなくなる点です。令和5年までは3,000万円の借入限度額の枠があったのですが、令和6年からは一般住宅の新築についてはローン減税が受けられなくなります。
中古住宅については、一般住宅の場合でも2,000万円の控除限度額が残っているのですが、新築で一般住宅の枠を無くしてしまうのは、中小企業に勤めるサラリーマンには痛手ですし、町の工務店にとっても認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅は扱いが少ない為、やはり痛手ということになります。
床面積40平米以上とする緩和措置
床面積の要件を40平米以上とする措置については、令和6年12月31日以前に建築確認済みの新築住宅についてローン減税の適用が受けられるよう、1年間緩和措置が延長されます。
既存住宅のリフォームに係る税額控除
既存住宅に係る特定の改修工事をした場合の特別控除に、子育て特例対象個人が所有する居住用の家屋について、一定の子育て対応改修工事をし、令和6年4月から12月までの間に居住の用に供した場合、新たに適用対象として追加されます。
子育て対応改修工事とは、以下の内容となります。
| ① 住宅内における子どもの事故を防止するための工事 ② 対面式キッチンへの交換工事 ③ 開口部の防犯性を高める工事 ④ 収納設備を増設する工事 ⑤ 開口部・界壁・床の防音性を高める工事 ⑥ 一定の間取り変更工事 |
子育て対応改修工事に係る標準的な工事費用相当額(250万円を限度)の10%に相当する金額が、控除額となります。所得制限は、合計所得金額が2,000万円以下である者となります。
なお、従来の既存住宅に係る特定の改修工事をした場合の特別控除については、適用対象者の合計所得金額要件を2,000万円以下に引き下げ、その適用期限を2年間延長します。
保管委託要件の緩和
適格ストックオプションとするためには、いくつかの要件を満たす必要があります。その中でも発行した株式について、金融商品取引業者等の営業所等に保管の委託等がされることの要件については、上場前は非現実的な取り扱いと考えられてきました。
適格ストックオプション契約の権利行使により交付される譲渡制限株式の管理等に関する契約に従って、その株式会社において株式の管理等がされる場合は、新株予約権の行使により取得する株式について、金融商品取引業者等の営業所等に保管の委託等をしなければならないとの要件が不要となります。
ストックオプションの権利行使時に課税の繰延べとなる金額の上限金額
適格ストックオプション税制で一番大きなメリットは、権利行使時に一定の金額まで課税されない点です。実際に実務では、権利行使できるストックオプションを全部行使するのではなく、税金がかからない部分までのみ行使するという利用がされています。株式の評価額が思いのほか高くなった場合など、計画通り行使できないなどの悩みがありました。
令和6年税制改正で、年間の新株予約権の行使に係る権利行使価額の限度額について、以下のとおりとされます。
① 設立以後5年未満の株式会社が付与する新株予約権については、1,200万円から2,400万円に引き上げられます。
② 設立後5年以上20年未満の上場会社の株式で、上場後5年未満である株式会社が付与する新株予約権については、1,200万円から3,600万円に引き上げられます。
最大で3倍の限度額となりますので、非常に魅力的な改正です。ただし設立20年以上の会社については、従来通り1,200万円が限度額とされています。
付与対象とされる外部の協力者の範囲の拡大
一般的にストックオプションは、従業員や役員など社内の人に付与されます。ただし実際は、社内の人だけの力で業績を伸ばすわけではなく、外部の協力者が存在するので、一定の要件を満たす外部協力者へも、ストックオプションの付与が認められています。
中小企業等経営強化施行規則の改正を前提として、適用対象となる特定従事者に係る要件について緩和されます。
まずは「3年以上の実務経験があること」との要件を、金融商品取引所に上場されている株式等の発行者である会社の役員については「1年以上の実務経験があること」とし、国家資格を有する者、博士の学位を有する者及び高度専門職の在留資格をもって在留している者については、実務経験の要件そのものを廃止します。
さらに下記の者を社外高度人材の範囲に加えます。
| a 教授及び准教授 b 金融商品取引所に上場されている株式等の発行者である会社の重要な使用人として、1年以上の実務経験がある者 c 金融商品取引所に上場されている株式等の発行者である会社以外の一定の会社の役員及び重要な使用人として、1年以上の実務経験がある者 d 製品又は役務の開発に2年以上従事した者であって、本邦の公私の機関の従業員として当該製品又は役務の開発に従事していた期間の開始時点に対し、終了時点における当該機関の全ての事業の試験研究費等が40%以上増加し、かつ、終了時点における当該機関の全ての事業の試験研究費等が2,500万円以上であること等の一定の要件を満たすもの e 製品又は役務の販売活動に2年以上従事した者であって、本邦の公私の機関の従業員として当該製品又は役務の販売活動に従事していた期間の開始時点に対し、終了時点における当該機関の全ての事業の売上高が100%以上増加し、かつ、終了時点における当該機関の全ての事業の売上高が20億円以上であること等の一定の要件を満たすもの f 資金調達活動に2年以上従事した者であって、本邦の公私の機関の従業員等として当該資金調達活動に従事していた期間の開始時点に対し、終了時点における当該機関の資本金等の額が100%以上増加し、かつ、終了時点における当該機関の資本金等の額が1,000万円以上であること等の一定の要件を満たすもの |
適格ストックオプションについて、上限額を大きくしたことは非常に使い勝手がよくなります。また地味ですが「権利者が予約券に係る付与決議の日においてその新株予約権の行使に係る株式会社の大口株主等に該当しなかったことを誓約する書面等」について、電磁的記録で提供できることに改正される部分も非常に使い勝手がよく、実務に配慮した改正と思われます。
所得税
令和6年分の所得税について、定額による所得税額の特別控除が実施されます。
居住者の所得税額から、特別控除の額を控除する制度です。ただし、令和6年分の合計所得金額が1,805万円以下である場合に限定しています。給与収入であれば2,000万円以下である者が対象です。
特別控除の額は以下の合計額ですが、その合計額が所得税を超える場合は、所得税額が限度となります。
① 本人 3万円
② 同一生計配偶者又は扶養親族 1人につき3万円
例えば、配偶者と2人の子を扶養している場合は、本人分も含めて12万円の控除額となりますので、思いの他インパクトのある改正となります。
特別控除のタイミングですが、令和6年6月以後の最初の給与から源泉徴収される所得税額から、特別控除に相当する金額を控除します。控除しきれない場合、それ以後の給与で源泉徴収される所得税額から、順次控除していくことになります。
給与所得者ではなく、公的年金等を受給している場合も特別減税は実施され、6月の年金支払いの際の源泉徴収される所得税額から、特別控除の金額を控除していきます。控除しきれない場合、次回以降の源泉徴収される金額から控除されていくことで調整されます。事業所得者の場合は、第1期分(7月)の予定納税から控除され、控除しきれない分は第2期分(11月)の予定納税から控除されます。
6月以降の給与や予定納税で控除しきれない金額がある場合、年末調整あるいは確定申告で、最終的に控除額を調整することになります。
個人住民税
令和6年分の個人住民税について、定額による所得割の額の特別控除が実施されます。
納税義務者の所得割の額から特別控除の額を控除する制度です。ただし、令和6年分の個人住民税に係る合計所得金額が1,805万円以下である場合に限定しています。給与収入であれば2,000万円以下である者が対象です。
特別控除の額は以下の合計額ですが、その合計額が所得割の額を超える場合は、所得割の額が限度となります。
① 本人 1万円
② 控除対象配偶者又は扶養親族 1人につき1万円
住民税については控除対象配偶者とされており、令和5年の合計所得金額が1,000万円を超える個人住民税の納税義務者分については、令和6年分の住民税では控除されず、令和7年分の住民税から控除されることになります。
住民税の納付額自体は自治体から送付されてくる通知書に従って控除していく形になりますが、給与所得であれば6月分の特別徴収をせず、控除しきれない金額を7月以降の特別徴収額から控除していく形になります。給与所得者以外の場合も6月の納付で控除し、しきれない場合はその後の納期分から控除される形になります。
今年の定額減税のインパクトはあったのですが、6月以降の給与支給時に延々と調整を行う必要があり、多大な事務負担が発生します。また住民税の通知書を発行する自治体としては、急遽システム改修が必要となり自治体の負担も大きいと思われます。事務負担を考慮すると悩ましい形での減税となりました。
定額減税(所得税・住民税)
定額減税が行われます。所得税で3万円、住民税で1万円、合計4万円の定額減税です。所得税は6月分の源泉徴収から控除し、控除しきれない場合は翌月に繰り越されます。住民税については、6月分の特別徴収をなしにするそうです。実務的には、年末調整で行ってくれる方が事務的な負担は軽いのですが、経済効果を期待して6月に実施なのでしょう。それなりに所得が高い人は、6月に一気に減税分の手取り額が増えるので、しばらくぶりにインパクトのある改正です。
扶養控除の縮小(所得税・住民税)
児童手当を高校生まで延長する代わりに、高校生に対する扶養控除が38万円から25万円に減額します。所得の低い層には、所得控除より給付の方が効果的なのは確かですが、少子化対策を徹底するなら、もう少し踏み込んでもらいたいところです。
賃上げ税制(法人税・所得税)
大企業向けは簡単に説明することが不可能なくらい複雑化しています。中小企業向けは控除限度超過額を5年間繰り越せる点が大きな改正です。
交際費から除外される飲食費が一人当たり1万円に引き上げ(法人税)
従来、一人当たり5千円までの飲食費について、交際費から除外される取扱いがありましたが、一人当たり1万円までの飲食費について、交際費から除外されることになります。経済効果まで考えると、それなりに影響がある改正ではないかと思います。
中小企業倒産防止共済の制限(法人税・所得税)
中小企業倒産防止共済の共済契約の解除があった後、共済契約を締結した場合、その解除の日から2年間は損金算入できなくなります。合法的な節税の典型だったのですが、少し使いにくくなります。
プラットフォーム課税の導入(消費税)
海外のアプリ、appleやGoogleなどのプラットフォームを利用して行われる電気通信利用役務の提供について、プラットフォーム事業者が消費税を納税する仕組みとなります。大きな改正ですが、普通の事業者への直接的な影響はアプリなどの値上げという形となりそうです。
事業承継税制の特例措置(相続税・贈与税)
特例承継計画の提出期限が2年間延長されることになりました。ただし計画の提出期限は伸びましたが、事業承継税制の適用期限は従来通り令和9年12月までなので、贈与税で特例措置を利用する場合、令和6年12月までに役員になっておく必要があります。
注目されているインボイス制度に関しては、自販機を利用した場合、帳簿に住所の記載が必要とされていたものが不要になる改正と、登録事業者以外の1社から10億円超の課税仕入れを行った場合、8割控除の経過措置が使えなくなる改正があります。それ以外は全くと言っていいほど触れられていません。
令和6年の税制改正ですが、ここ数年に比べると動きがあるかなという感想です。
税制改正大綱の公表
もしかしたらこの記事がアップされるころには、令和6年度税制改正大綱が公表されているかもしれません。例年12月の中旬に、来年度の税制改正大綱が公表されます。大綱に基づき改正税法の立法作業が行われ、来年の3月に国会で承認されて法律が出来上がることになります。
大綱段階で税制改正の大筋は予測できますので、大綱の公表後、ネットや雑誌、書籍などいたるところで令和6年度税制改正の解説がスタートします。ただし細部については、法案が公表され、その後施行令などが公表されることで明らかになっていくため、大綱が公表された直後の解説と、施行令などが明らかになった段階での解説などで深度に違いが生じます。また大部分は大綱で書かれている通りに立法されますが、稀に大綱と立法された結果で変化が生じることもあります。立法段階で問題点が浮上し、微妙に修正されてしまうケースもあるのかもしれません。
いずれにしても、税務の世界では最もホットな季節が始まろうとしています。
年末調整、給与支払報告書の提出、法定調書の提出
例年12月の給与計算が終わった後、年末調整の計算を行います。12月給与の支給日に調整を行う場合、給与計算が終わり支給日までの間に全従業員分の年末調整を行う必要があるので、タイトなスケジュールとなります。1月分の給与で調整するのであれば、1月分の給与の支給日までに調整すればよいので、比較的余裕のあるスケジュールとなります。また納期の特例を利用している場合、1月20日までに源泉税の納付が必要となるので気を付けましょう。
年末調整の計算が終わると、従業員の住所地の自治体に給与支払報告書の送付が必要となります。従業員数が多い場合、送付先も多くなり手間のかかる仕事です。この業務については、年末調整ソフトを利用して電子申告することで、大きく手間を減らすことができます。この作業は1月末が申告期限となっています。
一定の金額以上の源泉徴収票、家賃の支払いや報酬の支払いについて、支払調書と支払調書の合計表を1月末までに所轄税務署に提出する必要があります。これらは家賃や報酬について、例年と同じ支払先が継続することが多く、専用ソフトの利用が合理的です。法定調書の一部である源泉徴収票は年末調整の結果なので、年末調整のソフトと一体となっているケースが一般的です。
償却資産税の申告
年末調整や法定調書とは全く次元が異なる業務ですが、償却資産税の申告期限が1月末となっています。この申告の難しい点は、12月に取得したものを1月末までに申告しなければならないという点です。
納税者自らが申告する前提なら、12月に取得した償却資産について1月末までに申告は可能ですが、税理士に依頼している場合、翌月に必ず処理が行われているとは限りませんから、非現実的な申告期限と思います。また仮に15万円で取得した資産について、少額減価償却資産として処理するか、一括償却資産として処理するかで、償却資産の申告が必要か否か変わってきます。一括償却資産であれば償却資産の申告に含めなくてよいことになりますが、少額減価償却資産として処理する場合は償却資産の対象となります。このような判断を短期間で行うのも、納税者にとっては酷な話です。
実務的には、現存する資料で1月末までに申告し、その後、訂正が必要であれば修正申告するという対応をしています。実際には資産の増減がないケースがほとんどですし、個人の確定申告や法人の決算業務の際に減価償却の計算を行いますから、現実的には決算の段階で見直しするという流れになってしまいます。
法人のケースなら1月末でいったん一区切りですが、個人事業者であれば、所得税の確定申告期限が3月15日、消費税の申告期限が3月末ということで、しばらく税務に関しての仕事がバタバタと立て込む時期です。
そして経理担当者などを新しく採用した場合、丸ごと一つの業務が抜け落ちるなどの事故も起こりやすいので気を付けましょう。
実質負担2,000円で行える控除上限額
ふるさと納税を簡単に説明すると、ふるさと納税として寄付した金額から2,000円を差し引いた金額について、所得税と住民税が軽減されます。つまり、実質負担2,000円で返礼品を受け取ることができるので、得な制度と捉えることができます。
気を付けなければいけないのは、寄付金そのものに上限額はありませんが、寄付の金額に応じて軽減される寄付金の控除額に限度額が設定されています。ふるさと納税を利用する人の多くは、実質負担2,000円となる額で寄付されています。
この時期、クライアントを訪問すると「いくらまで寄付したらよいですか?」と聞かれます。私はクライアントから依頼されると、ふるさと納税に関するインターネットのサイトを利用して、限度額計算をしています。およその数字を簡単に計算するパターンと、詳細なデータを入れて細かく計算するパターンがあります。インターネットで「ふるさと納税限度額」と検索していただければ、いくつも計算できるサイトが出てくるので、利用しやすいサイトで計算してみてください。なお住宅ローン減税がある場合、住宅ローン減税の控除額の入力箇所がある、詳細な計算を行うサイトを利用する必要があります。
返礼品を選ぶコツ
ふるさと納税の誤解で多いのが、自分の出身地にしか寄付できないとの勘違いがあります。自分には無関係な自治体にも寄付ができますので、応援したい自治体に寄付するというケースもありますし、単純に欲しい返礼品がある自治体に寄付してもよいでしょう。
初めてふるさと納税を利用される場合の失敗談として、同じ時期に集中して返礼品が届いて、肉や魚が冷蔵庫に入りきらなくなるなどの事例があります。返礼品が届く時期を選択できるタイプの返礼品を用意している自治体もあるので、返礼品が集中しないように、寄付先を選定するなどの工夫が必要です。
ちなみにふるさと納税で人気があるのは、肉類、魚介類、果物類など食品類が定番です。ただ例年ふるさと納税をしている人だと、食品類の他に、ティッシュやトイレットペーパー、タオルなどの生活必需品を返礼品として選んでいるケースも多くみかけます。直感的に欲しいものが思い浮かばない場合や、最終的な金額調整に、必ず利用するものという視点は重要と思います。
ふるさと納税は2008年にスタートしましたが、返礼率の競争が過熱した影響を受け、返礼率を引き下げるなど縮小の傾向にあります。また、制度に対する批判があるのも事実で、毛嫌いされる人もいらっしゃいます。
個人的には納税をする際、納税(寄付)する自治体を自分で選択することができ、寄付した自治体から感謝(お礼の手紙)もされて、返礼品も受け取れるので気持ちのいい制度と思い、例年利用させていただいています。
年末調整の用紙が届かない
クライアントからの電話で「年末調整の用紙が入ってなかったのでどうしたらよいか」と尋ねられました。国税局によって異なるのかもしれませんが、確かに私の事務所に届いた封筒にも用紙が同封されていませんでした。パソコンがあるようでしたら「扶養控除等申告 国税庁」と検索してください。下記のサイトが表示されます。
https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
上記サイトから、①「令和6年分扶養控除等(異動)申告書」、②「令和5年分基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書」、③「保険料控除申告書」を印刷して従業員の方に配布し、記載した上で回収してください。従業員の方がパソコンを利用できるなら、パソコン入力用ファイルに入力の上で、印刷したものを回収してもらってもかまいません。
扶養控除等申告書は、令和6年分であることに気を付けてください。令和5年分については、昨年の年末調整の際、あるいは入社時に記載してもらっているはずなので、訂正がある場合には訂正してもらってください。令和5年分が未回収の場合は、記載して会社に保存しておいてください。
上記の用紙を記載してもらう際、保険料の控除証明書、住宅ローン減税を受ける場合は、借入金の残高証明書を添付した上で回収してください。国民年金の支払いがある場合は、証明書を添付してもらうようにしてください。
用紙の記載で気を付ける点
用紙について、裏面に非常に重要な説明が記載されているので、裏面も印刷して配布していただくのが望ましいです。
扶養控除等申告書には①16歳未満の扶養親族についても、下の部分に必ず記載するようにしてください。②扶養家族が例年と変わらない場合でも、必ず記載してください。記載がなければ、扶養親族がいないものとしての処理になってしまいます。
基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書では、配偶者の収入金額、所得金額を必ず記載してください。非常に間違いが多いのですが、給与収入が201万6千円までの場合、配偶者特別控除が受けられます。また所得金額調整控除申告欄で、扶養親族が年齢23歳未満の場合、夫婦双方が受けられるケースがあるので、子が配偶者の扶養親族となっている場合でも、忘れずに記載をするようにしてください。
令和5年の改正点
扶養控除となる非居住者である扶養親族の範囲について、令和4年までは16歳以上とされていたのが、年齢制限が付与されました。基本的には、年齢16歳以上30歳未満か年齢70歳以上の人です。また年齢30歳以上70歳未満でも、留学により国内の住所を有しなくなった場合や障害者の場合で、38万円以上の送金を受けている人は、扶養家族に含まれます。最近は、コンビニ・飲食店などあらゆる職場で外国人の従業員が増えているので、外国人の従業員がいる場合は、特に気を付けてください。
なお上記に記載できなかった部分については、「年末調整のしかた」で検索して、国税庁のサイトで確認してください。
https://www.nta.go.jp/publication/pamph/gensen/nencho2023/01.htm
人気ゲーム「フォートナイト」の課金についての申告漏れ
新聞報道なので詳細不明な部分がありますが、海外のゲーム会社が配信している「フォートナイト」というゲームの関連会社に30億円の申告漏れがあり、東京国税局が加算税を含め35億円を追徴したとのニュースが流れました。
東京国税局が外国の会社から35億円を追徴したという点について、どのような仕組みだったのでしょうか。
平成27年度の消費税改正
今回の申告漏れは、平成27年度税制改正による消費税法の改正に伴うものです。「国境を越えた役務の提供に対する消費税の課税の見直し等」と呼ばれる改正で、(1)電気通信利用役務の提供に係る内外判定基準の見直し、(2)リバースチャージ方式の導入、(3)国外事業者が行う消費者向け電気通信利用役務の提供に係る仕入税額控除制限、(4)登録国外事業者制度の創設などを内容とする改正です。
そして今回の申告漏れは、(1)の内外判定の見直しに伴うものです。内外判定というのは、「取引」を国内の取引と捉えるか、海外の取引と捉えるかを判定するルールです。この部分について、下記のような改正が行われました。消費税は、国内の取引に課税されますが、国外の取引には課税されない仕組みとなっています。
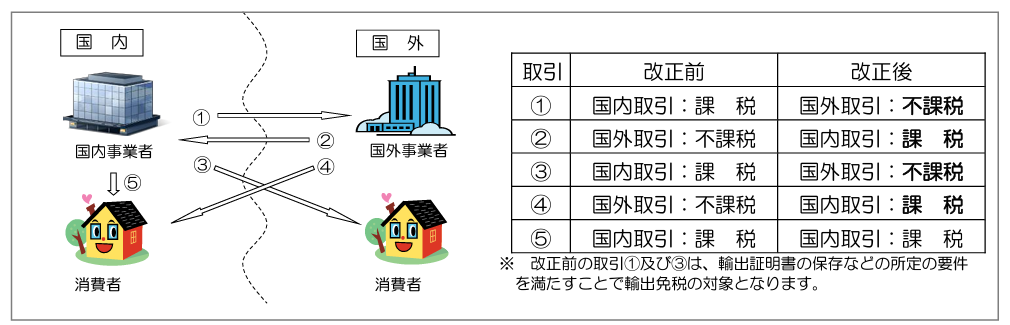
今回の申告漏れは上記の④の部分で、国外のゲーム会社が日本国内の消費者に対し、フォートナイトのゲーム内で課金したということのようです。平成27年度改正前は、国外の会社がインターネット等を通じて日本国内へサービスの提供をしても、国外取引として日本の消費税は無関係でした。ところが平成27年改正により国内取引となり、日本の消費税が課税されるようになりました。報道によると、3年分で30億円の課税漏れとのことですから、年間10億円ということで、スケールの大きな話となっています。
国外の会社に課税できるのか?
平成27年度改正の際、日本の国税局が実際に国外の会社に対して追徴できるのかという点が疑問でした。
インターネットを通じた課金について、ゲームであれば任天堂、ソニー、アップル、Google、マイクロソフトなどのポータルサイトを利用して行うケースが多いので、日本の課税当局が金額を把握することは比較的容易と思われます。
次に、実際に追徴できるか否かという問題がありました。しかし今回の事例で、海外の会社から実際に35億円の追徴課税を行えたことは、その波及効果を含めて大きな影響力があるように思えます。
海外のゲーム会社の消費税申告状況については、実際のところ不明な部分が多いです。もしかしたら今回の件は氷山の一角で、このような事案が相次ぐのかもしれません。
手書きの領収書お断りの掲示
10月になり近くのパン屋さんで、「手書きの領収書お断り」という張り紙を見かけました。張り紙によると、レシートが適格簡易インボイスに該当する旨と、手書きだと控えが残らない(レシートから印字して、手書きで補完する形式でした)ので発行できない旨の記載がありました。SNSなどの情報によると、大手量販店で手書きの領収書を発行しないという情報もありましたし、ネットで「手書き領収書廃止」と検索すると、数えきれないほどの会社がインボイス制度導入に伴い、手書きの領収書を廃止しているようです。
管理する側の立場からすると、手書きの品代の領収書よりレシートの方が、日付や内容が明らかなので安心感があります。また発行する店側も、レシートを印字した後に手書きの領収書を作成する手間を考えると、レシートに統一する方が合理的と思えます。
タクシーで配車アプリを利用すると領収書がもらえない?
タクシーで配車アプリを利用すると、タクシー代がクレジットカードで決済されます。インボイス導入前は普通に領収書を受け取れたのですが、インボイス導入後は領収書を交付しない方向のようです。元々、クレジットカード決済の場合、代金の受け取りがありませんから領収書の発行義務はないのですが、普通にやり取りが行われていました。
配車アプリを利用した場合、配車アプリ運営会社側で適格簡易インボイスを発行する形になるので、タクシー会社の登録番号で適格簡易インボイスを交付してはいけないということのようです。具体的に領収書を入手する方法は、配車アプリから領収書発行とすると、指定のメールアドレス宛に領収書のPDFが送られる仕組みとなっています。
こちらも管理する側の視点で考えると、乗車場所と降車場所などが記載されているので、不正防止の観点からは良い方向なのかもしれません。一方で、領収書をメールで転送する手間が必要となるので、精算忘れなどのミスは生じやすくなるかもしれません。
インボイスを交付してもらえない?
10月になって、「インボイスを交付してもらえない」という話が寄せられるようになりました。原因はいくつか考えられます。ECサイトを利用して海外に注文や申込みをした場合、そもそもインボイスが発行されないケースがあります。「予約サイトでホテルを予約したところ、予約したサイトからも宿泊したホテルからも、インボイスの交付が受けられなかった」との話も聞きました。こちらは原因が不明で、上記のタクシーの配車アプリのように、インボイスの発行元が定まっていて、他では発行できないのではないかとの理由が考えられます。
また取引先と金額の交渉でトラブルが発生し、インボイスが交付してもらえないという事例もあるようです。インボイスについては、消費税法で交付義務について定められています。しかし、インボイスの偽造などに対する罰則規定は存在するのですが、不交付については罰則が定められていません。理論的に考えれば、インボイスを交付してもらえないことで、仕入税額控除を受けられなかったことによる損害、あるいはインボイスが存在しないことで追徴される税額などが発生した場合、不法行為による損害賠償請求が可能かもしれません。しかし現実的には、損害の額と訴訟費用を考慮した場合にペイするのか、あるいは請求が認められたとして回収できるのかという問題が残ります。
始まったばかりのインボイス制度ですが、いろいろな問題が出てきているようです。特に、正しいインボイスがもらえない(あるいは、受け取り方が不明)というケースが多いように見受けられます。
外形標準課税の新たな基準
地方税の外形標準課税の適用対象は、現在、資本金が1億円を超えるか否かが基準とされています。日経新聞の記事によると、10月12日の総務省の有識者会議で、新たな指標として「資本金と資本剰余金の合計額」と、税法上の「資本金等の額」のいずれかを採用する方針で一致したとのことです。
新聞の記事からだけでは①資本金と資本剰余金の合計額、②税法上の資本金等の額について、どちらか一方なのか、①と②の併用なのか読み取りにくいですが、かなり大きな影響を与えそうです。
外形標準課税は、黒字企業にとって極端に大きな影響を与えませんが、赤字企業やベンチャー企業などには非常に負担の重い制度です。そのため、減資により外形標準課税の対象とならないような対応をしていたケースもあります。今回の改正で、外形標準課税の適用にならないよう対策した企業が、再び外形標準課税の対象に含まれてしまうなどの影響がありそうです。減資に関しては、株主総会の招集などそれなりにコストが発生するので、最近対策した企業には頭が痛い話です。
法人税と所得税は減税?
自民党の世耕幹事長が10月3日の記者会見で、法人税と所得税の減税に言及しました。法人税減税については設備投資に絡む減税、所得税減税については手取り額を増やす方向性と報道されています。
法人税については設備投資に絡むということですから、投資促進税制の拡充ということで予測が容易です。現在、設備投資を計画している状況であれば、現行の制度では対象とならない資産でも、税制改正によって投資促進税制の対象資産に含まれる可能性があるので、税制改正大綱の情報を待ちたいところです。
一方で、所得税についての手取り額を増やす方策は、所得控除を増加させる、あるいは新たな税額控除を設けるなどの方法が考えられます。ここ数年の傾向としては、給与所得控除の上限額を小さくしつつ、配偶者控除に所得制限を設けるなど、所得が高い層については増税傾向で推移してきています。これを踏まえると、平均的な水準以下の層への減税が予測されます。ただし低所得の場合、そもそも所得税が課税されていないケースも多く、税制では手取りを増やすのは難しいかもしれません。またそれなりに所得がある場合でも、子育て世代であれば、住宅ローン減税と扶養控除の適用で所得税が課税されていないケースもありますので、税制での対応には限界があるかもしれません。所得に応じて給付を行うなどの方が、効果は高いのかもしれません。
消費税については、将来的には税率を上げるかもしれませんが、現状はインボイス方式を定着させることが優先課題です。経過措置の延長などはあるかもしれませんが、大きな改正はしにくいかもしれません。
事業承継税制のあらまし
事業承継税制には、恒久的な措置である一般措置と期間限定の特例措置があります。令和9年12月までの贈与・相続等であれば、令和6年3月までに特例承継計画を提出することで、特例措置が利用できます。
事業承継税制を利用すると、経営者から後継者への株式の贈与・相続については、特例措置であれば100%の納税猶予、一般措置の相続であれば80%の納税猶予が受けられます。また納税猶予された税額については、後継者が死亡した場合の他、次の後継者へ事業継承税制を利用して事業承継された場合に免除される取扱いとなっており、事業承継を継続することで、納税をしないで済む可能性があります。
とても有利な制度なので、利用できる場合はぜひ検討したい制度です。ただし現実には、事業承継自体が一つの会社で20年サイクルですし、後継者がいないケースもありますから、頻繁に利用するケースがあるというわけではありません。
事業承継税制のリスク
事業承継税制は非常に有利な制度であるとともにリスクもある、と言われてきました。特に納税猶予を受けてから5年間の経営承継期間中は、下記の場合に納税猶予が取り消されます。
① この制度の適用を受けた株式等について譲渡等をした場合
② 後継者が会社の代表権を有しなくなった場合
③ 会社が資産管理会社に該当した場合
④ 一定の基準日における雇用の平均が8割を下回った場合(例外あり)
さらに、経営承継期間である5年経過後も株式を譲渡した場合や、資産管理会社に該当した場合などは、納税猶予が取り消されます。
今回のジャニーズ問題で検証
マスコミの報道等をベースにしているので詳細不明な部分がありますが、先代経営者であるジャニー氏とメリー氏の相続開始日から5年経過していないとの事です。
事業承継税制を利用していた場合、相続税の申告期限から5年間が経営承継期間で、その期間中に相続した株式を譲渡した場合、後継者が代表権を有しなくなった場合は、納税猶予が取り消されることになります。
最初の記者会計でジュリー氏が代表権を持ち続ける方向性だったのは、可能であれば事業承継税制の取消事由に該当しないように、という意向があったのかもしれません。しかし2回目の記者会見の手紙の中で「事業承継税制を活用しましたが、代表権を返上することで、速やかに納めるべき税金をすべてお支払いし」としていますから、全額納税する意向であることが読み取れます。
事業承継税制を利用する際、5年以内の代表権返上、あるいは株式の譲渡はあり得ないという前提で進めていると思われます。しかし今回の事例では、納税猶予の取り消しという、事業承継税制の中では最悪のシナリオになるのかもしれません。事業承継税制の利用の際にはリスクを十分に説明し、それを納税者が理解することが重要、と身に染みる事件となりました。
9月15日に公表されたETCに関する取扱い
国税庁Q&Aが9月15日に更新され、高速道路利用料金に係る適格簡易請求書の保存方法というQ&Aが追加されました。ETC利用の場合、高速道路の出入りにゲートを通ると、後日クレジット会社から利用明細が届くというのが通常の流れで、インボイスを受け取る場面がありませんでした。これについては、下記のような取扱いでした。
| 原則、通行料金確定後、高速道路会社が運営するホームページ(ETC利用照会サービス)から適格簡易請求書の記載事項に係る電磁的記録(以下「利用明細書」といいます。)をダウンロードし、それを保存する必要があります。 |
|---|
今回のQ&Aでは、下記のような取扱いが設けられました。
| 高速道路の利用が多頻度にわたるなどの事情により、全ての高速道路の利用に係る利用証明書の保存が困難なときは、クレジットカード会社から受領するクレジットカード利用明細書(個々の高速道路の利用に係る内容が判明するものに限ります。また、取引年月日や取引の内容、課税資産の譲渡等に係る対価の額が分かる利用明細データ等を含みます。)と、利用した高速道路会社及び地方道路公社など(以下「高速道路会社等」といいます。)の任意の一取引(複数の高速道路会社等の利用がある場合、高速道路会社等ごとに任意の一取引)に係る利用証明書をダウンロードし、併せて保存することで、仕入税額控除を行って差し支えありません。 |
|---|
簡単に言えば、毎回必要とされた利用明細書のダウンロードを、一回だけすればOKという取扱いです。高速道路に関しては、利用頻度が高く、また事業者が免税事業者になる可能性も限りなく低いこと、利用者がパソコンを利用していないケースなども想定されるため、特別な取り扱いを認めたようです。
インボイス制度円滑実施推進に関する関係閣僚会議
インボイス制度に関して、閣僚級会議を設けると報道されていましたが、第1回目の会議が9月29日に開催されました。公表されている事例からは、具体的な新しい施策は読み取れませんでしたが、下記のような内容が公表されています。
| 中小企業・小規模事業者は我が国経済にとって重要な役割を担っており、安心して事業に従事していただくための環境を整備していくことが大事です。このため事業者の立場に立って、税務執行上柔軟かつ丁寧に対応していくとともに、事業者の悩みを的確に把握し、きめ細かく取り組んでいく。 |
|---|
実際は、来年度の税制改正大綱を見てみないと明らかにはなりませんが、中小企業向けの対応を重視することがわかり、「2割特例」や「少額特例」などの中小企業向けの経過措置について、期限の延長などがあり得るかもしれません。
いずれにしても、今回のETC問題は以前から質問が多かった分野ですが、その他にも未解決な問題が山積している状態です。今後も新しい情報に注意していきましょう。
また免税事業者の方で新たに登録が必要な場合は、10月1日に間に合わなくても、登録事業者申請で随時登録が可能となっています。取引先との関係で必要性が生じた場合、これからでも遅くはないので、登録を検討してみてください。
納税者側の動き
①登録についての問題
現時点で、納税者側からの問い合わせで多いのは、免税事業者が登録するかしないかという話です。すでに登録済みの場合でも取り下げることができますし、現時点で未登録の場合でもこれから登録することが可能です。
実額の話をすると、サービス業で年間550万円の売上の事業者の場合、登録事業者になることで2割特例が使える間は年間10万円の負担増、2割特例終了後は簡易課税選択で年間25万円の負担増です。売上が550万円だと、所得があるかないかの微妙なラインの納税者ですから、経過措置終了後に年間25万円の負担増は痛いなと感じます。
また、取引先の顔色をみながら登録しないわけにはいかないというムードで、9月になってから申請されるクライアントも何件かありました。
②インボイス制度の周知不足による混乱
経営者のインボイス制度への理解が不足していることによる混乱も生じています。
登録番号を問い合わせたら電話番号を書いてきた高齢の経営者がいて、「登録番号を教えてください」と連絡すると、「うちの電話番号は何十年も変えてないから」と回答が返ってくるなどの事例を聞きました。
公正取引委員会からインボイスのQ&Aが公表されるなど、零細企業に過度な負担が生じないよう対応を行っているはずですが、現場では無茶な要求をされているケースもあるようです。
国税庁長官のインタビュー
税理士向けの週刊誌(T&Aマスター991号 2023年8月14日)、また日経新聞電子版(2023年9月12日 5:00)などに国税庁長官のインタビュー記事が掲載されました。要約すると下記のような内容です。
| 税務調査は、大口・悪質など調査必要度の高い納税者を優先しているので、従来も請求書等の保存書類の軽微な記載事項の不足を確認するための税務調査は実施していない。 インボイス制度の導入後も、調査の過程でインボイスの記載不備を把握しても、インボイスだけでなく他の書類等を確認して柔軟な対応を行う。 |
|---|
一言でいえば、形式的に杓子定規な対応ではなく、実質で判断していくということです。短期間の間に複数のメディアのインタビューに答えていることから、少なくとも国税庁長官の個人的な見解ではなく、国税庁の意向と考えてよさそうです。
SNS等では、現時点でもインボイスに関する論争が尽きませんし、現場での混乱も収束しているとは言えません。インボイス制度については、インボイスを発行する側と受け取る側、両方が完璧な処理をしないと、法律通りの結果には到達しません。それを見据えて、国税庁長官が施行直前にコメントを発表していると考えられます。
またインボイスの登録は、10月1日を過ぎてからでも可能です。9月中に結論が出ない場合でも、必要に応じて登録が可能な点は覚えておいてください。
経理実務で増える仕事
インボイス制度導入後、経理実務で増える仕事について質問されることがよくあります。
あくまでも消費税の課税事業者で、原則課税が適用になる事業者限定ですが、追加される仕事としては、仕入・経費などの入力の際、登録事業者であるか否かを明らかにする必要があります。私が利用している会計ソフトであれば、入力の際に「適格請求書有」か否か、のチェックを入れるだけです。本当に、たったそれだけです。
よくある勘違いとして、登録番号の入力が必要とか、インボイスがない場合は経費にしてはいけないとか、怪情報が流れています。インボイスがなくても経費になります。また、登録番号をその都度入力しなければいけないというルールもありませんし、帳簿に記載しなければいけないというルールもありません。
実際の経理フローとしては何も変わらないし手間も増えません
経理の作業を行う際、請求書や領収書を見ながらの入力作業、通帳をみながらの入力作業が一般的です。請求書や領収書については、発行元がインボイスの登録事業者であれば登録番号が記載されているはずですから、登録番号の記載があれば、「適格請求書有」とのチェックを入れればokです。
通帳の記帳をベースに入力する自動引き落としの場合は、契約書に基づく振込など、請求書に基づかいない支払いがあります。この場合、支払先がインボイスの登録事業者であるか否か、確認する必要があります。自動引き落としや家賃のように、契約書に基づく振込の場合、「契約書」+「登録番号の通知」+「通帳の記載」を合わせてインボイスと認めてくれるとのことですから、一度支払先にインボイスの登録事業者か否かを確認して、登録事業者であれば「適格請求書有」とのチェックを入れればよいことになります。なお登録事業者の確認は、書面に限らずメールなどでも問題はありません。
現実問題として、通帳からの支払いは継続的な取引先に対するものが大部分ですから、いったん登録事業者かどうか確認してしまえば、その後は同じ取引先であれば「適格請求書有」として入力をしていくことになります。請求書や領収書からの入力は、元々入力の際に登録番号の有無を確認しながら入力できますから、実務的には、それほど手間が増えるわけではありません。ただし、通帳の記帳内容から入力をしている継続取引先については、決算時に登録事業者の状態が継続しているかを確認しておくのがよいと思います。
一方、経理担当者がインボイスについて気にせず「適格請求書有」と入力されてしまうと、消費税額が正しく計算されなくなるので、実害が発生してしまいます。
経理担当者が実務をする上で知っておきたいこと
入力作業が極端に増えるわけではないですが、経理担当者の知識として必要になるのが「インボイスが不要な取引」です。
例えば自動販売機からの購入、3万円未満の公共交通機関による旅費、従業員に支払われる出張旅費・通勤費、郵便切手を対価とする郵便料金などです。これらは、そもそもインボイスが発行されないものですが、帳簿のみの記載で仕入税額控除が受けられることになっているので、内容が明らかになる程度に入力が必要となります。
また古物商や宅建業など、特定の業種に対する特例もあるので、該当業種の場合は、その存在を知っておく必要があります。
結局のところ、経理実務としては大きく手間が増えるわけではありません。ただし、一定のルールに従った処理をしないと消費税の計算が正しくおこなえないので、必要最低限の部分については、税理士に相談するなどして確認しておきましょう。
受け取るインボイスの影響
最近、テレビやインターネット、タクシーのCMでも、インボイスの話題ばかりです。どのくらい大きな影響があるのでしょうか。
まず根本的な話として、一般的な消費者に対しては、まったく影響がありません。例えば、夕食の材料をスーパーで購入する際、インボイスを受け取る必要があるのかという問い合わせがありました。受け取る必要はありませんし、スーパー側も一般消費者に対してインボイスを交付する義務はありません。
インボイスの影響を受けるのは事業者限定です。さらに言うならば、事業者でも消費税の免税事業者であれば、インボイスの発行、インボイスの保存も無関係です。
消費税の課税事業者であっても、簡易課税を選択している場合には、インボイスの発行こそしなければなりませんが、消費税の計算には、受け取ったインボイスは全く関係してきません。
結論として、課税事業者で原則課税を利用している場合、受け取ったインボイスの保存が必要ということになります。
ただしインボイス以前に事業者であれば、法人税や所得税の計算で、必要経費にするための経費関係の領収書や請求書は、消費税と無関係に保存が必要です。結局のところ、インボイス制度があっても無くても、請求書や領収書の保存は必要ですから、何も変わらないと思った方がよいでしょう。
受け取ったインボイスが消費税の計算に与える影響
消費税の課税事業者で原則課税を採用している場合、同じ経費の支払いがあった際、インボイスの交付を受けた場合とインボイスでない領収書では、どのくらい影響があるのかをご紹介します。経過措置があるので、時期によって計算結果が変わってきます。
| 110万円の外注費を支払った場合の影響額 ①インボイスを受け取った場合の控除税額 110万円×(10/110)=10万円 ②令和5年10月から令和8年9月まで(経過措置で80%の税額控除が可能) 110万円×(10/110)×80%=8万円・・・・・2万円不利になる ③令和8年10月から令和11年9月まで(経過措置で50%の税額控除が可能) 110万円×(10/110)×50%=5万円・・・・・5万円不利になる ④令和11年10月以降(経過措置終了) 110万円×(10/110)×0%=10万円・・・・・10万円不利になる |
|---|
インボイスの交付を受けられない外注費が年間で110万円だった場合、経過措置があるうちは、年間で2万円の影響から始まり、経過措置終了で年間10万円の影響となります。仮に、インボイスの交付を受けられない外注費トータルが1,100万円の規模なら、経過措置終了後は年間で100万円程度不利になってしまいます。
ただし、インボイスの交付を受けられない経費関係がどのくらいあるかは、会社によって全く状況が変わります。経費を見直した場合、ほとんど免税事業者への支払いがないと想定されるケースもありますし、私の事務所で試算すると、経過措置終了後に年間で2~30万円は不利になるかなということで、影響がないわけではありませんでした。一方で、主要な仕入先や、外注先が免税事業者の場合、さらに影響が大きくなりますから、会社ごとに対応が異なってきます。
これからは、漠然と不利になるかもしれないということではなく、具体的な数字を出してみるのがよいと思います。ほとんど影響がない場合もありますし、それなりに対応が必要な場合も考えられます。
インボイス制度が始まってやらなければいけないこと
すでにインボイス登録済みのクライアントを訪問した際「インボイス制度が始まるけれど、特に会社では何もしなくてよいのですよね。先生の方に任せておけば大丈夫ですよね。」と言われてしまうことがあります。
多くの税制改正がありますが、大部分は税理士任せで、会社側でしなければいけないことは、それほど多くありませんでした。過去の例でいえば、消費税の税率が上がった際、レジの税率設定を改める、あるいは価格表を改定したり、などでしょうか。
今回のインボイス制度の導入により、取引先に「インボイスを交付する」必要があります。また「インボイスの控えを会社に保存しておく」必要があります。
具体的にインボイスって何だろう
インボイスについては法律を基にした解説は多いのですが、一般の人が腑に落ちるような説明がされていない側面があります。法律の要件を気にすると、どうしても難しい説明になりがちです。
そもそも「インボイスとは何」という話ですが、簡単に説明すると、請求書を発行する取引であれば「請求書がインボイスになる」ケースが多く、小売店や飲食店のように、その場で決済される取引であれば「レシートや領収書がインボイスになる」ケースが多いと思われます。納品書や契約書など、他の書類がインボイスになるケースもありますが、実務の99%は、請求書、レシート、領収書がインボイスになると言っても過言ではありません。
今までと何を変更する必要があるのか
請求書、レシート、領収書がインボイスになるとした場合、変更が必要なのでしょうか。消費税額の記載や税率の記載など細かな部分はさておき、ほとんどのケースでは「登録事業者番号」を記載するだけで、そのままインボイスになります。
請求書の発行システムを利用している場合、登録番号を印字できるようになると思いますし、レシートの場合も登録番号の印字ができるようになるはずです。手書きの領収書の場合も、市販されている新しい様式の領収書では、登録番号の記載欄が設けられています。つまり「インボイスの交付」に関しては、従来の請求書、レシート、領収書に登録番号を記載することでOKということになります。
なお、交付したインボイスについては保存義務が生じますから、手書きの領収書の交付を行う場合、複写式のものを利用するなどの工夫が必要です。また、レジで印刷されるレシートを交付するような場合、レジロールの控えが残るようなレジを利用する必要があります。
細かい要件はさておき、実務の目線で簡単に説明すると、請求書、領収書、レシートに登録番号を記載することと、その控えを残すだけですから、ひと手間というところです。現場での実務対応としては、それほど難しい話ではありません。
電子帳簿保存法とインボイスをきっかけにした営業
最近、複数のクライアントから「電子帳簿保存法に備えて会計ソフトや複合機の営業電話がかかってくるのですが、今のままでは対応できないのでしょうか」との質問があります。またインボイス制度導入に備え、レジの営業や経費精算システムの営業などもあるようです。
営業する側が正しい知識で、丁寧に説明してくれるのであれば誤解は生じませんが、煽るような営業もあるらしく、会計ソフトを変更しなければいけないとか、複合機を変更しなければならないと誤認させているケースもあります。
今回は複合機、会計ソフト、レジなどの買い替えが本当に必要なのかという視点でご説明していきます。
電子帳簿保存法については三つの制度
電子帳簿保存法は①会計帳簿に関する電子化、②スキャナ保存、③電子取引の保存方法と、三つの制度から構成されています。そして①と②については任意です。強制ではなく、事業者が採用したければ採用できるというもので、慌てる必要はありません。
①の会計帳簿に関する電子化であれば、一般的な会計ソフトを利用していれば対応可能です。
②のスキャナ保存ついては、書類を紙で保存することに替えて、電子データとして保存する場合に必要となります。この場合、読み取るためのスキャナ(複合機等)が必要であり、スキャンしたデータを保存するためのクラウドサービスも必要となります。また、すでに書類を電子データ化して利用しているケースでも、法的な要件を満たすためにはスキャンしたデータについて、タイムスタンプを付すかクラウドサービスの利用が必要となります。
スキャナ保存についてはすぐに行う必然性はないものの、保存スペースの問題、保存したデータへのアクセスの容易さなど、利便性が高いのでメリットがあります。
③の電子取引については、特別な機器を購入するのではなく、社内での運用について規程を設けることで対応可能です。また、令和5年度改正で「電子データを保存しておけば、すべての書面をプリントアウトするなど従来の対応でも実務上は問題とならない」とされました。
インボイス対応
インボイス対応については、インボイスの発行という側面と、インボイス制度に対応した会計処理という二つの側面があります。
インボイスの登録事業者となる場合、インボイスを発行するための準備が必要です。従来のレジや請求書発行システムで対応できる場合もあります。対応できない場合は、レジや請求書発行システムの変更が必要です。ただし、手書きのインボイスがNGというわけではないので、一律に必要ということではなく、必要に応じての対応が必要です。多くのケースでは、請求書やレシートに登録番号を記載できれば、そのままインボイスの要件を満たすことになりますが、対顧客との関係で必要になる事項なので配慮が必要です。なお、インボイスの登録事業者とならない場合には、一切関係がない話です。
インボイス制度に対応した会計処理は、税理士事務所などに会計処理を依頼している場合、それほど影響ないかもしれません。一方、会社で会計ソフトに入力している場合、インボイス制度対応のものにバージョンアップすることが望ましいです。具体的には、インボイス制度に対応していない会計ソフトでは、原則課税による消費税の計算が正しく行えなくなります。なお、簡易課税を利用している場合、インボイス制度に対応したソフトでなくても消費税の計算は正しく行えます。
テレビCM、ネット広告、ダイレクトメール、営業電話を含め、電子帳簿保存法の話とインボイス制度の話が錯綜し、情報が氾濫している傾向があります。会社にとって本当に必要な部分について、冷静な検討が必要です。
問題の所在
タワーマンションを利用した節税策について問題になっていますが、評価額と実勢価額に大きな乖離があることが原因になっていました。令和4年の最高裁判決の事例は、10億円の融資を受け、14億円弱でタワーマンションを購入、相続税の評価額3.3億円と計算された事案についての争いです。
納税者は、財産評価基本通達に従って評価をしているので、普通であれば問題にならないはずです。ところが最高裁の事例では、14億円弱で購入した物件の評価が3.3億円ということで、乖離が大きかった為問題になりました。
財産評価通達は、すべての財産について鑑定評価を行うことは困難で、多少の誤差は無視しても画一的な評価方法を定めることが課税の公平に資する、という考え方によるものです。なお、評価通達では「この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する。」という取扱いになっており、今回は著しく不適当と判断したことで、更正処分を行ったことがきっかけでした。
訴訟の細かな論点は置いておいて「14億円で購入した物件が3.3億円で評価されていることが正しいのか否か」というのが多くの人の関心です。
評価方法の改正
令和5年度税制改正大綱でタワマン節税の判決等の影響を受け、下記の記載がありました。
| (5)マンションの相続税評価についてマンションについては、市場での売買価格と通達に基づく相続税評価額とが大きく乖離しているケースが見られる。現状を放置すれば、マンションの相続税評価額が個別に判断されることもあり、納税者の予見可能性を確保する必要もある。このため、相続税におけるマンションの評価方法については、相続税法の時価主義の下、市場価格との乖離の実態を踏まえ、適正化を検討する。 |
|---|
国税庁の6月30日付の報道発表資料によれば、6月22日「マンションに係る財産評価基本通達に関する有識者会議」が行われ、下記のような計算式により評価する方向のようです。
https://www.nta.go.jp/information/release/pdf/0023006-018.pdf
| 現行の相続税評価額×そのマンション一室の評価乖離率×最低評価水準0.6(定数) |
|---|
細かく読んでいくと、そのマンション一室の評価乖離率を、エクセルなどを利用して具体的な数字を当てはめれば計算できるようになっています。マスコミや税理士などが具体的な数字を当てはめて計算している例では、タワーマンションの場合、1.5倍から2倍前後に評価額が上昇する結果になりそうです。ちなみにタワーマンション以外の場合も、現行よりは評価が高く計算される傾向があるようです。
実際に通達が改正され適用になるのは来年以降ですが、最高裁の事例を考慮すると、タワーマンションの場合、現行の評価通達を利用して申告をしても、否認リスクが存在してしまいます。タワーマンションを所有していて相続があった場合、評価通達通りに計算しても不安が残るのは実務家泣かせと言えます。その意味では、上記計算式に当てはめて計算した額で評価を行った場合、改正前でもその評価額を妥当なものとして扱うなど、実務がやりやすい形で動いてくれることが望まれます。
査察とは
かなり昔のことですが「マルサの女」という映画がヒットして、査察という言葉が一般的に知られるようになりました。一般の方との会話で、普通に税務調査が入っても「査察が来た」と話されるケースがあるので、税務調査と混同して認識している場合があるようです。
法律的に税務調査は、国税通則法74条の2に規定する質問検査権に基づく「任意」の調査です。一方で査察は、以前は「国税犯則取締法」という別の法律で定められていましたが、平成29年度税制改正により平成30年4月からは国税犯則取締法は廃止され、国税通則法に編入されました。現在は国税通則法の131条以下に規定され、132条では下記の規定となっています。
| 当該職員は、犯則事件を調査するため必要があるときは、その所属官署の所在地を管轄する地方裁判所又は簡易裁判所の裁判官があらかじめ発する許可状により、臨検、犯則嫌疑者等の身体、物件若しくは住居その他の場所の捜索、証拠物若しくは没収すべき物件と思料するものの差押え又は記録命令付差押え(電磁的記録を保管する者その他電磁的記録を利用する権限を有する者に命じて必要な電磁的記録を記録媒体に記録させ、又は印刷させた上、当該記録媒体を差し押さえることをいう。以下同じ。) をすることができる。ただし、参考人の身体、物件又は住居その他の場所については、差し押さえるべき物件の存在を認めるに足りる状況のある場合に限り、捜索をすることができる。 |
|---|
任意調査との違いは、税務職員は、臨検・捜索・差押えができるとされており、「強制的」な調査と位置付けられます。
どんなときに調査が来る?
国税庁が公表している2021年度の「査察の概要」によると、査察に着手した件数は116件とのことです。一方、国税庁が公表している「法人税等の調査事績の概要」によれば、法人税等の実地調査件数は2021年度で41,000件とされています。
普通の税務調査に比べ、査察の件数は非常に少ないのですが、一罰百戒の効果を意図していることから、まず第一に、大型の脱税が疑われる案件に着手となります。それ以外には、無申告や課税漏れが多い業種を選定して重点的に着手するとか、著名人など影響力が大きいところをターゲットにするなどが考えられます。
一般の税務調査に関して、私が調査官から直接聞いた調査のきっかけとしては、①売上が増加しているのに在庫が減少している(一般的な財務分析から見た矛盾点)、②赤字が続いていて社長借入が増加し続けている(その資金がどこから来るのかという疑問点)、③新しい制度(最近だと消費税の居住用賃貸建物)について、正しい適用がされているかの確認などのケースがありました。さらに一定規模の法人については、定期的に税務調査が来るようなケースもありますし、規模が小さくても飲食店などの現金商売も調査に選定されることが多いような気がします。
査察自体、多くの人にとって直接関わることは少ないと思いますが、税務調査は事業を始めると日常的なものです。普通に税務調査が来ただけで「査察に来られた」などと言ってしまうと、誤解を招きますので気をつけましょう。
扶養控除の見直し
今年5月に政府は「次元の異なる少子化対策」の柱として、高校生にも児童手当を給付し、代わりにその期間の扶養控除について見直すとの報道がされました。
平成22年に15歳以下の子供を扶養する保護者に「子ども手当」を導入し、一方で平成23年分の所得税から16歳未満の扶養親族に対する扶養控除が廃止されており、今回の見直しも同じ構造となっています。
給与所得控除の見直し
また7月になって報道されましたが、政府税制調査会の中期的な税制のあり方を示す答申では、以前にもお知らせした退職金課税の見直しに加え、給与所得控除を見直すべきとの提言がなされました。
給与所得控除には、以前は上限が設けられていませんでしたが、平成24年度税制改正により平成25年から給与所得控除の上限額が245万円とされ、さらに平成26年度税制改正により平成28年分について給与所得控除の上限額230万円、平成29年分以後給与所得控除の上限額220万円、さらに平成30年度税制改正により令和2年分以後は上限額195万円と、上限額が段階的に50万円も引き下げられています。
実際に改正が行われるまで詳細は不明ですが、今回の答申のニュアンスだと上限額の引き下げではなく、全体的に給与所得額を縮小しそうな流れと読み取れます。
所得控除の影響
さて、扶養控除も給与所得控除も課税所得金額の計算に影響します。給与所得控除については、具体的な縮小幅が想定できませんが、16歳から18歳の扶養控除がなくなる場合、38万円の控除額の減少となります。所得税は超過累進税率なので、課税所得の金額によって、下記の通り影響が出ることになります。
| 課税所得金額 | 所得税率 | 増加する所得税額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 19,000円 |
| 1,950,000円から3,299,000円まで | 10% | 38,000円 |
| 3,300,000円から6,949,000円まで | 20% | 76,000円 |
| 6,950,000円から8,999,000円まで | 23% | 87,400円 |
| 9,000,000円から17,999,000円まで | 33% | 125,400円 |
| 18,000,000円から39,999,000円まで | 40% | 152,000円 |
| 40,000,000円以上 | 45% | 171,000円 |
課税所得が4千万円以上の納税者にとって、税負担が171千円増加したとしてもさほど影響がないかもしれません。一方で、一般的な子育て世代が月額1万円の児童手当を受け取れば、税金の増加分より受け取れる額の方が大きいケースの方が多いでしょう。少子化対策の一環としては、所得控除を減らして給付を行うのは方向性として正しいのかもしれません。
なお、税制調査会の答申にある給与所得控除の縮小についても、所得控除ですから所得税率が高い人にとっては負担が重く、所得税率が低い人には軽い負担となりますが、完全な増税となります。
政府としてコロナ対策で多額の給付を行い、対策費などの負担もあったことから増税が予想されてきましたが、具体的な動きとして見え始めてきたようです。
経費精算書と軽減税率
従業員が出張などをした場合、1日当たりの日当を定めておいて支給するケースと、従業員が領収書を基に立て替えた経費を経費精算するケースの2つがあります。日当形式なら旅費交通費等の勘定科目一本で処理して問題ないと思いますが、経費精算の場合、勘定科目を区分した上で、消費税の税率を区分する必要があります。
出張の経費精算については、勘定科目としてすべて出張旅費としているような会社もあるようですが、税務の視点からは、手土産や接待費用などは、接待交際費として区別する必要があります。さらに最近は複数税率なので、手土産などの食品は軽減税率となり、他の経費と区別できるように記載する必要があります。
出張でなくても、同じようなケースがあります。建設業などで現場経費の立て替えを現場監督が行い、経費精算などの際に諸経費などとまとめているケースです。近隣への挨拶の手土産、現場での飲料代など、軽減税率になるものが含まれるので、少なくとも交際費に該当するものや軽減税率に該当するものを区分する必要があります。
経理の現場では、領収書の原本がついていれば、それを見ながら区分することもできますが、手数がかかりますし限界があります。経費精算書に標準税率と軽減税率の区分、主要な勘定科目を記載しておき、区分して記載してもらうなどの工夫をした方が便利です。
ちなみに、コンビニのレシートなどは飲み物1,080円、袋代3円と、軽減税率と標準税率の二つの税区分が混在しているケースがあるので注意が必要です。経営者の中には、「影響が小さいから気にしなくてよい」と発言される方もいます。しかし、税務調査の現場などでは、「雑な処理をしているから他にもミスがあるのではないか」との心証を持たれる可能性があります。また消費税が還付になった場合、税区分の試算表の提出が求められます。その際、軽減税率が全くない場合には、明らかに間違った処理をしていることの裏付けになりますから、税務調査の端緒になってしまうケースもあります。
経費精算書とインボイス
今年の10月からインボイス制度が導入されますが、経費精算書などでは勘定科目や、税率の区分以外に、インボイスがあるか否かの区分が必要となります。免税事業者や簡易課税を適用している事業者などは例外となりますが、多くの事業者では経費項目の支払いについて、インボイスの有無を確認する必要があります。
会計ソフトなどに入力する立場の人が、インボイスの有無を確認しながら入力作業が行えれば良いのですが、経費精算書や伝票のみを見て入力するという場合、インボイスの有無が記載されていないと、正しい処理が行えません。
なおインボイスについては、特定の相手先との取引には、インボイスの有無が明らかな場合もあります。そのような場合には、個別にインボイスの有無を記載しなくても、正しい判断が行えます。インボイスの有無について、どの段階で行うのか、社内でルールを作っておくのがよいでしょう。
社労士向けの業務用クラウドシステムがランサムウェアで攻撃
6月の前半、社労士業界で最もシェアが高いとされる業務用クラウドシステムが、ランサムウェアの被害に遭い、しばらく利用できない状態になっているようです。6月5日に接続障害が発生したとプレス発表があり、この記事を執筆している段階では、完全に復旧はしていないようです。発表によると、バックアップデータがあり、新たなサーバーにシステムを構築しているとのことですが、データのボリュームの関係から、再構築に時間がかかっているとしています。
社労士業務だと、通常の給与計算、算定基礎届、労働保険の計算などで利用するでしょうから、税務の業界で言えば確定申告の時期にシステム障害が発生しているような状況です。
トラブル発生時のクラウド化への期待
税務の業界でもクラウドの会計システム、クラウドの税務システムなど、クラウド化が進んでいます。実際、私のクライアントでも、会計業務のクラウドサービスを利用されているケースがあります。
個人的には各自がデータのバックアップを行うより、クラウドサービスのように専門の業者がプロとして対策を行い、細心の注意でバックアップを行うというスタイルの方が優れているはずです。仮にトラブルが生じたとしても、自前のバックアップを復元するよりスムーズに復元がなされ、データの消失があったとしても、最小限に留まるなどの想定をしていました。しかし今回の事例では、スムーズにバックアップが復元されるというレベルではなく、数日間においてシステムがまったく利用できない状態にいたっているようです。
過去に私の事務所でハードディスクのトラブルが生じ、サーバーの購入、ソフトのインストール、データの復元までに丸一日を要したことがありました。
今回の事例では、流れに任せてクラウド化するだけではなく、サイバー攻撃を含んだいろいろな想定を踏まえたうえでの対策が必要と再認識しました。
バックアップの重要性
今回のトラブルは、バックアップデータが存在していて、復元作業をしている最中とのことですが、バックアップの重要さをひしひしと感じます。東日本大震災の記憶から、社内でのデータのバックアップと同時に、クラウドでのデータ保存も意識してきました。
さらに今回のことを教訓とするならば、システムについてもバックアップが必要ということかもしれません。大手のクラウドシステムだと、オフラインで運用できる仕組みが構築されているとは思いますが、政府のDX化も含め、いろいろな意味でシステムの利用方法について過渡期と考えられます。ネットが繋がらなくなった場合、大規模な停電が起こった場合など、あらゆる想定が必要と改めて考えさせられました。
ストックオプションとは
ストックオプションとは、「あらかじめ定められた金額で、株式を購入できる権利」のことをいいます。従業員や役員に付与する形で利用されます。
具体的な事例として、一株の時価が5万円の時、一株6万円で株式を購入できる権利を付与します。この一株6万円で株式を購入できる権利を「ストックオプション」と呼びます。
5年後に一株の時価が10万円になっていたとしても、一株6万円で株式を購入できるので、ストックオプションを保有している人は、時価が6万円より上昇している場合、権利を行使して株式を有利に取得出来ます。一方で業績が上がらず、株価が6万円を下回っているなら、権利行使しなければよいのです。
課税の仕組み
上記の例で、一株の時価10万円の時、ストックオプションを権利行使すると、一株6万円で株式を取得できます。その後、時価が12万円になった時、株式を売却すると想定してください。
この場合、権利行使した時に時価10万円の株式を6万円で購入できているので、4万円の利益が発生していると考えられ、その後、売却時にさらに2万円の利益が生じると考えることができます。
これについて、税法上の要件を満たす適格ストックオプションか、税法上の要件を満たさない非適格ストックオプションかによって、下記のとおり課税関係が変わります。
| 権利行使時 | 株式売却時 | |
|---|---|---|
| 適格ストップオプション | 課税なし | 6万円に課税(分離課税) |
| 非適格ストックオプション | 4万円に課税(総合課税) | 2万円に課税(分離課税) |
適格ストックオプションの場合、権利行使時に課税がないことに加え、株式売却時に全体が有価証券の売却扱いで、分離課税となります。一方、非適格の場合は、権利行使時に給与として総合課税となります。事例では4万円の利益ですが、実際には数百万円から数千万円の利益となりますから、総合課税になるか分離課税になるかで、税率が倍以上変わってくるケースがあります。
有償ストックオプション
税制適格ストックオプションは無償で付与されますが、有償ストックオプションと呼ばれるストックオプションを、有償で購入するケースも存在します。この場合、ストックオプションを適正な時価で購入していれば、権利行使時に課税はないと整理されています。
信託型ストックオプション
今回、日経新聞で大きく取り上げられたこと、上場企業を含む800社以上で利用されていたことで影響が大きいため、税務業界では信託型ストックオプションに非常に注目が集まっています。大きくクローズアップされたのは日経新聞の記事が公表されてからですが、今年の3月の国会答弁で、信託型ストックオプションについては、権利行使時に課税するとの課税当局側の見解なども公表されており、根が深い問題です。
信託型ストックオプションの是非については、実務の世界では疑問視する意見もありました。一方で実務的に多少不安があったとしても、「上場企業も含め多くの会社で導入されている」などと説明されることで、採用してしまったケースもあると思います。すでに信託型ストックオプションを導入している会社は、課税当局の見解に合わせ、過去に遡って処理を改めるか、あるいは訴訟などで争う姿勢をみせるか、企業側の対応も気になるところです。
法人税の納付書が届かない?
コロナ禍で、銀行には予約しないと行けないなどの問題が生じて、毎月必要な源泉税の納付にダイレクト納付を利用される方が増えました。決算を迎えて、「法人税や消費税の納付書が届かないのですが」との問い合わせも増えましたが、一度ダイレクト納付を利用してしまうと、その後は納付書が送付されてこなくなるのです。
https://www.e-tax.nta.go.jp/toiawase/qa/yokuaru01/08.htm
法人税や消費税についてもダイレクト納付を利用するのがスマートなのですが、社内の業務フローの関係から、紙で納付したいとのニーズもあります。紙の納付書が必要な場合は、最寄りの税務署で納付書をもらってくる必要があります。
なお、令和6年5月以降はe-Taxを利用している法人への納付書の送付は取りやめる、とアナウンスされていますので、お気を付けください。
https://www.nta.go.jp/taxes/nozei/oshirase.htm
ダイレクト納付の手続き
e-Taxの手続をしただけでは、ダイレクト納付は利用できません。ダイレクト納付を利用したい場合は「ダイレクト納付利用届出書」の提出が必要となります。ダイレクト納付の手続には、銀行印を押印した届出書の提出が必要で、法人の場合は書面での提出となります。また、実際に納付する1か月前までに提出が必要なので、すぐに利用ができるわけでない点、注意が必要です。
e-Taxを利用している場合、下記を参照してダイレクト納付の手続が可能です。
https://www.nta.go.jp/taxes/nozei/nofu/
なおダイレクト納付は納付書なしで、会社に居ながら納付手続きができるという意味で非常に便利です。一方で、先にも書きましたが納付書が届かなくなるので、紙での納付を継続したい場合は、納付書をもらいに行く手間が増えてしまいます。
eLTAXのダイレクト納付
国税だけではなく、地方税についてもダイレクト納付が可能です。この場合もダイレクト納付用の口座を登録し、銀行印を押印の上、金融機関への提出が必要となります。実際に私が利用開始しようとした場合には、記載の訂正が必要で思いのほか時間がかかりました。地方税でもダイレクト納付を利用する場合は、早めに準備しましょう。具体的には下記をご参照ください。
https://www.eltax.lta.go.jp/news/03420
実務的な視点では、eLTAXの利用はかなり増えています。そもそも、eLTAXを利用している大法人には、申告書と納付書を送付しない自治体が増えています。また住民税を特別徴収して納付する場合、自治体によっては手数料がかかります。従業員が多く、全国の自治体へ納付する場合は、手数料の節約という視点でも意味があります。
しかし国税と違い自治体が20か所あれば、20か所分の納付情報を作成する必要があるので、それなりの手間がかかってしまいます。送付された納付書を金融機関に持ち込むのと比較して、圧倒的に便利とも言い難く、手数料の負担との兼ね合いとなります。
時代の流れからすれば、ダイレクト納付に移行していくことになると思われますが、現在は過渡期という雰囲気で、一長一短な部分がありますが、先を見据えると移行していくべき時期なのでしょう。
カードの利用明細はインボイスにならない
クレジットカード会社がビジネス対応を前面に出しているクレジットカードであっても、カード会社が発行する利用明細は領収書の代わりになりません。
https://www.nta.go.jp/law/shitsugi/shohi/18/05.htm
ところが、実務ではカードの利用明細があれば、領収書が保存されていない場合でも問題にならないケースがあります。これは消費税法で、税込みの支払額が3万円未満の場合には、請求書等(領収書)の保存がなくても、法定事項が記載された帳簿の保存のみで仕入税額控除ができるという特例が存在するからです。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6496.htm
3万円以上の取引などで、カード会社から送付された利用明細は残っているけれど、領収書が保存されていないという理由で、仕入税額控除を認めないケースは生じます。実務で問題にならないケースの多くは、金額的に3万円未満のケースか、利用明細以外に請求書や領収書などが保存されている場合です。
ここまでが現行の取扱いですが、10月以降インボイス制度が導入された後も、カードの利用明細はインボイスには該当しません。
ETC問題
インボイス制度の導入に向けて、クライアントからよく質問を受けるのは、「ETCの利用料について領収書が発行されないのでどうしたらよいか」というものです。確かに、高速道路を利用する際にETCを利用している場合、現金の支払いもしませんし、領収書の授受も行われません。支払いはクレジットカードで、クレジットカードの利用明細が届くまで、利用した側も金額を正確に把握していない場合が多いのではないでしょうか。
この点については、高速道路事業者は既に解決済みとしてアナウンスも行われています。結論からすると、金額が確定した段階でETC利用照会サービスから利用証明書を発行する形で対応することになります。
https://corp.w-nexco.co.jp/newly/r4/1227/
インボイス制度が導入されてしばらくの間は、カードの利用明細があれば、利用証明書がないことでいきなり否認されることはないかもしれません。過去の改正などでも、当面の期間は弾力的な運用がされてきました。
例えば高齢の納税者の場合、カードの利用明細を保存することは容易でも、ネットにアクセスして必要なものを印字することはハードルが高いという問題が生じます。実務をしていると、パソコンが苦手または、一切利用しない納税者も一定割合存在します。ETCに限らず、携帯電話料金も紙の請求書が不要な場合は割引するなど、紙の発行を減らす傾向があります。同じ経済活動をしているのなら、税負担も同じになるべきですが、パソコンの利用が苦手な場合に不利になるのでは、制度として中立性に欠ける側面があります。
令和5年度税制改正で、中小事業者向けの少額特例(1万円未満)制度が創設されましたが、本音としては、従来の少額特例(3万円未満)をすべての事業者に適用する方が、弊害がないように感じます。
岸田首相が退職金課税の優遇について見直し?
令和5年4月12日に「新しい資本主義実現会議」で、労働市場改革の論点案をまとめたと報道されました。「新しい資本主義実現会議」の議長は岸田首相ですから、税制改正大綱のような確定的な話ではないものの、今後の税制改正への影響はそれなりにあるはずです。
そして退職金に関する部分は、現行の退職金制度は勤続20年を超えると、退職所得控除額が増加される仕組みとなっており、その制度が労働移動の円滑化を阻害しているとの指摘を受けたとの報道です。
中小企業でも、10年先、20年先の役員退職を見据えて準備をしているので、退職金課税の仕組みに変更があると大きな影響を受けてしまいます。
現行の退職金課税の仕組み
退職金課税を簡単に説明すると、①退職所得控除という控除額があり、②控除後の金額を2分の1にするというルールがあり、③他の所得と合算せず分離課税が適用される仕組みとなっています。
退職所得控除については、下記の通りとなります。
勤続年数(=A) | 退職所得控除 |
|---|---|
20年以下 | 40万円×A(80万円に満たない場合には、80万円) |
20年超 | 800万円 + 70万円 × (A - 20年) |
退職金の額から、上記で計算した控除額を控除した残額を2分の1して、所得税と住民税が課税される仕組みです。税率については、控除した残額に対応する税額表で算出しますが、普通の所得税の税額表を用います。
今回報道で問題になったのは、20年超で1年あたりの控除額が増加することですが、個人的には、2分の1にする部分の影響が大きいような気がします。このあたりは、「労働移動」という課題を中心に考えるか、課税の仕組みで考えるかの差なのだと思います。
実務上の問題点
退職金の議論の中で、役員退職金に関して、実務上よく問題になります。具体的には役員退職金が高額になるのではという金額的な論点、退職の事実が伴うのかという論点などがあります。
仮に役員の退職金として支給したものが、退職金として認められない場合、①会社側では役員賞与として損金不算入で法人税の追徴、②さらに会社側で源泉徴収の不足額が生じることになり、③個人では退職所得ではなく給与所得となり、退職所得控除がなくなり、税率も変更になります。俗にトリプルパンチ課税などと言われており、金額が大きな場合は、非常に大きなリスクとなります。