税務最新情報
2026年10月01日号 (第589)
食料品の消費税率引下げのQ&Aが公表
みなさん、こんにちは。昨年に比べると涼しい9月でしたが、雨が多く台風の被害も甚大でした。なかなか難しいものです。
前回、食料品の消費税率引下げの大綱案をご紹介しましたが、国税庁から食料品の消費税率引下げに関するQ&Aが公表されました。大綱を超える情報は多くありませんが、実務上参考になる部分をご紹介します。
国税庁がQ&Aを公表
食料品の消費税率引下げについては、前回ご紹介した大綱案が、9月15日に大綱として閣議決定されたばかりで、法律の制定はおろか法案もできていない状態ですが、国税庁から「飲食料品に係る2年間の消費税率引下げに関するQ&A」が公表されました。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_qa.pdf
ざっと目を通すと、大綱に記載がある部分は触れていますが、それを超える新しい情報は多くありませんでした。ただし、免税事業者の課税事業者選択に関する後述の部分は実務上参考になります。今後、法案や通達などが公表されることを考えると、現時点における暫定版のQ&Aという位置づけと捉えるべきでしょう。
令和9年4月スタートで2年間限定という問題点
今回の食料品の消費税率引下げは、令和9年4月1日から令和11年3月31日までと、2年間限定となっています。以前にもお伝えしていますが、食料品店、農家などでは、従来は免税事業者となっていた場合でも、消費税の申告をすれば還付になる可能性があります。
ただし令和9年で考えると、1月から3月分は食料品の税率が8%、令和11年で考えると4月から12月は食料品の税率が8%となります。令和10年に関しては、1年間丸々消費税率が低いので還付が見込まれる場合でも、令和9年と令和11年は消費税率8%の時期があるので、課税事業者選択の有利不利の判断が難しい部分がありました。しかし、国税庁のQ&Aで「インボイスの登録に関する経過措置」と「課税期間の特例」を駆使して、食料品の消費税率引下げ期間である令和9年4月1日から令和11年3月31日までの2年間だけ課税事業者となる方法について、下記のとおり紹介しています。
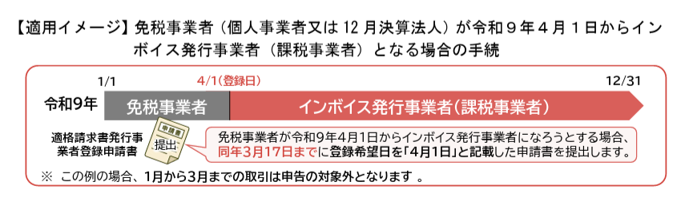
上記Q&A3-4の図は個人事業者と12月決算法人の例で、免税事業者が令和9年3月17日までにインボイスの登録希望日を4月1日と記載して提出することで、令和9年3月までは免税事業者、令和9年4月から課税事業者となることが可能です。
さらに令和11年についても、4月以降の税率が元に戻った場合の問題がありますが、Q&Aで課税期間の特例を利用して、令和11年4月1日から免税事業者となるための方法を紹介しています。
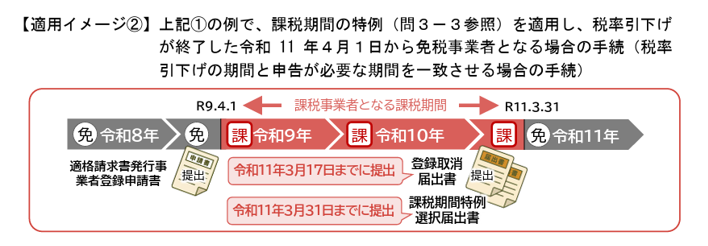
単純に令和11年3月17日までにインボイスの登録取消届出書を提出、令和11年3月31日までに「課税期間特例選択届出書」を提出すれば、令和11年4月から免税事業者に戻れるという内容です。
上記のスケジュールは現行の法律の枠内で、非常にテクニカルな手法です。インボイスの登録が遅れてしまった場合、あるいは令和11年3月の所定期日までに書類の提出ができなかった場合は、想定通りの取扱いとならないことになります。この手続は免税事業者が対象で、手続に不慣れな方も多いことから、法律が成立する段階ではもう少し手続が緩和されていることを期待したいものです。
- 記事提供
-
- TIS税理士法人 税理士 飯田 聡一郎 ホームページ
- TEL: 03-5363-5958 / FAX: 03-5363-5449 / メールでのお問い合せ